
Immobiliensteuer Georgien 2026
Property Tax Georgien 2026: 40.000-GEL-Grenze wird erhöht – neue Schwelle noch offen
Stand: 7. September 2026 – 12 Uhr
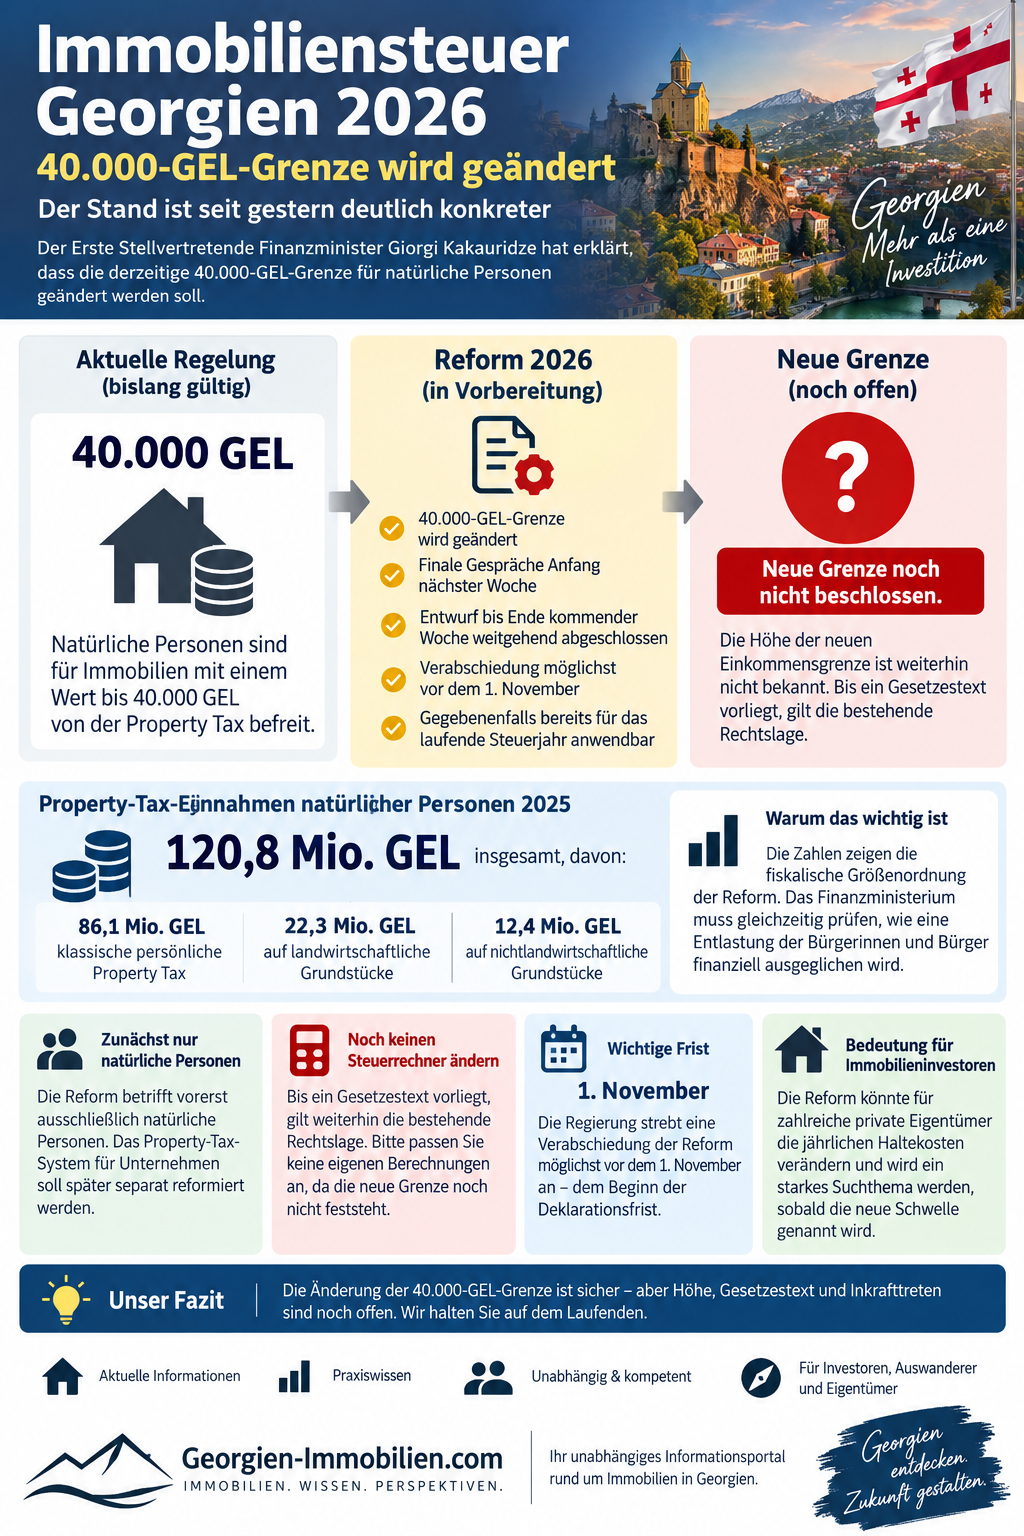
Die geplante Reform der Property Tax in Georgien ist deutlich konkreter geworden. Der Erste Stellvertretende Finanzminister Giorgi Kakauridze hat am 4. September 2026 bestätigt, dass die derzeitige Einkommensgrenze von 40.000 GEL für natürliche Personen geändert beziehungsweise erhöht werden soll.
Damit ist nicht mehr nur allgemein von mehreren denkbaren Reformmodellen die Rede. Das georgische Finanzministerium und der Finance and Budget Committee des Parlaments arbeiten inzwischen an einer konkreten gesetzlichen Änderung.
Die entscheidenden Einzelheiten fehlen allerdings weiterhin: Die neue Einkommensgrenze wurde noch nicht bekannt gegeben, ein endgültiger Gesetzestext liegt noch nicht öffentlich vor und die Änderung wurde noch nicht vom Parlament verabschiedet.
Für Eigentümer, die bereits eine Immobilie besitzen, und für Interessenten, die Immobilien in Georgien kaufen möchten, gilt deshalb weiterhin:
Die Erhöhung der Grenze ist politisch angekündigt, aber noch nicht geltendes Recht. Bis zur Verabschiedung und offiziellen Veröffentlichung bleibt die bisherige 40.000-GEL-Regel maßgeblich.
Kakauridze kündigte abschließende Beratungen für Montag und Dienstag, den 7. und 8. September 2026, an. Bis zum Ende der Woche vom 7. bis 11. September soll nach seiner Darstellung eine abschließende Fassung mit dem Parlament abgestimmt sein. Anschließend könnte das parlamentarische Gesetzgebungsverfahren eingeleitet werden.
Das Wichtigste zur Property-Tax-Reform auf einen Blick
| Frage | Stand am 5. September 2026 |
|---|---|
| Soll die bisherige 40.000-GEL-Grenze verändert werden? | Ja. Eine Erhöhung beziehungsweise Anpassung wurde ausdrücklich angekündigt. |
| Ist die 40.000-GEL-Grenze bereits abgeschafft? | Nein. Sie bleibt bis zu einer wirksamen Gesetzesänderung maßgeblich. |
| Wie hoch wird die neue Einkommensgrenze? | Noch nicht bekannt. |
| Liegt bereits ein endgültiger Gesetzentwurf vor? | Noch nicht öffentlich. |
| Wann soll die endgültige Fassung feststehen? | Nach aktueller Planung bis zum Ende der Woche vom 7. bis 11. September 2026. |
| Soll das Verfahren beschleunigt werden? | Ja. Ein beschleunigtes parlamentarisches Verfahren ist vorgesehen. |
| Kann die Reform bereits für 2026 gelten? | Das wird angestrebt, ist aber noch nicht beschlossen. |
| Betrifft die erste Reformstufe Unternehmen? | Nein. Zunächst sollen nur natürliche Personen erfasst werden. |
| Wird auch die Besteuerung von Land geändert? | Dazu gibt es noch keine veröffentlichte Entscheidung. |
| Sollte ein Property-Tax-Rechner bereits angepasst werden? | Nein. |
Was seit dem 4. September 2026 neu ist
Bis Anfang September war lediglich bekannt, dass Finanzministerium und Parlament mehrere Modelle für eine Reform der georgischen Property Tax untersuchen. Insgesamt waren vier mögliche Varianten genannt worden. Welche davon tatsächlich umgesetzt werden sollte, blieb offen.
Die neuen Aussagen von Giorgi Kakauridze gehen einen entscheidenden Schritt weiter. Nach seinen Angaben sollen die bestehenden Einkommensgrenzen angepasst werden. Er sprach ausdrücklich davon, festzulegen, um wie viel die bisherige Entlastungsgrenze erhöht wird.
Damit ist die Richtung der ersten Reformstufe deutlich klarer:
- Die bisherige 40.000-GEL-Grenze soll steigen.
- Zunächst sind ausschließlich natürliche Personen betroffen.
- Die Regelungen für Unternehmen sollen vorerst unverändert bleiben.
- Für Unternehmen ist später eine separate und umfangreichere Reform vorgesehen.
- Der endgültige Entwurf für natürliche Personen soll kurzfristig fertiggestellt werden.
- Ein beschleunigtes parlamentarisches Verfahren soll eine Anwendung noch im Jahr 2026 ermöglichen.
Noch nicht entschieden sind dagegen die konkrete Höhe der neuen Grenze, mögliche Veränderungen der Steuersätze, die Behandlung von Land und die genaue Übergangsregelung für das laufende Steuerjahr.
Immobiliensteuer Georgien 2026 Infografik
Ist die Änderung bereits sicher?
Bei der Beurteilung muss zwischen einer politisch bestätigten Reformrichtung und einer rechtlich wirksamen Gesetzesänderung unterschieden werden.
Politisch ist inzwischen klar angekündigt, dass die bisherige Einkommensgrenze erhöht werden soll. Der Erste Stellvertretende Finanzminister hat nicht mehr nur von einer allgemeinen Prüfung gesprochen, sondern die Anpassung der Grenze ausdrücklich bestätigt.
Rechtlich ist die Änderung trotzdem noch nicht abgeschlossen. Dafür sind insbesondere folgende Schritte erforderlich:
- Fertigstellung des konkreten Gesetzentwurfs
- Einleitung des parlamentarischen Verfahrens
- Beratung und Verabschiedung durch das Parlament
- ordnungsgemäßer Abschluss des Gesetzgebungsverfahrens
- offizielle Veröffentlichung
- Festlegung des Inkrafttretens und des ersten betroffenen Steuerzeitraums
Bis diese Schritte abgeschlossen sind, darf die angekündigte Erhöhung nicht wie bereits geltendes Recht behandelt werden.
Welche Property-Tax-Regel gilt derzeit?
Nach der gegenwärtigen Fassung des georgischen Tax Code kann das steuerpflichtige Vermögen einer natürlichen Person von der Property Tax befreit sein, wenn das Familieneinkommen des vorausgegangenen Jahres 40.000 GEL nicht überschreitet.
Für das Steuerjahr 2026 ist nach der derzeitigen Systematik grundsätzlich das maßgebliche Familieneinkommen des Jahres 2025 relevant.
Die 40.000 GEL sind jedoch kein Freibetrag im deutschen steuerlichen Sinne. Der Betrag wird weder vom Einkommen noch vom Wert der Immobilie abgezogen. Die Grenze entscheidet vielmehr darüber, ob die gesetzliche Befreiung für bestimmtes steuerpflichtiges Vermögen greift.
Eine ausführliche Einordnung der Property Tax, der Besteuerung von Mieteinnahmen, der georgischen Einkommensteuer und der Besteuerung von Gesellschaften finden Eigentümer in unserem Überblick zum Steuersystem Georgien 2026.
Besonders wichtig: Die einkommensabhängige Befreiung gilt nicht automatisch für Land beziehungsweise Grundstücke. Für landwirtschaftliche und nichtlandwirtschaftliche Grundstücke enthält das georgische Steuerrecht gesonderte Besteuerungs- und Befreiungsvorschriften.
Was zählt zum Familieneinkommen?
Entscheidend ist nicht ausschließlich das persönliche Einkommen des im Register eingetragenen Immobilieneigentümers.
Der georgische Tax Code definiert die Familie grundsätzlich als die steuerpflichtige Person, deren Ehepartner, minderjährige Kinder und Stiefkinder sowie bestimmte weitere Verwandte, sofern diese dauerhaft mit der Person zusammenleben und einen gemeinsamen Haushalt führen.
Zum maßgeblichen Familieneinkommen können unterschiedliche Einnahmen gehören, darunter Bruttogehälter, Einkünfte aus wirtschaftlicher Tätigkeit und weitere Einkommensarten. Gleichzeitig bestehen verschiedene Ausnahmen und Sonderregelungen.
Gerade bei internationalen Eigentümerstrukturen, Ehepartnern mit Einkommen in verschiedenen Staaten oder mehreren Immobilien sollte daher nicht allein anhand des georgischen Mieteinkommens entschieden werden, ob die Grenze überschritten wird.
Weitere grundlegende Antworten zu Eigentum, Steuern, Vermietung und Aufenthalt enthält unser FAQ zu Immobilien, Steuern und Aufenthalt in Georgien.
Wie hoch ist die Property Tax derzeit?
Soweit keine Befreiung greift, richtet sich die Property Tax natürlicher Personen grundsätzlich nach:
- dem maßgeblichen Familieneinkommen,
- dem Marktwert des steuerpflichtigen Vermögens,
- der Art des Vermögens,
- dem Eigentumszeitraum,
- und dem innerhalb des gesetzlichen Rahmens anzuwendenden kommunalen Steuersatz.
Der georgische Tax Code sieht derzeit folgende Bandbreiten vor:
| Familieneinkommen beziehungsweise Einkommensstufe | Derzeitige Regelung |
|---|---|
| Höchstens 40.000 GEL im Vorjahr | Bestimmtes steuerpflichtiges Vermögen natürlicher Personen kann befreit sein; die Befreiung gilt nicht für Land. |
| Über 40.000 GEL und unter 100.000 GEL | Grundsätzlich 0,05 % bis 0,2 % des Marktwerts des steuerpflichtigen Vermögens. |
| Ab 100.000 GEL | Grundsätzlich 0,8 % bis 1 % des Marktwerts des steuerpflichtigen Vermögens. |
Die konkrete Belastung kann innerhalb der gesetzlichen Bandbreite variieren. Die Property Tax ist eine lokale Steuer. Der anzuwendende Satz wird innerhalb des gesetzlichen Rahmens auf kommunaler Ebene bestimmt.
Vereinfachtes Rechenbeispiel nach geltendem Recht
Bei einem steuerpflichtigen Immobilienwert von 250.000 GEL ergibt sich – ohne Land und ohne Berücksichtigung individueller Besonderheiten – folgende rechnerische Bandbreite:
- bei 0,05 %: 125 GEL jährlich
- bei 0,2 %: 500 GEL jährlich
- bei 0,8 %: 2.000 GEL jährlich
- bei 1 %: 2.500 GEL jährlich
Das Beispiel zeigt, weshalb nicht nur die künftige Befreiungsgrenze, sondern auch die spätere Ausgestaltung der Einkommens- und Steuersatzstufen für Eigentümer entscheidend ist.
Die 100.000-GEL-Grenze ist nicht beschlossen
In der öffentlichen Diskussion wurde mehrfach eine Erhöhung der Befreiungsgrenze auf mindestens 100.000 GEL vorgeschlagen. Dabei handelt es sich bislang jedoch um politische und fachliche Forderungen, nicht um die bereits festgelegte Lösung des Finanzministeriums.
Der aktuelle Stand lautet ausdrücklich: Die neue Schwelle ist noch nicht bekannt.
Zusätzlich besteht eine erhebliche Verwechslungsgefahr: Bereits nach geltendem Recht gibt es eine Einkommensstufe von 100.000 GEL für die Bestimmung des Steuersatzes. Diese bestehende Steuersatzgrenze ist nicht automatisch identisch mit der künftigen Befreiungsgrenze.
Sollte die neue Entlastungsgrenze tatsächlich auf 100.000 GEL oder einen vergleichbaren Betrag steigen, müsste der Gesetzgeber deshalb auch klären, wie die neue Befreiung mit der bestehenden Steuersatzstaffel zusammenwirkt.
Bis ein verbindlicher Gesetzestext veröffentlicht wurde, sollten insbesondere folgende Aussagen nicht verwendet werden:
- „Die neue Grenze beträgt 100.000 GEL.“
- „Bis 100.000 GEL fällt künftig keine Property Tax an.“
- „Die Reform ist bereits beschlossen.“
- „Ab 2026 sind Immobilien bis 100.000 GEL steuerfrei.“
- „Die neue Regel gilt automatisch auch für Grundstücke.“
Kann die Reform noch 2026 gelten?
Das Finanzministerium strebt ausdrücklich an, die Änderung noch vor dem regulären Termin für die Property-Tax-Erklärung zu verabschieden.
Ein beschleunigtes Gesetzgebungsverfahren könnte es ermöglichen, die Neuregelung bereits auf die im Jahr 2026 zu zahlenden Beträge anzuwenden. Diese Aussage beschreibt jedoch bislang eine politische und gesetzgeberische Absicht – noch keine verbindliche Übergangsregelung.
Erst der endgültige Gesetzestext wird zeigen:
- ob die Änderung bereits für das Steuerjahr 2026 gilt,
- ob das Familieneinkommen 2025 nach der neuen Grenze beurteilt wird,
- ob bereits abgegebene Erklärungen berichtigt werden können,
- ob die Steuersätze ebenfalls geändert werden,
- ob besondere Übergangsregelungen vorgesehen sind,
- und wie mit bereits automatisch festgesetzten Steuerbeträgen umgegangen wird.
Von einer rückwirkenden oder automatischen Anwendung sollte deshalb noch nicht ausgegangen werden.
Welche Fristen gelten 2026?
Nach dem derzeitigen Tax Code gelten für natürliche Personen grundsätzlich folgende gesetzliche Termine:
- Property-Tax-Erklärung: spätestens 1. November
- Zahlung der Property Tax und der Steuer auf Land: spätestens 15. November
Im Jahr 2026 fallen sowohl der 1. November als auch der 15. November auf einen Sonntag. Nach der allgemeinen Fristenregel des georgischen Tax Code verschiebt sich eine Frist, deren letzter Tag auf einen arbeitsfreien Tag fällt, grundsätzlich auf den folgenden Geschäftstag.
Nach der gegenwärtigen Rechtslage ergeben sich damit voraussichtlich folgende tatsächliche Termine:
- Montag, 2. November 2026: Abgabe der Property-Tax-Erklärung
- Montag, 16. November 2026: Zahlung der Steuer
Die politische Kommunikation verwendet weiterhin den 1. November als gesetzlichen Regeltermin. Steuerpflichtige sollten deshalb die endgültigen Hinweise des Georgian Revenue Service und mögliche Sonderbestimmungen der Reform beachten.
Warum ist die Reform fiskalisch bedeutsam?
Im Jahr 2025 zahlten natürliche Personen nach Angaben des Finanzministeriums insgesamt rund 120,8 Millionen GEL Property Tax. Das entsprach einem deutlichen Anstieg gegenüber dem Vorjahr.
Die Einnahmen verteilten sich demnach wie folgt:
| Steuerart | Einnahmen 2025 |
|---|---|
| Persönliche Property Tax ohne gesonderte Landkategorien | 86,1 Mio. GEL |
| Steuer auf landwirtschaftliche Grundstücke | 22,3 Mio. GEL |
| Steuer auf nichtlandwirtschaftliche Grundstücke | 12,4 Mio. GEL |
| Gesamtsumme | 120,8 Mio. GEL |
Da es sich bei der Property Tax um eine lokale Steuer handelt, kann eine deutliche Erhöhung der Einkommensgrenze die Einnahmen der Kommunen unmittelbar beeinflussen.
Das Finanzministerium muss daher nicht nur entscheiden, welche Haushalte entlastet werden sollen. Es muss zugleich berechnen, wie groß der mögliche Einnahmeausfall ausfällt und ob beziehungsweise wie dieser im Staatshaushalt oder gegenüber den Kommunen ausgeglichen wird.
Wer könnte von einer höheren Grenze profitieren?
Die größte potenzielle Entlastung ergibt sich für private Eigentümer, deren maßgebliches Familieneinkommen:
- über der derzeitigen Grenze von 40.000 GEL liegt,
- aber unterhalb der künftigen neuen Grenze bleiben würde.
Angenommen, die neue Grenze läge künftig bei 80.000 GEL: Familien mit einem maßgeblichen Einkommen zwischen 40.000 und 80.000 GEL könnten – abhängig von der endgültigen Gesetzesfassung – für bestimmtes Vermögen von der Steuerpflicht befreit werden.
Dieses Beispiel dient ausschließlich der Veranschaulichung. Eine Grenze von 80.000 GEL wurde nicht angekündigt.
Eigentümer mit einem Einkommen oberhalb der künftigen Grenze könnten weiterhin steuerpflichtig bleiben. Ob sich für sie Steuersätze, Einkommensstufen oder Berechnungsgrundlagen ändern, ist noch offen.
Immobiliensteuer Georgien 2026
Was bedeutet die Reform für Immobilieninvestoren?
Für private Immobilieninvestoren kann eine höhere Einkommensgrenze die laufenden Haltekosten reduzieren. Ob tatsächlich eine Entlastung eintritt, hängt jedoch von mehreren Faktoren ab:
- Höhe und Zusammensetzung des Familieneinkommens
- steuerliche Ansässigkeit
- Art und Marktwert des Eigentums
- private oder gesellschaftsrechtliche Eigentumsstruktur
- Anzahl der Immobilien
- Nutzung der Immobilien
- Anteil von Gebäude und Land
- kommunaler Steuersatz
- endgültige Befreiungsgrenze
- Übergangsregelung für 2026
Ein möglicher Steuervorteil sollte deshalb noch nicht in eine Renditeberechnung eingerechnet werden.
Für eine seriöse Investitionskalkulation sind neben der Property Tax auch Kaufpreis, Ausbau, Möblierung, Leerstand, Verwaltung, Instandhaltung, Währungsrisiken und die Besteuerung der Mieteinnahmen zu berücksichtigen. Einen aktuellen Marktvergleich bietet unsere Analyse der Immobilienpreise in Georgien 2026.
Auch der Standort beeinflusst die Wirtschaftlichkeit erheblich. Der Markt für Immobilien in Tiflis wird stärker von langfristiger, urbaner Wohnraumnachfrage getragen. Bei Immobilien in Batumi spielen dagegen Tourismus, Saisonalität, Betreiberqualität und laufende Managementkosten eine größere Rolle.
Was gilt für Immobilien im Eigentum einer Gesellschaft?
Die erste Reformstufe soll ausdrücklich nur natürliche Personen betreffen.
Für Unternehmen und andere kommerzielle Rechtsträger sollen die bisherigen Regelungen zunächst bestehen bleiben. Nach Angaben des Finanzministeriums ist die Reform der Unternehmensbesteuerung wesentlich komplexer und soll später separat beziehungsweise schrittweise erfolgen.
Das ist insbesondere für Investoren relevant, die Immobilien nicht persönlich, sondern über eine georgische LLC erwerben oder halten. Eine Erhöhung der persönlichen Einkommensgrenze darf nicht automatisch auf Gesellschaften übertragen werden.
Eine von einer LLC erworbene Immobilie gehört rechtlich der Gesellschaft und nicht unmittelbar dem Gesellschafter. Property Tax, Gewinnsteuer, Ausschüttungen, Buchhaltung und eine mögliche Aufenthaltsgenehmigung müssen deshalb gemeinsam betrachtet werden. Weitere Informationen enthält unser Beitrag über die georgische LLC, Immobilienbesitz und Residence Permit.
Was gilt für ausländische Immobilieneigentümer?
Die aktuellen Ankündigungen enthalten noch keine umfassende Sonderregelung für ausländische Eigentümer.
Bei internationalen Fällen muss unter anderem geprüft werden:
- ob die Person in Georgien steuerlich ansässig ist,
- welche georgischen und ausländischen Einkünfte berücksichtigt werden,
- welche Personen zum steuerlichen Familienkreis gehören,
- ob die Immobilie privat oder über eine Gesellschaft gehalten wird,
- ob Grund und Boden zum Eigentum gehören,
- und wie die endgültige Reform formuliert wird.
Die Eigentumsverhältnisse, Grundstückskategorie, Belastungen und Katasternummern sollten anhand eines aktuellen Registerauszugs geprüft werden. Wie das georgische Immobilienregister funktioniert, erklären wir ausführlich in unserem Wiki-Beitrag zum Public Registry Georgien.
Eine pauschale Aussage, nach der ausländische Eigentümer generell befreit oder immer steuerpflichtig seien, wäre nicht belastbar. Entscheidend sind die persönliche Steuerstellung, das Familieneinkommen, die Eigentumsstruktur und die konkrete Art des Vermögens.
Wer noch vor dem Erwerb steht, sollte außerdem den vollständigen Ablauf eines Immobilienkaufs in Georgien berücksichtigen.
Sollte der Property-Tax-Rechner bereits geändert werden?
Nein.
Solange die Änderung nicht verabschiedet und offiziell veröffentlicht wurde, muss ein Steuerrechner weiterhin die geltende Rechtslage mit der derzeitigen 40.000-GEL-Grenze abbilden.
Insbesondere sollte ein Rechner noch nicht:
- eine neue Grenze von 100.000 GEL verwenden,
- sämtliche Einkommen unterhalb einer vermuteten Grenze befreien,
- die bestehenden Steuersatzstufen verändern,
- Land in eine mögliche neue Befreiung einbeziehen,
- oder die Reform automatisch auf Unternehmen anwenden.
Empfohlener Aktualitätshinweis für den Steuerrechner
Wichtiger Hinweis – Stand 5. September 2026:
Die georgische Regierung bereitet eine Erhöhung der bisherigen 40.000-GEL-Einkommensgrenze für die Property Tax natürlicher Personen vor. Die Höhe der neuen Grenze und der genaue Zeitpunkt des Inkrafttretens wurden noch nicht beschlossen. Dieser Rechner bildet deshalb weiterhin die derzeit geltende Rechtslage ab.
Eine technische Änderung sollte erst vorgenommen werden, wenn:
- der vollständige Gesetzestext veröffentlicht ist,
- die neue Einkommensgrenze feststeht,
- die betroffenen Vermögensarten definiert sind,
- die Behandlung von Land geklärt ist,
- mögliche neue Steuersätze bekannt sind,
- das Inkrafttretensdatum feststeht,
- und die Übergangsregelung für 2026 ausgewertet wurde.
Häufige Fragen zur Property Tax in Georgien
Ist die 40.000-GEL-Grenze bereits abgeschafft?
Nein. Die Erhöhung ist politisch angekündigt, aber noch nicht gesetzlich verabschiedet und veröffentlicht. Bis zum Inkrafttreten einer Neuregelung bleibt die derzeitige Grenze von 40.000 GEL maßgeblich.
Wird die Grenze definitiv erhöht?
Der Erste Stellvertretende Finanzminister hat erklärt, dass die bestehenden Schwellen angepasst und die bisherige Entlastungsgrenze erhöht werden soll. Die politische Richtung ist damit klar. Rechtlich verbindlich wird die Erhöhung erst durch ein verabschiedetes und veröffentlichtes Gesetz.
Wie hoch wird die neue Einkommensgrenze?
Das ist noch nicht bekannt. Finanzministerium und Finance and Budget Committee beraten noch über die konkrete Höhe.
Wird die Grenze auf 100.000 GEL erhöht?
Eine Grenze von mindestens 100.000 GEL wurde öffentlich vorgeschlagen. Sie wurde aber bislang nicht als endgültige Regierungslösung bestätigt.
Wann soll der Gesetzentwurf vorliegen?
Die abschließenden Gespräche wurden für den 7. und 8. September 2026 angekündigt. Bis zum Ende der Woche vom 7. bis 11. September soll nach der veröffentlichten Planung eine endgültige Fassung für natürliche Personen mit dem Parlament abgestimmt sein.
Gilt die neue Regel bereits für das Steuerjahr 2026?
Das ist möglich und politisch beabsichtigt. Ein beschleunigtes parlamentarisches Verfahren soll eine Anwendung auf die im Jahr 2026 zu zahlenden Beträge ermöglichen. Verbindlich ist dies erst, wenn die Übergangsbestimmungen des Gesetzes vorliegen.
Betrifft die Reform auch Unternehmen?
Zunächst nicht. Die erste Reformstufe soll nur natürliche Personen betreffen. Die Besteuerung kommerzieller Rechtsträger soll später separat reformiert werden.
Gilt die Befreiung bis 40.000 GEL derzeit auch für Land?
Nein, nicht pauschal. Der Tax Code nimmt Land ausdrücklich von der allgemeinen einkommensabhängigen Befreiung aus. Für landwirtschaftliche und nichtlandwirtschaftliche Grundstücke gelten eigene Vorschriften.
Wann muss die Property-Tax-Erklärung abgegeben werden?
Der gesetzliche Regeltermin ist der 1. November. Da der 1. November 2026 auf einen Sonntag fällt, verschiebt sich die Frist nach der allgemeinen gesetzlichen Fristenregel grundsätzlich auf Montag, den 2. November 2026.
Wann muss die Property Tax bezahlt werden?
Der gesetzliche Regeltermin ist der 15. November. Da auch dieser Tag 2026 auf einen Sonntag fällt, verschiebt sich die Zahlungsfrist grundsätzlich auf Montag, den 16. November 2026.
Müssen Eigentümer jetzt handeln?
Eigentümer sollten ihre Unterlagen und Einkommensdaten vorbereiten, aber noch keine Berechnung auf eine vermutete neue Grenze umstellen. Entscheidend sind der endgültige Gesetzestext, das Inkrafttreten und die Übergangsregelung.
Reform sehr wahrscheinlich – Berechnung weiterhin nach geltendem Recht
Die Reform der Property Tax in Georgien ist innerhalb weniger Tage von einer allgemeinen Modellprüfung zu einer konkreten Gesetzesvorbereitung übergegangen.
Fest steht inzwischen:
- Die derzeitige 40.000-GEL-Grenze soll erhöht werden.
- Die erste Reformstufe betrifft natürliche Personen.
- Die Unternehmensbesteuerung bleibt zunächst unverändert.
- Der endgültige Entwurf soll kurzfristig fertiggestellt werden.
- Eine Anwendung noch im Jahr 2026 wird angestrebt.
Noch offen sind:
- die genaue Höhe der neuen Grenze,
- mögliche Änderungen der Steuersätze,
- die Behandlung von Land,
- die genaue Ausgestaltung für ausländische Eigentümer,
- das Inkrafttreten,
- und die Übergangsregelung für das laufende Steuerjahr.
Für Eigentümer und Immobilieninvestoren lautet die entscheidende Handlungsempfehlung daher:
Reform aufmerksam beobachten, aber Steuerrechner und Investitionskalkulation noch nicht auf eine neue Grenze umstellen.
Sie planen den Kauf einer Immobilie oder möchten Eigentumsstruktur, laufende Kosten und steuerliche Rahmenbedingungen vor einer Investition prüfen? Über unsere persönliche Beratung zu Immobilien in Georgien erhalten Sie deutschsprachige Unterstützung bei Standortauswahl, Due Diligence, Kaufabwicklung und Verwaltung.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts- oder Steuerberatung. Die konkrete steuerliche Behandlung hängt von der persönlichen Steuerstellung, dem Familieneinkommen, der Eigentumsstruktur, der Art des Vermögens und der jeweils geltenden Gesetzesfassung ab.
Quellen und weiterführende Informationen
- Tax Code of Georgia – offizielle konsolidierte Gesetzesfassung
Rechtsgrundlage für Property Tax, Familieneinkommen, Steuersätze, Befreiungen, Landbesteuerung sowie Erklärungs- und Zahlungsfristen. - Georgian Revenue Service – Steuerinformationen für natürliche Personen
Offizielle Informationen der georgischen Steuerbehörde zu Property Tax, Einkommensteuer und steuerlichen Pflichten natürlicher Personen. - BM.ge: GEL 40,000 Property Tax Threshold to Change – Kakauridze
Bericht zur angekündigten Erhöhung der Schwelle, zum Zeitplan der Reform und zu den Property-Tax-Einnahmen des Jahres 2025. - 1TV Georgia: Property-Tax-Reform zunächst nur für natürliche Personen
Bericht zu den Aussagen des stellvertretenden Finanzministers, zum beschleunigten Verfahren und zur späteren Reform für Unternehmen. - Interpressnews: Georgische Originalmeldung zu den Aussagen von Giorgi Kakauridze
Georgischsprachiger Bericht über die geplante Reform für natürliche Personen und die mögliche Anwendung auf 2026 zu zahlende Beträge. - PwC Worldwide Tax Summaries: Georgia – Individual – Other Taxes
Fachliche Übersicht zur derzeitigen Property Tax natürlicher Personen, zur 40.000-GEL-Grenze und zur gesonderten Besteuerung von Land.