
Immobilie in Georgien auf Raten kaufen
Immobilie in Georgien auf Raten kaufen: Chancen und Risiken der Bauträgerfinanzierung
Stand: August 2026
Eine Immobilie in Georgien auf Raten zu kaufen, erscheint auf den ersten Blick ausgesprochen attraktiv: geringe Anzahlung, keine sofortige Hypothek, häufig kein georgischer Einkommensnachweis und teilweise sogar eine beworbene Finanzierung ohne Zinsen.
Tatsächlich haben interne Ratenzahlungsmodelle den georgischen Neubauimmobilienmarkt stark verändert. Sie ermöglichen ausländischen Käufern den Erwerb einer Wohnung, ohne bereits zu Beginn den vollständigen Kaufpreis überweisen oder einen Immobilienkredit bei einer georgischen Bank aufnehmen zu müssen.
Doch eine Bauträger-Ratenzahlung ist nicht automatisch mit einer regulierten Bankfinanzierung vergleichbar. Sie verlagert wesentliche Risiken von der Bank auf den Käufer. Statt eines Kreditinstituts, das Bonität, Objektwert, Projektunterlagen und Sicherheiten prüft, stehen häufig nur der Käufer, der Bauträger und ein vom Bauträger vorbereiteter Vertrag gegenüber.
Die entscheidende Frage lautet deshalb nicht nur:
Kann ich die monatlichen Raten bezahlen?
Mindestens ebenso wichtig ist:
Kann der Bauträger das Projekt aus eigenen Mitteln und gesicherter Finanzierung fertigstellen, wenn die Vorverkäufe zurückgehen oder andere Käufer ihre Raten nicht mehr zahlen?
Das Wichtigste in Kürze
Eine Immobilie in Georgien auf Raten zu kaufen, kann eine sinnvolle Investitionsstrategie sein, wenn der Bauträger wirtschaftlich solide, das Grundstück rechtlich geprüft und der Vertrag ausgewogen gestaltet ist.
Die wichtigsten Grundsätze:
- Eine Reservierung oder ein Vorvertrag macht den Käufer noch nicht automatisch zum Eigentümer.
- Eigentum an einer Immobilie entsteht grundsätzlich erst mit der Eintragung im georgischen Immobilienregister.
- Der Vorvertrag sollte möglichst durch eine Vorregistrierung im Immobilienregister gesichert werden.
- Eine geringe Anzahlung ist bequem, kann aber auf eine starke Abhängigkeit des Projekts von laufenden Käuferzahlungen hinweisen.
- Eine beworbene Null-Prozent-Finanzierung kann durch einen höheren Ratenkaufpreis, einen fehlenden Barzahlungsrabatt oder zusätzliche Gebühren finanziert werden.
- Eine hohe Schlussrate birgt das Risiko, dass die geplante Bankfinanzierung bei Fertigstellung nicht oder nur teilweise bewilligt wird.
- Grundstückshypotheken, fehlende Freigabemechanismen und unklare Rückzahlungsregeln gehören zu den größten versteckten Risiken.
- Jede Wohnung, jeder Bauträger und jeder Vertrag muss einzeln geprüft werden.
Warum Bauträger-Ratenzahlungen in Georgien so wichtig geworden sind
Interne Ratenzahlungen sind in Georgien längst kein Randprodukt mehr. Sie gehören insbesondere bei Neubauwohnungen in Tiflis und Batumi zu den wichtigsten Verkaufsinstrumenten der Bauträger.
Für die ersten zehn Monate des Jahres 2025 wurde berichtet, dass ein großer Teil der Neubauwohnungen in Tiflis über interne Zahlungspläne der Bauträger verkauft wurde. Bankhypotheken machten demnach nur einen vergleichsweise kleinen Teil der unmittelbar abgeschlossenen Käufe aus. Auch in Batumi spielen Bauträger-Ratenzahlungen eine bedeutende Rolle.
Am 3. August 2026 erklärte der Geschäftsführer des Bauträgers Ibercompany, interne Ratenzahlungen stellten derzeit aus seiner Sicht noch kein wesentliches systemisches Risiko dar. Die Ausfallquote im eigenen Ratenportfolio liege bei ungefähr einem Prozent.
In frühen Projektphasen könnten allerdings bis zu 90 Prozent der Verkäufe über vom Bauträger angebotene Zahlungspläne erfolgen. Bei bereits weiter fortgeschrittenen Projekten des Unternehmens würden gegenwärtig etwa 30 Prozent der Verkäufe intern finanziert. Die übrigen Verkäufe entfielen auf Bankfinanzierungen oder direkte Zahlungen.
Diese Angaben beziehen sich auf einen einzelnen Bauträger. Sie können deshalb nicht auf den gesamten georgischen Immobilienmarkt übertragen werden.
Für eine umfassende Bewertung fehlen bislang belastbare Gesamtmarktdaten, unter anderem zu:
- der Zahl laufender Ratenverträge,
- den durchschnittlichen Laufzeiten,
- den vereinbarten Anzahlungen,
- der Höhe späterer Schlussraten,
- der tatsächlichen Ausfallquote,
- der Anschlussfinanzierung durch Banken,
- der Rückabwicklung gekündigter Verträge,
- der Abhängigkeit einzelner Projekte von neuen Vorverkäufen.
Auch internationale Finanzinstitutionen beobachten die Entwicklung. Die quasi-hypothekarische Finanzierung durch Bauträger ist in Georgien deutlich gewachsen. Gleichzeitig werden Bauträger bislang nicht ohne Weiteres wie klassische Finanzintermediäre behandelt.
Das bedeutet nicht, dass interne Ratenzahlungen grundsätzlich gefährlich sind. Käufer sollten jedoch nicht dasselbe regulatorische Sicherheitsniveau erwarten wie bei einem gewöhnlichen Bankdarlehen.
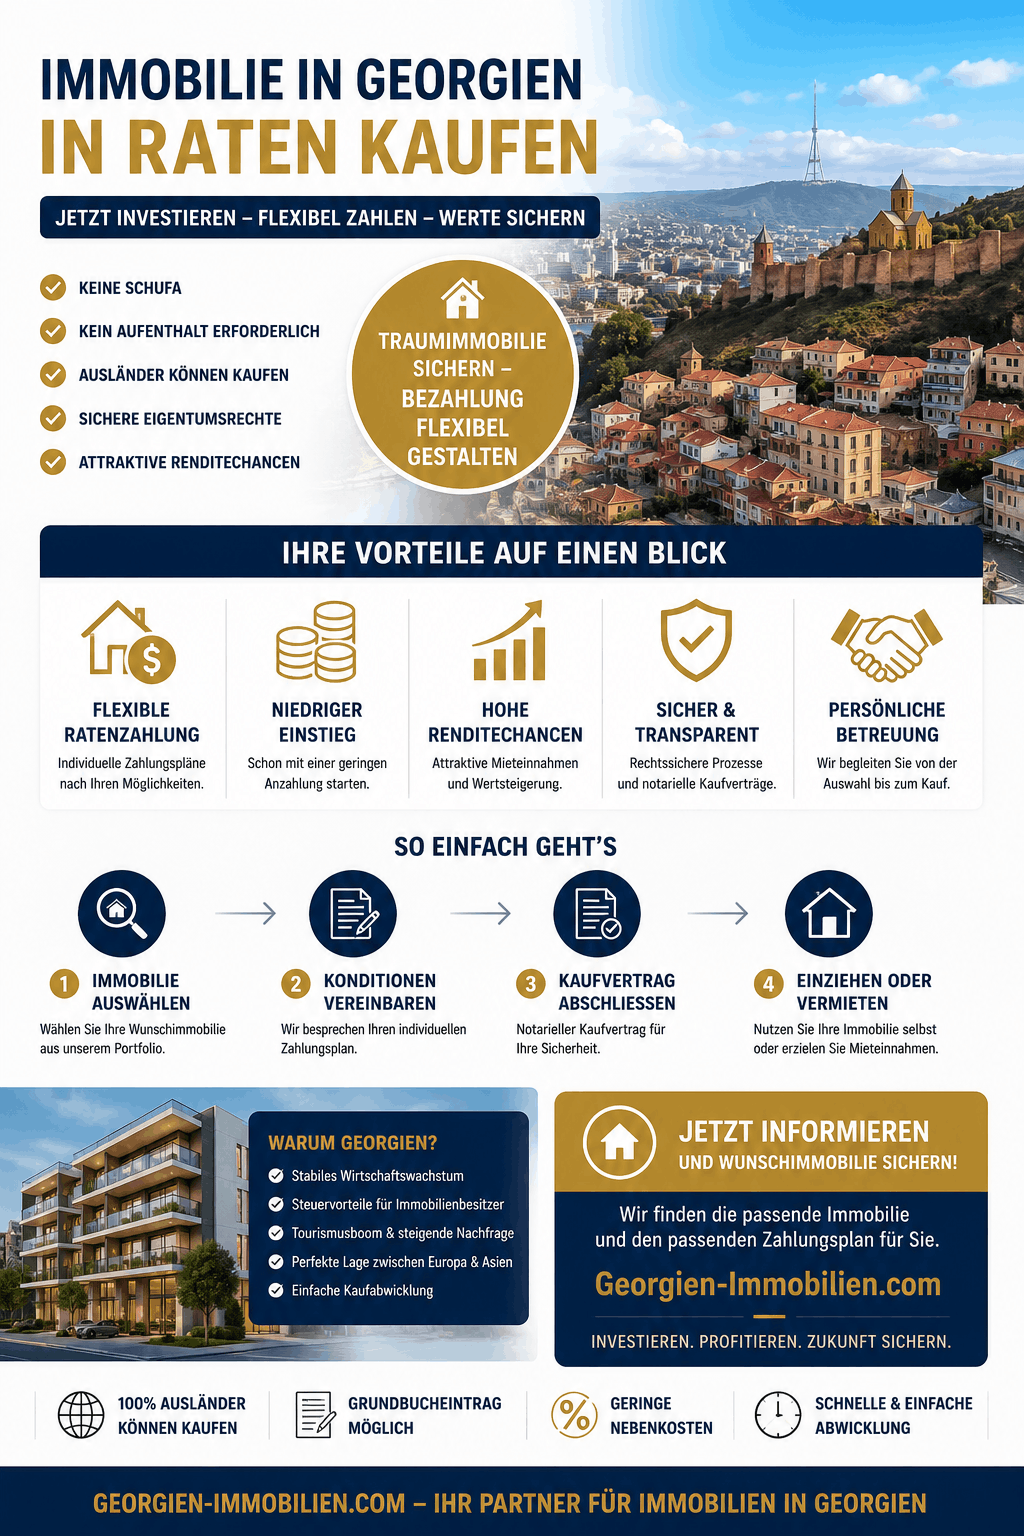
Immobilie Georgien Ratenzahlung Infografik
Wie funktioniert die Ratenzahlung bei einem georgischen Bauträger?
Die genaue Gestaltung unterscheidet sich von Projekt zu Projekt. Ein typischer Ablauf besteht aus mehreren Stufen.
1. Auswahl und Reservierung der Wohnung
Der Käufer wählt eine Wohnung nach Lage, Etage, Ausrichtung, Größe und Ausbaustandard aus. Anschließend verlangt der Bauträger häufig eine Reservierungsgebühr.
Diese kann einige Hundert oder mehrere Tausend US-Dollar betragen. Entscheidend ist, ob die Reservierungsgebühr:
- auf den Kaufpreis angerechnet wird,
- vollständig zurückzahlbar ist,
- bei Ablehnung des späteren Vertrags erstattet wird,
- bei nicht fristgerechter Unterzeichnung verfällt,
- bereits vor der rechtlichen Prüfung verlangt wird.
Eine Reservierung sollte keine endgültige wirtschaftliche Bindung auslösen, bevor Grundbuch, Bauträger, Baugenehmigung und Vertragsentwurf geprüft wurden.
Besonders problematisch sind Reservierungsvereinbarungen, bei denen der Käufer sofort einen nicht erstattungsfähigen Betrag zahlen soll, der eigentliche Bauträgervertrag aber erst später vorgelegt wird.
2. Unterzeichnung des Vorvertrags
Bei noch nicht fertiggestellten Wohnungen wird häufig zunächst ein Vorvertrag abgeschlossen. Darin verpflichtet sich der Bauträger, die Wohnung zu errichten und später auf den Käufer zu übertragen. Der Käufer verpflichtet sich im Gegenzug zur Zahlung der vereinbarten Raten.
Der Vertrag muss die Wohnung eindeutig bezeichnen. Dazu gehören mindestens:
- Projekt und Gebäude,
- Katasternummer des Grundstücks,
- Gebäudeteil oder Block,
- Etage und Wohnungsnummer,
- geplante Wohnfläche,
- Grundriss,
- Ausrichtung,
- Balkon oder Terrasse,
- Ausbaustandard,
- Keller oder Stellplatz,
- Kaufpreis,
- Zahlungswährung,
- Zahlungsplan,
- Fertigstellungstermin,
- Übergabetermin,
- Zeitpunkt der Eigentumsregistrierung.
Ein bloßer Marketinggrundriss ohne verbindliche Zuordnung reicht für eine sichere Investition nicht aus.
3. Zahlung der Anzahlung
Nach der Vertragsunterzeichnung wird die Anzahlung fällig. Sie kann je nach Projekt, Bauphase und Verkaufsstrategie sehr unterschiedlich ausfallen.
Die Anzahlung ist normalerweise nicht automatisch durch ein geschütztes Treuhandkonto abgesichert. Wird sie direkt auf das Geschäftskonto des Bauträgers überwiesen, kann sie dem Unternehmen grundsätzlich für seine laufende Tätigkeit zur Verfügung stehen.
Der Käufer sollte deshalb klären:
- Auf welches Konto wird gezahlt?
- Gehört das Konto der Projektgesellschaft?
- Ist das Konto einem konkreten Bauprojekt zugeordnet?
- Kontrolliert eine finanzierende Bank die Mittelverwendung?
- Gibt es einen Treuhand- oder Sicherungsmechanismus?
- Werden Käufergelder möglicherweise für andere Projekte verwendet?
4. Monatliche oder projektbezogene Raten
Die verbleibenden Zahlungen werden entweder:
- monatlich,
- quartalsweise,
- nach einem festen Kalender,
- nach Baufortschritt,
- nach Erreichen bestimmter Bauabschnitte,
- als Kombination aus laufenden Raten und Schlusszahlung
geleistet.
Für den Käufer ist ein baufortschrittsabhängiger Zahlungsplan grundsätzlich sicherer als ein rein kalendarischer Plan. Bei einem kalenderabhängigen Modell können hohe Teile des Kaufpreises fällig werden, obwohl sich die Baustelle erheblich verspätet hat.
Allerdings muss auch bei einem baufortschrittsabhängigen Modell eindeutig geregelt sein, wer den Baufortschritt feststellt. Der Bauträger sollte nicht allein entscheiden dürfen, ob ein bestimmter Bauabschnitt erreicht wurde.
5. Fertigstellung und mögliche Bankfinanzierung
Viele Ratenmodelle sind lediglich als Zwischenfinanzierung bis zur Fertigstellung gedacht. Sobald die Wohnung rechtlich registrierbar und für Banken finanzierbar ist, soll der Käufer die verbleibende Schlussrate durch Eigenkapital oder eine Hypothek ablösen.
Genau hier liegt eines der größten Risiken: Der Bauträger kann nicht garantieren, dass eine Bank dem Käufer zwei oder drei Jahre später tatsächlich einen Kredit gewährt.
Verändern sich Einkommen, Alter, Zinssätze, Bankrichtlinien, Wechselkurse oder Objektbewertung, kann eine Finanzierung abgelehnt oder nur in geringerer Höhe bewilligt werden.
Auch die persönliche Situation des Käufers kann sich verändern:
- Verlust des Arbeitsplatzes,
- geringeres Einkommen,
- gesundheitliche Probleme,
- zusätzliche Kreditverpflichtungen,
- Trennung oder Scheidung,
- Renteneintritt,
- geänderte steuerliche Situation,
- verschlechterte Bonität.
Eine Schlussrate sollte deshalb nicht allein auf der Hoffnung beruhen, später problemlos einen Bankkredit zu erhalten.
6. Eigentumsregistrierung und Übergabe
Nach vollständiger Zahlung und Erfüllung der vertraglichen Voraussetzungen wird das Eigentum auf den Käufer übertragen und im georgischen Immobilienregister eingetragen.
Die folgenden Zeitpunkte sind jedoch nicht automatisch identisch:
- bauliche Fertigstellung,
- technische Abnahme,
- Inbetriebnahme des Gebäudes,
- Anschluss an Strom, Wasser und Abwasser,
- Schlüsselübergabe,
- Bezugsfertigkeit,
- Eigentumsregistrierung,
- Beginn des Gebäudemanagements,
- Freigabe bestehender Grundstückshypotheken.
Der Vertrag muss deshalb genau definieren, wann die Immobilie als fertiggestellt und ordnungsgemäß übergeben gilt.
Ist die Bauträger-Ratenzahlung rechtlich ein Kredit?
Wirtschaftlich ähnelt die Konstruktion einer Finanzierung. Rechtlich muss sie jedoch nicht wie ein klassischer Kredit behandelt werden.
Ein gewöhnlicher Ratenkauf setzt grundsätzlich voraus, dass eine Sache übergeben und der Preis anschließend in Teilzahlungen beglichen wird. Bei vielen Off-Plan-Immobilien ist der Ablauf umgekehrt: Der Käufer zahlt über Monate oder Jahre, bevor die Wohnung fertiggestellt, übergeben und als Eigentum registriert wird.
Deshalb darf nicht ungeprüft angenommen werden, dass sämtliche gesetzlichen Regeln über einen klassischen Ratenkauf automatisch auf jeden Bauträgervertrag anwendbar sind.
Maßgeblich sind insbesondere:
- der konkrete Vertragsaufbau,
- die wirtschaftliche Funktion der Zahlungen,
- der Zeitpunkt der Übergabe,
- der Zeitpunkt der Eigentumsregistrierung,
- die Ausgestaltung der Verzugsfolgen,
- die vereinbarten Gebühren,
- die Frage, ob ein Verbraucher oder ein gewerblicher Investor kauft.
Für Käufer kann diese Unterscheidung erhebliche Bedeutung haben. Sie beeinflusst möglicherweise:
- welche Zins- und Gebührenregeln gelten,
- welche Rückabwicklungsrechte bestehen,
- wie Fremdwährungsklauseln behandelt werden,
- welche Informationspflichten einzuhalten sind,
- ob verbraucherschützende Vorschriften eingreifen,
- welche Vertragsstrafen zulässig sind.
Der Vertrag sollte daher nicht nur übersetzt, sondern von einem unabhängigen georgischen Rechtsanwalt rechtlich eingeordnet werden.
Welche Anzahlungen sind bei georgischen Bauträgern üblich?
Einen gesetzlich oder marktweit einheitlichen Anzahlungsbetrag gibt es nicht. Die Angebote reichen von relativ hohen Anfangszahlungen bis zu Sondermodellen ohne Anzahlung.
Am Markt finden sich beispielsweise Modelle mit:
- keiner Anzahlung,
- zehn Prozent Anzahlung,
- 20 Prozent Anzahlung,
- 30 Prozent Anzahlung,
- hohen Anfangszahlungen und kleinen Monatsraten,
- niedrigen Anfangszahlungen und großer Schlussrate.
Aktuelle Projektangebote einzelner Bauträger nennen beispielsweise Mindestanzahlungen von zehn Prozent und interne Zahlungsmodelle ohne nominelle Zinsen bis zum Ende der Bauzeit. Andere Angebote werben mit langen Laufzeiten, keinem Einkommensnachweis oder fehlender Anzahlung.
Solche Angebote sind projektbezogene Marketingkonditionen. Sie dürfen nicht als repräsentativer Durchschnittswert für den gesamten georgischen Immobilienmarkt verstanden werden.
Was die Höhe der Anzahlung über das Risiko aussagt
| Anzahlung | Vorteil für den Käufer | Mögliche Risiken |
|---|---|---|
| 0 bis 10 Prozent | Sehr geringer sofortiger Kapitalbedarf | Niedrige Einstiegshürde kann spekulative Käufe und hohe Abhängigkeit von Anschlusszahlungen fördern |
| 20 bis 30 Prozent | Ausgewogenes Verhältnis zwischen Kapitalbindung und laufenden Raten | Anzahlung bleibt gefährdet, wenn sie nicht abgesichert ist |
| 30 bis 50 Prozent | Niedrigere Monats- oder Schlussrate | Hoher Kapitalbetrag ist bereits vor Fertigstellung dem Bauträgerrisiko ausgesetzt |
| Über 50 Prozent | Geringerer späterer Finanzierungsbedarf | Käufer trägt einen sehr großen Teil des Projekt- und Insolvenzrisikos |
Eine hohe Anzahlung macht ein Projekt nicht automatisch sicher. Sie reduziert zwar den späteren Finanzierungsbedarf, erhöht aber das Kapital, das vor Fertigstellung und Eigentumsübertragung gefährdet sein kann.
Entscheidend ist deshalb nicht nur die Höhe der Anzahlung, sondern auch:
- wem das Geld zufließt,
- wofür es verwendet werden darf,
- ob die Käuferposition registriert wird,
- ob das Grundstück belastet ist,
- wie die Rückzahlung geregelt ist,
- ob der Bau unabhängig von weiteren Verkäufen finanziert werden kann.
Ratenzahlung, Hypothek oder Barzahlung: Was ist besser?
| Kriterium | Bauträger-Ratenzahlung | Bankhypothek | Bar- oder Direktzahlung |
|---|---|---|---|
| Sofortiger Kapitalbedarf | Häufig niedrig | Eigenkapital erforderlich | Sehr hoch |
| Einkommensprüfung | Beim Bauträger teilweise vereinfacht | Umfassende Bankprüfung | Nicht erforderlich |
| Laufzeit | Häufig bis zur Fertigstellung, teilweise länger | Meist langfristig | Keine Finanzierung |
| Ausgewiesene Zinsen | Teilweise null Prozent | Bankzinsen und Gebühren | Keine |
| Kaufpreis | Möglicherweise höher als der Barpreis | Vom Kaufvertrag abhängig | Häufig Rabatt möglich |
| Projektprüfung | Vor allem Aufgabe des Käufers | Teilweise zusätzliche Bankprüfung | Vollständig Aufgabe des Käufers |
| Eigentumsregistrierung | Je nach Modell häufig erst später | Bei registrierbarem Objekt meist im Zusammenhang mit Kauf und Hypothek | Bei registrierbarem Objekt unmittelbar möglich |
| Hauptgefahr | Bauträger-, Vertrags-, Fertigstellungs- und Schlussratenrisiko | Zins-, Bonitäts- und Währungsrisiko | Hohe Kapitalbindung und weiterhin bestehendes Objektrisiko |
Wann eine Ratenzahlung sinnvoll sein kann
Eine Bauträgerfinanzierung kann interessant sein, wenn:
- der Käufer ausreichend Eigenkapital besitzt, es aber schrittweise einsetzen möchte,
- die Raten problemlos aus laufenden Einnahmen bezahlt werden können,
- keine zwingende Bankfinanzierung der Schlussrate benötigt wird,
- der Bauträger nachweislich solide finanziert ist,
- der Vorvertrag registriert werden kann,
- das Grundstück nicht problematisch belastet ist,
- die Zahlungen an überprüfbare Baufortschritte gekoppelt sind,
- der Ratenkaufpreis gegenüber dem Barpreis wirtschaftlich vertretbar ist,
- der Käufer auch Verzögerungen finanziell überstehen kann.
Problematisch wird das Modell, wenn der Käufer nur deshalb kaufen kann, weil weder die Anzahlung noch die spätere Schlussrate realistisch finanziert sind.
Warum bieten georgische Bauträger eigene Finanzierungen an?
Bauträger-Ratenzahlungen erfüllen mehrere Funktionen gleichzeitig.
Sie erhöhen die Zahl potenzieller Käufer
Viele internationale Interessenten besitzen genügend Einkommen oder Vermögen, erfüllen aber nicht sofort die Bedingungen einer georgischen Bank.
Andere möchten:
- keine umfangreichen Einkommensnachweise vorlegen,
- zunächst keine Hypothek aufnehmen,
- Kapital nicht vollständig auf einmal überweisen,
- den Kaufpreis über die Bauzeit verteilen,
- ihre Liquidität für weitere Investitionen erhalten.
Der Bauträger kann den Verkaufsprozess dadurch beschleunigen.
Sie ermöglichen Verkäufe in frühen Bauphasen
Eine noch nicht fertiggestellte und nicht vollständig registrierte Wohnung kann für eine Bank schwerer finanzierbar sein. Der interne Zahlungsplan überbrückt den Zeitraum bis zur Fertigstellung.
Der Bauträger beginnt dadurch bereits während der Planungs- oder Rohbauphase mit dem Verkauf.
Sie finanzieren mittelbar den Baufortschritt
Vorverkäufe und laufende Käuferzahlungen können einen Teil der Baukosten decken. Das ist im Projektentwicklungsgeschäft nicht ungewöhnlich.
Riskant wird die Konstruktion, wenn die Fertigstellung überwiegend davon abhängt, dass:
- ständig weitere Wohnungen verkauft werden,
- bestehende Käufer ihre Raten vollständig weiterzahlen,
- keine größeren Baukostensteigerungen auftreten,
- keine Verzögerungen entstehen,
- die Bankfinanzierung nicht gekürzt wird.
Sinkt der Absatz deutlich, kann eine Finanzierungslücke entstehen.
Sie stabilisieren den Absatz
Ratenmodelle erweitern die effektive Nachfrage. Dadurch können auch Käufer Verträge abschließen, die den Kaufpreis nicht sofort bezahlen und zum Vertragszeitpunkt keinen Bankkredit erhalten würden.
Das kann den Immobilienmarkt in schwächeren Phasen stabilisieren. Gleichzeitig besteht die Gefahr, dass die tatsächliche Nachfrage überschätzt wird, weil ein Teil der Käufer nur durch sehr niedrige Einstiegshürden in den Markt gelangt.
Sie ermöglichen höhere Verkaufspreise
Ein Käufer achtet bei einer niedrigen monatlichen Rate häufig weniger stark auf den vollständigen Kaufpreis.
Der Bauträger kann dadurch:
- einen höheren Listenpreis durchsetzen,
- den Barzahlungsrabatt entfallen lassen,
- Zusatzgebühren verlangen,
- einen Teil der Finanzierungskosten im Kaufpreis verstecken.
Immobilie in Georgien auf Raten kaufen
Warum null Prozent Zinsen nicht automatisch kostenlos bedeutet
Der Begriff „zinsfreie Ratenzahlung“ darf nicht mit „kostenlose Finanzierung“ gleichgesetzt werden.
Der wirtschaftliche Preis einer Bauträgerfinanzierung kann sich aus mehreren Bestandteilen zusammensetzen:
- höherer Ratenkaufpreis,
- entfallender Barzahlungsrabatt,
- Reservierungsgebühren,
- Bearbeitungsgebühren,
- Gebühren für Vertragsänderungen,
- Gebühren bei Übertragung des Vertrags,
- Verzugszinsen,
- Vertragsstrafen,
- Fremdwährungsrisiken,
- hohe Schlussrate,
- zusätzliche Kosten einer späteren Bankfinanzierung.
Ein Bauträger kann gleichzeitig null Prozent Zinsen und einen günstigeren Preis bei vollständiger Direktzahlung anbieten. Der entgangene Barzahlungsrabatt ist dann wirtschaftlich ein Finanzierungspreis, auch wenn er im Vertrag nicht als Zins bezeichnet wird.
Käufer sollten deshalb immer drei Beträge schriftlich anfordern:
- den vollständigen Barzahlungspreis,
- den vollständigen Ratenkaufpreis,
- sämtliche Gebühren bis zur Eigentumsregistrierung und Übergabe.
Erst die Differenz zeigt, was die Finanzierung tatsächlich kostet.
Wann wird der Käufer Eigentümer der Wohnung?
Dies ist einer der wichtigsten Punkte des gesamten Kaufs.
Die bloße Zahlung einer Anzahlung, die Unterzeichnung einer Reservierungsvereinbarung oder der Abschluss eines Vorvertrags begründet nicht automatisch das volle Eigentum an der Wohnung.
Eigentum an einer georgischen Immobilie entsteht grundsätzlich erst durch die Eintragung des Eigentumsrechts im Immobilienregister.
Solange der Bauträger oder die Projektgesellschaft als Eigentümer registriert ist, besitzt der Käufer möglicherweise nur einen vertraglichen Anspruch auf die spätere Übertragung.
Das kann erhebliche Folgen haben:
- Die Immobilie kann weiterhin Teil des Vermögens des Bauträgers sein.
- Das Grundstück oder Gebäude kann mit einer Hypothek belastet werden.
- Gläubiger des Bauträgers können Rechte geltend machen.
- Eine Insolvenz kann die Fertigstellung und Eigentumsübertragung erschweren.
- Ein späterer Verkauf durch den Käufer kann von der Zustimmung des Bauträgers abhängen.
- Die Rechtsposition des Käufers kann gegenüber einer finanzierenden Bank schwächer sein.
Der Vertrag muss daher ausdrücklich regeln:
- zu welchem Zeitpunkt die Eigentumsregistrierung erfolgt,
- welche Voraussetzungen dafür erfüllt werden müssen,
- wer die Registrierung beantragt,
- wer die Gebühren trägt,
- wie lange die Registrierung dauern darf,
- ob vorher bestehende Belastungen gelöscht werden,
- welche Folgen eine verzögerte Registrierung hat.
Sollte der Vorvertrag im georgischen Grundbuch registriert werden?
Grundsätzlich sollte eine Vorregistrierung des Käuferrechts immer geprüft und nach Möglichkeit umgesetzt werden.
Eine wirksame Vorregistrierung kann verhindern, dass später ein anderes, mit dem Käuferrecht unvereinbares Recht an derselben Immobilie registriert wird. Sie ist jedoch kein vollständiger Ersatz für die endgültige Eigentumsregistrierung.
Die Vorregistrierung sollte mindestens sicherstellen
- eindeutige Zuordnung der konkreten Wohnung,
- Bezug zum Grundstück und Gebäude,
- genaue Identifikation des Käufers,
- Kaufpreis und Zahlungsplan,
- Verpflichtung zur späteren Eigentumsübertragung,
- ausreichende Laufzeit der Vorregistrierung,
- keine einseitige Löschungsmöglichkeit des Bauträgers,
- keine vertragliche Ausnahme für widersprechende Belastungen,
- Regelung für spätere Änderungen der Wohnungsnummer oder Fläche.
Eine Vorregistrierung ist besonders wertvoll, wenn das Projekt noch nicht fertiggestellt ist.
Sie darf jedoch nicht ungeprüft mit einer deutschen Auflassungsvormerkung gleichgesetzt werden. Wirkung, Umfang, Rang und Löschungsmöglichkeiten richten sich nach georgischem Recht und dem konkreten Vertragsinhalt.
Kann der Bauträger die Wohnung ein zweites Mal verkaufen?
Ein vertragswidriger Mehrfachverkauf kann nie allein durch Vertrauen ausgeschlossen werden.
Bei einer ordnungsgemäßen Vorregistrierung kann die Eintragung eines späteren, widersprechenden Rechts erschwert oder verhindert werden. Ohne Vorregistrierung hängt der Schutz des Käufers wesentlich stärker von seinen vertraglichen Ansprüchen und deren späterer Durchsetzbarkeit ab.
Der Vertrag sollte deshalb nicht lediglich versprechen, dass die Wohnung „reserviert“ sei. Das Käuferrecht sollte nach Möglichkeit registerrechtlich gesichert werden.
Zusätzlich sollte geprüft werden:
- Ist die Wohnung bereits einem anderen Käufer zugeordnet?
- Bestehen Vorregistrierungen anderer Personen?
- Wurde die Wohnungsnummer im Projekt geändert?
- Kann der Bauträger die Wohnung ohne Zustimmung austauschen?
- Darf der Bauträger bei Zahlungsverzug sofort neu verkaufen?
- Wann wird die Vorregistrierung gelöscht?
Welche Unterlagen müssen vor der Unterschrift geprüft werden?
1. Aktueller Registerauszug des Grundstücks
Der Auszug muss zeigen:
- wer als Eigentümer eingetragen ist,
- ob die Vertragspartei mit dem Eigentümer übereinstimmt,
- welche Katasternummer das Grundstück besitzt,
- ob Hypotheken bestehen,
- ob Pfändungen oder sonstige Beschränkungen eingetragen sind,
- ob Nutzungs- oder Wegerechte bestehen,
- ob bereits Käuferrechte registriert wurden.
Ein Registerauszug sollte unmittelbar vor Vertragsabschluss erneut abgerufen werden. Ein mehrere Monate altes Dokument reicht nicht aus.
2. Identität der Projektgesellschaft
Viele Bauträger errichten für jedes Projekt eine eigene Gesellschaft. Der bekannte Markenname muss deshalb nicht identisch mit dem rechtlichen Vertragspartner sein.
Zu prüfen sind:
- vollständiger Firmenname,
- Unternehmensnummer,
- registrierter Geschäftsführer,
- Gesellschafterstruktur,
- Gründungsdatum,
- wirtschaftliche Verbindung zur Bauträgermarke,
- Eigentum am Grundstück,
- frühere Projekte,
- laufende Rechtsstreitigkeiten,
- finanzielle Verpflichtungen der Projektgesellschaft.
Besondere Vorsicht ist erforderlich, wenn der Kaufpreis an eine andere Gesellschaft, einen Vermittler oder ein Privatkonto überwiesen werden soll.
3. Baugenehmigung und genehmigte Planung
Die vorhandene Genehmigung muss zum tatsächlich beworbenen Projekt passen.
Geprüft werden sollten unter anderem:
- genehmigte Geschosszahl,
- Gebäudenutzung,
- Anzahl der Gebäudeteile,
- genehmigte Flächen,
- Stellplätze,
- technische Infrastruktur,
- eventuelle Planänderungen,
- Bedingungen der Genehmigung,
- Fristen,
- aktueller Projektstatus.
Ein eindrucksvolles Rendering ist kein Nachweis dafür, dass das beworbene Gebäude in dieser Form genehmigt wurde.
4. Belastungen des Grundstücks
Eine Grundstückshypothek ist bei finanzierten Bauprojekten nicht ungewöhnlich. Sie wird jedoch zum zentralen Risiko, wenn die finanzierende Bank keine verbindliche Freigabe einzelner Wohnungen zusagt.
Der Käufer benötigt eine nachvollziehbare Antwort auf folgende Fragen:
- Welche Bank oder welcher Gläubiger besitzt die Hypothek?
- Welche Forderungen werden damit gesichert?
- Erfasst die Hypothek das gesamte Grundstück?
- Erfasst sie auch das entstehende Gebäude?
- Unter welchen Bedingungen wird die gekaufte Wohnung freigegeben?
- Fließen Käuferzahlungen auf ein von der Bank kontrolliertes Konto?
- Liegt eine individuelle Freigabezusage für die Wohnung vor?
- Erfolgt die Freigabe vor oder erst nach vollständiger Kaufpreiszahlung?
- Was geschieht, wenn der Bauträger seine Bankverbindlichkeiten nicht erfüllt?
Eine allgemeine Erklärung des Verkäufers, die Hypothek werde später gelöscht, genügt nicht.
5. Finanzierung des Gesamtprojekts
Käufer sollten sich nicht ausschließlich für ihre eigene Ratenhöhe interessieren. Entscheidend ist die gesamte Kapitalstruktur des Projekts.
Zu klären ist:
- Wie hoch ist der Eigenkapitalanteil des Bauträgers?
- Besteht eine verbindliche Bankfinanzierung?
- Welcher Anteil der Baukosten wird aus Vorverkäufen finanziert?
- Wie viele Wohnungen sind verkauft?
- Wie viele Wohnungen sind tatsächlich bezahlt?
- Was passiert bei einem deutlichen Rückgang weiterer Verkäufe?
- Werden Käufergelder ausschließlich für dieses Projekt verwendet?
- Gibt es ein separates Projektkonto?
- Besteht ein Treuhandmechanismus?
- Werden Mittel zwischen verschiedenen Bauvorhaben verschoben?
- Reicht die vorhandene Finanzierung auch bei Kostensteigerungen?
Je stärker die Fertigstellung von neuen Vorverkäufen abhängt, desto größer ist das Risiko einer Finanzierungslücke.
Was passiert, wenn der Käufer eine Rate nicht bezahlen kann?
Die Folgen ergeben sich vor allem aus dem Vertrag.
Möglich sind:
- Mahnung,
- kurze Nachfrist,
- Verzugszinsen,
- tägliche oder monatliche Vertragsstrafe,
- sofortige Fälligkeit weiterer Raten,
- Beendigung des Vertrags,
- Einbehalt eines Teils der geleisteten Zahlungen,
- Weiterverkauf der Wohnung,
- Rückzahlung erst nach erfolgreichem Weiterverkauf,
- Abzug von Vertriebs- oder Verwaltungskosten.
Besonders gefährlich sind Klauseln, nach denen der Bauträger den Vertrag bereits nach einer kurzen Verspätung kündigen und einen großen Teil der geleisteten Zahlungen einbehalten darf.
Der Vertrag sollte deshalb mindestens enthalten:
- eine schriftliche Mahnung,
- eine realistische Nachfrist,
- eine Obergrenze für Vertragsstrafen,
- eine genaue Berechnung der Rückzahlung,
- eine feste Rückzahlungsfrist,
- eine nachvollziehbare Abrechnung,
- das Recht zur Übertragung auf einen Ersatzkäufer,
- Regelungen für Krankheit, Todesfall oder sonstige Härtefälle.
Außerdem sollte geklärt werden, ob der Käufer eine Rate verschieben oder den Zahlungsplan anpassen kann, wenn sich auch das Bauprojekt verspätet.
Greift der georgische Verbraucherschutz?
Der georgische Verbraucherschutz kann bei einem privaten Käufer relevant sein.
Als Verbraucher gilt grundsätzlich eine natürliche Person, die ausschließlich zu privaten Zwecken und nicht im Rahmen einer gewerblichen oder beruflichen Tätigkeit handelt.
Wer mehrere Wohnungen zur gewerblichen Vermietung, zum Weiterverkauf oder im Rahmen eines Unternehmens erwirbt, kann rechtlich anders eingeordnet werden.
Standardklauseln gegenüber Verbrauchern müssen verständlich formuliert sein. Mehrdeutige oder unangemessen einseitige Vertragsbedingungen können rechtlich angreifbar sein.
Darauf sollte sich ein Käufer jedoch nicht verlassen. Ein späterer Rechtsstreit ist kein Ersatz für einen ausgewogenen Vertrag vor der ersten Zahlung.
Was passiert bei Insolvenz des Bauträgers?
Die Folgen hängen entscheidend davon ab, welche rechtliche Position der Käufer zum Zeitpunkt der Insolvenz besitzt.
Fall 1: Das Eigentum ist bereits registriert
Ist die konkrete Wohnung wirksam auf den Käufer registriert, befindet er sich grundsätzlich in einer deutlich stärkeren Position als ein Käufer, der lediglich einen Zahlungs- und Übertragungsanspruch besitzt.
Trotzdem können erhebliche Probleme verbleiben:
- unfertige Gemeinschaftsflächen,
- fehlende Anschlüsse,
- nicht abgeschlossene Genehmigungsverfahren,
- offene Bauleistungen,
- fehlender Gebäudebetrieb,
- Streitigkeiten mit der finanzierenden Bank,
- offene Grundstücksbelastungen,
- nicht fertiggestellte Aufzüge oder Außenanlagen.
Fall 2: Der Vorvertrag ist vorregistriert
Die Vorregistrierung kann den Käufer gegen konkurrierende Registrierungen schützen und seine Position erheblich verbessern.
Sie garantiert jedoch weder:
- die Fertigstellung des Gebäudes,
- die Zahlungsfähigkeit des Bauträgers,
- die Löschung bestehender Hypotheken,
- den Anschluss an die Infrastruktur,
- die Bezugsfertigkeit,
- eine Rückzahlung bereits geleisteter Beträge.
Ein unfertiger Rohbau wird nicht allein dadurch bewohnbar, dass ein Käuferrecht registriert ist.
Fall 3: Es besteht nur ein nicht registrierter Vertrag
Dann kann der Käufer im Insolvenzverfahren im Wesentlichen auf einen vertraglichen Anspruch gegen die Projektgesellschaft angewiesen sein.
Dieser kann sich richten auf:
- Eigentumsübertragung,
- Vertragserfüllung,
- Rückzahlung,
- Schadensersatz,
- Anerkennung einer Gläubigerforderung.
Eine vollständige und schnelle Rückzahlung ist dadurch nicht garantiert.
Besonders gefährlich: vorrangige Grundstückshypothek
Ist das Grundstück zugunsten einer Bank belastet und existiert keine verbindliche Freigabe der einzelnen Wohnung, kann der finanzierende Gläubiger eine wesentlich stärkere Sicherungsposition besitzen als ein Käufer mit einem einfachen Rückzahlungsanspruch.
Deshalb gehören die Prüfung der Hypothek und der wohnungsbezogene Freigabemechanismus zu den wichtigsten Aufgaben vor Vertragsabschluss.
Können Raten oder Kaufpreis nachträglich erhöht werden?
Ein wirksam vereinbarter Festpreis sollte nicht einseitig erhöht werden können. In der Praxis können jedoch mehrere Klauseln den endgültigen Zahlbetrag verändern.
Nachvermessung der Wohnfläche
Nach Fertigstellung kann die tatsächliche Fläche von der Planfläche abweichen.
Der Vertrag muss regeln:
- welche Messmethode verwendet wird,
- ob Innen- oder Außenmaße zählen,
- wie Wände und Säulen berücksichtigt werden,
- wie Balkone und Terrassen bewertet werden,
- welche Abweichung toleriert wird,
- ob der Kaufpreis bei Minderfläche sinkt,
- ob der Käufer bei erheblicher Abweichung zurücktreten darf.
Eine Klausel, nach der der Käufer jede Mehrfläche bezahlen muss, bei Minderfläche aber keine Erstattung erhält, ist wirtschaftlich unausgewogen.
Änderung des Wechselkurses
Viele georgische Immobilienangebote werden in US-Dollar kalkuliert. Bezahlt wird möglicherweise in US-Dollar oder in georgischen Lari zum jeweiligen Umrechnungskurs.
Der Vertrag muss eindeutig festlegen:
- Vertragswährung,
- Zahlungswährung,
- maßgeblichen Wechselkurs,
- Stichtag und Uhrzeit,
- Referenzquelle,
- Gebühren der Überweisung,
- Umgang mit Wochenenden und Feiertagen.
Ein Käufer aus Deutschland kann dadurch ein zusätzliches Euro-Dollar- oder Euro-Lari-Risiko tragen.
Änderungen am Projekt
Bauträgerverträge enthalten häufig Rechte zur Änderung von:
- Grundrissen,
- Gemeinschaftsflächen,
- Materialien,
- technischen Anlagen,
- Fassadengestaltung,
- Wohnungsnummern,
- Flächengrößen.
Notwendige technische Anpassungen können unvermeidbar sein. Eine uneingeschränkte Befugnis, Lage, Fläche, Ausstattung oder Nutzung der Wohnung einseitig zu verändern, sollte jedoch nicht akzeptiert werden.
Beispielrechnung: Wohnung in Batumi für 120.000 US-Dollar
Angenommen, eine Neubauwohnung wird zu folgenden Konditionen angeboten:
| Bestandteil | Betrag |
|---|---|
| Ratenkaufpreis | 120.000 US-Dollar |
| Anzahlung von 20 Prozent | 24.000 US-Dollar |
| 40 Prozent in 24 Monatsraten | 48.000 US-Dollar |
| Monatliche Rate | 2.000 US-Dollar |
| Schlussrate bei Fertigstellung | 48.000 US-Dollar |
Risiko 1: Der Barzahlungspreis ist niedriger
Angenommen, der Bauträger bietet dieselbe Wohnung bei sofortiger Zahlung für 114.000 US-Dollar an.
Die vermeintliche Null-Prozent-Finanzierung kostet dann wirtschaftlich 6.000 US-Dollar. Gegenüber dem Barzahlungspreis entspricht dies einem Aufschlag von rund 5,3 Prozent.
Hinzu kommen möglicherweise:
- Vertragsgebühren,
- Überweisungsgebühren,
- Währungskosten,
- Registrierungsgebühren,
- spätere Bankkosten.
Risiko 2: Der Euro verliert gegenüber dem US-Dollar
Bei einem angenommenen Kurs von 1,10 US-Dollar je Euro kostet eine Monatsrate von 2.000 US-Dollar rund 1.818 Euro.
Bei einer späteren Parität von einem US-Dollar je Euro steigt dieselbe Rate auf 2.000 Euro.
Die Schlussrate von 48.000 US-Dollar würde sich in diesem vereinfachten Beispiel von rund 43.636 Euro auf 48.000 Euro verteuern.
Der Käufer trägt damit ein Währungsrisiko, obwohl der nominelle Kaufpreis in US-Dollar unverändert bleibt.
Risiko 3: Die Bank finanziert die Schlussrate nicht vollständig
Der Käufer plant, die Schlussrate von 48.000 US-Dollar durch eine Hypothek zu bezahlen.
Bei Fertigstellung bewertet die Bank die Wohnung jedoch vorsichtiger oder erkennt nur einen Teil des Einkommens an und bietet lediglich 38.000 US-Dollar an.
Der Käufer muss kurzfristig weitere 10.000 US-Dollar aufbringen. Kann er das nicht, drohen:
- Zahlungsverzug,
- Vertragsstrafe,
- Kündigung,
- Verlust eines Teils der bisherigen Zahlungen,
- erzwungene Abtretung an einen anderen Käufer.
Risiko 4: Das Projekt verspätet sich
Laufen die Raten unabhängig vom Baufortschritt weiter, kann der Käufer nach zwei Jahren bereits 72.000 US-Dollar bezahlt haben, obwohl das Gebäude noch nicht fertiggestellt ist.
Eine Verlängerung des Übergabetermins schützt den Käufer nur dann ausreichend, wenn der Vertrag gleichzeitig:
- weitere Zahlungen aussetzt,
- Verzugsentschädigungen vorsieht,
- ein Rücktrittsrecht gewährt,
- eine klare Rückzahlungsfrist enthält.
Warnsignale bei aggressiven Verkaufsmodellen
Besondere Vorsicht ist geboten, wenn mehrere der folgenden Merkmale zusammenkommen.
Zeitdruck
Der Verkäufer behauptet, Preis oder Wohnung seien nur noch wenige Stunden verfügbar, obwohl noch keine Unterlagen geprüft wurden.
Hohe Reservierungszahlung vor Dokumentenprüfung
Der Käufer soll einen nicht erstattungsfähigen Betrag überweisen, bevor Registerauszug, Baugenehmigung und Vertragsentwurf vorliegen.
Zahlung an eine fremde Gesellschaft oder Privatperson
Der Zahlungsempfänger stimmt nicht mit dem Vertragspartner oder Grundstückseigentümer überein.
Fehlende Katasternummer
Der Verkäufer kann das Baugrundstück nicht eindeutig benennen oder stellt keinen aktuellen Registerauszug bereit.
Ablehnung der Vorregistrierung
Der Bauträger verweigert eine registerrechtliche Sicherung ohne nachvollziehbare Begründung.
Grundstückshypothek ohne Freigabevereinbarung
Es gibt keine schriftliche Bestätigung, unter welchen Bedingungen die konkrete Wohnung aus der Haftung entlassen wird.
Extrem niedrige Anzahlung und sehr hohe Schlussrate
Das Angebot wirkt monatlich günstig, verschiebt aber einen großen Teil des Kaufpreises auf einen zukünftigen Termin.
Unbegrenztes Recht zur Bauzeitverlängerung
Der Bauträger kann die Fertigstellung wiederholt verschieben, ohne Vertragsstrafe oder Rücktrittsmöglichkeit.
Einseitige Änderungsrechte
Wohnungsfläche, Grundriss, Etage, Materialien oder Gemeinschaftsflächen dürfen ohne Zustimmung des Käufers verändert werden.
Verlust fast aller Zahlungen bei geringem Verzug
Eine kurze Zahlungsverzögerung kann zur Vertragsbeendigung und zum Einbehalt erheblicher Beträge führen.
Garantierte Rendite ohne belastbare Kalkulation
Hohe Mieterträge werden versprochen, ohne Betreibervertrag, Auslastungsdaten, Kostenaufstellung oder wirtschaftlich verantwortlichen Garantiegeber.
Keine klare Definition der Fertigstellung
Der Bauträger entscheidet allein, wann das Objekt als fertiggestellt gilt, obwohl Anschlüsse, Genehmigungen oder Gemeinschaftsflächen fehlen.
Käufergelder werden zwischen Projekten verschoben
Der Bauträger kann nicht erklären, ob die Zahlungen ausschließlich für das konkrete Bauvorhaben verwendet werden.
Checkliste vor der Unterschrift
Vor dem Kauf einer Wohnung in Georgien auf Raten sollten mindestens die folgenden Punkte geprüft und schriftlich dokumentiert werden.
Bauträger und Projektgesellschaft
- Wer ist der genaue Vertragspartner?
- Seit wann besteht die Gesellschaft?
- Wer sind Geschäftsführer und Gesellschafter?
- Welche Projekte wurden bereits fertiggestellt?
- Gibt es auffällige Verzögerungen?
- Bestehen Rechtsstreitigkeiten?
- Besitzt die Vertragsgesellschaft das Grundstück?
- Hat sie eigene Mitarbeiter und Vermögenswerte?
- Handelt es sich lediglich um eine wirtschaftlich schwache Projektgesellschaft?
Grundstück und Register
- Liegt ein aktueller Immobilienregisterauszug vor?
- Stimmt die Katasternummer mit dem Projekt überein?
- Ist das Grundstück als nichtlandwirtschaftlich registriert?
- Bestehen Hypotheken?
- Bestehen Pfändungen oder sonstige Beschränkungen?
- Sind Rechte anderer Käufer eingetragen?
- Kann der eigene Vorvertrag vorregistriert werden?
Genehmigung und Bau
- Liegt eine gültige Baugenehmigung vor?
- Entspricht die genehmigte Planung dem Verkaufsprospekt?
- Ist die angebotene Etage genehmigt?
- Wie weit ist der tatsächliche Baufortschritt?
- Wer bestätigt das Erreichen der Zahlungsmeilensteine?
- Sind Versorgungsanschlüsse und Zufahrt gesichert?
- Gibt es einen verbindlichen Fertigstellungstermin?
- Sind Außenanlagen und Gemeinschaftsflächen verbindlich beschrieben?
Kaufpreis und Finanzierung
- Wie hoch ist der Barzahlungspreis?
- Wie hoch ist der vollständige Ratenkaufpreis?
- Welche zusätzlichen Gebühren entstehen?
- In welcher Währung wird bezahlt?
- Welche Wechselkursregel gilt?
- Wie hoch ist die Schlussrate?
- Kann die Schlussrate auch ohne Bankkredit bezahlt werden?
- Was passiert bei einer Verzögerung des Projekts?
- Können Raten ausgesetzt werden, wenn der Bau stillsteht?
Vertragliche Sicherheiten
- Ist die Wohnung eindeutig bezeichnet?
- Wird der Vorvertrag registriert?
- Gibt es einen verbindlichen Fertigstellungstermin?
- Ist eine angemessene Verzugsentschädigung vorgesehen?
- Darf der Bauträger den Termin einseitig verlängern?
- Welche Rücktrittsrechte besitzt der Käufer?
- Wann und wie werden Zahlungen zurückerstattet?
- Wie werden Flächenabweichungen behandelt?
- Darf der Vertrag auf einen anderen Käufer übertragen werden?
- Welche Gebühren fallen für eine Abtretung an?
- Welches Recht und welcher Gerichtsstand gelten?
- Welche Sprachfassung ist bei Widersprüchen maßgeblich?
Hypothek und Freigabe
- Wer ist Hypothekengläubiger?
- Gibt es eine schriftliche Freigabezusage für die Wohnung?
- Welche Zahlung löst die Freigabe aus?
- Erfolgt die Löschung vor der endgültigen Eigentumsübertragung?
- Fließen Zahlungen über ein kontrolliertes Projektkonto?
- Was passiert, wenn der Bauträger seine Bankverbindlichkeiten nicht bedient?
Können Deutsche in Georgien eine Wohnung auf Raten kaufen?
Grundsätzlich können deutsche und andere ausländische Staatsangehörige in Georgien Eigentum erwerben.
Wohnungen, Gewerbeeinheiten und gewöhnliche nichtlandwirtschaftliche Immobilien können von Ausländern grundsätzlich gekauft und im Immobilienregister eingetragen werden.
Eine wesentliche Ausnahme betrifft landwirtschaftliche Grundstücke, für die besondere gesetzliche Beschränkungen gelten.
Vor dem Kauf eines Hauses mit Grundstück muss deshalb immer die im Register eingetragene Grundstückskategorie geprüft werden. Die Bezeichnung als Wohnhaus im Exposé reicht nicht aus.
Häufig gestellte Fragen zur Immobilien-Ratenzahlung in Georgien
Wie hoch ist die Anzahlung bei einem georgischen Bauträger?
Es gibt keinen einheitlichen gesetzlichen Satz. Projektangebote können von keiner oder zehn Prozent Anzahlung bis zu deutlich höheren Anfangszahlungen reichen.
Eine niedrige Anzahlung ist nicht automatisch das bessere Angebot. Sie sollte immer zusammen mit Gesamtpreis, Projektfinanzierung, Schlussrate und Rückabwicklungsregeln beurteilt werden.
Wird man sofort als Eigentümer eingetragen?
Nicht unbedingt. Bei vielen Neubauprojekten wird zunächst nur ein Vorvertrag abgeschlossen.
Eigentum an der Immobilie entsteht grundsätzlich erst durch die Registrierung des Eigentumsrechts im georgischen Immobilienregister.
Benötigt man einen Einkommensnachweis?
Ein Bauträger kann auf einen formellen Einkommensnachweis verzichten.
Das bedeutet jedoch nicht, dass eine später benötigte Bankhypothek ebenfalls ohne Einkommens- und Bonitätsprüfung bewilligt wird.
Wer die Schlussrate finanzieren muss, sollte bereits vor Vertragsabschluss prüfen, ob eine realistische Finanzierungsperspektive besteht.
Was passiert, wenn eine Rate nicht bezahlt wird?
Das richtet sich nach dem Vertrag.
Möglich sind:
- Nachfrist,
- Verzugszinsen,
- Vertragsstrafen,
- Kündigung,
- Rückabwicklung,
- Einbehalt eines Teils der bisherigen Zahlungen,
- Weiterverkauf der Wohnung.
Entscheidend ist, welcher Teil der bisherigen Zahlungen zurückerstattet wird und innerhalb welcher Frist.
Kann der Bauträger die Wohnung erneut verkaufen?
Eine wirksame Vorregistrierung kann widersprechende Registrierungen verhindern oder deutlich erschweren.
Ohne registerrechtliche Sicherung besitzt der Käufer häufig lediglich einen vertraglichen Anspruch gegen den Bauträger.
Sollte der Vorvertrag registriert werden?
In den meisten Fällen sollte eine Vorregistrierung ernsthaft verlangt werden, sofern die Wohnung ausreichend individualisiert und registrierungsfähig ist.
Sie verbessert die Rechtsposition des Käufers, ersetzt aber weder die endgültige Eigentumsregistrierung noch die Prüfung bestehender Grundstückshypotheken.
Ist eine Bauträgerfinanzierung günstiger als eine Hypothek?
Nicht automatisch.
Ein nomineller Zinssatz von null Prozent kann durch einen höheren Kaufpreis oder den Verlust eines Barzahlungsrabatts ausgeglichen werden.
Verglichen werden müssen immer:
- Gesamtpreis,
- Gebühren,
- Währungsrisiko,
- Höhe der Schlussrate,
- Kosten einer späteren Anschlussfinanzierung.
Was geschieht, wenn das Bauprojekt nicht fertiggestellt wird?
Der Käufer kann je nach Vertrag Erfüllung, Rücktritt, Rückzahlung oder Schadensersatz verlangen.
Bei einer Insolvenz hängt die tatsächliche Durchsetzung unter anderem ab von:
- der Eigentumsregistrierung,
- der Vorregistrierung,
- der Grundstücksbelastung,
- der verfügbaren Insolvenzmasse,
- der Rangstellung finanzierender Gläubiger.
In welcher Währung werden die Raten bezahlt?
Viele Immobilienpreise werden in US-Dollar angegeben.
Die Zahlung kann je nach Vertrag in US-Dollar oder in georgischen Lari zum vereinbarten Wechselkurs erfolgen.
Käufer aus dem Euroraum tragen dadurch möglicherweise ein zusätzliches Euro-Dollar- oder Euro-Lari-Risiko.
Kann eine Ratenwohnung vor Fertigstellung weiterverkauft werden?
Häufig wird nicht die unfertige Wohnung selbst, sondern die Rechtsposition aus dem Vorvertrag übertragen.
Dafür kann die Zustimmung des Bauträgers erforderlich sein. Manche Verträge sehen Übertragungsgebühren oder ein vollständiges Abtretungsverbot vor.
Die Verkaufs- und Abtretungsregelung muss bereits vor der Unterschrift geklärt werden.
Kann der Kaufpreis wegen einer größeren Wohnfläche steigen?
Das ist möglich, wenn der Vertrag eine spätere Nachvermessung vorsieht.
Entscheidend ist, nach welcher Methode gemessen wird und ob der Kaufpreis bei einer Minderfläche ebenfalls reduziert wird.
Was ist bei einer hohen Schlussrate zu beachten?
Eine hohe Schlussrate ist eines der größten Risiken vieler Bauträgerfinanzierungen.
Der Käufer sollte die Schlussrate möglichst auch dann bezahlen können, wenn:
- eine Bank den Kredit ablehnt,
- die Immobilie niedriger bewertet wird,
- die Zinsen steigen,
- sich das Einkommen verschlechtert,
- der Wechselkurs ungünstiger wird.
Die Ratenzahlung ist eine Chance, aber kein Ersatz für eine Käuferprüfung
Eine Immobilie in Georgien auf Raten zu kaufen, kann ausländischen Investoren einen flexiblen und kapitalarmen Einstieg ermöglichen.
Besonders in frühen Bauphasen lassen sich Zahlungen über die Bauzeit verteilen. Wohnungen können zudem zu einem Zeitpunkt erworben werden, an dem das Projekt noch nicht vollständig fertiggestellt ist.
Das Modell ist jedoch nur dann überzeugend, wenn der Käufer nicht allein auf niedrige Monatsraten und attraktive Visualisierungen schaut.
Eine sichere Entscheidung erfordert die Prüfung von vier Ebenen:
- Bauträger: Erfahrung, wirtschaftliche Stabilität und bisherige Fertigstellungen
- Projekt: Grundstück, Baugenehmigung, Finanzierung und Baufortschritt
- Vertrag: Preis, Raten, Rückabwicklung, Verzögerung und Eigentumsübertragung
- Register: Eigentümer, Belastungen, Vorregistrierung und Freigabe der Wohnung
Die gefährlichste Konstellation ist nicht zwangsläufig ein hoher Kaufpreis.
Deutlich riskanter ist eine scheinbar günstige Wohnung mit:
- niedriger Anzahlung,
- ungesichertem Vorvertrag,
- belastetem Grundstück,
- hoher Schlussrate,
- schwacher Projektgesellschaft,
- einem Bauträger, der den Bau überwiegend aus künftigen Verkäufen finanzieren muss.
Die richtige Reihenfolge lautet deshalb: erst prüfen, dann registrieren und anschließend zahlen.
Beratungshinweis für Kaufinteressenten
Vor der Unterzeichnung sollten Bauträger, Projektgesellschaft, Registerauszug, Grundstückshypothek, Baugenehmigung, Vorregistrierung und Zahlungsplan gemeinsam geprüft werden.
Gerade bei Ratenmodellen genügt es nicht, nur die Wohnung zu bewerten. Entscheidend ist, ob das gesamte Projekt bis zur Eigentumsübertragung wirtschaftlich und rechtlich tragfähig bleibt.
Der Beitrag ersetzt keine individuelle Rechts-, Steuer-, Finanzierungs- oder Anlageberatung. Die rechtliche Einordnung eines konkreten Bauträgervertrags sollte durch einen unabhängigen, in Georgien zugelassenen Rechtsanwalt erfolgen.
Wir bei Georgien-Immobilien beraten und begleiten Sie beim Immobilienkauf in ganz Georgien.
Quellen und weiterführende Informationen
Ibercompany zu internen Ratenzahlungen, Ausfallquoten und fehlenden Gesamtmarktdaten:
https://bm.ge/en/news/in-house-installment-plans-not-a-major-risk-yet-but-more-market-data-is-needed-ibercompany
Entwicklung interner Bauträgerfinanzierungen und mögliche neue Marktstandards:
https://bm.ge/en/news/real-estate-developers-may-face-new-standards-for-offering-installments
Internationaler Währungsfonds – Länderbericht Georgien 2026:
https://www.imf.org/-/media/files/publications/cr/2026/english/1geoea2026001.pdf
Civil Code of Georgia – Immobilienübertragung, Verträge und Ratenkauf:
https://matsne.gov.ge/en/document/view/31702
Law of Georgia on Public Registry – Registrierung und Vorregistrierung von Immobilienrechten:
https://matsne.gov.ge/en/document/view/20560
Law of Georgia on the Protection of Consumer Rights:
https://matsne.gov.ge/en/document/view/5420598
Law of Georgia on Rehabilitation and Collective Satisfaction of Creditors’ Claims:
https://matsne.gov.ge/en/document/view/4993950
Georgische Rechtsgrundlagen zum Eigentum von Ausländern:
https://matsne.gov.ge/en/document/view/2278806
National Agency of Public Registry of Georgia:
https://napr.gov.ge/en