
Immobilie in Georgien kaufen: Die vollständige Due-Diligence-Checkliste 2026
Immobilie in Georgien kaufen: Die vollständige Due-Diligence-Checkliste 2026
Eine Immobilie in Georgien zu kaufen, kann organisatorisch deutlich schneller ablaufen als ein Immobilienkauf in Deutschland. Grundbuchauszüge sind kurzfristig erhältlich, Kaufverträge können vergleichsweise kompakt gestaltet werden und die Eigentumsumschreibung ist unter bestimmten Voraussetzungen innerhalb eines Arbeitstages oder sogar am Tag der Antragstellung möglich.
Diese Schnelligkeit darf jedoch nicht mit Sicherheit verwechselt werden.
Der entscheidende Teil eines Immobilienkaufs findet nicht bei der Eintragung statt, sondern davor: bei der Prüfung des Eigentümers, des Grundstücks, möglicher Belastungen, des Bauträgers, der Baugenehmigung, des Zahlungswegs, der Geldherkunft, der steuerlichen Folgen und des tatsächlichen Zustands der Immobilie.
Nach georgischem Recht wird Eigentum an einer Immobilie durch einen schriftlichen Vertrag und die Eintragung des Erwerbers im Public Registry erworben. Weder die vollständige Kaufpreiszahlung noch die Schlüsselübergabe allein machen den Käufer zum Eigentümer.
Diese Due-Diligence-Checkliste zeigt, welche Unterlagen und Risiken Käufer im Jahr 2026 prüfen sollten – unabhängig davon, ob es um eine Bestandswohnung in Tiflis, ein Apartment in Batumi, ein Haus im Umland, ein Grundstück oder eine Wohnung im Bau geht.
Rechts- und Informationsstand: 13. August 2026
Das Wichtigste in Kürze
Eine Immobilie in Georgien sollte erst verbindlich reserviert oder bezahlt werden, wenn mindestens folgende Fragen geklärt sind:
- Ist der Verkäufer tatsächlich als Eigentümer eingetragen?
- Ist das Grundstück frei von Hypotheken, Steuerpfandrechten, Beschlagnahmen und Verfügungsbeschränkungen?
- Darf der Käufer die betreffende Grundstücksart überhaupt erwerben?
- Existieren eine gültige Baugenehmigung und gegebenenfalls eine Abnahme beziehungsweise Inbetriebnahmegenehmigung?
- Ist der Bauträger wirtschaftlich, rechtlich und organisatorisch in der Lage, das Projekt fertigzustellen?
- Kann der Käufer den Kaufpreis rechtzeitig und bankkonform nach Georgien überweisen?
- Ist die Herkunft des Geldes vollständig belegbar?
- Sind Kaufpreis, Wechselkurs und Zahlungstermine eindeutig geregelt?
- Wurde der technische Zustand unabhängig geprüft?
- Sind Steuerfolgen, Vermietungsmodell und Aufenthaltsziele realistisch eingeordnet?
- Ist die Eigentumsübertragung vor oder gleichzeitig mit der entscheidenden Kaufpreiszahlung abgesichert?
- Werden Zustand, Zählerstände, Mängel und Unterlagen bei der Übergabe schriftlich dokumentiert?
Ein günstiger Kaufpreis gleicht keine ungeklärte Eigentumslage, fehlende Baugenehmigung oder ungesicherte Zahlung aus.
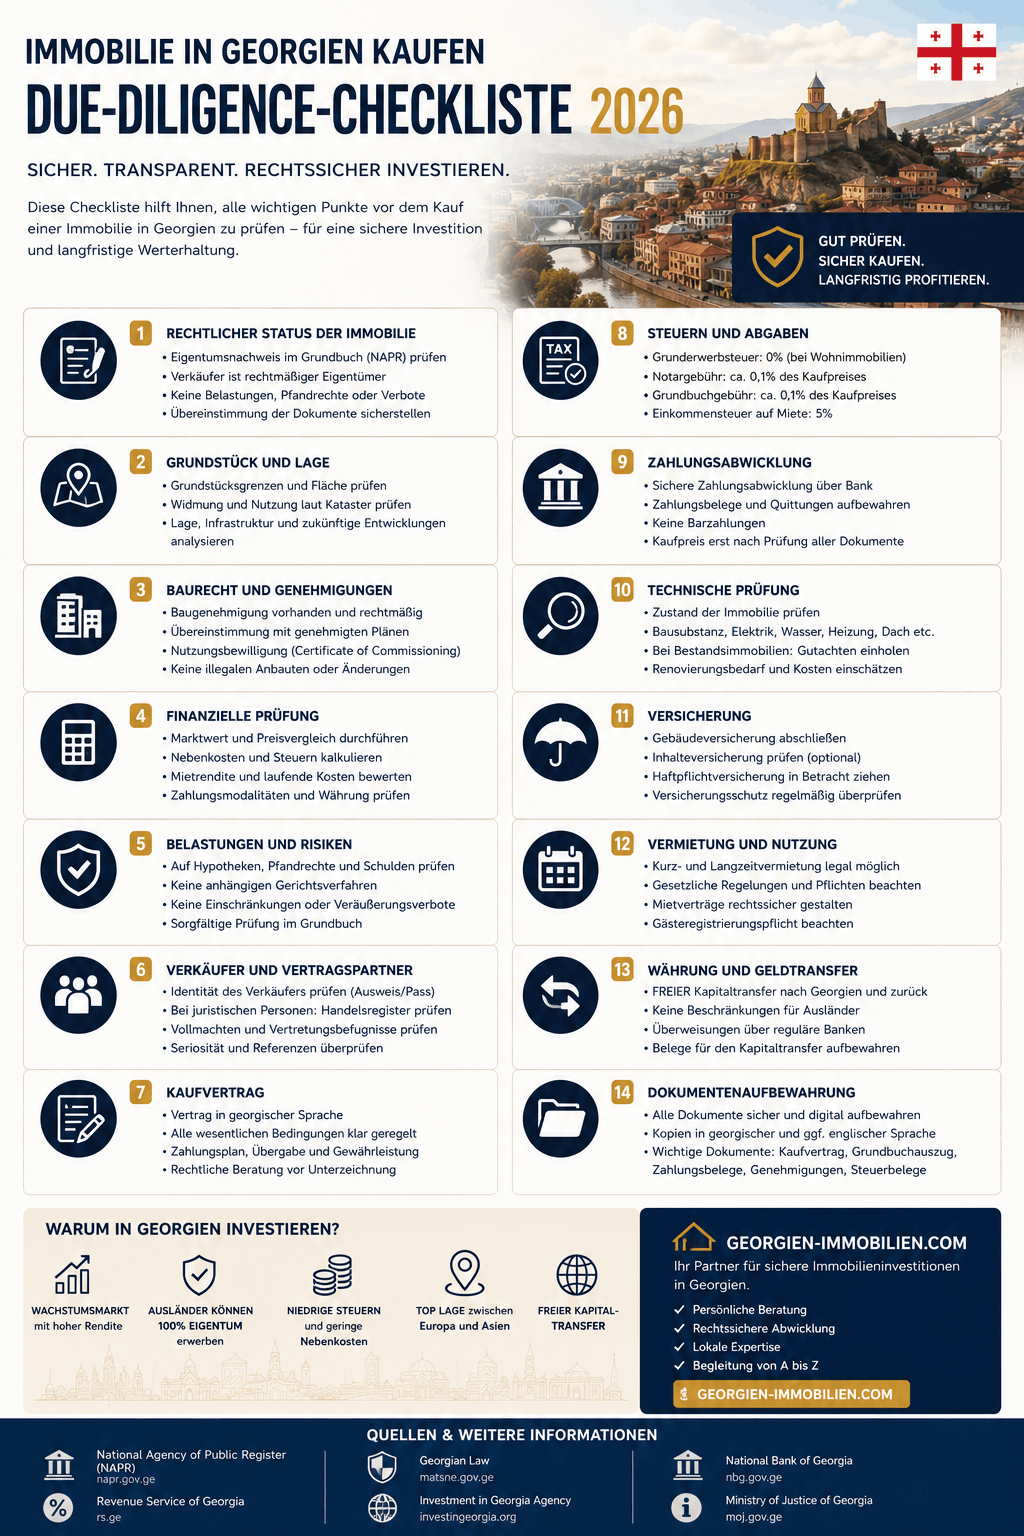
Immobilie in Georgien kaufen – Due-Diligence-Checkliste 2026 Infografik
Warum eine Due Diligence in Georgien unverzichtbar ist
Das georgische Public Registry ist zentral, digitalisiert und öffentlich zugänglich. Ein aktueller Immobilienauszug enthält die zum Zeitpunkt seiner Erstellung gültigen Daten zu Eigentumsrechten, öffentlich-rechtlichen Beschränkungen sowie eingetragenen Steuerpfandrechten und Steuerhypotheken.
Der Auszug beantwortet jedoch nicht jede Frage. Er bestätigt insbesondere nicht automatisch:
- die technische Qualität des Gebäudes,
- die wirtschaftliche Stabilität eines Bauträgers,
- die Rechtmäßigkeit aller nachträglichen Umbauten,
- die Vollständigkeit der Baugenehmigung,
- die Übereinstimmung der gebauten Fläche mit den genehmigten Plänen,
- die Vermietbarkeit zu einem bestimmten Preis,
- eine zugesagte Rendite,
- eine spätere Aufenthaltserlaubnis,
- die steuerliche Behandlung im Wohnsitzstaat des Käufers,
- oder die problemlose Durchführung einer internationalen Überweisung.
Eine vollständige Prüfung verbindet deshalb vier Ebenen:
Rechtliche Due Diligence: Eigentum, Belastungen, Verträge, Genehmigungen und Vertretungsmacht.
Wirtschaftliche Due Diligence: Kaufpreis, Mietpotenzial, laufende Kosten, Bauträger, Finanzierung und Exit.
Technische Due Diligence: Bausubstanz, Installationen, Flächen, Genehmigungspläne und Mängel.
Compliance-Due-Diligence: Bankkonto, KYC, Geldherkunft, wirtschaftlich Berechtigte und Sanktionen.
Welche Prüfung ist bei welcher Immobilienart erforderlich?
| Kaufart | Besonders wichtige Prüfbereiche |
|---|---|
| Fertige Bestandswohnung | Eigentümer, Belastungen, tatsächliche Fläche, Umbauten, Gebäudezustand, Hausverwaltung, Rückstände, Übergabe |
| Neubau mit bereits eingetragener Einheit | Eigentum der Einheit, Abnahme, Restarbeiten, Gewährleistung, Gemeinschaftsflächen, Betriebskosten |
| Wohnung im Bau oder Off-Plan-Kauf | Bauträger, Grundstück, Projektfinanzierung, Hypothekenfreigabe, Baugenehmigung, Vorregistrierung, Fertigstellungsrisiko |
| Einfamilienhaus | Grundstückskategorie, Grundstücksgrenzen, Zufahrt, Anbauten, Dach, Fundament, Entwässerung, Versorgungsleitungen |
| Baugrundstück | Grundstücksstatus, landwirtschaftliche Nutzung, Bebaubarkeit, Erschließung, Wegerechte, Geologie, Bebauungsplan |
| Hotel- oder Betreiberapartment | Eigentumsform, Betreibervertrag, Nutzungskategorie, Kosten, Renditeberechnung, Kündigung und Wiederverkauf |
Je früher sich ein Projekt befindet, desto weniger kann der Käufer eine fertige Immobilie prüfen. Dafür müssen bei einem Off-Plan-Kauf der Bauträger, das Grundstück, die Genehmigungen, die Finanzierung und die vertraglichen Sicherheiten umso intensiver untersucht werden.
1. Kaufziel, Käuferstruktur und Grundstücksart klären
Noch vor der Besichtigung sollte feststehen, zu welchem Zweck die Immobilie gekauft wird. Die Anforderungen unterscheiden sich erheblich, je nachdem, ob sie:
- selbst genutzt,
- langfristig vermietet,
- kurzfristig an Touristen vermietet,
- über einen Hotelbetreiber bewirtschaftet,
- nach einer Wertsteigerung verkauft,
- als Grundlage für eine Aufenthaltserlaubnis genutzt,
- oder über eine georgische beziehungsweise ausländische Gesellschaft gehalten werden soll.
Dürfen Ausländer Immobilien in Georgien kaufen?
Für den typischen Erwerb einer Wohnung oder einer nichtlandwirtschaftlichen Immobilie besteht kein allgemeines Verbot für ausländische Käufer. Eine wesentliche Einschränkung betrifft jedoch landwirtschaftlich eingestufte Grundstücke.
Nach dem georgischen Gesetz über landwirtschaftliches Grundeigentum können ausländische natürliche Personen landwirtschaftliche Flächen grundsätzlich nur in besonderen gesetzlich vorgesehenen Fällen, insbesondere durch Erbschaft, erwerben. Eine georgische Gesellschaft mit einem ausländischen beherrschenden Gesellschafter erhält nicht automatisch ein Erwerbsrecht. Dafür kann ein genehmigter Investitionsplan und eine Entscheidung der georgischen Regierung erforderlich sein.
Die verbreitete Aussage, ein ausländischer Käufer müsse lediglich eine georgische Gesellschaft gründen, um landwirtschaftliche Flächen problemlos erwerben zu können, ist daher zu pauschal.
Vor dem Kauf prüfen
- Welche Zweckbestimmung und Kategorie hat das Grundstück?
- Ist es landwirtschaftlich oder nichtlandwirtschaftlich eingestuft?
- Gehört zur Wohnung ein gesondertes Grundstück, Garten oder Hofanteil?
- Ist der Grundstücksanteil tatsächlich mit der Wohnung verbunden?
- Soll eine natürliche Person oder eine Gesellschaft kaufen?
- Passt die gewählte Eigentümerstruktur zur geplanten Vermietung und Besteuerung?
- Soll der Immobilienwert später für einen Aufenthaltstitel verwendet werden?
- Kann die Immobilie nach den örtlichen Vorschriften tatsächlich für den geplanten Zweck genutzt werden?
Gerade bei Häusern außerhalb von Tiflis und Batumi sollte die Grundstückskategorie vor jeder Reservierungszahlung schriftlich geklärt werden.
2. Grundbuch und Public Registry vollständig prüfen
Das georgische Public Registry übernimmt eine Funktion, die mit dem deutschen Grundbuch vergleichbar ist. Maßgeblich ist der Immobilienauszug des National Agency of Public Registry, häufig abgekürzt als NAPR.
Der Auszug muss unmittelbar aus dem Register stammen. Ein Screenshot des Maklers, eine ältere PDF-Datei oder eine Übersetzung ohne überprüfbaren Ausgangsauszug genügt nicht.
Was muss im Registerauszug kontrolliert werden?
Eigentümer
Der im Vertrag genannte Verkäufer muss mit dem eingetragenen Eigentümer übereinstimmen. Zu prüfen sind:
- vollständiger Name,
- Personen- oder Unternehmensnummer,
- Eigentumsanteil,
- Erwerbsgrundlage,
- mögliche Miteigentümer,
- und die Vertretungsmacht des Unterzeichners.
Bei mehreren Eigentümern müssen grundsätzlich alle erforderlichen Personen am Verkauf mitwirken oder wirksam vertreten werden.
Katastercode
Jede Immobilie muss eindeutig über ihren Katastercode identifiziert werden. Der Code im Vertrag, im Registerauszug, in der Baugenehmigung, in den Plänen und in den Zahlungsunterlagen muss übereinstimmen.
Eine bloße Adresse reicht nicht. Adressen können unterschiedlich geschrieben, geändert oder mehreren Gebäudeteilen zugeordnet sein.
Art der Immobilie
Zu kontrollieren ist, ob das Kaufobjekt eingetragen ist als:
- Grundstück,
- Gebäude,
- Wohnung,
- Gewerbeeinheit,
- Hotelzimmer,
- noch nicht fertiggestellte Einheit,
- oder Verpflichtung im Zusammenhang mit einem künftigen Eigentumsrecht.
Die tatsächliche Nutzung darf nicht ungeprüft aus Werbeunterlagen übernommen werden.
Fläche
Die eingetragene Fläche ist mit folgenden Unterlagen abzugleichen:
- Kaufvertrag,
- Grundriss,
- genehmigte Planung,
- tatsächliches Aufmaß,
- Bauträgerprospekt,
- Übergabeprotokoll.
Besonders bei Neubauten muss klar sein, ob der Preis anhand der Nettofläche, Innenfläche, Gesamtfläche, Bruttofläche oder einer Fläche einschließlich Balkon und anteiliger Gemeinschaftsflächen berechnet wird.
Belastungen und Rechte Dritter
Geprüft werden müssen insbesondere:
- Hypotheken,
- Steuerpfandrechte und Steuerhypotheken,
- Beschlagnahmen,
- gerichtliche Verfügungsverbote,
- öffentlich-rechtliche Beschränkungen,
- Nießbrauchs- oder Nutzungsrechte,
- langfristige Miet- oder Pachtverhältnisse,
- Verpflichtungen zur späteren Eigentumsübertragung,
- Vorregistrierungen anderer Erwerber,
- Wegerechte und Dienstbarkeiten.
Der Registerauszug bildet die zum Zeitpunkt seiner Erstellung gültigen Eintragungen ab. Deshalb sollte er mindestens zweimal abgerufen werden: zu Beginn der Due Diligence und erneut unmittelbar vor der Unterzeichnung beziehungsweise der endgültigen Kaufpreiszahlung.
Besondere Gefahr: Steuerpfandrechte
Eine eingetragene Steuerhypothek darf nicht ignoriert werden. Wird eine damit belastete Immobilie übertragen, ohne dass die Belastung gelöscht wird, kann sie grundsätzlich auch gegenüber dem neuen Eigentümer fortbestehen. Die Immobilie kann anschließend zur Durchsetzung der Steuerschuld beschlagnahmt und verwertet werden.
Eine bloße Zusage des Verkäufers, die Steuerschuld später zu bezahlen, reicht nicht.
Erforderlich ist eine rechtlich und zeitlich abgestimmte Löschungs- und Zahlungsmechanik. Beispielsweise kann ein genau festgelegter Teil des Kaufpreises unmittelbar zur Ablösung der Belastung verwendet und der Rest erst nach dokumentierter Freigabe ausgezahlt werden.
Warum ein sauberer Auszug noch nicht alles beweist
Registerdaten unterliegen grundsätzlich einer gesetzlichen Vermutung ihrer Richtigkeit. Das Register ersetzt jedoch keine Untersuchung der zugrunde liegenden Dokumente, wenn Unstimmigkeiten, ungewöhnliche Eigentumswechsel oder nicht genehmigte bauliche Veränderungen erkennbar sind.
Die Registrierungsbehörde ist nicht generell für die materielle Echtheit aller eingereichten Ausgangsdokumente verantwortlich. Bei Zweifeln sollte deshalb zusätzlich die Eigentumshistorie geprüft werden.
3. Verkäufer und Bauträger überprüfen
Bei einer Bestandsimmobilie konzentriert sich die Prüfung auf den Eigentümer. Bei einem Neubau müssen regelmäßig mehrere Beteiligte untersucht werden:
- Grundstückseigentümer,
- Projektgesellschaft,
- Bauträger,
- Generalunternehmer,
- Verkäufer,
- finanzierende Bank,
- Architekt,
- Bauaufsicht,
- Betreiber oder Verwaltungsgesellschaft.
Diese Unternehmen müssen nicht identisch sein.
Die genaue Vertragspartei feststellen
Marketingauftritt, Markenname und Vertragspartner können voneinander abweichen. Häufig wird ein Projekt unter einer bekannten Unternehmensmarke beworben, während der Kaufvertrag mit einer eigens gegründeten Projektgesellschaft abgeschlossen wird.
Entscheidend ist nicht, welche Marke auf dem Prospekt steht, sondern welches Unternehmen:
- Eigentümer des Grundstücks ist,
- den Kaufvertrag unterzeichnet,
- die Zahlungen erhält,
- die Baugenehmigung hält,
- zur Übergabe verpflichtet ist,
- und bei einer Vertragsverletzung haftet.
Ein Unternehmensauszug aus dem georgischen Register kann von jeder Person angefordert werden. Er sollte mit den Angaben im Kaufvertrag abgeglichen werden.
Bauträger-Due-Diligence
Folgende Punkte sollten geprüft werden:
Unternehmensdaten
- vollständiger Firmenname und Identifikationsnummer,
- Gründungsdatum,
- registrierte Geschäftsadresse,
- Gesellschafter,
- Geschäftsführer und Vertretungsbefugnisse,
- aktuelle Satzung,
- mögliche Verfügungsbeschränkungen,
- Liquidations-, Reorganisations- oder Insolvenzstatus.
Wirtschaftliche Substanz
- bereits fertiggestellte Referenzprojekte,
- Baufortschritt dieser Projekte,
- verspätete oder nicht abgeschlossene Projekte,
- Abnahme und Registrierung der Referenzgebäude,
- Beschwerden früherer Käufer,
- erkennbare Gerichts- oder Vollstreckungsverfahren,
- personelle und finanzielle Ausstattung.
Schöne Visualisierungen, Musterwohnungen und Verkaufsbüros ersetzen keine abgeschlossenen Referenzprojekte.
Beziehung zum Grundstück
Der Bauträger muss entweder Eigentümer des Grundstücks sein oder über nachweisbare, ausreichende Entwicklungs- und Verwertungsrechte verfügen.
Zu klären ist:
- Wem gehört das Grundstück?
- Ist das Grundstück vollständig bezahlt?
- Ist es mit einer Bankhypothek belastet?
- Darf der Bauträger einzelne Einheiten verkaufen?
- Wie wird eine Wohnung aus der Projektfinanzierung freigegeben?
- Welche Zustimmung muss die finanzierende Bank erteilen?
- Was geschieht, wenn der Bauträger seine Finanzierung nicht bedienen kann?
Hypothek auf dem Projektgrundstück
Eine Hypothek auf dem Projektgrundstück ist nicht automatisch ein Ausschlussgrund. Viele Bauprojekte werden bankfinanziert. Kritisch wird die Situation, wenn nicht eindeutig geregelt ist, wie die verkaufte Wohnung aus der Hypothek entlassen wird.
Der Käufer sollte eine schriftlich nachvollziehbare Antwort auf folgende Fragen erhalten:
- Welche Bank hält die Hypothek?
- Wie hoch ist die Belastung?
- Bezieht sie sich auf das gesamte Grundstück und alle künftigen Einheiten?
- Ab welchem Zahlungsstand wird die einzelne Wohnung freigegeben?
- Wer beantragt die Löschung oder Teilfreigabe?
- Wird die Freigabe vor, gleichzeitig mit oder erst nach der vollständigen Kaufpreiszahlung erteilt?
- Welche Rechte hat der Käufer, falls die Bank die Freigabe verweigert?
Eine mündliche Aussage des Vertriebs, die Hypothek werde automatisch gelöscht, ist keine ausreichende Sicherheit.
4. Reservierungsvertrag, Kaufvertrag und Vorregistrierung prüfen
Der Kaufvertrag ist nicht nur eine Zusammenfassung des Geschäfts. Er bestimmt, wer nahezu alle Risiken trägt.
Ein vom Verkäufer oder Bauträger vorgelegter Standardvertrag ist regelmäßig auf dessen Interessen ausgerichtet. Er sollte deshalb nicht lediglich übersetzt, sondern rechtlich bewertet und gegebenenfalls verändert werden.
Vorsicht bei Reservierungsvereinbarungen
Reservierungsgebühren werden häufig verlangt, bevor der Käufer sämtliche Unterlagen erhalten hat. Der Reservierungsvertrag sollte mindestens regeln:
- genaue Bezeichnung der Immobilie,
- Höhe der Reservierungszahlung,
- Anrechnung auf den Kaufpreis,
- Dauer der Reservierung,
- Rückzahlung bei negativer rechtlicher Prüfung,
- Rückzahlung bei abgelehnter Finanzierung,
- Rückzahlung bei gescheiterter Bank- oder KYC-Prüfung,
- Rückzahlung bei fehlender Baugenehmigung oder nicht offengelegten Belastungen,
- Frist und Zahlungsweg der Rückerstattung.
Eine Reservierungszahlung sollte nicht allein deshalb unwiderruflich werden, weil die Due Diligence länger dauert als der Verkäufer erwartet.
Unverzichtbare Inhalte des Kaufvertrags
Der Vertrag sollte eindeutig regeln:
Vertragsparteien
- vollständige Identität,
- Anschrift,
- Identifikationsnummer,
- Vertretungsberechtigung,
- Vollmachten,
- wirtschaftlich Berechtigte bei Gesellschaften.
Kaufobjekt
- Katastercode,
- genaue Einheit,
- Etage und Wohnungsnummer,
- genehmigte Nutzung,
- Fläche und Berechnungsmethode,
- Balkon, Terrasse, Keller, Parkplatz und Grundstücksanteil,
- Ausstattungszustand,
- Pläne und Baubeschreibung als Vertragsanlagen.
Kaufpreis
- Gesamtpreis,
- enthaltene und nicht enthaltene Nebenkosten,
- Steuer- und Umsatzsteuerbehandlung,
- Zahlungswährung,
- Umrechnungsmethode,
- Zahlungsplan,
- Bankverbindung des berechtigten Empfängers.
Fertigstellung und Übergabe
- verbindlicher Fertigstellungstermin,
- Voraussetzungen einer Fristverlängerung,
- Definition der Bezugsfertigkeit,
- erforderliche behördliche Abnahme,
- Übergabe der gemeinschaftlichen Bereiche,
- Folgen einer Verspätung,
- Vertragsstrafe oder Schadensersatz,
- Rücktritts- und Erstattungsrechte.
Qualität und Mängel
- vereinbarter Ausbauzustand,
- Materialien und Marken oder gleichwertige Qualitätsgrenzen,
- Flächentoleranzen,
- Mängelbeseitigungsfristen,
- Gewährleistung,
- Sicherheitseinbehalt,
- Dokumentation und Abnahmeverfahren.
Vertragsbeendigung
- Kündigungs- und Rücktrittsrechte,
- Rückzahlungsfristen,
- zulässige Abzüge,
- Verzugsfolgen,
- Umgang mit bereits registrierten Rechten,
- Bank- und Transaktionskosten,
- Streitbeilegung und Gerichtsstand.
Verkaufsversprechen über Meerblick, garantierte Rendite, kostenlose Verwaltung, Möblierung, Parkplatz oder Fertigstellungstermine sollten nur dann berücksichtigt werden, wenn sie im Vertrag oder in verbindlichen Anlagen stehen.
Vorregistrierung bei Wohnungen im Bau
Das georgische Registerrecht ermöglicht unter bestimmten Voraussetzungen die Vorregistrierung eines künftigen Immobilienrechts auf Grundlage einer Vereinbarung zwischen den Parteien.
Eine solche Vorregistrierung kann die Eintragung entgegenstehender Rechte ausschließen, sofern der Vertrag nichts anderes bestimmt. Die Priorität richtet sich grundsätzlich nach dem Zeitpunkt der Antragstellung.
Das ist ein wichtiger Schutz, aber keine vollständige Absicherung.
Eine Vorregistrierung garantiert nicht:
- die Fertigstellung des Gebäudes,
- die Zahlungsfähigkeit des Bauträgers,
- die technische Qualität,
- die behördliche Abnahme,
- die Rückzahlung des Kaufpreises,
- oder die Löschung einer vorrangigen Projektfinanzierung.
Besonders kritisch ist die Formulierung, wonach trotz Vorregistrierung weitere Rechte oder Belastungen eingetragen werden dürfen. Da das Gesetz abweichende Vereinbarungen zulässt, muss der Wortlaut des Vertrags genau geprüft werden.
5. Finanzierung vor der Reservierung klären
Käufer sollten eine Finanzierung nicht erst nach Unterzeichnung eines unwiderruflichen Kaufvertrags beantragen.
Eine unverbindliche Aussage eines Maklers, die Finanzierung sei problemlos möglich, ist keine Kreditzusage. Auch eine erste Einschätzung eines Bankmitarbeiters ersetzt keine schriftliche Kreditentscheidung.
Finanzierungsprüfung
Vor Abschluss des Kaufvertrags sollten feststehen:
- benötigtes Eigenkapital,
- Finanzierungsbetrag,
- Beleihungswert der Immobilie,
- Kreditwährung,
- Zinssatz und Zinsbindung,
- variabler Referenzzinssatz,
- effektive Gesamtkosten,
- Laufzeit,
- Tilgungsplan,
- erforderliche Versicherungen,
- Sicherheiten,
- Auszahlungsvoraussetzungen,
- vorzeitige Rückzahlung,
- Kosten der Hypothekeneintragung,
- Wechselkursrisiko.
Aktuelle LTV- und PTI-Grenzen
Die Nationalbank Georgiens veröffentlicht aufsichtsrechtliche Obergrenzen für das Verhältnis von Kredit zu Immobilienwert sowie von Schuldendienst zu Einkommen.
Mit Stand August 2026 beträgt die veröffentlichte maximale Loan-to-Value-Quote grundsätzlich:
| Kreditart | Maximale LTV-Quote |
|---|---|
| Kredit in GEL | 90 Prozent |
| Fremdwährungskredit | 70 Prozent |
Für die Payment-to-Income-Quote nennt die Nationalbank abhängig von Einkommen und Kreditwährung unterschiedliche Obergrenzen.
Bei einem monatlichen Nettoeinkommen ab 1.500 GEL werden beispielsweise bis zu 50 Prozent für einen GEL-Kredit beziehungsweise einen Kredit in der Einkommenswährung und bis zu 30 Prozent bei einer nicht passenden Fremdwährung ausgewiesen.
Banken können dennoch strengere interne Regeln anwenden. Die veröffentlichten Obergrenzen stellen keinen Anspruch auf Finanzierung dar.
Bei ausländischen Käufern können zusätzlich eine Rolle spielen:
- Wohnsitzstaat,
- Aufenthaltsstatus,
- georgisches Einkommen,
- Dauer der Bankbeziehung,
- Steueransässigkeit,
- Beruf und Einkommensquelle,
- vorhandenes Vermögen,
- geplante Eigennutzung oder Vermietung,
- Qualität und Lage des Objekts.
Bauträger-Ratenzahlung ist kein klassischer Bankkredit
Angebote wie „zinsfreie Ratenzahlung direkt vom Bauträger“ sollten als Verkäuferfinanzierung behandelt werden.
Zu prüfen sind:
- Preisaufschlag gegenüber Sofortzahlung,
- Fälligkeit der Raten,
- Folgen einer verspäteten Zahlung,
- Kündigungsrecht des Bauträgers,
- Höhe möglicher Vertragsstrafen,
- Erstattung bereits geleisteter Raten,
- Zeitpunkt der Eigentumsregistrierung,
- Vorregistrierung,
- Belastung des Projektgrundstücks,
- Fertigstellungsrisiko.
Null Prozent Zinsen bedeutet nicht automatisch, dass die Finanzierung kostenlos oder risikoarm ist.
6. Dollar, GEL und Wechselkurs verbindlich regeln
Obwohl Immobilien in Georgien häufig gedanklich in US-Dollar bewertet werden, ist der georgische Lari die gesetzliche Währung und grundsätzlich das gesetzliche Zahlungsmittel.
Unternehmer müssen Preise bei Angeboten und Werbung in Georgien grundsätzlich in GEL ausweisen, soweit keine zulässige Ausnahme greift.
In der Praxis können Kaufpreise wirtschaftlich weiterhin an den US-Dollar gekoppelt oder in Gesprächen in Dollar angegeben werden. Genau daraus entstehen jedoch Streitigkeiten.
Diese Angaben gehören in den Vertrag
- Ist die Schuld in GEL oder in einer Fremdwährung definiert?
- Wird lediglich ein USD-Referenzwert verwendet?
- Welcher Wechselkurs gilt?
- Welche Quelle bestimmt den Kurs?
- An welchem Tag und zu welcher Uhrzeit wird der Kurs festgestellt?
- Gilt der Kurs am Rechnungsdatum, Überweisungstag oder Geldeingang?
- Wer trägt Bankspesen und Korrespondenzbankgebühren?
- Was geschieht bei mehreren Raten?
- Wie wird eine Rückzahlung umgerechnet?
- Welcher Kurs gilt bei verspäteter Zahlung?
- Wie werden Rundungsdifferenzen behandelt?
Der von der Nationalbank veröffentlichte offizielle Wechselkurs ist grundsätzlich ein indikativer Kurs und nicht automatisch für private Verträge verbindlich. Er wird erst dann zur vertraglichen Berechnungsgrundlage, wenn dies wirksam vereinbart wurde oder eine gesetzliche Regelung seine Anwendung verlangt.
Doppeltes Währungsrisiko für Käufer aus dem Euroraum
Wird eine Wohnung wirtschaftlich in US-Dollar bepreist, während der Käufer sein Vermögen in Euro hält und die Zahlung letztlich in GEL erfolgt, können mehrere Umrechnungsebenen entstehen:
- Euro zu US-Dollar,
- US-Dollar zu GEL,
- sowie zusätzliche Bankmargen und Überweisungskosten.
Bei längeren Ratenplänen kann sich der effektive Kaufpreis deshalb verändern, obwohl der nominelle Dollarpreis unverändert bleibt.
Eine professionelle Kalkulation sollte mindestens drei Szenarien enthalten:
- aktueller Wechselkurs,
- zehn Prozent ungünstigere Entwicklung,
- zwanzig Prozent ungünstigere Entwicklung.
Immobilie in Georgien kaufen – Due-Diligence-Checkliste 2026
7. Bankkonto, KYC und Geldherkunft vorbereiten
Eine rechtlich einwandfreie Immobilie kann trotzdem nicht gekauft werden, wenn der Kaufpreis nicht rechtzeitig durch das Bankensystem gelangt.
Georgische Banken unterliegen Vorgaben zur Verhinderung von Geldwäsche und Terrorismusfinanzierung. Sie müssen Kunden und wirtschaftlich Berechtigte identifizieren, den Zweck der Geschäftsbeziehung verstehen und Transaktionen überwachen.
Bei erhöhtem Risiko können zusätzliche Nachweise über Vermögen und Herkunft der eingesetzten Mittel verlangt werden. Kann eine Bank die erforderlichen Prüfungen nicht abschließen, darf sie eine Geschäftsbeziehung oder einzelne Transaktion ablehnen beziehungsweise nicht durchführen.
Auch das Public Registry führt bei der Registrierung eines Immobilienkaufs gesetzlich vorgesehene Identifizierungsmaßnahmen durch.
Typische KYC-Unterlagen des Käufers
Welche Unterlagen verlangt werden, hängt vom Einzelfall und der Bank ab. Häufig hilfreich sind:
Persönliche Unterlagen
- Reisepass,
- Meldeadresse,
- Steueridentifikationsnummer,
- Angaben zur Steueransässigkeit,
- Aufenthaltsnachweis,
- beruflicher Hintergrund,
- Kontaktdaten.
Nachweis der Mittelherkunft
Bei Arbeitseinkommen:
- Arbeitsvertrag,
- Gehaltsabrechnungen,
- Steuerbescheide,
- Kontoauszüge.
Bei Unternehmenseinkünften:
- Unternehmensauszug,
- Jahresabschlüsse,
- Steuererklärungen,
- Dividendenbeschlüsse,
- Nachweis der wirtschaftlich Berechtigten.
Bei Immobilienverkauf:
- früherer Kaufvertrag,
- Verkaufsvertrag,
- Grundbuch- oder Registerunterlagen,
- Kontoauszug über den Eingang des Erlöses.
Bei Erbschaft oder Schenkung:
- Erbschein oder vergleichbarer Nachweis,
- Schenkungsvertrag,
- Verwandtschaftsnachweis,
- Herkunftsnachweis des Schenkers,
- Kontoauszüge über den Zahlungsweg.
Bei Darlehen:
- Darlehensvertrag,
- Identität des Darlehensgebers,
- Herkunft der Darlehensmittel,
- Überweisungsnachweis,
- Rückzahlungsbedingungen.
Die gesamte Geldkette muss nachvollziehbar sein
Nicht nur die ursprüngliche Quelle des Vermögens, sondern auch der Weg bis zum Immobilienkauf sollte dokumentiert werden:
- Entstehung des Vermögens,
- Eingang auf das Ausgangskonto,
- mögliche Übertragung auf weitere eigene Konten,
- Währungsumtausch,
- internationale Überweisung,
- Gutschrift bei der georgischen Bank,
- Weiterleitung an den Verkäufer.
Große Beträge sollten nicht ohne Vorankündigung überwiesen werden. Sinnvoll ist eine Vorabstimmung mit der sendenden und der empfangenden Bank.
Vermeiden sollten Käufer
- hohe Barzahlungen,
- Überweisungen von Konten unbeteiligter Dritter,
- künstliche Aufteilung in viele kleine Beträge,
- widersprüchliche Angaben zum Kaufzweck,
- Zahlungen an ein anderes Unternehmen als den Verkäufer,
- nicht dokumentierte Kryptowährungsgewinne,
- kurzfristige Bargeldeinzahlungen vor der Überweisung,
- Zahlungen ohne eindeutige Vertrags- und Objektangabe.
Eine Aufteilung von Zahlungen zur Umgehung von Prüfungen kann zusätzliche Verdachtsmomente erzeugen.
8. Sanktionen und internationale Zahlungswege prüfen
Sanktionsprüfungen betreffen nicht nur Personen, die selbst auf einer Sanktionsliste stehen. Banken kontrollieren regelmäßig auch:
- wirtschaftlich Berechtigte,
- beteiligte Unternehmen,
- Herkunfts- und Empfängerbanken,
- Korrespondenzbanken,
- Zahlungszweck,
- beteiligte Länder,
- Geschäftspartner und Vermittler.
Die georgischen Finanzinstitute berücksichtigen internationale restriktive Finanzsanktionen. Dazu gehören insbesondere Kontrollmechanismen zur Prüfung von SWIFT-Nachrichten und internationalen Transaktionen.
Sanktionsprüfung vor Vertragsabschluss
Vor einer größeren Zahlung sollten Käufer prüfen lassen:
- Verkäufer und Bauträger,
- deren Gesellschafter und wirtschaftlich Berechtigte,
- finanzierende Banken,
- Zahlungsdienstleister,
- Bevollmächtigte,
- Herkunft und Ziel der Zahlung,
- mögliche Verbindungen zu sanktionierten Personen oder Unternehmen.
Eine zivilrechtlich wirksame Kaufvereinbarung verpflichtet die Bank nicht dazu, eine Zahlung auszuführen, die ihre Compliance-Prüfung nicht besteht.
Sinnvolle Vertragsklauseln
Der Kaufvertrag sollte regeln, was geschieht, wenn:
- eine Bank die Zahlung aus Compliance-Gründen ablehnt,
- ein Konto während der Abwicklung gesperrt wird,
- eine Korrespondenzbank die Überweisung zurückweist,
- sich die Bankverbindung des Verkäufers ändert,
- eine Vertragspartei nach Unterzeichnung sanktioniert wird,
- oder ein zusätzliches Herkunftsdokument verlangt wird.
Eine alternative Bankverbindung darf nur schriftlich, nach Identitätsprüfung und in Übereinstimmung mit dem Vertrag verwendet werden. Kurzfristige Zahlungsanweisungen per Messenger oder E-Mail sind besonders betrugsanfällig.
9. Gebäudezustand unabhängig untersuchen
Der technische Zustand ist im Register nicht abgebildet. Käufer sollten deshalb einen unabhängigen Architekten, Bauingenieur oder qualifizierten Sachverständigen beauftragen.
Der Prüfer sollte nicht vom Verkäufer, Makler oder Bauträger wirtschaftlich abhängig sein.
Technische Prüfung einer Bestandswohnung
Kontrolliert werden sollten insbesondere:
Tragwerk und Gebäudehülle
- auffällige Risse,
- Setzungen und Verformungen,
- Korrosion,
- Feuchtigkeit,
- Schäden an Fassade und Balkon,
- Zustand von Dach und Abdichtung,
- nicht genehmigte Eingriffe in tragende Wände.
Wohnung
- tatsächliche Raumaufteilung,
- Vergleich mit dem registrierten Grundriss,
- Fenster und Türen,
- Wärme- und Schallschutz,
- Lüftung,
- Schimmel,
- Bodenaufbau,
- Wasser- und Abwasserleitungen,
- Heizungs- und Klimaanlage,
- Elektroinstallation,
- Gasinstallation,
- individuelle Zähler.
Gemeinschaftseigentum
- Treppenhaus,
- Aufzüge,
- Dach,
- Fassade,
- Tiefgarage,
- Fluchtwege,
- Brandschutz,
- Pumpen und Wassertanks,
- Notstromversorgung,
- technische Wartungsverträge.
Umfeld
- Verkehrslärm,
- Nachtleben,
- geplante Neubauten,
- Verschattung,
- Hochwasser- und Entwässerungsrisiko,
- Hanglage,
- Zufahrt und Parksituation.
Zusätzliche Prüfung bei Häusern
Bei einem Einfamilienhaus sind zusätzlich wichtig:
- Grundstücksgrenzen,
- Übereinstimmung von Zaun und Kataster,
- rechtlich gesicherte Zufahrt,
- Fundament und Bodenplatte,
- Dachstuhl,
- Entwässerung des Grundstücks,
- Stützmauern und Hangbefestigung,
- Brunnen,
- Klärgrube oder Kanalanschluss,
- Stromleistung,
- Gas- und Wasseranschluss,
- Nebengebäude,
- nicht registrierte Anbauten.
Ein Haus kann äußerlich gepflegt wirken und dennoch erhebliche Probleme mit Feuchtigkeit, Entwässerung, Fundament oder nicht genehmigten Erweiterungen haben.
Prüfung einer Wohnung im Bau
Bei einer noch nicht fertigen Wohnung muss der Vertrag die technische Leistung so genau beschreiben, dass später festgestellt werden kann, ob sie erfüllt wurde.
Begriffe wie „Black Frame“, „White Frame“ oder „Green Frame“ werden am Markt nicht immer einheitlich verwendet. Der Vertrag sollte deshalb nicht nur den Begriff nennen, sondern jede geschuldete Leistung einzeln aufführen.
Zu definieren sind unter anderem:
- Estrich und Bodenaufbau,
- Innenputz,
- Elektroverkabelung,
- Steckdosen und Schalter,
- Wasser- und Abwasseranschlüsse,
- Heizung und Klimatisierung,
- Fensterqualität,
- Eingangstür,
- Balkonabdichtung,
- Sanitärvorbereitung,
- Deckenhöhe,
- Brandschutz,
- Aufzüge,
- Fassade,
- Gemeinschaftsflächen,
- Außenanlagen.
Laufende Kosten und Hausverwaltung
Vor dem Kauf sollten Käufer außerdem ermitteln:
- monatliche Servicegebühr,
- Berechnungsgrundlage pro Quadratmeter,
- Leistungen der Verwaltung,
- Kosten für Aufzug, Sicherheit und Rezeption,
- Rückstände des Verkäufers,
- geplante größere Reparaturen,
- Regeln zur Kurzzeitvermietung,
- Betreiberbindung,
- Versicherungen des Gebäudes.
Eine niedrige Kaufpreissumme kann durch dauerhaft hohe Service- und Betreiberkosten relativiert werden.
10. Baugenehmigung, Planung und Abnahme kontrollieren
Bei einem Neubau darf nicht nur gefragt werden, ob eine Baugenehmigung existiert. Entscheidend ist, was genau genehmigt wurde.
Das georgische Baurecht unterscheidet Gebäude nach Risikoklassen. Für Gebäude der Klassen III und IV ist grundsätzlich eine Baugenehmigung erforderlich.
Bei Klasse II können je nach kommunaler Regelung eine Genehmigung oder detaillierte Bauanzeige maßgeblich sein. Elektronische Anträge und Genehmigungsunterlagen werden mit der jeweiligen Katastereinheit verknüpft und über das vorgesehene Portal veröffentlicht.
Bei der Baugenehmigung prüfen
- Genehmigungsnummer,
- zuständige Behörde,
- Katastercode,
- Genehmigungsinhaber,
- Grundstückseigentümer,
- genehmigte Nutzung,
- Anzahl der Geschosse,
- Gebäudehöhe,
- Bruttogeschossfläche,
- Anzahl und Art der Einheiten,
- Parkplätze,
- genehmigte Pläne,
- Ausstellungsdatum,
- Gültigkeitsdauer,
- Verlängerungen,
- nachträgliche Änderungen,
- Auflagen,
- Kultur- oder Denkmalschutz.
Die Genehmigung muss zum aktuellen Bauzustand passen. Ein Bauträger darf nicht mit einer ursprünglichen Planung werben, wenn später zusätzliche Etagen, veränderte Nutzungen oder andere Grundrisse realisiert wurden.
Abnahme und Inbetriebnahme
Gebäude der Klassen II, III und IV unterliegen grundsätzlich den gesetzlichen Regeln zur Inbetriebnahme. Ein Gebäude darf nicht regulär genutzt werden, bevor der erforderliche Inbetriebnahmeakt erteilt wurde.
Auch die reguläre Versorgung mit Strom und Gas ist grundsätzlich an die Inbetriebnahme gebunden. Eine Ausnahme besteht für eine vorübergehende Baustellenversorgung während der Gültigkeit der Baugenehmigung.
Für ältere Genehmigungen können Übergangsbestimmungen gelten.
Käufer sollten daher nicht allein darauf vertrauen, dass bereits Menschen im Gebäude wohnen oder Strom vorhanden ist.
Folgende Nachweise anfordern
- Baugenehmigung oder maßgebliche Bauanzeige,
- genehmigte Architekturpläne,
- Änderungen und Nachträge,
- behördlicher Inbetriebnahme- oder Abnahmeakt,
- Vermessungsunterlagen,
- Registrierung des Gebäudes und der einzelnen Einheit,
- Brandschutzunterlagen,
- Unterlagen zu Aufzügen und technischen Anlagen,
- Nachweise über Versorgungsanschlüsse.
Bei Bestandsgebäuden sind vor allem nicht genehmigte Balkone, Dachausbauten, zusammengelegte Wohnungen und veränderte tragende Wände zu prüfen.
11. Aufenthaltserlaubnis nicht mit Eigentum verwechseln
Der Erwerb einer Immobilie führt nicht automatisch zu einem Aufenthaltsrecht.
Mit Stand August 2026 kann ein ausländischer Eigentümer grundsätzlich eine kurzfristige Aufenthaltserlaubnis beantragen, wenn er eine nichtlandwirtschaftliche Immobilie in Georgien besitzt, deren nachgewiesener Marktwert den Gegenwert von 150.000 US-Dollar in GEL übersteigt.
Der Marktwert muss durch einen entsprechend zertifizierten Gutachter einer akkreditierten Stelle festgestellt werden. Die Regelung kann auch den Ehepartner und Kinder erfassen.
Entscheidend ist damit nicht nur der im Kaufvertrag genannte Preis.
Kaufpreis und Marktwert sind nicht identisch
Folgende Konstellationen können problematisch sein:
- Der Käufer bezahlt mehr als 150.000 US-Dollar, der Gutachter bewertet die Immobilie aber niedriger.
- Im Kaufpreis sind Möbel, Verwaltungspakete oder andere Leistungen enthalten.
- Der Bauträgerpreis liegt deutlich über vergleichbaren Marktpreisen.
- Die Immobilie ist noch nicht fertiggestellt.
- Die rechtliche Einheit oder Eigentumsregistrierung ist noch nicht vollständig vorhanden.
- Wechselkursbewegungen verändern den GEL-Gegenwert.
Wer den Kauf mit einem Aufenthaltsziel verbindet, sollte deshalb vor dem Vertragsabschluss eine belastbare Einschätzung des voraussichtlichen Marktwerts einholen.
Investitionsaufenthalt ab mehr als 300.000 US-Dollar
Eine weitere Möglichkeit besteht bei einer Investition oder dem Eigentum an einer nichtlandwirtschaftlichen Immobilie mit einem Marktwert von mehr als 300.000 US-Dollar in GEL.
Für die Immobilienvariante kann nach fünfjährigem ununterbrochenem Erhalt des maßgeblichen Eigentums unter den gesetzlichen Voraussetzungen ein unbefristeter Aufenthaltstitel in Betracht kommen.
Auch hier gilt:
- Der Aufenthaltstitel muss gesondert beantragt werden.
- Die Immobilie muss die gesetzlichen Anforderungen erfüllen.
- Der Marktwert muss ordnungsgemäß nachgewiesen werden.
- Der Kaufvertrag allein ist keine Aufenthaltsgarantie.
- Änderungen der Eigentumsverhältnisse können den Aufenthaltstitel beeinflussen.
Werbeaussagen wie „Wohnung kaufen und automatisch Aufenthalt erhalten“ sind daher irreführend.
12. Steuern und laufende Pflichten vor dem Kauf berechnen
Georgien wird häufig mit niedrigen Steuern beworben. Das kann für bestimmte Konstellationen zutreffen, ersetzt aber keine individuelle Kalkulation.
Die steuerliche Behandlung hängt unter anderem ab von:
- privatem oder gewerblichem Erwerb,
- natürlicher Person oder Gesellschaft,
- langfristiger oder kurzfristiger Vermietung,
- Wohn- oder Hotelnutzung,
- Anzahl und Häufigkeit der Verkäufe,
- Steueransässigkeit,
- Nutzung der Immobilie für eine wirtschaftliche Tätigkeit,
- möglichen Doppelbesteuerungsregeln.
Gibt es eine klassische Grunderwerbsteuer?
Der georgische Tax Code führt als landesweite Steuern Einkommensteuer, Gewinnsteuer, Umsatzsteuer, Verbrauchsteuer und Einfuhrabgaben sowie die kommunale Grund- beziehungsweise Vermögensteuer auf.
Eine gesondert bezeichnete landesweite Grunderwerbsteuer nach deutschem Vorbild ist darin nicht aufgeführt.
Trotzdem entstehen Kosten für Registrierung, Übersetzung, rechtliche Prüfung, Bewertung, Bankabwicklung und gegebenenfalls Hypothekeneintragung.
Bei Bauträgerobjekten ist außerdem zu klären, ob sämtliche anwendbaren Steuern bereits im angebotenen Endpreis enthalten sind.
Steuer auf langfristige Wohnraumvermietung
Einkünfte einer natürlichen Person aus der Vermietung von Wohnraum zu Wohnzwecken können grundsätzlich mit fünf Prozent besteuert werden, wenn aus diesen Einnahmen keine Kosten abgezogen werden.
Die konkrete Anwendung und Registrierung sollte vor Beginn der Vermietung geklärt werden.
Diese Fünf-Prozent-Regel darf nicht ungeprüft auf jede Nutzung übertragen werden. Abweichungen können beispielsweise bestehen bei:
- touristischer Kurzzeitvermietung,
- hotelähnlichen Leistungen,
- gewerblicher Vermietung,
- Vermietung über eine Gesellschaft,
- mehreren systematisch bewirtschafteten Einheiten,
- umsatzsteuerlich relevanten Umsätzen.
Steuer beim Verkauf
Der Überschuss einer natürlichen Person aus dem Verkauf einer Wohnung oder eines Hauses einschließlich des zugehörigen Grundstücks wird grundsätzlich mit fünf Prozent besteuert.
Wurde die Wohnimmobilie länger als zwei Jahre gehalten, kann der Verkaufsüberschuss nach den gesetzlichen Voraussetzungen steuerfrei sein.
Die Steuer bezieht sich grundsätzlich auf den steuerlich ermittelten Überschuss und nicht automatisch auf den gesamten Verkaufspreis.
Bei regelmäßigem Immobilienhandel, gewerblicher Tätigkeit, Nutzung über eine Gesellschaft oder besonderen Betreiberobjekten kann eine andere Behandlung gelten.
Jährliche Vermögen- beziehungsweise Grundsteuer
Für natürliche Personen sieht das georgische Recht einkommensabhängige Regeln vor.
Grundsätzlich gilt:
- Bei einem Familieneinkommen von höchstens 40.000 GEL kann das steuerpflichtige Vermögen mit Ausnahme von Grundstücken von der Vermögensteuer befreit sein.
- Bei einem Familieneinkommen im Bereich bis 100.000 GEL liegt der gesetzliche Rahmen grundsätzlich zwischen 0,05 und 0,2 Prozent des Marktwerts des steuerpflichtigen Vermögens.
- Ab einem Familieneinkommen von 100.000 GEL nennt das Gesetz grundsätzlich einen Rahmen von 0,8 bis 1 Prozent.
- Grundstücke unterliegen gesonderten Regelungen und kommunalen Berechnungen.
Die konkrete Höhe wird innerhalb der gesetzlichen Grenzen von der jeweiligen Kommune bestimmt.
Steuerliche Prüfung im Wohnsitzstaat
Ein deutscher, österreichischer oder schweizerischer Eigentümer muss zusätzlich klären:
- ob Mieteinkünfte im Wohnsitzstaat erklärt werden müssen,
- wie eine in Georgien gezahlte Steuer berücksichtigt wird,
- wie Veräußerungsgewinne behandelt werden,
- welche Angaben zu Auslandskonten erforderlich sind,
- ob eine ausländische Gesellschaft gemeldet werden muss,
- wie Eigennutzung und Vermietung voneinander abgegrenzt werden.
Eine georgische Steuerbegünstigung bedeutet nicht automatisch, dass im Wohnsitzstaat keine Erklärungspflicht besteht.
13. Eigentumsumschreibung, Kaufpreiszahlung und Übergabe absichern
Die letzte Phase ist besonders sensibel. Zu diesem Zeitpunkt hat der Käufer meist bereits erhebliche Kosten investiert und steht unter Zeitdruck.
Unmittelbar vor dem Closing erneut prüfen
- aktueller Registerauszug,
- unveränderte Eigentümerstellung,
- keine neue Hypothek,
- keine Beschlagnahme,
- keine neue Vorregistrierung,
- keine Steuerhypothek,
- Identität und Geschäftsfähigkeit des Verkäufers,
- Original und Umfang einer Vollmacht,
- Unternehmensstatus und Vertretungsmacht,
- Freigabe der finanzierenden Bank,
- Erfüllung aller vertraglichen Bedingungen,
- Abschluss der KYC-Prüfung,
- endgültige Zahlungsanweisung.
Zwischen der ersten Prüfung und dem Closing können neue Rechte eingetragen oder Anträge gestellt worden sein.
Sichere Zahlungsreihenfolge
Die konkrete Gestaltung hängt vom Einzelfall ab. Grundsätzlich sollte vermieden werden, den gesamten Kaufpreis ungesichert zu überweisen, während Eigentumsübertragung und Löschung von Belastungen erst später erfolgen sollen.
Mögliche Sicherungsbausteine sind:
- Zahlung erst nach Erfüllung klarer Bedingungen,
- gleichzeitige Einreichung von Kaufvertrag und Eigentumsantrag,
- bankkontrollierte Zahlungsabwicklung,
- direkte Ablösung einer Hypothek,
- schriftliche Freigabe der finanzierenden Bank,
- Teilzahlung nach erfolgreicher Registrierung,
- Einbehalt für Mängel oder ausstehende Unterlagen,
- vertraglich geregelte Rückzahlung bei Ablehnung der Registrierung.
Welche Variante rechtlich und praktisch verfügbar ist, sollte vor Unterzeichnung mit der beteiligten Bank und einem unabhängigen georgischen Rechtsberater abgestimmt werden.
Eintragungskosten und Bearbeitungszeiten
Nach den veröffentlichten Gebühren beträgt die Verwaltungsgebühr für die Registrierung einer Änderung beziehungsweise Entstehung eines Immobilienrechts derzeit:
| Bearbeitungszeit | NAPR-Gebühr |
|---|---|
| Vier Arbeitstage | 150 GEL |
| Ein Arbeitstag | 270 GEL |
| Am Tag der Antragstellung | 350 GEL |
Die Bestätigung der Unterschriften durch die Registrierungsstelle wird mit 7 GEL angegeben. Ein Registerauszug kostet bei Bearbeitung innerhalb eines Arbeitstages 20 GEL.
Diese Beträge sind reine Verwaltungsgebühren und nicht mit sämtlichen Kaufnebenkosten gleichzusetzen.
Übergabeprotokoll erstellen
Die physische Übergabe sollte getrennt von der rechtlichen Eigentumsregistrierung dokumentiert werden.
Das Protokoll sollte enthalten:
- Datum und Uhrzeit,
- Namen der Beteiligten,
- Katastercode und Wohnungsnummer,
- Anzahl der Schlüssel und Zugangskarten,
- Zählerstände,
- Zustand aller Räume,
- Fotos und Videos,
- festgestellte Mängel,
- fehlende Ausstattungsgegenstände,
- Fristen zur Mängelbeseitigung,
- zurückbehaltener Kaufpreisanteil,
- übergebene Dokumente,
- Kontaktdaten von Verwaltung und Versorgern.
Zu übergebende Unterlagen
Je nach Objekt gehören dazu:
- aktueller Eigentumsnachweis,
- Kaufvertrag,
- Grundriss,
- Baugenehmigung,
- Inbetriebnahme- oder Abnahmenachweis,
- technische Unterlagen,
- Garantien,
- Bedienungsanleitungen,
- Wartungsverträge,
- Zählernummern,
- Nachweis über bezahlte Versorgungsrechnungen,
- Bestätigung über ausgeglichene Hausverwaltungsgebühren,
- Hausordnung,
- Betreiber- oder Verwaltungsvertrag,
- Schlüsselverzeichnis.
Die Eigentumsregistrierung und die mangelfreie Übergabe sind zwei unterschiedliche Vorgänge. Eine erfolgreich registrierte Wohnung kann trotzdem erhebliche technische oder vertragliche Mängel aufweisen.
Die vollständige Due-Diligence-Checkliste zum Abhaken
Käufer und Kaufziel
- Kaufzweck festgelegt
- Eigennutzung, Langzeitvermietung oder Kurzzeitvermietung geklärt
- Erwerb privat oder über eine Gesellschaft geprüft
- Steuerliche Folgen der Käuferstruktur geprüft
- Aufenthaltsziel gesondert geprüft
- Grundstückskategorie festgestellt
- Erwerbsfähigkeit des ausländischen Käufers bestätigt
Grundbuch und Eigentum
- Aktueller Originalauszug des Public Registry vorhanden
- Katastercode mit allen Unterlagen abgeglichen
- Verkäufer als Eigentümer eingetragen
- Identität des Verkäufers geprüft
- Miteigentümer festgestellt
- Eigentumsanteile geprüft
- Fläche und Nutzungsart geprüft
- Hypotheken geprüft
- Steuerpfandrechte geprüft
- Beschlagnahmen und Verbote geprüft
- Dienstbarkeiten und Nutzungsrechte geprüft
- Vorregistrierungen und Verpflichtungen geprüft
- Eigentumshistorie bei Auffälligkeiten untersucht
Verkäufer und Bauträger
- Richtiger Vertragspartner festgestellt
- Unternehmensauszug abgerufen
- Geschäftsführer und Vertretungsmacht geprüft
- Gesellschafter und wirtschaftlich Berechtigte geprüft
- Unternehmensstatus geprüft
- Referenzprojekte besichtigt oder verifiziert
- Grundstückseigentümer identifiziert
- Beziehung zwischen Grundstückseigentümer und Bauträger geklärt
- Projektfinanzierung untersucht
- Freigabemechanismus einer Bankhypothek schriftlich bestätigt
- Gerichts-, Vollstreckungs- und Insolvenzrisiken geprüft
Vertrag
- Reservierungszahlung nur unter Rückzahlungsvorbehalt geleistet
- Kaufobjekt eindeutig beschrieben
- Katastercode im Vertrag enthalten
- Grundriss und Baubeschreibung als Anlagen beigefügt
- Flächenberechnung definiert
- Kaufpreis und alle Nebenkosten festgelegt
- Wechselkursregelung eindeutig
- Zahlungsplan realistisch
- Fertigstellungstermin verbindlich
- Verzugsfolgen geregelt
- Rücktritts- und Erstattungsrechte geregelt
- Gewährleistung und Mängelbeseitigung geregelt
- Vertragsstrafen auf Angemessenheit geprüft
- Maßgebliche Vertragssprache festgelegt
- Gerichtsstand und Streitbeilegung geprüft
- Werbeversprechen in den Vertrag übernommen
- Vorregistrierung geprüft und beantragt
Finanzierung, Bank und Compliance
- Finanzierung vor Reservierung grundsätzlich geklärt
- Eigenkapitalbedarf berechnet
- Kreditwährung geprüft
- Zins- und Wechselkursrisiko berechnet
- Schriftliche Bankzusage oder belastbare Vorprüfung vorhanden
- Bankkonto rechtzeitig eröffnet
- KYC-Prüfung begonnen
- Geldherkunft vollständig dokumentiert
- Wirtschaftlich Berechtigte offengelegt
- Internationale Überweisung mit den Banken abgestimmt
- Sanktionsprüfung durchgeführt
- Keine ungeprüfte Zahlung an Dritte vorgesehen
- Bankkosten und Korrespondenzbankgebühren geklärt
Gebäude und Genehmigungen
- Unabhängiger technischer Prüfer beauftragt
- Tatsächliche Fläche gemessen
- Grundriss mit Register und Genehmigung verglichen
- Tragwerk und Risse untersucht
- Feuchtigkeit und Dach geprüft
- Elektro-, Wasser-, Abwasser- und Gasinstallation geprüft
- Heizung, Lüftung und Klimatisierung geprüft
- Aufzüge und Brandschutz geprüft
- Gemeinschaftsflächen geprüft
- Nicht genehmigte Umbauten ausgeschlossen
- Baugenehmigung vorhanden
- Genehmigung gilt für das konkrete Grundstück
- Genehmigter Umfang entspricht dem Bauzustand
- Änderungen und Verlängerungen geprüft
- Inbetriebnahme beziehungsweise Abnahme geprüft
- Service- und Verwaltungskosten ermittelt
- Rückstände des Verkäufers ausgeschlossen
Steuern und Aufenthalt
- Vermietungsbesteuerung geklärt
- Kurzzeitvermietung gesondert geprüft
- Jährliche Vermögen- und Grundsteuer berechnet
- Steuerfolgen eines späteren Verkaufs geprüft
- Steuerpflicht im Wohnsitzstaat geprüft
- Marktwertgutachten für Aufenthaltszwecke vorbereitet
- Kaufpreis nicht mit anerkanntem Marktwert verwechselt
- Aufenthaltserlaubnis nicht als automatisch unterstellt
Closing und Übergabe
- Neuer Registerauszug am Closing-Tag abgerufen
- Keine neuen Belastungen vorhanden
- Löschungsbewilligungen liegen vor
- Kaufpreiszahlung mit Eigentumsregistrierung abgestimmt
- Registrierung tatsächlich beantragt
- Registrierungsentscheidung kontrolliert
- Neuer Eigentümerauszug erhalten
- Übergabeprotokoll erstellt
- Zählerstände dokumentiert
- Sämtliche Schlüssel erhalten
- Mängel fotografiert
- Mängelbeseitigungsfristen festgelegt
- Unterlagen vollständig übergeben
- Versorger und Hausverwaltung informiert
Die wichtigsten Warnsignale beim Immobilienkauf in Georgien
| Warnsignal | Mögliche Bedeutung |
|---|---|
| „Sie müssen heute reservieren“ | Prüfung soll durch Zeitdruck verhindert werden |
| Unterlagen werden erst nach Zahlung herausgegeben | Fehlende Transparenz oder ungeklärte Rechtslage |
| Verkäufer ist nicht als Eigentümer eingetragen | Erwerb möglicherweise nicht unmittelbar möglich |
| Nur ein alter Registerauszug wird gezeigt | Spätere Belastungen können verborgen bleiben |
| Projektgrundstück ist belastet, aber es gibt keine Freigaberegelung | Wohnung kann mit Finanzierungsrisiken verbunden bleiben |
| Baugenehmigung wird nicht vollständig vorgelegt | Genehmigungsumfang möglicherweise unzureichend |
| Zusätzliche Etagen werden als „bereits beantragt“ verkauft | Genehmigung ist noch nicht gesichert |
| Zahlung soll auf ein fremdes Privatkonto erfolgen | Betrugs-, Steuer- und Compliance-Risiko |
| Kaufpreis wird nur mündlich in USD festgelegt | Wechselkurs- und Abrechnungsstreit möglich |
| Aufenthaltserlaubnis wird garantiert | Marktwert und behördliche Entscheidung sind noch offen |
| Garantierte Rendite ohne Betreiberzahlen | Wirtschaftliche Grundlage möglicherweise nicht belastbar |
| Käufer darf den Vertrag nicht ändern | Unausgewogene Risikoverteilung |
| Vertrag liegt nur in einer nicht verstandenen Sprache vor | Käufer kann Verpflichtungen und Risiken nicht beurteilen |
| Gebäude wird genutzt, aber Abnahme fehlt | Rechtliche und technische Risiken |
| Fläche darf stark vom Vertrag abweichen | Preis-Leistungs-Verhältnis kann sich erheblich verschlechtern |
Mehrere Warnsignale gleichzeitig sollten zum Abbruch oder zumindest zur Aussetzung des Kaufprozesses führen.
Häufige Fragen zum Immobilienkauf in Georgien
Können Deutsche eine Immobilie in Georgien kaufen?
Deutsche und andere ausländische Staatsangehörige können grundsätzlich Wohnungen, Häuser und nichtlandwirtschaftliche Immobilien erwerben. Einschränkungen bestehen insbesondere bei landwirtschaftlichen Grundstücken.
Vor dem Kauf eines Hauses oder Grundstücks muss deshalb die registrierte Grundstückskategorie geprüft werden.
Wann bin ich Eigentümer der Immobilie?
Eigentum wird grundsätzlich durch einen schriftlichen Vertrag und die Eintragung des Käufers im georgischen Public Registry erworben.
Kaufpreiszahlung, Besitzübergabe oder Schlüsselübergabe allein reichen nicht aus.
Benötige ich zwingend einen Notar?
Nicht jeder Immobilienkauf erfordert eine gesonderte notarielle Beurkundung nach deutschem Vorbild.
Entscheidend sind ein wirksamer schriftlicher Vertrag, ordnungsgemäß bestätigte Unterschriften nach dem gewählten Verfahren und die Eintragung im Public Registry.
Eine unabhängige rechtliche Prüfung bleibt trotzdem dringend zu empfehlen.
Wie schnell kann eine Immobilie registriert werden?
Das NAPR bietet derzeit Bearbeitungszeiten von vier Arbeitstagen, einem Arbeitstag oder am Tag der Antragstellung an.
Die schnelle Eintragung sagt jedoch nichts darüber aus, ob die Immobilie zuvor ausreichend geprüft wurde.
Ist eine Wohnung im Bau sicher?
Ein Off-Plan-Kauf kann sinnvoll sein, trägt aber ein höheres Fertigstellungs-, Finanzierungs- und Vertragsrisiko.
Besonders wichtig sind Grundstücksprüfung, Baugenehmigung, Bauträgerprüfung, Vorregistrierung, Bankfreigabe, Zahlungsplan und vertragliche Rückzahlungsrechte.
Schützt mich die Vorregistrierung vollständig?
Nein. Eine Vorregistrierung kann die Priorität des Käufers schützen und entgegenstehende Eintragungen verhindern, soweit der Vertrag nichts anderes zulässt.
Sie garantiert jedoch weder die Fertigstellung noch die technische Qualität oder die Zahlungsfähigkeit des Bauträgers.
Erhalte ich durch den Kauf automatisch eine Aufenthaltserlaubnis?
Nein. Bei einer nichtlandwirtschaftlichen Immobilie mit einem nachgewiesenen Marktwert von mehr als 150.000 US-Dollar in GEL kann eine kurzfristige Aufenthaltserlaubnis beantragt werden.
Der Marktwert muss durch einen qualifizierten Gutachter nachgewiesen werden. Der Kaufpreis allein genügt nicht.
Wie hoch ist die Steuer auf Mieteinnahmen?
Bei der privaten Vermietung von Wohnraum zu Wohnzwecken kann grundsätzlich eine Besteuerung mit fünf Prozent ohne Kostenabzug gelten.
Kurzzeitvermietung, Hotelnutzung, Gesellschaftsstrukturen oder gewerbliche Tätigkeit müssen gesondert geprüft werden.
Muss ich ein georgisches Bankkonto besitzen?
Ein georgisches Bankkonto ist nicht bei jeder theoretisch denkbaren Kaufgestaltung zwingend, erleichtert aber in der Praxis Kaufpreiszahlung, Währungsumtausch, Gebühren, laufende Kosten und spätere Vermietung.
Die Kontoeröffnung und KYC-Prüfung sollten rechtzeitig begonnen werden.
Reicht die Prüfung durch die finanzierende Bank?
Nein. Die Bank prüft vor allem Kreditwürdigkeit, Sicherheiten, Beleihungswert und Compliance.
Sie übernimmt nicht automatisch die vollständige rechtliche und technische Due Diligence für den Käufer.
Sollte ich eine Reservierungsgebühr bezahlen?
Nur, wenn das Objekt eindeutig identifiziert ist und schriftlich geregelt wurde, unter welchen Bedingungen die Gebühr zurückgezahlt wird.
Eine unwiderrufliche Zahlung vor Einsicht in Grundbuch, Genehmigungen und Vertragsentwurf ist riskant.
Was ist der häufigste Fehler ausländischer Käufer?
Der häufigste Fehler ist, Schnelligkeit mit Sicherheit zu verwechseln.
Käufer zahlen oder reservieren, bevor Eigentum, Belastungen, Bauträger, Genehmigungen, Zahlungsweg und Geldherkunft vollständig geprüft wurden.
Erst prüfen, dann zahlen
Eine Immobilie in Georgien zu kaufen, kann attraktiv sein. Die vergleichsweise schnelle Registrierung, internationale Nachfrage und unterschiedlichen Immobilienmärkte in Tiflis, Batumi und den Regionen eröffnen interessante Möglichkeiten.
Der Immobilienkauf ist jedoch erst dann solide vorbereitet, wenn vier Fragen eindeutig mit Ja beantwortet werden können:
- Kann der Verkäufer das konkrete Objekt rechtlich wirksam übertragen?
- Ist die Immobilie frei von nicht akzeptierten Belastungen und genehmigungsrechtlichen Problemen?
- Kann der Kaufpreis bankkonform, nachvollziehbar und vertraglich abgesichert gezahlt werden?
- Entsprechen Zustand, Nutzungsmöglichkeiten, Steuern und Ertrag den tatsächlichen Zielen des Käufers?
Die Geschwindigkeit des georgischen Registers sollte für die Abwicklung genutzt werden – niemals als Ersatz für eine gründliche Due Diligence.
Der richtige Zeitpunkt für die Prüfung ist nicht nach der Kaufpreiszahlung, sondern vor der Reservierung.
Immobilie in Georgien gefunden – aber sind alle Risiken geprüft?
Vor einer Reservierung oder Kaufpreiszahlung sollten Eigentum, Belastungen, Bauträger, Baugenehmigung, Zahlungsweg und Geldherkunft zusammen betrachtet werden.
Eine strukturierte Kaufprüfung hilft, offene Fragen frühzeitig zu erkennen und die nächsten Schritte sinnvoll zu koordinieren.
Georgien-Immobilien.com begleitet Interessenten bei der Vorbereitung des Immobilienkaufs und bindet bei Bedarf geeignete rechtliche, steuerliche und technische Ansprechpartner in Georgien ein.
Rechtlicher Hinweis – Immobilie in Georgien kaufen – Due-Diligence-Checkliste 2026
Dieser Beitrag bietet eine allgemeine Orientierung und ersetzt keine Prüfung des konkreten Kaufvertrags, des einzelnen Objekts oder der persönlichen steuerlichen Situation durch entsprechend qualifizierte Berater in Georgien und im Wohnsitzstaat des Käufers.
Quellen und weiterführende Links
- Georgischer Civil Code – Eigentumserwerb und Immobilienrecht:
https://new.matsne.gov.ge/en/document/view/31702?publication=109 - Gesetz über das georgische Public Registry:
https://www.matsne.gov.ge/en/document/view/20560 - Gesetz über landwirtschaftliches Grundeigentum in Georgien:
https://matsne.gov.ge/en/document/view/4596123 - National Agency of Public Registry – Unternehmensregistrierung und häufige Fragen:
https://www.napr.gov.ge/en/page/frequently-asked-questions/business-registration-faq - Georgischer Tax Code:
https://matsne.gov.ge/en/document/view/1043717 - Nationalbank Georgiens – LTV- und PTI-Anforderungen:
https://nbg.gov.ge/en/page/pti-and-ltv-requirements - Georgische Vorschriften zur Landeswährung und Preisauszeichnung:
https://matsne.gov.ge/en/document/view/101044 - Nationalbank Georgiens – Wechselkurse und Währungspolitik:
https://nbg.gov.ge/en/monetary-policy/currency - Georgisches Gesetz zur Verhinderung von Geldwäsche und Terrorismusfinanzierung:
https://matsne.gov.ge/en/document/view/4690334 - Nationalbank Georgiens – Einhaltung internationaler Sanktionsregime:
https://nbg.gov.ge/en/media/news/regulation-on-compliance-with-sanctions-regimes-amended - Georgischer Bau- und Raumplanungscode:
https://matsne.gov.ge/en/document/view/4276845 - Georgische State Services Development Agency – Aufenthaltserlaubnisse:
https://sda.gov.ge/en/products/migration-residence-permits/ - National Agency of Public Registry – Gebühren und Bearbeitungszeiten für Immobilienregistrierungen:
https://www.napr.gov.ge/en/page/fees-and-terms/immovable-property-registration-fee