
J.P. Morgan Georgien
Stand: 20. September 2026
Georgische Staatsanleihen in der Landeswährung Lari (GEL) werden Teil des neuen GBI-EM Edge von J.P. Morgan. Die veröffentlichte Zusammensetzung weist Georgien ein Gewicht von 1,79 Prozent zu. Damit erhält der GEL-Anleihemarkt eine zusätzliche internationale Vergleichsgröße.
Für Immobilieninvestoren ist unsere zentrale Einordnung: Ein besser zugänglicher Kapitalmarkt kann langfristig die Finanzierungsbedingungen unterstützen. Die Indexaufnahme allein macht jedoch weder Hypotheken billiger noch ein einzelnes Immobilienprojekt sicherer. Entscheidend wird sein, ob auf die Aufnahme tatsächlich zusätzliche Anleger, mehr Handel und tragfähige Finanzierungsangebote folgen.
J.P. Morgan Georgien: Die wichtigsten Indexdaten richtig verstehen
Business Insider Georgia berichtete am 18. September 2026 unter Berufung auf das georgische Finanzministerium über folgende Eckdaten:
| Kennzahl | Veröffentlichte Angabe |
|---|---|
| Index | GBI-EM Edge |
| Erfasster Anleihemarktwert | Rund 328 Milliarden US-Dollar |
| Enthaltene Instrumente | 425 |
| Länder | 26 |
| Landeswährungen | 24 |
| Gewicht Georgiens | 1,79 Prozent |
Die 328 Milliarden US-Dollar sind der Marktwert der erfassten Anleihen. Sie sind weder das Vermögen eines einzelnen Fonds noch eine Zusage neuer Investitionen. Insbesondere fließen nicht 1,79 Prozent dieses Betrags automatisch nach Georgien.
Zur zeitlichen Einordnung: Reuters berichtete am 14. September 2026 über einen für Ende September 2026 vorgesehenen Indexstart. Die Bekanntgabe der georgischen Beteiligung ist deshalb von der tatsächlichen Umsetzung und späteren Fondskäufen zu unterscheiden.
Das veröffentlichte Ländergewicht beschreibt die angekündigte Zusammensetzung, keine unveränderliche Quote für die Zukunft.
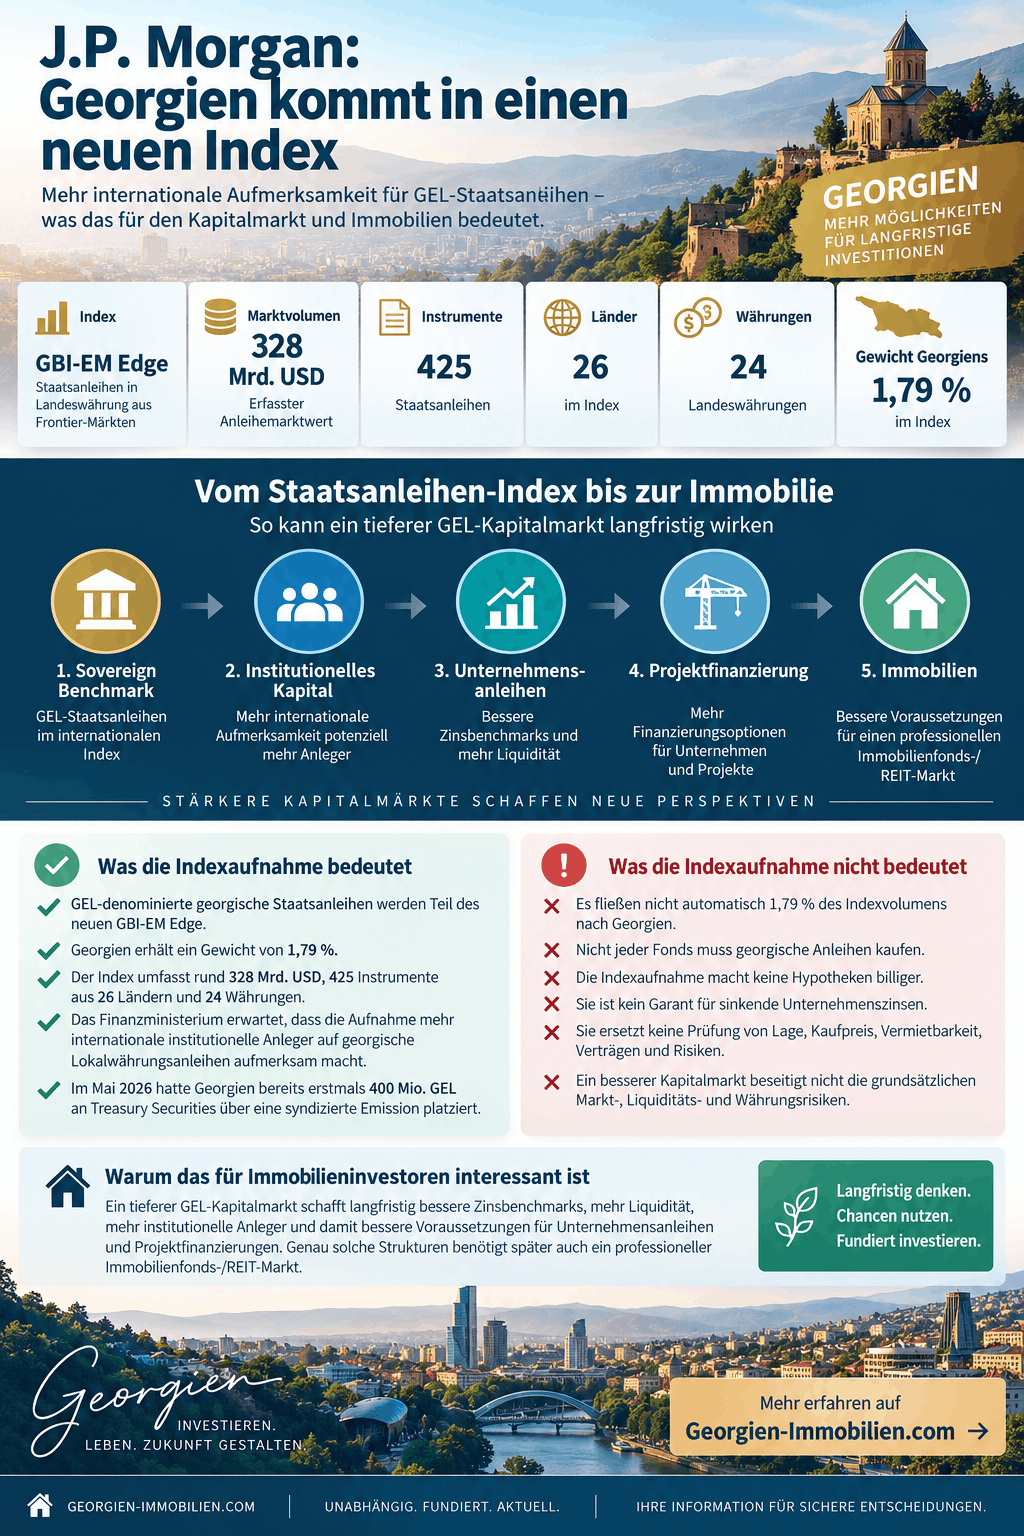
J.P. Morgan Georgien Infografik
Was ist der GBI-EM Edge?
Der GBI-EM Edge ist eine Vergleichsgröße für Staatsanleihen in Landeswährung aus Frontier-Märkten. Er erfasst damit staatliche Schuldpapiere, nicht Wohnungen, Immobilienfonds oder Aktien georgischer Bauträger.
Ein Index misst die Wertentwicklung eines definierten Wertpapierkorbs. Ein Fonds kann versuchen, diese Entwicklung nachzubilden; der Index selbst ist jedoch kein Fonds und vergibt keine Kredite.
Für Anleger, die Immobilien in Georgien kaufen möchten, ist die Meldung daher ein Thema der Finanzmarktentwicklung. Sie ersetzt keine Bewertung von Standort, Kaufpreis, Vermietbarkeit oder Vertrag.
Führt die Indexaufnahme automatisch zu Kapitalzuflüssen?
Nein. Indexzugehörigkeit und tatsächlicher Kapitalzufluss sind zwei unterschiedliche Dinge.
Ein passiver Fonds, der genau diesen Index nachbildet, orientiert sein Portfolio an dessen Zusammensetzung. Die Umsetzung kann aber durch den Kauf aller enthaltenen Papiere, eine Auswahl oder teilweise über Derivate erfolgen. Ein aktiv verwalteter Fonds kann einen Index lediglich als Vergleichsmaßstab verwenden.
Daraus folgt: Nicht jeder Schwellenländerfonds und nicht jeder Fonds mit einer J.P.-Morgan-Benchmark muss nun georgische Anleihen kaufen. Entscheidend sind der konkret verwendete Index und die Anlagestrategie.
Ein rein rechnerisches Beispiel verdeutlicht den Unterschied: Würde ein Fonds mit einer Milliarde US-Dollar Anlagevermögen Georgien exakt mit 1,79 Prozent gewichten, entspräche das einem Engagement von 17,9 Millionen US-Dollar. Das ist keine Prognose und kein Nachweis neuer Mittelzuflüsse. Bereits vorhandene Positionen und die konkrete Nachbildung wären zusätzlich zu berücksichtigen.
Die wirtschaftlich relevante Frage lautet somit nicht nur: „Ist Georgien im Index?“, sondern: Wie viel Anlagevermögen orientiert sich tatsächlich daran, und wie wird es investiert?
Der GEL-Kapitalmarkt beginnt nicht bei null
Die neue Benchmark baut auf einer bereits laufenden Entwicklung auf.
Am 26. Februar 2026 meldete die National Bank of Georgia die Veröffentlichung georgischer Staatsanleiheindizes auf internationalen Plattformen. Diese gemeinsam mit ICE entwickelten Indizes sind von J.P. Morgans neuem länderübergreifendem Index zu unterscheiden.
Im Mai 2026 platzierte das georgische Finanzministerium erstmals staatliche Wertpapiere über eine syndizierte Emission im Umfang von 400 Millionen GEL. Dabei wurde die Platzierung durch ein Konsortium organisiert. Die Emission ist ein früherer Entwicklungsschritt, keine neue Zahlung infolge der Septembermeldung.
Auch eine GEL-Zinskurve existiert bereits. Die Nationalbank erläutert in ihrer Methodik, dass sie für deren Berechnung wegen unzureichender Liquidität im Sekundärmarkt auf Primärmarktdaten, insbesondere Auktionsergebnisse, zurückgreift.
Unsere Einordnung: Der Fortschritt liegt nicht darin, erstmals überhaupt einen georgischen Zinsmaßstab zu schaffen. Er könnte darin liegen, vorhandene Marktstrukturen international stärker nutzbar zu machen und den Handel bereits ausgegebener Anleihen zu vertiefen.
Warum eine belastbare Zinsbenchmark für Unternehmen wichtig ist
Wer einem Unternehmen Geld leiht, muss beurteilen, welche Verzinsung zum eingegangenen Risiko passt. Dabei können Vergleichszinsen für dieselbe Währung und ähnliche Laufzeiten helfen. Unternehmensanleihen unterscheiden sich jedoch nach Bonität, Besicherung, Laufzeit und weiteren Bedingungen; Zahlungsausfälle bleiben möglich.
Als vereinfachtes Bewertungsmodell lässt sich formulieren:
Passende Zinsreferenz + angemessene Aufschläge für Unternehmens-, Liquiditäts- und Strukturierungsrisiken.
Ein liquiderer Staatsanleihemarkt könnte die Vergleichsbasis verbessern. Er beseitigt aber nicht die Risiken eines privaten Schuldners. Selbst sinkende Staatsanleiherenditen müssen deshalb nicht zu einer günstigeren Unternehmensfinanzierung führen: Ein höheres Unternehmensrisiko kann diesen Vorteil aufzehren.
Für den Kapitalmarkt Georgiens wäre die mögliche Chance somit nicht pauschal „billigeres Geld“, sondern eine nachvollziehbarere Bewertung und größere Auswahl an Finanzierungswegen.
Immobilienfinanzierung Georgien: Wo ein indirekter Nutzen entstehen könnte
Die folgende Wirkungskette beschreibt ein mögliches Entwicklungsszenario, keinen bereits nachgewiesenen Effekt der Indexaufnahme:
Internationale Staatsanleihe-Benchmark → stärkere institutionelle Aufmerksamkeit → möglicherweise mehr Marktliquidität → bessere Voraussetzungen für Unternehmensanleihen und Projektfinanzierungen → mögliche Vorteile für geeignete Immobilienvorhaben.
Jeder Übergang benötigt zusätzliche Voraussetzungen. Anleger für Staatsanleihen sind nicht automatisch Anleger für Immobilienrisiken.
Unternehmensanleihen als zusätzliche Finanzierungsquelle
Bei einer Unternehmensanleihe stellen Anleger dem emittierenden Unternehmen Fremdkapital zur Verfügung. Die Mittel können unterschiedlichen Zwecken dienen, beispielsweise Investitionen oder der Refinanzierung bestehender Schulden. Eine Unternehmensanleihe ist daher nicht automatisch eine zweckgebundene Finanzierung eines bestimmten Bauprojekts.
Unsere Einschätzung: Würde sich die Anlegerbasis für geeignete GEL-Unternehmensanleihen verbreitern, könnten entsprechend aufgestellte Immobilienunternehmen zusätzliche Finanzierungsoptionen erhalten. Ob ein konkreter Emittent davon profitiert, hängt unter anderem von seinen Zahlen, Sicherheiten und Vertragsbedingungen ab.
Projektfinanzierung muss zum Bau- und Vermietungsplan passen
Für ein Immobilienprojekt wäre nicht allein ein niedrigerer Zinssatz interessant. Ebenso wichtig wären eine passende Laufzeit, ausreichende Finanzierung bis zur Fertigstellung, klare Auszahlungsvoraussetzungen und eine belastbare Rückzahlung aus Verkaufserlösen oder laufenden Einnahmen.
Die entscheidende Prüfungsfrage lautet: Ist das Projekt auch finanziert, wenn Verkäufe später stattfinden, Baukosten steigen oder die Vermietung langsamer anläuft?
Eine vom Bauträger angebotene Ratenzahlung beantwortet diese Frage noch nicht. Käufer sollten die eigene Zahlungsvereinbarung und die Gesamtfinanzierung des Entwicklers getrennt prüfen. Mehr dazu im Beitrag über Bauträgerfinanzierung und Ratenzahlung in Georgien.
Vermietete Bestände brauchen eine tragfähige laufende Rechnung
Für ein bestehendes Mietportfolio wäre zu untersuchen, ob tatsächliche Einnahmen nach Leerstand, Betriebskosten, Instandhaltung und Verwaltung den Schuldendienst tragen. Ein günstigeres Finanzierungsangebot könnte diese Rechnung verbessern. Es kann aber fehlende Mietnachfrage oder einen überhöhten Kaufpreis nicht ersetzen.
Unsere Schlussfolgerung: Professionelle Finanzierung sollte an überprüfbaren Zahlungsströmen ansetzen, nicht an der internationalen Bekanntheit einer Benchmark.
Werden Hypotheken in Georgien dadurch günstiger?
Aus der Indexaufnahme lässt sich keine konkrete Senkung der Hypothekenzinsen ableiten.
Die Nationalbank beschreibt, wie geldpolitische Entscheidungen zunächst kurzfristige Marktzinsen und anschließend weitere Zinsen und die Kreditvergabe beeinflussen. Zugleich unterscheidet sie zwischen der Wirkung auf GEL-Finanzierungen und auf Fremdwährungskredite. Ein Anleiheindex ist kein geldpolitischer Beschluss.
Für einen Käufer bleibt deshalb das tatsächliche Kreditangebot entscheidend: Währung, effektive Gesamtkosten, Eigenkapital, Zinsbindung, Tilgungsplan, Sicherheiten und die Voraussetzungen einer späteren Anschlussfinanzierung müssen gemeinsam betrachtet werden.
Ein möglicher positiver Kapitalmarkteffekt wäre erst dann für den Käufer greifbar, wenn sich unter vergleichbaren Bedingungen tatsächlich bessere Angebote zeigen. Ein bestehender Festzinsvertrag wird durch eine Indexmeldung nicht neu vereinbart.
Eine Orientierung zu den unterschiedlichen Wegen bietet unsere Übersicht zur Immobilienfinanzierung in Georgien.
GEL-Finanzierung und Währungsrisiko: Die Einnahmenseite entscheidet
Wechselkursänderungen können die Rendite einer Auslandsanlage erhöhen oder verringern. Die Aufnahme einer Landeswährung in einen internationalen Anleiheindex beseitigt dieses Risiko nicht.
Für eine Immobilienkalkulation sollte deshalb getrennt werden zwischen der Währung des Kaufpreises, des Kredits, der tatsächlichen Mieteinnahmen und der persönlichen Vermögensrechnung des Investors.
Ein Beispiel: Werden Mieten tatsächlich in GEL vereinnahmt und Zins sowie Tilgung ebenfalls in GEL bezahlt, entfällt für diese Zahlungen die direkte Umrechnung zwischen zwei Währungen. Das kann einen Währungsmismatch verringern. Die in Euro gerechnete Rendite eines deutschen Eigentümers bleibt trotzdem vom Wechselkurs abhängig. Auch in Dollar berechnete Bau- oder Instandhaltungskosten können zusätzliche Risiken verursachen.
Nicht die Währung im Verkaufsprospekt, sondern die Zahlungsströme und Vertragsklauseln gehören in die Rechnung. Als ergänzenden Marktüberblick finden Sie hier unsere Lari-Prognose und Einordnung der Währungsrisiken.
J. P. Morgan Georgien
Was bedeutet die Entwicklung für Immobilienfonds und REITs in Georgien?
Ein tieferer Kapitalmarkt könnte die Voraussetzungen für professionell finanzierte Immobilienportfolios verbessern. Daraus folgt jedoch weder die automatische Gründung eines Immobilienfonds noch die Einführung eines bestimmten REIT-Modells.
Georgien verfügt bereits über einen aufsichtsrechtlichen Rahmen für Investmentfonds. Die Nationalbank unterscheidet unter anderem zwischen autorisierten und registrierten Fonds und beaufsichtigt auch entsprechende Verwaltungsgesellschaften. Dieser Rahmen ist von der Staatsanleihe-Indexaufnahme zu trennen.
Für die Beurteilung eines konkreten Immobilienfonds wären zusätzlich die zulässige Anlagepolitik, Rechts- und Steuerstruktur, Bewertung der Objekte, Verschuldung, Gebühren, Anlegerrechte und Ausstiegsmöglichkeiten zu prüfen. Diese Punkte werden durch eine international bekannte Benchmark nicht beantwortet.
Unsere Einschätzung: Ein besser funktionierender GEL-Anleihemarkt wäre ein nützlicher Baustein für die weitere Professionalisierung. Er ist aber weder ein fertiges Fondsprodukt noch ein Gütesiegel für Angebote, die mit Begriffen wie „REIT“, „institutionell“ oder „garantiert“ werben.
Woran Anleger tatsächliche Fortschritte erkennen könnten
Die Wirkung der Indexaufnahme sollte an beobachtbaren Veränderungen gemessen werden. Für unsere weitere Marktbeobachtung sind insbesondere diese Fragen relevant:
| Beobachtung | Aussagekraft für Investoren |
|---|---|
| Steigen ausländische Bestände georgischer GEL-Staatsanleihen? | Hinweis auf tatsächliches Engagement statt bloßer Aufmerksamkeit. |
| Nehmen Handelsumsätze zu und werden Kauf- und Verkaufsspannen enger? | Hinweis auf bessere Handelbarkeit, nicht nur auf größere Emissionen. |
| Erhalten solide Unternehmen tragfähige GEL-Finanzierungen mit passenden Laufzeiten? | Möglicher Übergang vom Staatsanleihemarkt in die Unternehmensfinanzierung. |
| Verbessern sich vergleichbare Kreditangebote und Projektfinanzierungen? | Erst hier wird ein möglicher Vorteil für Immobilieninvestoren konkret. |
Dabei wäre eine zeitliche Veränderung allein noch kein Beweis, dass sie durch den Index verursacht wurde. Geldpolitik, Inflation, Wechselkurse und die allgemeine Risikobereitschaft müssten mitbetrachtet werden.
Auch mehr internationale Beteiligung wäre nicht nur positiv zu bewerten: Anleger können Kapital wieder abziehen. Die grundsätzlichen Wechselkurs-, Markt- und Liquiditätsrisiken internationaler Anlagen bleiben relevant.
Für den einzelnen Kauf behalten daher die Prüfung des Objekts und die Grundbuch- und Eigentumsprüfung über das Public Registry Georgien Vorrang vor einer positiven Finanzmarktschlagzeile.
Häufige Fragen zu J.P. Morgan, GEL-Anleihen und Immobilien
Was ist der GBI-EM Edge?
Eine internationale Benchmark von J.P. Morgan für Staatsanleihen in Landeswährung aus Frontier-Märkten. Er ist kein Immobilienindex.
Wie hoch ist Georgiens Gewicht im Index?
Die veröffentlichte Zusammensetzung nennt 1,79 Prozent. Das ist eine Indexgewichtung, keine garantierte Kapitalzuflussquote.
Kaufen Indexfonds automatisch georgische Bonds?
Nicht pauschal. Entscheidend ist, ob ein Fonds genau diesen Index nachbildet und welche Umsetzung seine Strategie vorsieht. Ein Index kann vollständig, teilweise oder mithilfe von Derivaten nachgebildet werden.
Können durch die Aufnahme Zinsen sinken?
Zusätzliche Nachfrage könnte unter sonst gleichen Bedingungen Renditen beeinflussen. Eine sichere Prognose für Hypotheken oder Unternehmenszinsen folgt daraus nicht; die geldpolitische und kreditwirtschaftliche Entwicklung muss gesondert betrachtet werden.
Was bedeutet die Aufnahme für Unternehmensanleihen?
Sie könnte indirekt bessere Marktbedingungen unterstützen. Die Bonität des jeweiligen Unternehmens, die Anleihebedingungen und das Ausfallrisiko müssen trotzdem eigenständig beurteilt werden.
Fazit: Georgien im J.P.-Morgan-Index ist ein Infrastrukturthema – kein Kaufversprechen
Georgien im J.P.-Morgan-Index ist aus Investorensicht vor allem als möglicher Entwicklungsschritt für den GEL-Kapitalmarkt interessant. Der relevante Nutzen wäre eine breitere Anlegerbasis, nachvollziehbarere Preisbildung und langfristig eine größere Auswahl tragfähiger Finanzierungswege.
Für Immobilieninvestoren lautet die Konsequenz nicht „jetzt wird alles günstiger“, sondern: Die Entwicklung beobachten und jedes Vorhaben anhand seiner eigenen Finanzierung, Einnahmen und Risiken beurteilen.
Eine internationale Benchmark kann bessere Rahmenbedingungen unterstützen. Aus einem schwach kalkulierten Projekt macht sie keine belastbare Kapitalanlage.
Immobilienentscheidung mit belastbarer Finanzierung treffen
Sie prüfen eine Immobilie oder ein Projekt in Georgien? Bringen Sie Kaufpreis, Zahlungsplan, geplante Einnahmen und Finanzierungswährung in eine gemeinsame Bewertung ein. Über unsere Beratung zu Immobilieninvestments in Georgien können Sie Ihr Vorhaben und die nächsten Prüfschritte besprechen.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Anlage-, Finanzierungs-, Rechts- oder Steuerberatung.
Quellen und weiterführende Informationen
1. Business Insider Georgia, 18. September 2026: Meldung zur georgischen Beteiligung am GBI-EM Edge, unter Berufung auf das georgische Finanzministerium. Grundlage der genannten Indexdaten.
2. Reuters, 14. September 2026: Bericht zum angekündigten Start des GBI-EM Edge. Grundlage der zeitlichen Einordnung.
3. U.S. Securities and Exchange Commission, Investor.gov: Funktionsweise von Indexfonds. Nachbildung, Auswahlverfahren und Derivate.
4. National Bank of Georgia, 26. Februar 2026: Veröffentlichung georgischer Staatsanleiheindizes auf internationalen Plattformen. Einordnung der bereits bestehenden Indexinfrastruktur.
5. Interfax, 22. Mai 2026: Bericht über die syndizierte staatliche Emission von 400 Millionen GEL.
6. National Bank of Georgia: Methodik der GEL-Zinskurve. Datengrundlage und Rolle der Marktliquidität.
7. National Bank of Georgia: Übertragungsmechanismen der Geldpolitik. Einordnung von Zinsen, Kreditvergabe und Währung.
8. National Bank of Georgia: Investmentfonds und ihre Beaufsichtigung. Überblick über den georgischen Fondsrahmen.
9. U.S. Securities and Exchange Commission, Investor.gov: Unternehmensanleihen: Finanzierung, Bedingungen und Risiken. Allgemeine Funktionsweise; keine Darstellung georgischen Anleiherechts.
10. U.S. Securities and Exchange Commission, Investor.gov: Risiken internationaler Anlagen. Allgemeine Einordnung von Wechselkurs-, Markt- und Liquiditätsrisiken.