
Lari-Prognose 2026
Georgischer Lari 2026: TBC erwartet 2,60–2,65 GEL je US-Dollar – droht gleichzeitig eine Zinserhöhung?
Datenstand: 7. September 2026
Der georgische Lari präsentiert sich ungewöhnlich stark: Hohe Fremdwährungszuflüsse, ein kleineres Handelsdefizit und Rekordreserven stützen die Landeswährung. Gleichzeitig liegt die Inflation deutlich über dem Ziel der georgischen Nationalbank. Genau diese Kombination macht eine baldige Zinssenkung schwieriger – und lässt sogar eine erneute Anhebung des Leitzinses möglich erscheinen.
TBC Capital hält an seiner Prognose fest, dass ein US-Dollar Ende 2026 etwa 2,60 bis 2,65 Georgische Lari kosten dürfte. Das Basisszenario für die Sitzung der National Bank of Georgia am 9. September bleibt ein unveränderter Leitzins von 8,25 Prozent. TBC schließt jedoch eine Anhebung auf 8,50 Prozent nicht mehr aus, sofern sich der globale Preis- und insbesondere der Energiepreisdruck verschärft. Dabei handelt es sich ausdrücklich um eine TBC-Prognose und nicht um eine bereits getroffene Entscheidung der NBG.
Die wichtigsten Zahlen auf einen Blick
| Kennzahl | Aktueller Stand beziehungsweise Prognose |
|---|---|
| TBC-Prognose für Ende 2026 | 2,60–2,65 GEL je US-Dollar |
| Risikoeinschätzung zum Lari | Tendenz zu einem noch stärkeren GEL |
| Warenhandelsdefizit Januar bis Juli | 26,4 % des BIP |
| Vergleichswert 2025 | 30,1 % des BIP |
| Internationale Reserven Ende Juli | 7,53 Mrd. USD |
| Reserveadäquanz nach IMF-ARA | 118,7 % |
| Jahresinflation im August 2026 | 5,6 % |
| Kerninflation im August | 3,8 % |
| Aktueller NBG-Leitzins | 8,25 % |
| Nächste NBG-Entscheidung | 9. September 2026 |
| TBC-Risikoszenario | Anhebung auf 8,50 % |
Die Wechselkurs-, Handels- und Zinserwartungen stammen aus der jüngsten Einschätzung von TBC Capital. Die Inflations-, Reserve- und Leitzinsdaten wurden zusätzlich mit den offiziellen Veröffentlichungen von Geostat und der National Bank of Georgia abgeglichen.
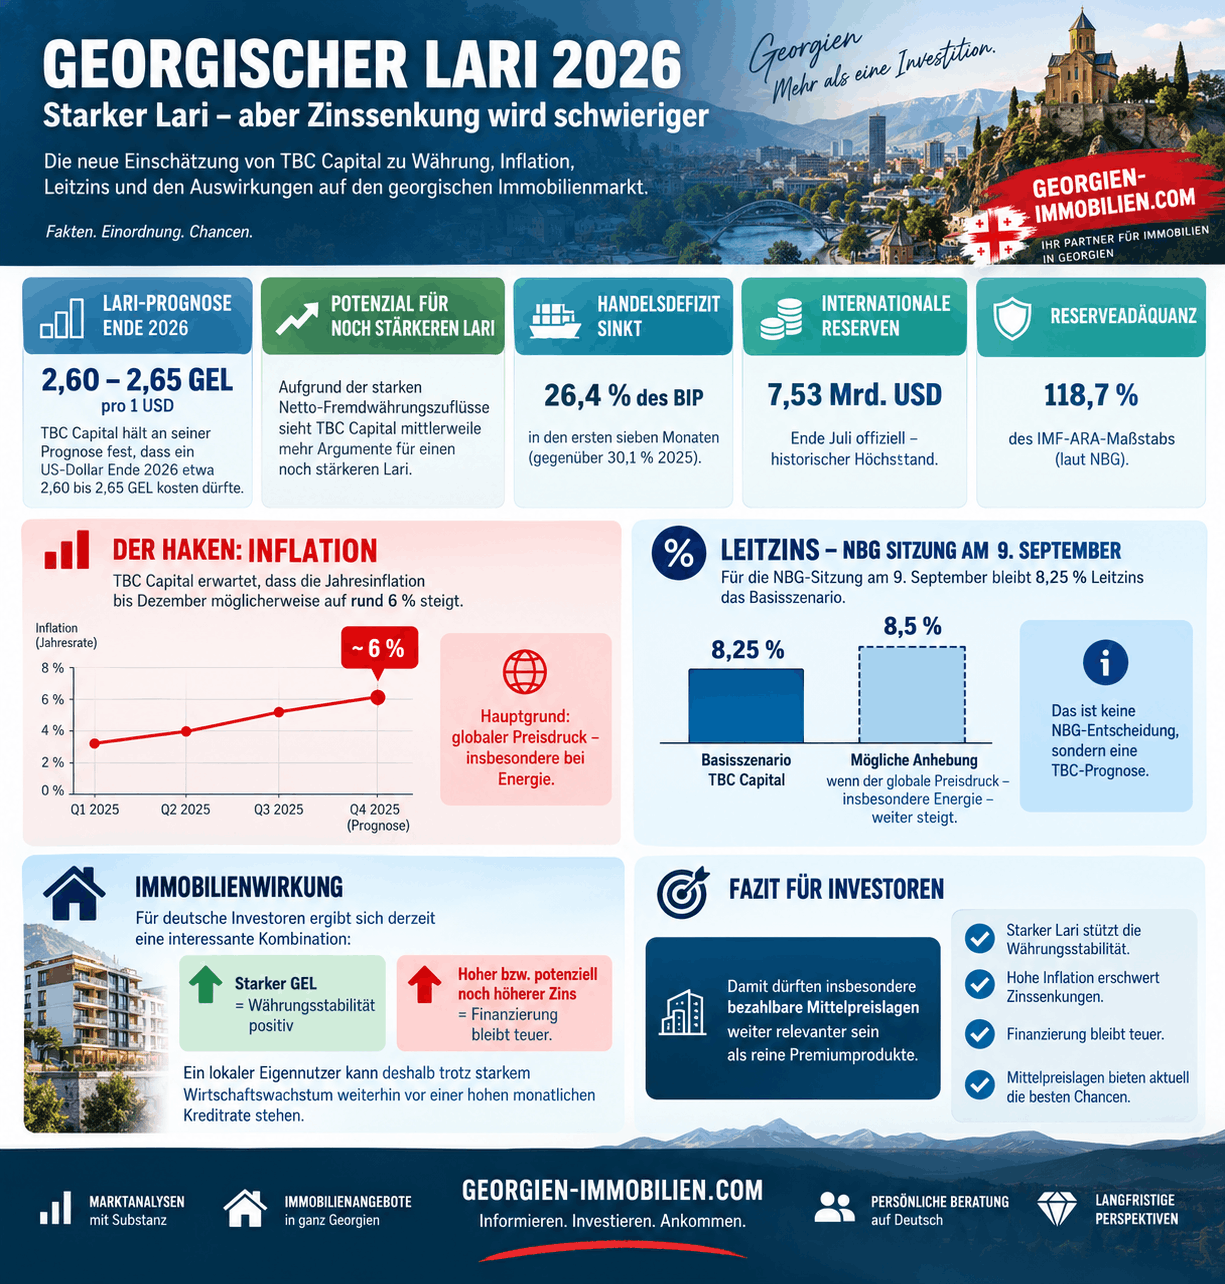
Lari-Prognose 2026 Infografik
Was bedeutet die Prognose von 2,60 bis 2,65 GEL?
Die Notierung USD/GEL 2,60 bedeutet, dass ein US-Dollar 2,60 Georgische Lari kostet. Sinkt dieser Wert, wird der Lari gegenüber dem US-Dollar stärker. Steigt er, verliert der Lari an Wert.
TBC Capital erwartet Ende 2026 weiterhin eine Bandbreite von 2,60 bis 2,65 GEL je US-Dollar. Zugleich sieht das Analysehaus inzwischen mehr Argumente dafür, dass sich der Lari stärker entwickeln könnte als bisher angenommen.
Zu den wichtigsten Stützungsfaktoren zählen:
- anhaltend hohe Netto-Fremdwährungszuflüsse,
- ein gegenüber 2025 kleineres Warenhandelsdefizit,
- die umfangreichen Devisenkäufe der Nationalbank,
- die deutlich gestiegenen internationalen Reserven,
- eine weiterhin robuste georgische Wirtschaft.
TBC beziffert das Warenhandelsdefizit für die ersten sieben Monate 2026 auf 26,4 Prozent des Bruttoinlandsprodukts. Für 2025 werden 30,1 Prozent genannt. Ein geringeres Defizit bedeutet grundsätzlich, dass der Nettoabfluss von Devisen über den Warenhandel relativ zur Wirtschaftsleistung abgenommen hat. Das kann den Lari stützen, sofern nicht andere Kapital- oder Leistungsbilanzströme in die entgegengesetzte Richtung wirken.
Warum kauft die Nationalbank US-Dollar, obwohl der Lari stark ist?
Georgien besitzt ein System flexibler Wechselkurse. Die National Bank of Georgia legt deshalb keinen bestimmten USD/GEL-Kurs fest. Der Wechselkurs entsteht grundsätzlich aus Angebot und Nachfrage am Devisenmarkt. Die NBG kann jedoch intervenieren, um übermäßige Schwankungen abzumildern oder internationale Reserven aufzubauen.
Wenn besonders viele US-Dollar, Euro oder andere Fremdwährungen nach Georgien fließen, steigt das Angebot dieser Währungen. Ohne Gegenbewegung könnte der Lari dadurch sehr schnell aufwerten. Kauft die Nationalbank einen Teil der angebotenen Fremdwährung auf, nimmt sie Devisen aus dem Markt und erhöht gleichzeitig ihre Reserven.
Das bedeutet jedoch nicht, dass die NBG einen festen Wechselkurs verteidigt. Die Nationalbank betont ausdrücklich, dass Interventionen unter dem flexiblen Wechselkursregime nicht dazu dienen, den Lari dauerhaft auf einem bestimmten Niveau zu halten. Sie sollen vor allem Reserven aufbauen und übermäßige kurzfristige Marktbewegungen begrenzen.
Reserven von 7,53 Milliarden US-Dollar auf historischem Höchststand
Ende Juli 2026 verfügte Georgien offiziell über internationale Reserven von 7,53 Milliarden US-Dollar. Gegenüber dem Vorjahr entsprach dies laut NBG einem Anstieg von ungefähr 50 Prozent. Allein im Juli nahmen die Reserven um 404,6 Millionen US-Dollar zu.
Die Reserveadäquanz erreichte 118,7 Prozent des ARA-Maßstabs des Internationalen Währungsfonds. Die NBG bezeichnete sowohl das Reservevolumen als auch die Reserveadäquanz als deutlich verbessert.
Die Zahl sollte dennoch richtig eingeordnet werden. Eine vom Internationalen Währungsfonds veröffentlichte und von der NBG aufgegriffene Untersuchung kam zu dem Ergebnis, dass die aktuellen Reserven Georgiens für moderate Stressszenarien angemessen seien. Für Georgien werde langfristig jedoch ein Niveau von ungefähr 145 bis 150 Prozent des IMF-ARA-Maßstabs als wünschenswert angesehen.
Die Reserven sind damit ein wichtiger Stabilitätspuffer, aber kein vollständiger Schutz vor geopolitischen Krisen, hohen Energiepreisen oder abrupten Kapitalbewegungen.
Der Haken bleibt die Inflation
Die georgische Jahresinflation lag im August 2026 bei 5,6 Prozent. Gegenüber Juli stiegen die Verbraucherpreise um 0,4 Prozent. Die Kerninflation, bei der besonders schwankungsanfällige Bestandteile ausgeklammert werden, erreichte 3,8 Prozent. Das offizielle mittelfristige Inflationsziel der NBG liegt weiterhin bei 3 Prozent.
Besonders deutlich waren die Preissteigerungen in folgenden Bereichen:
| Verbrauchergruppe | Veränderung gegenüber August 2025 |
|---|---|
| Verkehr | +15,2 % |
| Wohnen, Wasser, Strom, Gas und Brennstoffe | +8,5 % |
| Tatsächliche Wohnungsmieten | +8,4 % |
| Restaurants und Hotels | +6,8 % |
| Lebensmittel und alkoholfreie Getränke | +5,0 % |
| Gesundheit | +5,2 % |
Der Bereich Verkehr trug 1,81 Prozentpunkte zur gesamten Jahresinflation bei. Lebensmittel und alkoholfreie Getränke steuerten weitere 1,72 Prozentpunkte bei. Wohnen und wohnungsbezogene Kosten erhöhten die Inflation um 0,82 Prozentpunkte.
TBC Capital erwartet, dass die Jahresinflation im Dezember möglicherweise ungefähr 6 Prozent erreicht. Das wäre trotz eines starken Lari ein Argument gegen eine schnelle Lockerung der Geldpolitik.
TBC- und NBG-Prognosen widersprechen sich nicht zwingend
Die NBG hatte Ende Juli für das Gesamtjahr 2026 eine durchschnittliche Inflation von 5,2 Prozent prognostiziert. TBC spricht dagegen von einer möglichen Jahresinflation von rund 6 Prozent im Dezember.
Diese Werte messen unterschiedliche Dinge:
- Die NBG-Prognose von 5,2 Prozent bezieht sich auf den Durchschnitt des gesamten Jahres.
- Die TBC-Prognose von rund 6 Prozent bezieht sich auf die Veränderung im Dezember gegenüber Dezember 2025.
Ein Jahresdurchschnitt von 5,2 Prozent und eine Dezemberinflation von 6 Prozent können deshalb gleichzeitig eintreten.
Wird die NBG den Leitzins am 9. September erhöhen?
Eine Zinserhöhung ist möglich, aber weiterhin nicht das Basisszenario von TBC Capital.
Am 29. Juli 2026 beließ die National Bank of Georgia ihren geldpolitischen Satz bei 8,25 Prozent. Gleichzeitig erklärte sie, dass die restriktive Geldpolitik angesichts der erhöhten Inflationsrisiken voraussichtlich längere Zeit beibehalten werde. Sollten sich Zweitrundeneffekte, Inflationserwartungen oder externe Preisrisiken stärker als erwartet entwickeln, sei die NBG bereit, ihre Geldpolitik weiter zu straffen. Die nächste Sitzung wurde offiziell für den 9. September 2026 angesetzt.
TBC erwartet für diese Sitzung grundsätzlich eine Bestätigung der 8,25 Prozent. Das Analysehaus hält inzwischen aber auch eine Anhebung auf 8,50 Prozent für möglich, wenn insbesondere die globalen Energiepreise und der internationale Inflationsdruck weiter steigen.
Eine seriöse Formulierung lautet daher:
Eine Zinserhöhung auf 8,50 Prozent ist ein mögliches Risikoszenario, aber weder die aktuelle TBC-Basisprognose noch eine bereits beschlossene Maßnahme der Nationalbank.
Warum passen ein starker Lari und hohe Zinsen trotzdem zusammen?
Auf den ersten Blick müsste ein stärkerer Lari die Inflation verringern. Importierte Waren, Energie und Rohstoffe werden bei einem stärkeren GEL grundsätzlich günstiger, sofern ihre Weltmarktpreise nicht gleichzeitig deutlich steigen.
Diese Wirkung kann jedoch durch andere Faktoren überlagert werden:
Steigende Weltmarktpreise: Wird Öl in US-Dollar erheblich teurer, kann der Lari gleichzeitig aufwerten und Kraftstoff in Georgien dennoch teurer werden.
Produktions- und Transportkosten: Höhere Energiepreise verteuern Transporte, Logistik und Produktion. Dadurch können sich Preiserhöhungen auf viele weitere Waren und Dienstleistungen übertragen.
Zweitrundeneffekte: Steigen Löhne, Dienstleistungen und längerfristige Inflationserwartungen, reagiert die NBG nicht mehr nur auf einen vorübergehenden Energiepreisschock.
Starke wirtschaftliche Nachfrage: Robustes Wachstum und hohe Konsumausgaben können Unternehmen zusätzlichen Spielraum für Preiserhöhungen geben.
Ein starker Lari reduziert somit einen Teil des importierten Inflationsdrucks. Er beseitigt aber weder globale Energiepreisrisiken noch inländische Preis- und Nachfragedynamiken.
Lari-Prognose 2026
Was bedeutet das für Hypotheken in Georgien?
Der Leitzins der NBG ist nicht mit dem Zinssatz eines konkreten Immobilienkredits gleichzusetzen. Er beeinflusst jedoch die Refinanzierungsbedingungen der Banken und damit mittelbar auch die Konditionen neuer oder variabel verzinster Darlehen.
Im Juli 2026 lag der durchschnittliche Zinssatz neu vergebener Hypotheken in Georgischen Lari bei 11,38 Prozent. In den ersten sieben Monaten 2026 vergaben georgische Banken 34.482 neue Hypothekendarlehen mit einem Gesamtvolumen von 3,58 Milliarden GEL. Der durchschnittliche Kreditbetrag lag bei rund 103.900 GEL.
Das zeigt zwei Dinge gleichzeitig:
- Der georgische Hypothekenmarkt wächst weiterhin deutlich.
- Immobilienfinanzierungen bleiben trotz des Wachstums vergleichsweise teuer.
Rechenbeispiel für eine mögliche Zinsweitergabe
Angenommen wird ein Annuitätendarlehen von 200.000 GEL mit 15 Jahren Laufzeit. Gebühren, Versicherungen und weitere Kreditkosten bleiben unberücksichtigt.
| Sollzins | Ungefähre Monatsrate |
|---|---|
| 11,38 % | 2.321 GEL |
| 11,63 % | 2.353 GEL |
| Unterschied | rund 32 GEL pro Monat |
Würde eine Erhöhung des NBG-Satzes um 0,25 Prozentpunkte vollständig auf den Kreditzins übertragen, ergäbe sich in diesem Modell über 15 Jahre eine zusätzliche Gesamtbelastung von ungefähr 5.700 GEL.
In der Praxis erfolgt die Weitergabe jedoch nicht automatisch im Verhältnis eins zu eins. Sie hängt unter anderem von der Bank, der Zinsbindung, dem Beleihungsauslauf, der Bonität, der Laufzeit und der Refinanzierungsstruktur ab.
Bereits fest vereinbarte Kredite mit dauerhaft fixiertem Zinssatz ändern sich normalerweise nicht sofort. Variabel verzinste oder regelmäßig neu festgesetzte Darlehen können dagegen entsprechend den jeweiligen Vertragsbedingungen angepasst werden.
Was bedeutet ein stärkerer Lari für deutsche Immobilieninvestoren?
Ein stärkerer Lari ist für Euro-Investoren nicht in jeder Situation automatisch vorteilhaft. Entscheidend sind die Währung des Kaufpreises, die Währung der Mieteinnahmen und die Währung einer möglichen Finanzierung.
Kaufpreis wird in GEL festgelegt
Wertet der Lari auf, erhält ein Anleger für einen Euro weniger GEL. Ein in Lari festgelegter Immobilienkauf kann dadurch aus Euro-Sicht teurer werden.
Mieteinnahmen werden in GEL erzielt
Für Eigentümer mit bestehenden GEL-Mieteinnahmen kann ein stärkerer Lari positiv sein. Bei der Umrechnung in Euro steigt der Gegenwert der Miete, sofern sich der Euro gegenüber dem US-Dollar und dem Lari nicht gleichzeitig ungünstig verändert.
Finanzierung erfolgt in GEL, Einkommen kommt in Euro
Hier entsteht ein zusätzliches Währungsrisiko. Wird der Lari stärker, kostet eine unveränderte Monatsrate in GEL mehr Euro. Steigen gleichzeitig die Kreditzinsen, können sich Währungs- und Finanzierungseffekt gegenseitig verstärken.
Kaufpreis ist in US-Dollar vereinbart
Bei einem tatsächlich in US-Dollar fixierten Kaufpreis hängt die Eurobelastung besonders stark vom Verhältnis zwischen Euro und US-Dollar ab. Zusätzlich müssen die vertragliche Zahlungswährung, der verwendete Umrechnungskurs und der jeweilige Zahlungstag geprüft werden.
Für Euro-Investoren reicht es deshalb nicht, ausschließlich USD/GEL zu beobachten. Entscheidend ist das Zusammenspiel von:
- USD/GEL,
- EUR/USD,
- gegebenenfalls EUR/GEL,
- Kaufpreiswährung,
- Mietwährung,
- Kreditwährung.
Werden bezahlbare Mittelpreislagen wichtiger?
Einordnung von Georgien-Immobilien.com, keine Prognose von TBC Capital:
Hohe Hypothekenzinsen belasten vor allem Käufer, die ihre Immobilie über ein lokales GEL-Darlehen finanzieren. Für diese Haushalte ist weniger der Quadratmeterpreis allein als vielmehr die absolute monatliche Kreditrate entscheidend.
Davon können Objekte mit folgenden Eigenschaften profitieren:
- moderater Gesamtkaufpreis,
- effizienter Grundriss,
- marktgerechte Wohnfläche,
- gute Erreichbarkeit von Arbeitsplätzen und Infrastruktur,
- dauerhaft tragbare Nebenkosten,
- breite lokale Vermietbarkeit.
Bezahlbare Mittelpreislagen können deshalb eine größere und stabilere Käufer- beziehungsweise Mieternachfrage erreichen als hochpreisige Objekte mit sehr hoher absoluter Finanzierungssumme.
Das bedeutet allerdings nicht, dass Premiumimmobilien grundsätzlich unattraktiv werden. Seltene Mikrolagen, außergewöhnliche Ausstattungen und Projekte für eigenkapitalstarke internationale Käufer können sich deutlich anders entwickeln. Der entscheidende Unterschied ist die Abhängigkeit der jeweiligen Zielgruppe von lokalen Bankkrediten.
Drei mögliche Szenarien bis Ende 2026
| Szenario | Währung und Zins | Mögliche Immobilienwirkung |
|---|---|---|
| TBC-Basisszenario | USD/GEL 2,60–2,65; Leitzins zunächst 8,25 % | Währung relativ stabil, Finanzierung bleibt teuer |
| Noch stärkerer Lari | GEL entwickelt sich stärker als bislang erwartet | Neue GEL-Käufe werden aus Euro-Sicht tendenziell teurer; bestehende GEL-Mieten gewinnen bei der Umrechnung |
| Inflations- und Zinsszenario | Inflation steigt Richtung 6 %; Leitzins möglicherweise 8,50 % | Höhere Belastung für neue und variable Finanzierungen; größere Preissensibilität lokaler Käufer |
| Entspannungsszenario | Energiepreise sinken und Inflationserwartungen stabilisieren sich | Spätere geldpolitische Normalisierung wird wahrscheinlicher; Finanzierungsspielraum könnte sich verbessern |
Die ersten drei Szenarien orientieren sich an der aktuellen TBC-Einschätzung und den von der NBG beschriebenen Risikokanälen. Eine konkrete Wahrscheinlichkeit für jedes Szenario wurde nicht veröffentlicht.
Worauf Immobilieninvestoren jetzt achten sollten
Vor einem Kauf oder einer Finanzierung sollten Investoren nicht nur die erwartete Mietrendite betrachten. Sinnvoll ist eine getrennte Prüfung von Objekt-, Finanzierungs- und Währungsrisiko.
Besonders wichtig sind:
- Kaufpreiswährung eindeutig festlegen: Entscheidend ist, ob der Preis in GEL, US-Dollar oder Euro fixiert wurde.
- Kreditvertrag prüfen: Fixer oder variabler Zinssatz, Referenzzins, Anpassungstermine und Sondertilgungsrechte müssen bekannt sein.
- Währungsszenarien rechnen: Die Kalkulation sollte einen stärkeren und einen schwächeren Lari abbilden.
- Rendite in zwei Währungen betrachten: Neben der GEL-Rendite sollte auch der mögliche Nettoertrag in Euro berechnet werden.
- Monatliche Tragfähigkeit testen: Nicht nur der Kaufpreis, sondern die vollständige Kreditrate einschließlich Gebühren und Versicherungen ist entscheidend.
- Mikrolage vor Makrotrend stellen: Ein starker Lari ersetzt keine Prüfung von Nachfrage, Vermietbarkeit, Bauqualität und marktgerechtem Kaufpreis.
Häufig gestellte Fragen
Wie entwickelt sich der georgische Lari 2026?
TBC Capital erwartet Ende 2026 weiterhin einen Wechselkurs von 2,60 bis 2,65 GEL je US-Dollar. Aufgrund der starken Netto-Fremdwährungszuflüsse sieht TBC inzwischen jedoch mehr Argumente für eine noch stärkere Entwicklung des Lari. Es handelt sich um eine Prognose und nicht um eine Wechselkursgarantie.
Warum kauft die Nationalbank Georgiens US-Dollar?
Die NBG kauft Fremdwährungen vor allem, um ihre internationalen Reserven aufzubauen und übermäßige Wechselkursschwankungen abzumildern. Georgien besitzt dennoch einen flexiblen Wechselkurs. Die Nationalbank legt keinen festen USD/GEL-Kurs fest.
Wie hoch sind Georgiens internationale Reserven?
Ende Juli 2026 lagen die internationalen Reserven bei einem historischen Höchststand von 7,53 Milliarden US-Dollar. Die Reserveadäquanz nach dem IMF-ARA-Maßstab betrug 118,7 Prozent.
Wann entscheidet die Nationalbank über den Leitzins?
Die nächste Sitzung des Monetary Policy Committee der National Bank of Georgia findet am 9. September 2026 statt. Der aktuell gültige geldpolitische Satz liegt bei 8,25 Prozent.
Können Hypotheken in Georgien teurer werden?
Ja. Eine Anhebung des Leitzinses kann insbesondere neue oder variabel verzinste GEL-Kredite verteuern. Die Weitergabe erfolgt allerdings nicht zwingend vollständig und hängt vom Kreditvertrag und der jeweiligen Bank ab. Im Juli 2026 lag der durchschnittliche Zinssatz neu vergebener GEL-Hypotheken bei 11,38 Prozent.
Was bedeutet ein stärkerer Lari für Euro-Investoren?
Ein stärkerer Lari kann neue, in GEL festgelegte Immobilienkäufe aus Euro-Sicht verteuern. Gleichzeitig steigt der Euro-Gegenwert bestehender GEL-Mieteinnahmen. Bei GEL-Krediten, die aus Euro-Einkommen bedient werden, kann sich die monatliche Belastung erhöhen.
Währungsstärke ist noch kein Zinssenkungssignal
Die aktuelle Entwicklung des georgischen Lari ist grundsätzlich ein positives Signal für Georgiens externe Stabilität. Hohe Fremdwährungszuflüsse, ein kleineres Handelsdefizit und Reserven von 7,53 Milliarden US-Dollar stärken das Vertrauen in die Landeswährung.
Eine starke Währung allein reicht jedoch nicht aus, um Zinssenkungen zu rechtfertigen. Mit einer Jahresinflation von 5,6 Prozent liegt der Preisanstieg deutlich über dem 3-Prozent-Ziel der Nationalbank. Steigende Energie-, Transport- und Wohnkosten erhöhen das Risiko, dass sich der Inflationsdruck länger hält.
Für Immobilieninvestoren bedeutet das:
Ein starker Lari kann das Währungsrisiko reduzieren und GEL-Mieteinnahmen aufwerten. Hohe beziehungsweise möglicherweise noch höhere Zinsen begrenzen jedoch weiterhin die Finanzierbarkeit – insbesondere für lokale Eigennutzer und kreditabhängige Käufer.
Bezahlbare, effizient geschnittene Immobilien in nachfragestarken Mittelpreislagen könnten daher besonders widerstandsfähig bleiben. Premiumobjekte müssen dagegen noch stärker über außergewöhnliche Lage, Qualität und eine eigenkapitalstarke Zielgruppe überzeugen.
Hinweis: Wechselkurs- und Zinsprognosen sind mit Unsicherheiten verbunden. Der Beitrag stellt keine individuelle Anlage-, Kredit- oder Steuerberatung dar.
Quellen und weiterführende Informationen
- TBC Capital – Macro Update Georgia vom 4. September 2026: Prognose für USD/GEL, Fremdwährungszuflüsse, Handelsdefizit, Inflations- und Zinsszenario. (TBC Capital)
- National Bank of Georgia – Internationale Reserven Ende Juli 2026: 7,53 Milliarden US-Dollar und 118,7 Prozent IMF-ARA. (საქართველოს ეროვნული ბანკი)
- National Bank of Georgia – Geldpolitische Entscheidung vom 29. Juli 2026: Leitzins 8,25 Prozent, Inflationsprognose und Sitzungstermin am 9. September.
- Geostat – Inflation in Georgia, August 2026: Jahresinflation, Kerninflation und Preisentwicklung der Verbrauchergruppen.
- National Bank of Georgia – Inflationsziel: Mittelfristiges Ziel von 3 Prozent. (საქართველოს ეროვნული ბანკი)
- National Bank of Georgia – Wechselkursregime und Interventionen: Funktionsweise des flexiblen GEL-Wechselkurses und Gründe für Devisenkäufe. (საქართველოს ეროვნული ბანკი)
- NBG unter Bezugnahme auf eine IMF-Untersuchung: Angemessenheit der Reserven und langfristig gewünschte ARA-Bandbreite. (საქართველოს ეროვნული ბანკი)
- BM.ge auf Basis von NBG-Statistiken: Hypothekenvolumen, Zahl der Kredite und durchschnittlicher GEL-Hypothekenzins. (BM.GE)