
Immobiliensteuer Georgien 2026
Immobiliensteuer Georgien 2026: 40.000-GEL-Grenze soll steigen
Stand: 2. September 2026
Georgien bereitet eine Reform der Property Tax für Privatpersonen vor. Der parlamentarische Mehrheitsführer Irakli Kirtskhalia kündigte am 31. August 2026 an, dass gemeinsam mit dem Finanzministerium an einer Erhöhung der derzeitigen Einkommensgrenze gearbeitet werde.
Am 1. September wurde bekannt, dass inzwischen vier unterschiedliche Reformmodelle geprüft werden. Eine einfache Erhöhung der bekannten 40.000-GEL-Grenze ist damit nur eine der möglichen Varianten. Auch eine weitergehende Neugestaltung der Besteuerung wird offenbar untersucht.
Eine neue Grenze, das endgültige Berechnungsmodell und ein verbindliches Inkrafttretensdatum wurden bislang nicht beschlossen.
Die entscheidende Aussage für Immobilieneigentümer lautet deshalb:
Die Reform ist politisch angekündigt, aber noch nicht geltendes Recht. Die bisherige Grenze von 40.000 GEL gilt weiterhin.
Einen ausführlichen Überblick über Einkommenssteuer, Vermietung, Immobiliensteuer und weitere Abgaben bietet unser Ratgeber zum Steuersystem in Georgien 2026.
Das Wichtigste zur Property Tax in Georgien
- Aktuelle Einkommensgrenze: 40.000 GEL Familieneinkommen im vorangegangenen Kalenderjahr
- Aktuelle Befreiung: Steuerpflichtiges Eigentum einer natürlichen Person ist bei einem Familieneinkommen von höchstens 40.000 GEL grundsätzlich befreit
- Wichtige Ausnahme: Die einkommensabhängige Befreiung gilt nicht für Land
- Geplante Änderung: Eine höhere Grenze oder ein neues Berechnungsmodell wird geprüft
- Neue Höhe: Noch nicht festgelegt
- Reformmodelle: Nach Angaben des zuständigen Ausschussvorsitzenden werden vier Varianten untersucht
- Gesetzeslage: Noch keine verabschiedete Änderung veröffentlicht
- Konsequenz: Steuerrechner und Eigentümerratgeber sollten weiterhin mit der geltenden 40.000-GEL-Grenze arbeiten
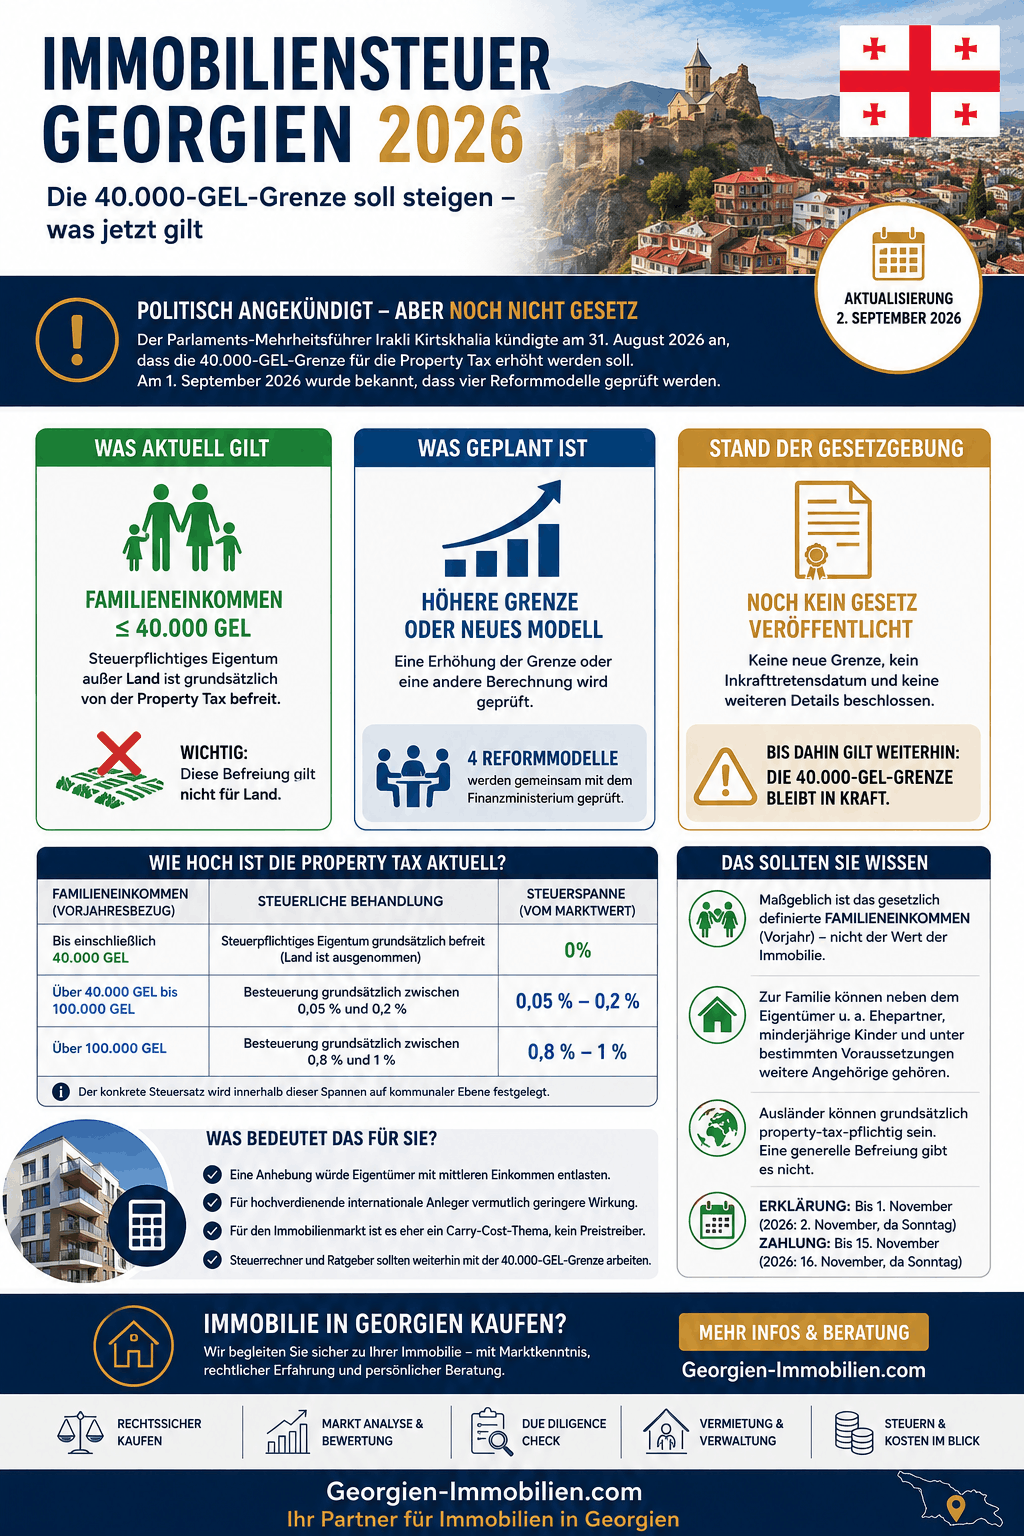
Immobiliensteuer Georgien 2026 Infografik
Was aktuell bei der Immobiliensteuer in Georgien gilt
Nach dem derzeit geltenden georgischen Steuerrecht ist das steuerpflichtige Eigentum einer natürlichen Person – mit Ausnahme von Land – grundsätzlich von der Property Tax befreit, wenn das Familieneinkommen im vorangegangenen Kalenderjahr höchstens 40.000 GEL betragen hat.
Die Grenze bezieht sich somit nicht auf den Kaufpreis oder den Marktwert der Immobilie.
Eine Wohnung mit einem Marktwert von beispielsweise 300.000 GEL wird nicht allein aufgrund ihres hohen Wertes steuerpflichtig. Umgekehrt kann auch eine wesentlich günstigere Immobilie der Property Tax unterliegen, wenn das maßgebliche Familieneinkommen oberhalb der Befreiungsgrenze liegt und keine andere gesetzliche Ausnahme greift.
Wer eine Wohnung in Georgien kaufen möchte, sollte deshalb nicht nur den Kaufpreis, die Registerkosten und die mögliche Vermietungsbesteuerung berücksichtigen. Auch das persönliche beziehungsweise familiäre Einkommensprofil kann für die laufenden Eigentümerkosten relevant sein.
40.000 GEL sind eine Einkommensgrenze – keine Wertgrenze
Die Bezeichnung „40.000-GEL-Grenze“ führt bei ausländischen Käufern regelmäßig zu Missverständnissen. Manche Interessenten gehen davon aus, dass Immobilien mit einem Wert von weniger als 40.000 GEL steuerfrei seien oder dass erst Immobilien oberhalb dieses Wertes besteuert würden.
Das ist nicht richtig.
Die 40.000 GEL beziehen sich auf das Familieneinkommen des vorangegangenen Kalenderjahres. Der Wert der Wohnung, des Hauses oder eines anderen steuerpflichtigen Vermögensgegenstandes wird erst für die Berechnung der Steuer relevant, wenn keine einkommensabhängige Befreiung greift.
Für die steuerliche Beurteilung müssen daher zwei Fragen voneinander getrennt werden:
- Besteht aufgrund des Familieneinkommens oder einer anderen Vorschrift eine Befreiung?
- Falls keine Befreiung besteht: Welcher Marktwert und welcher kommunale Steuersatz sind maßgeblich?
Zählt das persönliche Einkommen oder das Familieneinkommen?
Für die Befreiungsgrenze ist grundsätzlich nicht ausschließlich das persönliche Einkommen des im Grundbuch eingetragenen Eigentümers entscheidend. Das georgische Steuerrecht stellt auf das gesetzlich definierte Familieneinkommen ab.
Zum engeren steuerrechtlichen Familienkreis gehören insbesondere:
- die betreffende Person,
- der Ehepartner,
- minderjährige Kinder,
- minderjährige Stiefkinder.
Unter bestimmten Voraussetzungen können darüber hinaus weitere dauerhaft im gemeinsamen Haushalt lebende Angehörige berücksichtigt werden. Dazu können beispielsweise Eltern, volljährige Kinder, Geschwister, Großeltern und Enkel gehören.
Entscheidend sind nicht nur Verwandtschaft und Familienname. Auch die tatsächliche Haushalts- und Lebenssituation kann für die steuerliche Zuordnung relevant sein.
Ein verheirateter Immobilieneigentümer sollte die Property Tax deshalb nicht automatisch nur anhand seines eigenen Einkommens berechnen. Auch das Einkommen des Ehepartners und gegebenenfalls weiterer zum steuerlichen Familienverband gehörender Personen kann eine Rolle spielen.
Wie hoch ist die Property Tax aktuell?
Wird die Einkommensgrenze überschritten, führt dies nicht automatisch zu einem einheitlichen Steuersatz von einem Prozent. Der georgische Tax Code sieht vielmehr unterschiedliche gesetzliche Steuerspannen vor.
Vereinfacht dargestellt gelten derzeit folgende Bereiche:
| Familieneinkommen | Grundsätzliche steuerliche Behandlung |
|---|---|
| Bis einschließlich 40.000 GEL | Steuerpflichtiges Eigentum grundsätzlich befreit; Land ist von dieser Befreiung ausgenommen |
| Über 40.000 GEL bis 100.000 GEL | Grundsätzlich zwischen 0,05 und 0,2 Prozent des maßgeblichen Marktwertes |
| Über 100.000 GEL | Grundsätzlich zwischen 0,8 und 1 Prozent des maßgeblichen Marktwertes |
Der konkrete Steuersatz wird innerhalb der gesetzlichen Grenzen auf kommunaler Ebene festgelegt. Für die Berechnung ist grundsätzlich der Marktwert des steuerpflichtigen Eigentums maßgeblich. Auch die Dauer des Eigentums innerhalb des Steuerjahres kann berücksichtigt werden.
Die Aussage, jeder Immobilieneigentümer in Georgien müsse pauschal ein Prozent des Immobilienwertes bezahlen, ist daher zu undifferenziert und in vielen Fällen falsch.
Für eine realistische Investitionsrechnung müssen mindestens folgende Faktoren berücksichtigt werden:
- Familieneinkommen,
- Art des Eigentums,
- Marktwert,
- Eigentumszeitraum,
- Standort und zuständige Kommune,
- mögliche Befreiungstatbestände,
- gesonderte Behandlung von Land.
Die 40.000-GEL-Befreiung gilt nicht für Land
Eine der wichtigsten Einschränkungen wird in vielen deutschsprachigen Ratgebern übersehen: Die einkommensabhängige Befreiung bei einem Familieneinkommen von höchstens 40.000 GEL gilt ausdrücklich nicht für Land.
Das bedeutet allerdings nicht, dass ausnahmslos jedes Grundstück in gleicher Höhe besteuert wird. Für Land bestehen eigene Bemessungsregeln, Steuersätze und teilweise besondere Befreiungstatbestände.
Die steuerliche Behandlung kann unter anderem davon abhängen,
- ob es sich um landwirtschaftliche oder nichtlandwirtschaftliche Fläche handelt,
- wo sich das Grundstück befindet,
- wie die Fläche rechtlich registriert ist,
- wie sie tatsächlich genutzt wird,
- ob eine besondere gesetzliche Befreiung greift.
Bei einem Hauskauf in Georgien sollten Gebäude und Grundstück deshalb steuerlich getrennt betrachtet werden. Das gilt besonders bei Einfamilienhäusern, Villen, landwirtschaftlichen Anwesen und größeren Entwicklungsgrundstücken.
Was genau soll bei der Property Tax geändert werden?
Die erste politische Ankündigung bezog sich ausdrücklich auf eine Erhöhung der bestehenden 40.000-GEL-Grenze. Die nachfolgenden Aussagen zeigen jedoch, dass die Beratungen möglicherweise weiter reichen.
Nach Angaben des Vorsitzenden des parlamentarischen Finanz- und Haushaltsausschusses werden gemeinsam mit dem Finanzministerium vier mögliche Reformmodelle geprüft.
Zu den denkbaren Optionen gehören demnach:
- eine einfache Erhöhung der bisherigen Einkommensgrenze,
- eine Veränderung der Einkommensstufen,
- eine andere Form der Berechnung,
- eine weitergehende Neugestaltung der Besteuerungsgrundlage.
Welche vier Modelle im Einzelnen ausgearbeitet wurden, ist bislang nicht vollständig veröffentlicht. Ebenso wenig steht fest, welches Modell politisch bevorzugt wird.
Damit sind insbesondere folgende Fragen noch offen:
- Wie hoch wird die neue Einkommensgrenze?
- Bleibt die Property Tax weiterhin an das Familieneinkommen gekoppelt?
- Werden neue Einkommensstufen eingeführt?
- Ändern sich gleichzeitig die Steuersätze?
- Wird die Bemessungsgrundlage neu definiert?
- Gibt es Übergangsregelungen?
- Gilt die Reform bereits für das Steuerjahr 2026?
- Oder wird die Neuregelung erst ab 2027 angewendet?
Solange kein verabschiedeter Gesetzestext vorliegt, sollte keine dieser Möglichkeiten als beschlossen dargestellt werden.
Wann könnte die neue Regelung in Kraft treten?
Politisch wird angestrebt, die Reform während der parlamentarischen Herbstsession zu behandeln. Als Ziel wurde genannt, möglichst vor dem regulären Termin für die jährliche Property-Tax-Erklärung eine Entscheidung zu treffen.
Das ist jedoch weder ein verbindlicher Gesetzgebungstermin noch ein feststehendes Inkrafttretensdatum.
Auch eine Verabschiedung vor Ablauf der Erklärungsfrist würde noch nicht automatisch bedeuten, dass die neue Regel bereits auf die unmittelbar bevorstehende Veranlagung angewendet wird. Der endgültige Gesetzestext müsste ausdrücklich festlegen,
- ab welchem Steuerjahr die Änderung gilt,
- ob laufende Sachverhalte erfasst werden,
- ob eine rückwirkende Anwendung vorgesehen ist,
- wie Übergangsfälle behandelt werden.
Bis diese Punkte gesetzlich geklärt sind, gilt die bisherige 40.000-GEL-Grenze weiter.
Wann müssen Erklärung und Steuer bezahlt werden?
Nach den gesetzlichen Regelfristen müssen natürliche Personen ihre Property-Tax-Erklärung grundsätzlich spätestens am 1. November einreichen. Die festgesetzte Steuer ist grundsätzlich spätestens am 15. November zu bezahlen.
Im offiziellen Steuerkalender für 2026 werden derzeit folgende praktische Termine ausgewiesen:
- 2. November 2026: Abgabe der jährlichen Property-Tax-Erklärung natürlicher Personen
- 16. November 2026: Zahlung der Property Tax
Der Grund für die Verschiebung ist, dass der 1. und der 15. November 2026 jeweils auf einen Sonntag fallen.
Eigentümer sollten den offiziellen Steuerkalender und ihr persönliches Steuerkonto dennoch vor Fristablauf erneut kontrollieren. Je nach Sachverhalt können automatische Festsetzungen, Ausnahmen oder zusätzliche Erklärungspflichten bestehen.
Müssen Ausländer in Georgien Property Tax zahlen?
Ausländische Staatsangehörige sind nicht allein wegen ihrer Nationalität von der georgischen Property Tax befreit.
Wer als ausländische natürliche Person steuerpflichtiges Eigentum in Georgien besitzt, kann grundsätzlich property-tax-pflichtig sein. Entscheidend sind unter anderem:
- das maßgebliche Familieneinkommen,
- der persönliche steuerliche Status,
- die Art der Einkünfte,
- die Zusammensetzung der Familie,
- die Art und der Wert des Eigentums,
- mögliche gesetzliche Befreiungen.
Auch der Umstand, dass ein Eigentümer nicht dauerhaft in Georgien lebt, führt nicht automatisch zu einer vollständigen Befreiung für eine in Georgien gelegene Immobilie.
Besonders sorgfältig geprüft werden sollte, welche georgischen und ausländischen Einkünfte in die Berechnung des Familieneinkommens einzubeziehen sind. Diese Frage lässt sich nicht für alle internationalen Käufer mit einer pauschalen Regel beantworten.
Wer erstmals Eigentum erwirbt, findet im Ratgeber zum Ablauf eines Immobilienkaufs in Georgien einen Überblick über Registrierung, Kaufvertrag, Grundbuch und weitere wichtige Schritte.
Immobiliensteuer Georgien 2026
Welche Einkommen können berücksichtigt werden?
Das georgische Steuerrecht verwendet für die Property Tax einen vergleichsweise breiten Einkommensbegriff. Zum Familieneinkommen können insbesondere gehören:
- Bruttogehälter,
- Einkünfte aus wirtschaftlicher Tätigkeit,
- unternehmerische Einnahmen,
- bestimmte steuerpflichtige und steuerlich begünstigte Einkünfte,
- weitere gesetzlich einbezogene Einnahmen der Familienmitglieder.
Gleichzeitig sieht das Gesetz verschiedene Ausnahmen und besondere Berechnungsvorschriften vor. Bestimmte Schenkungen, Erbschaften, familieninterne Vermögensübertragungen oder Veräußerungserlöse können unter den gesetzlichen Voraussetzungen anders behandelt oder bei der Berechnung ausgenommen werden.
Auch für Personen mit georgischem Kleinunternehmerstatus gelten besondere Regeln. Das für die Property Tax maßgebliche Familieneinkommen muss deshalb nicht mit dem Einkommen identisch sein, das in einer gewöhnlichen Einkommensteuerberechnung erscheint.
Eine Berechnung ausschließlich anhand der in Georgien erzielten Mieteinnahmen kann insbesondere bei ausländischen Eigentümern zu einem falschen Ergebnis führen.
Was bedeutet die geplante Reform für Immobilieneigentümer?
Eine Erhöhung der Einkommensgrenze könnte vor allem georgische und in Georgien steuerlich relevante Privathaushalte mit niedrigen oder mittleren Einkommen entlasten.
Besonders profitieren könnten Eigentümer, deren Familieneinkommen heute knapp oberhalb von 40.000 GEL liegt. Bei einer ausreichend deutlichen Erhöhung könnten sie künftig für Wohnungen, Häuser und anderes begünstigtes Eigentum vollständig aus der einkommensabhängigen Besteuerung herausfallen.
Für internationale Investoren mit deutlich höheren Einkünften dürfte die unmittelbare Wirkung einer reinen Grenzerhöhung geringer sein. Das kann sich jedoch ändern, falls Georgien zusätzlich die Einkommensstufen, Steuersätze oder Bemessungsgrundlagen reformiert.
Ist die Reform ein Preistreiber für den Immobilienmarkt?
Aus heutiger Sicht ist die angekündigte Änderung in erster Linie ein Thema der laufenden Eigentums- und Haltekosten. Eine moderate Erhöhung der Einkommensgrenze dürfte allein kaum ausreichen, um einen allgemeinen Preisschub am georgischen Immobilienmarkt auszulösen.
Für Kaufpreise und Renditen sind weiterhin wesentlich bedeutender:
- die tatsächliche Nachfrage am jeweiligen Standort,
- realistisch erzielbare Nettomieten,
- Leerstand und saisonale Schwankungen,
- Bauqualität und Instandhaltungsbedarf,
- Verwaltungs- und Vermietungskosten,
- Finanzierungskosten,
- Wechselkursrisiken,
- rechtliche und technische Qualität der Immobilie,
- Wiederverkäuflichkeit.
Aktuelle Zahlen und Standortunterschiede behandelt unsere Analyse zum Immobilienmarkt in Tiflis und Batumi.
Für den einzelnen Eigentümer kann die Property Tax dennoch die Nettorendite beeinflussen. Sie sollte daher in jeder seriösen Investitionsrechnung als möglicher laufender Kostenfaktor berücksichtigt werden.
Steuerrechner sollten noch nicht geändert werden
Immobilienportale, Makler, Projektentwickler und Berater sollten die angekündigte Reform derzeit nicht als geltendes Recht darstellen.
Insbesondere sollten noch keine neuen Steuerbeträge oder vermuteten Einkommensgrenzen in Rechner, Exposés oder Kaufberatungen übernommen werden.
Ein bestehender Property-Tax-Rechner sollte weiterhin mit der aktuellen Grenze von 40.000 GEL arbeiten und lediglich einen Aktualitätshinweis enthalten:
Aktualisierung vom 2. September 2026: Das georgische Parlament prüft eine Erhöhung beziehungsweise Neugestaltung der Einkommensgrenze für die Property Tax. Eine neue Grenze wurde noch nicht beschlossen. Bis zur Veröffentlichung und zum Inkrafttreten einer Gesetzesänderung gilt weiterhin die bisherige Grenze von 40.000 GEL.
Erst ein verabschiedeter und veröffentlichter Änderungstext kann verbindlich beantworten,
- welche neue Grenze gilt,
- wann sie in Kraft tritt,
- welche Übergangsregeln vorgesehen sind,
- ob sich weitere Berechnungsvorschriften ändern.
Property Tax bereits vor dem Immobilienkauf prüfen
Die mögliche Immobiliensteuer sollte nicht erst nach der Eigentumsregistrierung untersucht werden. Sie gehört gemeinsam mit den Kaufnebenkosten, der Vermietungsbesteuerung, den Verwaltungskosten und der Instandhaltungsplanung in die Prüfung vor dem Kauf.
Bei Immobilien mit Grundstück ist besonders darauf zu achten, ob Gebäude und Land korrekt registriert sind und welche Nutzungsart für die Fläche ausgewiesen wird.
Unsere Due-Diligence-Checkliste für Immobilien in Georgien zeigt, welche rechtlichen, technischen und wirtschaftlichen Punkte vor einer verbindlichen Kaufentscheidung kontrolliert werden sollten.
Die 40.000-GEL-Grenze gilt weiterhin
Georgien plant eine Reform der Property Tax für Privatpersonen. Eine Anhebung der bisherigen Einkommensgrenze ist wahrscheinlich, aber noch nicht beschlossen. Inzwischen werden vier unterschiedliche Reformmodelle geprüft, sodass auch eine umfassendere Neugestaltung des Systems möglich bleibt.
Für Immobilieneigentümer und Kaufinteressenten gilt am 2. September 2026:
Die Grenze von 40.000 GEL ist weiterhin geltendes Recht.
Die Grenze bezieht sich auf das Familieneinkommen des vorhergehenden Kalenderjahres und nicht auf den Kaufpreis oder den Wert einer Wohnung. Die entsprechende Befreiung gilt nicht für Land.
Eine neue Grenze, das endgültige Reformmodell und der konkrete Anwendungszeitpunkt stehen noch nicht fest. Eigentümer sollten deshalb keine Steuerberechnung auf politische Ankündigungen stützen, sondern die Veröffentlichung des endgültigen Gesetzestextes abwarten.
Weitere Antworten zu Eigentum, Kaufabwicklung, Rendite und laufenden Kosten finden Sie in unseren FAQ zum Immobilienkauf in Georgien.
FAQ zur Immobiliensteuer in Georgien
Ist die 40.000-GEL-Grenze bereits erhöht worden?
Nein. Die Erhöhung beziehungsweise Reform wurde politisch angekündigt, aber noch nicht als Gesetz verabschiedet. Die bisherige Grenze von 40.000 GEL gilt weiterhin.
Wie hoch ist die aktuelle Befreiungsgrenze?
Die aktuelle Grenze beträgt 40.000 GEL Familieneinkommen im vorangegangenen Kalenderjahr. Bei einem Einkommen bis einschließlich dieser Grenze ist das steuerpflichtige Eigentum einer natürlichen Person grundsätzlich befreit. Land ist von dieser konkreten Befreiung ausgenommen.
Bezieht sich die Grenze auf den Wert der Immobilie?
Nein. Die 40.000 GEL beziehen sich auf das Familieneinkommen und nicht auf den Kaufpreis oder Marktwert der Wohnung beziehungsweise des Hauses.
Zählt das persönliche Einkommen oder das Familieneinkommen?
Maßgeblich ist grundsätzlich das gesetzlich definierte Familieneinkommen. Dazu können neben dem Eigentümer insbesondere der Ehepartner, minderjährige Kinder und unter bestimmten Voraussetzungen weitere dauerhaft im gemeinsamen Haushalt lebende Angehörige gehören.
Gilt die 40.000-GEL-Befreiung auch für Grundstücke?
Nein. Die einkommensabhängige Befreiung gilt ausdrücklich nicht für Land. Für Grundstücke gelten eigene Berechnungsregeln und mögliche besondere Befreiungstatbestände.
Wann tritt die neue Grenze in Kraft?
Ein verbindliches Inkrafttretensdatum gibt es noch nicht. Zunächst müssen sich Regierung und Parlament auf ein Modell einigen und eine entsprechende Gesetzesänderung verabschieden.
Welche neue Grenze ist geplant?
Eine konkrete neue Summe wurde bislang nicht offiziell beschlossen. Angaben über eine bestimmte künftige Grenze sollten deshalb derzeit nicht als geltendes Recht dargestellt werden.
Müssen ausländische Eigentümer Property Tax zahlen?
Ausländische Immobilieneigentümer können grundsätzlich property-tax-pflichtig sein. Eine generelle Befreiung allein aufgrund einer ausländischen Staatsangehörigkeit besteht nicht.
Wie hoch ist der Steuersatz?
Abhängig vom Familieneinkommen sieht das Gesetz unterschiedliche Korridore vor. Vereinfacht liegen diese grundsätzlich zwischen 0,05 und 0,2 Prozent beziehungsweise zwischen 0,8 und 1 Prozent des maßgeblichen Marktwertes. Der konkrete Satz wird auf kommunaler Ebene festgelegt.
Wann muss die Erklärung eingereicht werden?
Die gesetzliche Regelfrist endet am 1. November. Da dieser Tag 2026 auf einen Sonntag fällt, weist der offizielle Steuerkalender derzeit den 2. November 2026 als Abgabetermin aus.
Wann muss die Property Tax bezahlt werden?
Die gesetzliche Regelfrist endet am 15. November. Für 2026 wird im offiziellen Steuerkalender derzeit der 16. November 2026 ausgewiesen, weil der 15. November auf einen Sonntag fällt.
Immobilie in Georgien kaufen – laufende Kosten vorher realistisch prüfen
Der Kaufpreis allein entscheidet nicht darüber, ob eine Immobilie in Georgien langfristig rentabel ist. Property Tax, mögliche Land Tax, Vermietungsbesteuerung, Verwaltung, Instandhaltung, Leerstand und realistische Nettomieteinnahmen gehören in jede seriöse Investitionsrechnung.
Georgien-Immobilien.com unterstützt Sie bei der Auswahl und Prüfung geeigneter Immobilien und kann bei steuerlichen oder rechtlichen Einzelfragen die Einbindung qualifizierter Fachberater in Georgien empfehlen.
Jetzt den Immobilienkauf in Georgien vorbereitet planen
Rechtlicher und steuerlicher Hinweis
Dieser Beitrag gibt den öffentlich zugänglichen Informations- und Rechtsstand vom 2. September 2026 wieder. Er stellt keine individuelle Rechts- oder Steuerberatung dar.
Insbesondere bei ausländischen Einkünften, mehreren Familienmitgliedern, Grundstückseigentum, gewerblicher Nutzung, mehreren Immobilien oder besonderen Aufenthalts- und Steuerkonstellationen sollte die konkrete Steuerpflicht durch einen qualifizierten georgischen Steuerberater geprüft werden.
Quellen und weiterführende Links
- Georgischer Tax Code – offizielle konsolidierte englische Fassung:
Vorschriften zur Definition der Familie, zur Property Tax, zu Einkommensgrenzen, Steuersätzen, Erklärungsfristen und Steuerbefreiungen.
Georgischen Tax Code im offiziellen Gesetzesportal öffnen - Revenue Service of Georgia – offizieller Steuerkalender:
Aktuelle Abgabe- und Zahlungstermine für Steuerpflichtige in Georgien.
Offiziellen Steuerkalender der georgischen Finanzverwaltung öffnen - BM.ge vom 31. August 2026:
Ankündigung des parlamentarischen Mehrheitsführers Irakli Kirtskhalia zur geplanten Erhöhung der 40.000-GEL-Grenze.
Bericht von BM.ge vom 31. August 2026 öffnen - BM.ge vom 1. September 2026:
Aussagen des Vorsitzenden des parlamentarischen Finanz- und Haushaltsausschusses Paata Kvizhinadze zu den vier geprüften Reformmodellen.
Bericht von BM.ge vom 1. September 2026 öffnen - Georgia Today vom 1. September 2026:
Englischsprachiger Bericht zur angekündigten Reform und zur weiterhin geltenden 40.000-GEL-Grenze.
Englischsprachigen Bericht von Georgia Today öffnen