
Umsatzsteuer Georgien
Umsatzsteuer Georgien: Der vollständige Leitfaden zur Mehrwertsteuer und VAT
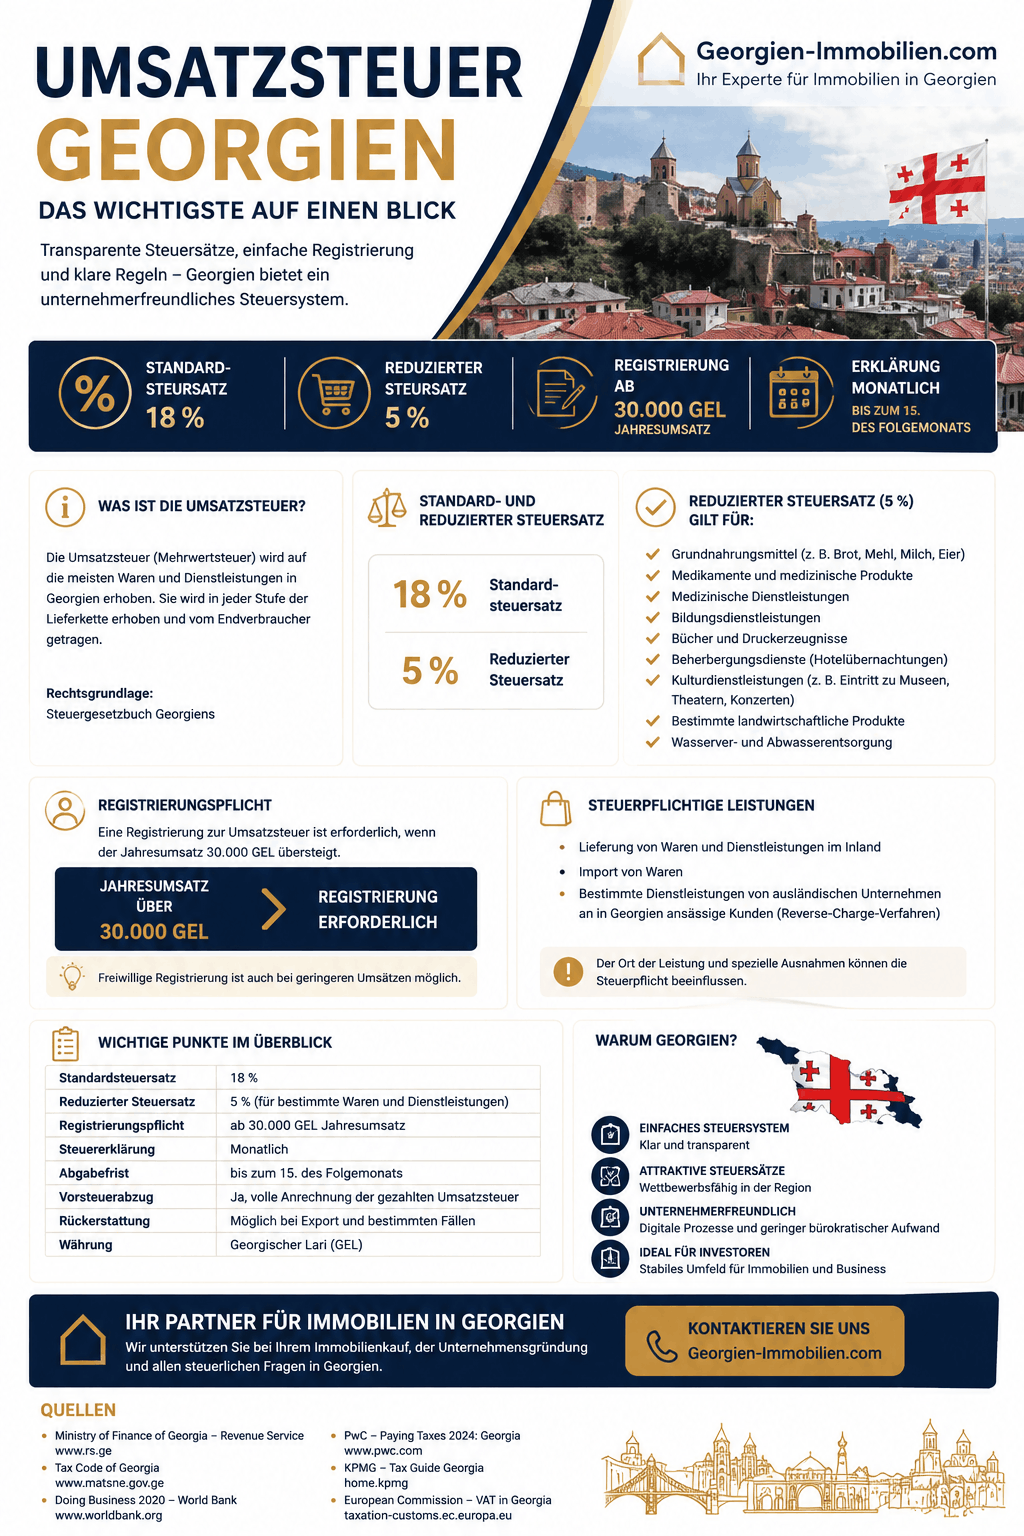
Die Umsatzsteuer in Georgien beträgt grundsätzlich 18 Prozent. Eine verpflichtende Registrierung als VAT-Steuerpflichtiger entsteht im Regelfall, sobald ein Unternehmer innerhalb von zwölf aufeinanderfolgenden Kalendermonaten mehr als 100.000 GEL an relevanten Umsätzen erzielt.
Für Immobilien gelten jedoch zahlreiche Besonderheiten. Der Verkauf eines unbebauten Grundstücks, die Veräußerung einer privaten Wohnung, der einmalige Verkauf eines Gewerbeobjekts und der Verkauf durch einen Bauträger können umsatzsteuerlich vollkommen unterschiedlich behandelt werden.
Dieser Leitfaden erklärt das georgische Umsatzsteuersystem für Unternehmen, Selbstständige, Vermieter, Immobilienkäufer, Projektentwickler und ausländische Investoren.
Rechtsstand: 22. August 2026
Wichtigste Antwort: Nicht der Kaufpreis oder die Höhe einer einzelnen Zahlung allein entscheidet über die Umsatzsteuer. Maßgeblich sind die wirtschaftliche Tätigkeit des Verkäufers oder Vermieters, der Ort der Leistung, eine mögliche Steuerbefreiung, der VAT-Status und das Überschreiten der Registrierungsschwelle.
Umsatzsteuer Georgien auf einen Blick
| Thema | Regelung |
|---|---|
| Offizielle Steuerart | Value Added Tax, VAT beziehungsweise georgisch დღგ |
| Regulärer Steuersatz | 18 % |
| Allgemeine Registrierungsschwelle | Mehr als 100.000 GEL innerhalb von zwölf fortlaufenden Kalendermonaten |
| Frist für den Registrierungsantrag | Grundsätzlich innerhalb von zwei Arbeitstagen nach Überschreiten |
| Umsatz, der die Schwelle überschreitet | Der gesamte überschreitende Umsatz wird einbezogen |
| Steuerperiode | Kalendermonat |
| Abgabe der VAT-Erklärung | Bis zum 15. des Folgemonats |
| Zahlung | Ebenfalls bis zum 15. des Folgemonats |
| Vorsteuerabzug | Nur für registrierte VAT-Steuerpflichtige und nur bei abzugsberechtigter Verwendung |
| Grundstück ohne Gebäude | Bei steuerbarer wirtschaftlicher Tätigkeit grundsätzlich befreit, ohne Vorsteuerabzug |
| Grundstück mit Gebäude | Wird umsatzsteuerlich grundsätzlich als Lieferung des Gebäudes behandelt |
| Einmaliger Verkauf eines Nichtwohngebäudes | Gilt ausdrücklich als wirtschaftliche Tätigkeit |
| Private einmalige Wohnungsveräußerung | Regelmäßig außerhalb der VAT, aber einzelfallabhängig |
| Reverse Charge | Insbesondere bei Dienstleistungen ausländischer Anbieter an georgische Unternehmer |
| Zuständige Behörde | Revenue Service of Georgia |
Was ist die Umsatzsteuer in Georgien?
Die georgische Umsatzsteuer ist eine Mehrwertsteuer nach dem VAT-Prinzip. Auf Georgisch heißt sie „დამატებული ღირებულების გადასახადი“, abgekürzt „დღგ“. International wird überwiegend die englische Bezeichnung Value Added Tax oder kurz VAT verwendet.
Sie ist als Verbrauchsteuer ausgestaltet. Unternehmen berechnen VAT auf ihre steuerpflichtigen Ausgangsleistungen und ziehen unter den gesetzlichen Voraussetzungen die VAT ab, die ihnen andere Unternehmen für betriebliche Eingangsleistungen berechnet haben.
Vereinfacht gilt:
Zahllast = Umsatzsteuer auf Ausgangsumsätze minus abzugsfähige Vorsteuer
Die Steuer wird dadurch zwar auf mehreren Wirtschaftsstufen erhoben, soll wirtschaftlich aber grundsätzlich beim Endverbraucher verbleiben.
Erfasst werden insbesondere:
- entgeltliche Lieferungen,
- entgeltliche Dienstleistungen,
- bestimmte unentgeltliche Leistungen und Entnahmen,
- Einfuhren von Waren,
- bestimmte grenzüberschreitende Dienstleistungen,
- Reverse-Charge-Umsätze.
Umsatzsteuer Georgien Infografik
Wann fällt in Georgien Umsatzsteuer an?
Eine Zahlung ist nicht automatisch umsatzsteuerpflichtig. Für eine belastbare Beurteilung müssen mehrere Voraussetzungen nacheinander geprüft werden.
1. Handelt eine steuerpflichtige Person?
VAT-steuerpflichtige Person kann grundsätzlich jede natürliche oder juristische Person sein, die selbstständig eine wirtschaftliche Tätigkeit ausübt.
Die Rechtsform ist nicht entscheidend. Erfasst werden beispielsweise:
- Einzelunternehmer,
- georgische LLCs,
- ausländische Gesellschaften,
- Freiberufler,
- Vermieter,
- Bauträger,
- Immobilienhändler,
- Betreiber von Ferienunterkünften,
- Berater,
- Dienstleistungsunternehmen.
Eine wirtschaftliche Tätigkeit liegt insbesondere bei wiederholten Lieferungen oder Dienstleistungen sowie bei der Nutzung von Vermögen zur Erzielung regelmäßiger Einnahmen vor.
Auch die dauerhafte Vermietung einer Immobilie kann deshalb eine wirtschaftliche Tätigkeit darstellen.
Gelegentliche oder einmalige Vorgänge sind nicht automatisch wirtschaftliche Tätigkeiten. Von dieser Regel gibt es jedoch eine für Immobilien besonders wichtige Ausnahme:
Der Verkauf eines Nichtwohngebäudes oder einer Nichtwohnstruktur gilt auch bei nur einmaliger Durchführung als wirtschaftliche Tätigkeit.
2. Liegt eine Lieferung oder Dienstleistung vor?
Als Lieferung gilt im Kern die Übertragung der Verfügungsmacht beziehungsweise des Eigentums an einem körperlichen Gegenstand. Immobilien werden umsatzsteuerlich als Gegenstände behandelt.
Dienstleistungen sind alle entgeltlichen Leistungen, die keine Warenlieferung darstellen.
Dazu gehören beispielsweise:
- Vermietung,
- Maklerleistungen,
- Beratung,
- Architekturleistungen,
- Ingenieurleistungen,
- Bauüberwachung,
- Projektsteuerung,
- Hausverwaltung,
- digitale Dienstleistungen,
- Lizenzüberlassungen,
- Wartung,
- Reparaturleistungen.
Auch unentgeltliche Entnahmen, private Nutzungen oder die Beendigung einer wirtschaftlichen Tätigkeit können unter bestimmten Voraussetzungen wie entgeltliche Umsätze behandelt werden, insbesondere wenn zuvor Vorsteuer abgezogen wurde.
3. Liegt der Ort der Leistung in Georgien?
Eine Leistung unterliegt nur dann der georgischen VAT, wenn ihr steuerlicher Leistungsort in Georgien liegt.
Für Dienstleistungen an Unternehmer gilt grundsätzlich der Ort, an dem der Leistungsempfänger niedergelassen ist oder seine beteiligte Betriebsstätte unterhält.
Bei Leistungen an Privatpersonen ist grundsätzlich der Sitz des Leistungserbringers maßgeblich, soweit keine Sonderregel greift.
Für immobilienbezogene Dienstleistungen gilt eine besonders klare Regel:
Der Leistungsort liegt dort, wo sich die Immobilie befindet.
Das betrifft unter anderem:
- Maklerleistungen,
- Immobiliengutachten,
- Bauplanung,
- Architekturleistungen,
- Projektkoordination,
- Bauaufsicht,
- Vermessung,
- bestimmte Rechts- und Beratungsleistungen mit direktem Immobilienbezug.
Ein deutscher Architekt, der Planungsleistungen unmittelbar für ein Bauprojekt in Tiflis oder Batumi erbringt, kann deshalb eine Leistung mit steuerlichem Ort in Georgien ausführen.
4. Ist der Umsatz steuerpflichtig oder steuerbefreit?
Nachdem der Vorgang grundsätzlich unter die VAT fällt, muss geprüft werden, ob eine gesetzliche Befreiung eingreift.
Das georgische Recht unterscheidet dabei zwischen zwei Formen der Steuerbefreiung.
| Art der Befreiung | Folge |
|---|---|
| Befreiung ohne Recht auf Vorsteuerabzug | Auf den Ausgangsumsatz wird keine VAT berechnet; die dazugehörige Vorsteuer ist grundsätzlich nicht abziehbar |
| Befreiung mit Recht auf Vorsteuerabzug | Auf den Ausgangsumsatz wird keine VAT berechnet; die zugehörige Vorsteuer kann grundsätzlich abgezogen werden |
Diese Unterscheidung ist wirtschaftlich entscheidend.
Eine Befreiung ohne Vorsteuerabzug kann dazu führen, dass die auf Baukosten, Beratung, Planung oder sonstigen Eingangsleistungen gezahlte VAT zu einem endgültigen Kostenbestandteil wird.
5. Wer muss die Steuer anmelden und zahlen?
Die VAT schuldet regelmäßig der registrierte oder registrierungspflichtige Leistende.
In bestimmten Fällen verlagert sich die Steuerschuld jedoch auf den Leistungsempfänger. Dieses Verfahren wird als Reverse Charge bezeichnet.
Bei Einfuhren schuldet grundsätzlich der Importeur die Einfuhr-VAT.
Für ausländische Anbieter digitaler Leistungen sowie für bestimmte ausländische Dienstleister bestehen zusätzliche Sonderregelungen.
Wie hoch ist die Umsatzsteuer in Georgien?
Der reguläre georgische VAT-Satz beträgt 18 Prozent.
Das georgische Umsatzsteuerrecht arbeitet neben diesem regulären Steuersatz vor allem mit Steuerbefreiungen. Die Bezeichnung „steuerfrei mit Vorsteuerabzug“ ist dabei rechtlich präziser als die häufig verwendete Formulierung „Nullsteuersatz“.
Berechnung bei einem Nettopreis
Nettopreis: 100.000 GEL
VAT 18 %: 18.000 GEL
Bruttopreis: 118.000 GEL
Formel:
Nettobetrag × 18 % = VAT
Berechnung bei einem bereits vereinbarten Bruttopreis
Ist ein Preis bereits inklusive VAT vereinbart, lässt sich der Steueranteil so berechnen:
Bruttopreis × 18 ÷ 118 = enthaltene VAT
Bei einem Bruttopreis von 100.000 GEL ergibt sich:
| Bestandteil | Betrag |
|---|---|
| Nettobetrag | 84.745,76 GEL |
| enthaltene VAT | 15.254,24 GEL |
| Gesamtpreis | 100.000,00 GEL |
Warum die Vertragsformulierung entscheidend ist
Bei Immobilien- und Bauverträgen sollte ausdrücklich festgelegt werden, ob der Preis
- zuzüglich VAT,
- inklusive VAT oder
- nach Auffassung der Parteien nicht VAT-pflichtig
vereinbart wird.
Fehlt eine eindeutige Regelung und stellt sich nachträglich heraus, dass VAT anfällt, kann die Steuer aus dem bereits vereinbarten Kaufpreis herausgerechnet werden müssen.
Der Verkäufer trägt dann wirtschaftlich die VAT, obwohl er möglicherweise mit dem gesamten Betrag als Nettoerlös kalkuliert hatte.
VAT-Registrierung in Georgien
Registrierungsschwelle von 100.000 GEL
Eine steuerpflichtige Person muss sich grundsätzlich registrieren, sobald die Summe ihrer relevanten Umsätze innerhalb von zwölf aufeinanderfolgenden Kalendermonaten mehr als 100.000 GEL beträgt.
Entscheidend ist nicht das Kalenderjahr von Januar bis Dezember.
An jedem relevanten Umsatzdatum muss rückblickend geprüft werden, welche Umsätze in den unmittelbar vorausgegangenen zwölf Kalendermonaten erzielt wurden.
Die Schwelle lautet rechtlich „mehr als 100.000 GEL“. Bei exakt 100.000 GEL ist sie daher noch nicht überschritten.
Die überschreitende Transaktion ist vollständig steuerpflichtig
Eine der häufigsten Fehlannahmen lautet, nur der Teil oberhalb von 100.000 GEL werde besteuert.
Das ist falsch.
Die VAT-Pflicht beginnt mit der Transaktion, durch die die Schwelle überschritten wird. Die gesamte überschreitende Transaktion wird einbezogen.
Beispiel
Ein Unternehmer hat in den zurückliegenden zwölf Monaten relevante Umsätze von 95.000 GEL erzielt. Nun führt er eine weitere steuerpflichtige Leistung über 20.000 GEL aus.
Gesamtumsatz: 115.000 GEL.
Nicht nur 15.000 GEL, sondern der gesamte neue Umsatz über 20.000 GEL fällt grundsätzlich unter die VAT-Pflicht.
Der Registrierungsantrag ist regelmäßig spätestens innerhalb von zwei Arbeitstagen zu stellen.
Welche Umsätze zählen für die Schwelle?
Grundsätzlich werden relevante steuerbare Lieferungen und Dienstleistungen berücksichtigt.
Steuerbefreite Umsätze bleiben vielfach außer Ansatz. Es bestehen jedoch wichtige Ausnahmen.
Insbesondere können auch bestimmte befreite Umsätze im Zusammenhang mit Finanzgeschäften oder Immobilien einzubeziehen sein, wenn diese Geschäfte die Haupttätigkeit der steuerpflichtigen Person darstellen.
Auch Exportumsätze und bestimmte Umsätze mit Vorsteuerabzugsrecht können für die Registrierungsschwelle relevant sein.
Das bedeutet für Immobilienunternehmen:
Die Annahme, ein steuerbefreiter Grundstücksverkauf spiele bei der VAT-Registrierung niemals eine Rolle, kann falsch sein.
Freiwillige VAT-Registrierung
Eine wirtschaftlich tätige Person kann sich freiwillig als VAT-Steuerpflichtiger registrieren lassen.
Die Registrierung wirkt grundsätzlich ab dem Tag der Antragstellung.
Eine freiwillige Registrierung kann sinnvoll sein, wenn:
- hohe Investitionen mit VAT anfallen,
- überwiegend VAT-pflichtige Geschäftskunden beliefert werden,
- ein Bau- oder Immobilienprojekt vorbereitet wird,
- Maschinen oder Betriebsmittel importiert werden,
- erhebliche Beratungs- und Planungskosten entstehen,
- die Abziehbarkeit der Vorsteuer wirtschaftlich wichtiger ist als die Belastung der Ausgangsumsätze.
Sie kann dagegen nachteilig sein, wenn vor allem Privatkunden bedient werden und sich die Preise nicht entsprechend erhöhen lassen.
Abmeldung von der VAT
Eine Abmeldung kann grundsätzlich beantragt werden, wenn der relevante Umsatz der letzten zwölf Kalendermonate ohne VAT nicht mehr als 100.000 GEL beträgt und seit der letzten Registrierung mindestens ein Jahr vergangen ist.
Die Abmeldung kann jedoch eine Umsatzsteuerkorrektur auslösen.
Befinden sich bei Beendigung der VAT-Registrierung noch Wirtschaftsgüter im Unternehmen, für die Vorsteuer abgezogen wurde, kann deren Verbleib als steuerpflichtige Lieferung behandelt werden.
Dies ist bei folgenden Vermögenswerten besonders wichtig:
- Immobilien,
- Fahrzeuge,
- Maschinen,
- technische Anlagen,
- Betriebsausstattung,
- umfangreiches Inventar.
Keine künstliche Aufteilung zur Vermeidung der Schwelle
Mehrere formal getrennte Personen oder Gesellschaften können für VAT-Zwecke unter bestimmten Voraussetzungen wie ein einziger Steuerpflichtiger behandelt werden.
Das kann insbesondere relevant werden, wenn:
- dieselbe Person die wesentlichen Entscheidungen trifft,
- die Tätigkeiten am selben Ort ausgeübt werden,
- Art und Inhalt der Geschäfte übereinstimmen,
- dieselben Mitarbeiter oder Betriebsmittel eingesetzt werden,
- Kunden und Vertriebswege identisch sind,
- die Aufteilung erkennbar der Vermeidung der Registrierungsschwelle dient.
Darüber hinaus kann die Finanzverwaltung Transaktionen ohne wesentliche wirtschaftliche Substanz unberücksichtigt lassen oder nach ihrem tatsächlichen wirtschaftlichen Gehalt neu einordnen.
Eine bloße Verteilung identischer Geschäfte auf Familienangehörige oder mehrere Gesellschaften verhindert die VAT-Pflicht daher nicht zuverlässig.
VAT-Erklärung, Zahlung und Steuerzeitpunkt
Monatliche VAT-Erklärung
Für regulär registrierte VAT-Steuerpflichtige ist jeder Kalendermonat eine eigene Steuerperiode.
Die VAT-Erklärung muss grundsätzlich spätestens am 15. Tag des Folgemonats eingereicht werden.
Die festgesetzte Steuer ist grundsätzlich innerhalb derselben Frist zu zahlen.
Beispiel:
| Umsatzmonat | Frist für Erklärung und Zahlung |
|---|---|
| Januar | 15. Februar |
| Februar | 15. März |
| März | 15. April |
Fällt die konkrete Frist auf einen gesetzlichen Ruhetag, muss die jeweils geltende georgische Fristenregel berücksichtigt werden.
Wann entsteht die VAT?
Grundsätzlich entsteht die VAT mit der Lieferung der Ware oder der Erbringung der Dienstleistung.
Werden Anzahlungen oder Vorauszahlungen vereinnahmt, entsteht die VAT grundsätzlich bereits im Zahlungszeitraum für den erhaltenen Betrag.
Das ist insbesondere für folgende Fälle relevant:
- Bauträgerverträge,
- Off-Plan-Verkäufe,
- Reservierungszahlungen,
- Kaufpreisraten,
- Bauverträge,
- Projektentwicklungen,
- langfristige Dienstleistungsverträge.
Regelmäßig erbrachte Leistungen
Bei regelmäßig oder fortlaufend erbrachten Dienstleistungen entsteht die VAT grundsätzlich spätestens am Ende des jeweiligen Abrechnungszeitraums.
Das betrifft beispielsweise:
- monatliche Vermietung,
- Hausverwaltung,
- Wartungsverträge,
- laufende Beratungsleistungen,
- Gebäudemanagement,
- bestimmte Versorgungsleistungen.
Steuerzeitpunkt bei Immobilien
Bei der Lieferung einer Immobilie ist grundsätzlich der Zeitpunkt maßgeblich, in dem das die Eigentumsübertragung bestätigende Dokument zur Registrierung vorbereitet wird.
Hängt die Registrierung noch von einer vertraglichen Bedingung oder Verpflichtung ab, kann der Zeitpunkt der Erfüllung dieser Bedingung maßgeblich werden.
Bei bestimmten noch zu errichtenden Immobilien kann außerdem der Zeitpunkt der Inbetriebnahme, Fertigstellung oder Abnahme eine Rolle spielen.
Vorauszahlungen bleiben unabhängig davon gesondert zu prüfen.
Umsätze in Euro oder US-Dollar
Ein in einer Fremdwährung ausgeführter Umsatz wird für georgische Steuerzwecke in GEL umgerechnet.
Existiert für den betreffenden Tag ein offizieller Wechselkurs der National Bank of Georgia, ist grundsätzlich dieser Kurs am Transaktionstag anzuwenden.
Bei längerfristigen Immobilienverträgen mit mehreren Zahlungen können deshalb für einzelne Raten unterschiedliche GEL-Werte und VAT-Beträge entstehen.
Steuerbemessungsgrundlage
Die Bemessungsgrundlage ist grundsätzlich die Gegenleistung, die der Unternehmer für seine Lieferung oder Dienstleistung erhält oder erhalten soll, ohne VAT.
In die Bemessungsgrundlage können neben dem eigentlichen Preis unter anderem einfließen:
- Provisionen,
- Transportkosten,
- Verpackungskosten,
- Versicherungen,
- preisbezogene Nebenkosten,
- Vermittlungsentgelte,
- direkt mit dem Preis verbundene Zuschüsse,
- zusätzliche vertragliche Vergütungen.
Preisnachlässe, die im Zeitpunkt der Leistung feststehen, können die Bemessungsgrundlage mindern.
Bei Tauschgeschäften, Entnahmen, Geschäften zwischen verbundenen Personen oder Vorgängen ohne marktübliches Entgelt können besondere Bewertungsregeln und Marktpreise relevant werden.
Vorsteuerabzug in Georgien
Grundprinzip
Nur eine als VAT-Steuerpflichtiger registrierte Person kann Vorsteuer abziehen.
Zusätzlich müssen die erworbenen Waren oder Dienstleistungen für Umsätze verwendet werden oder vorgesehen sein, die zum Vorsteuerabzug berechtigen.
Abziehbar können insbesondere sein:
- VAT aus georgischen Eingangsrechnungen,
- Einfuhr-VAT,
- VAT aus Reverse-Charge-Vorgängen,
- VAT auf Bauleistungen,
- VAT auf Ausstattung und Betriebsmittel,
- VAT auf Beratung und Planung,
- VAT auf technische Anlagen,
- VAT auf betriebliche Dienstleistungen.
Erforderlich ist eine ordnungsgemäße gesetzliche Dokumentation.
Dazu gehören insbesondere:
- eine gültige Tax Invoice,
- eine Einfuhrerklärung,
- ein ordnungsgemäß dokumentierter Reverse-Charge-Vorgang,
- Zahlungsnachweise,
- Nachweise über die betriebliche Verwendung.
Voraussetzungen bei Immobilien
Ein Immobilienkäufer kann die im Kaufpreis enthaltene VAT nicht allein deshalb zurückfordern, weil er die Immobilie als Kapitalanlage betrachtet.
Für den Vorsteuerabzug müssen insbesondere folgende Voraussetzungen erfüllt sein:
- Der Käufer ist wirksam als VAT-Steuerpflichtiger registriert.
- Der Verkäufer hat eine ordnungsgemäße VAT-Rechnung ausgestellt.
- Die Immobilie wird für Umsätze verwendet, die zum Vorsteuerabzug berechtigen.
- Die Immobilie ist dem wirtschaftlichen Tätigkeitsbereich des Käufers zugeordnet.
- Es greifen keine gesetzlichen Abzugsbeschränkungen.
- Die beabsichtigte Verwendung kann nachvollziehbar dokumentiert werden.
Wird eine Wohnung privat genutzt oder für nicht abzugsberechtigte Umsätze eingesetzt, kann die VAT vollständig oder teilweise zum endgültigen Kostenfaktor werden.
Gemischte Nutzung
Wird eine Immobilie sowohl für abzugsberechtigte als auch für nicht abzugsberechtigte Umsätze verwendet, ist die Vorsteuer grundsätzlich aufzuteilen.
Beispiele:
- Erdgeschoss: VAT-pflichtiges Büro
- Obergeschoss: private Wohnung
oder:
- ein Gebäudeteil wird gewerblich vermietet,
- ein anderer Gebäudeteil wird privat genutzt,
- ein Teil dient steuerpflichtigen Dienstleistungen,
- ein anderer Teil wird für befreite Tätigkeiten genutzt.
Ist eine eindeutige direkte Zuordnung nicht möglich, gelten Verhältnis- und Korrekturregeln.
Für Immobilien läuft die gesetzliche Anpassung grundsätzlich über einen Zeitraum von zehn Kalenderjahren, wobei jährlich ein Zehntel des maßgeblichen VAT-Betrags betrachtet wird.
Bei anderen Anlagegütern beträgt der Anpassungszeitraum grundsätzlich fünf Jahre.
Nutzungsänderung nach dem Kauf
Ein typisches Risiko entsteht, wenn ein Käufer zunächst vollständigen Vorsteuerabzug beansprucht und die Immobilie später:
- privat nutzt,
- steuerfrei vermietet,
- für nicht abzugsberechtigte Tätigkeiten einsetzt,
- in einen anderen Unternehmensbereich überführt,
- vor Ablauf des Korrekturzeitraums verkauft,
- teilweise einem Gesellschafter oder Geschäftsführer überlässt.
Eine solche Nutzungsänderung kann zur anteiligen Rückzahlung bereits abgezogener VAT führen.
Beschränkungen des Vorsteuerabzugs
Kein Vorsteuerabzug besteht unter anderem bei:
- nicht abzugsberechtigten Ausgangsumsätzen,
- bestimmten Repräsentations-, Unterhaltungs- und Sozialaufwendungen,
- nicht ordnungsgemäßen Rechnungen,
- Rechnungen, aus denen der Lieferant nicht identifiziert werden kann,
- fingierten oder sachlich nicht existierenden Umsätzen,
- fehlendem wirtschaftlichem Zusammenhang,
- rein privater Nutzung,
- verspäteter Geltendmachung außerhalb der gesetzlichen Grenzen.
Das Vorliegen einer einfachen Quittung oder eines privatrechtlichen Kaufvertrags ersetzt nicht automatisch eine gültige georgische Tax Invoice.
Erstattung von VAT-Guthaben
Übersteigt die abzugsfähige Vorsteuer die VAT auf Ausgangsumsätze, kann grundsätzlich ein Erstattungsanspruch entstehen.
Die Auszahlung erfolgt nach dem gesetzlichen Erstattungsverfahren und kann Prüfungen durch den Revenue Service auslösen.
Bei größeren Erstattungsbeträgen sollten insbesondere folgende Unterlagen vollständig vorliegen:
- Eingangsrechnungen,
- Verträge,
- Zahlungsnachweise,
- Zollunterlagen,
- Projektunterlagen,
- Eigentumsnachweise,
- Nachweise der unternehmerischen Verwendung,
- Buchhaltungsunterlagen,
- VAT-Erklärungen.
VAT-Rechnung und Nachweispflichten
Ein registrierter VAT-Steuerpflichtiger muss bei Lieferungen oder Dienstleistungen an andere steuerpflichtige Personen grundsätzlich eine Tax Invoice ausstellen.
Die Rechnung kann schriftlich oder elektronisch erstellt werden.
Bei Leistungen an Endverbraucher ist eine Tax Invoice grundsätzlich auszustellen, wenn der Verbraucher sie verlangt.
Bei Immobilien sollte die Dokumentation mindestens folgende Unterlagen umfassen:
- Kaufvertrag,
- Zahlungsnachweise,
- VAT-Rechnung,
- Katasterunterlagen,
- Eigentumsunterlagen,
- Übergabeprotokolle,
- Abnahmeprotokolle,
- Rechnungen über Bau- und Ausbauleistungen,
- Nachweis der betrieblichen Verwendung,
- VAT-Erklärungen,
- gegebenenfalls Reverse-Charge-Abrechnungen,
- Dokumentation zu Anzahlungen und Kaufpreisraten.
Abweichende Kaufpreise, Rechnungsbeträge und Registrierungsunterlagen gehören zu den häufigsten Ursachen späterer Steuerfragen.
Steuerbefreiungen in Georgien
Befreiung ohne Vorsteuerabzug
Zu den gesetzlich befreiten Umsätzen ohne Recht auf Vorsteuerabzug gehören unter anderem bestimmte:
- Finanzdienstleistungen,
- Finanzgeschäfte,
- medizinische Leistungen,
- Bildungsleistungen,
- soziale Leistungen,
- Glücksspielumsätze,
- Grundstückslieferungen,
- öffentliche oder gemeinnützige Leistungen.
Bei solchen Umsätzen wird keine VAT auf den Ausgangsumsatz erhoben.
Die mit diesen Umsätzen zusammenhängende Vorsteuer kann grundsätzlich nicht abgezogen werden.
Befreiung mit Vorsteuerabzug
Andere Umsätze sind von der VAT befreit, ohne den Vorsteuerabzug zu verlieren.
Dazu zählen insbesondere bestimmte:
- Exportgeschäfte,
- internationale Transportleistungen,
- Leistungen im Zusammenhang mit internationalem Warenverkehr,
- Lieferungen für bestimmte Schiffe und Luftfahrzeuge,
- gesetzlich privilegierte internationale Vorgänge,
- diplomatische Umsätze.
Diese Behandlung entspricht wirtschaftlich häufig dem, was in anderen Staaten als Nullsteuersatz bezeichnet wird.
Das georgische Gesetz arbeitet jedoch grundsätzlich mit dem Begriff der Befreiung mit Recht auf Vorsteuerabzug.
Verzicht auf bestimmte Befreiungen
Ein steuerpflichtiger Unternehmer kann bei bestimmten Finanzgeschäften und bei der Lieferung eines Grundstücks unter dem gesetzlich vorgesehenen Verfahren auf die Befreiung verzichten und VAT berechnen.
Das kann sinnvoll sein, wenn:
- der Erwerber vollständig zum Vorsteuerabzug berechtigt ist,
- der Verkäufer andernfalls erhebliche Vorsteuer verlieren würde,
- umfangreiche Projektkosten mit VAT angefallen sind,
- eine steuerpflichtige Behandlung wirtschaftlich neutraler ist.
Die Option sollte nicht allein im Vertrag behauptet, sondern nach den vorgeschriebenen georgischen Verfahrensregeln umgesetzt werden.
Umsatzsteuer bei Immobilien in Georgien
Warum Immobilien steuerlich besonders anspruchsvoll sind
Bei Immobilien wird häufig pauschal behauptet, ein Verkauf sei entweder immer umsatzsteuerfrei oder ab 100.000 GEL automatisch mit 18 Prozent zu versteuern.
Beide Aussagen sind in dieser Allgemeinheit falsch.
Für jeden Vorgang sind mindestens folgende Fragen zu beantworten:
- Handelt der Verkäufer als Unternehmer beziehungsweise im Rahmen einer wirtschaftlichen Tätigkeit?
- Wird ein Grundstück, ein Wohngebäude, ein Nichtwohngebäude oder ein Projekt im Bau verkauft?
- War die Immobilie privat oder wirtschaftlich genutzt?
- Handelt es sich um einen einmaligen oder wiederholten Vorgang?
- Ist der Verkäufer bereits VAT-registriert?
- Wird die Registrierungsschwelle überschritten?
- Greift eine Steuerbefreiung?
- Ist der Kaufpreis inklusive oder zuzüglich VAT vereinbart?
- Kann der Käufer Vorsteuer abziehen?
- Wurden bereits Anzahlungen geleistet?
- Wurde in der Vergangenheit Vorsteuer auf Bau- oder Erwerbskosten abgezogen?
- Erfolgt ein Asset Deal oder ein Share Deal?
Übersicht: Typische Immobilienfälle
| Immobilienvorgang | Grundsätzliche VAT-Einordnung |
|---|---|
| Einmaliger Verkauf einer privat gehaltenen Wohnung | Häufig außerhalb der VAT, sofern keine wirtschaftliche Tätigkeit vorliegt |
| Wiederholter An- und Verkauf von Wohnungen | Regelmäßig wirtschaftliche Tätigkeit; VAT-Prüfung erforderlich |
| Verkauf durch Bauträger oder Projektentwickler | Grundsätzlich steuerpflichtige wirtschaftliche Tätigkeit |
| Einmaliger Verkauf eines Nichtwohngebäudes | Gesetzlich immer wirtschaftliche Tätigkeit |
| Verkauf eines unbebauten Grundstücks | Bei steuerbarem Vorgang grundsätzlich befreit ohne Vorsteuerabzug; Option kann möglich sein |
| Gleichzeitiger Verkauf von Grundstück und Gebäude | Wird als Lieferung des Gebäudes behandelt |
| Verkauf eines Anteils an einer Immobilie | Wird als Lieferung der Immobilie behandelt |
| Langfristige Wohnungsvermietung | Wirtschaftliche Tätigkeit; bei VAT-Registrierung grundsätzlich VAT-pflichtig, sofern keine Sonderregel greift |
| Gewerbliche Vermietung | Grundsätzlich wirtschaftliche und steuerpflichtige Tätigkeit |
| Kurzfristige Ferienvermietung | Grundsätzlich wirtschaftliche Tätigkeit; besonderes Feststeuermodell kann VAT ausschließen |
| Verkauf von Gesellschaftsanteilen | Regelmäßig Finanztransaktion; nicht mit direktem Immobilienverkauf gleichzusetzen |
Diese Tabelle zeigt die grundsätzliche Einordnung.
Das konkrete Ergebnis hängt insbesondere vom Status des Beteiligten, der bisherigen Verwendung des Objekts, den Vertragsbedingungen, möglichen Sonderregelungen und dem tatsächlichen wirtschaftlichen Sachverhalt ab.
Privater Verkauf einer Wohnung oder eines Wohnhauses
Der einmalige private Verkauf einer Wohnung ist nicht automatisch eine wirtschaftliche Tätigkeit.
Eine natürliche Person, die eine privat gehaltene Wohnung veräußert, kann deshalb außerhalb des Anwendungsbereichs der VAT liegen.
Der Kaufpreis von mehr als 100.000 GEL allein macht einen privaten Verkauf noch nicht zum steuerpflichtigen Unternehmensgeschäft.
Die Registrierungsschwelle wird erst relevant, wenn überhaupt eine wirtschaftliche Tätigkeit und ein für die Schwelle maßgeblicher Umsatz vorliegen.
Wann ein vermeintlich privater Verkauf unternehmerisch werden kann
Gegen eine rein private Vermögensverwaltung können unter anderem sprechen:
- wiederholte Käufe und Verkäufe,
- Erwerb mit erkennbarer Weiterverkaufsabsicht,
- systematische Renovierung und Vermarktung,
- Aufteilung größerer Einheiten in mehrere Verkaufsobjekte,
- eigene Projektentwicklung,
- professionelle Verkaufsorganisation,
- regelmäßige Einschaltung von Vertriebspartnern,
- erhebliche werbliche Aktivitäten,
- Verwendung der Immobilie in einer Vermietungs- oder Unternehmenstätigkeit,
- mehrere zeitlich zusammenhängende Transaktionen,
- Finanzierung und Organisation wie bei einem gewerblichen Projekt.
Es gibt keine allgemeine Regel, nach der etwa der zweite oder dritte Immobilienverkauf automatisch VAT-pflichtig wäre.
Maßgeblich ist das wirtschaftliche Gesamtbild.
Die Zweijahresfrist ist keine VAT-Regel
Der georgische Tax Code kennt im Einkommensteuerrecht eine Befreiung für bestimmte Gewinne aus dem Verkauf einer Wohnung oder eines Hauses, wenn die Immobilie länger als zwei Jahre gehalten wurde.
Diese Zweijahresregel betrifft jedoch die Einkommensteuer auf den Veräußerungsgewinn.
Sie entscheidet nicht darüber, ob eine Transaktion der VAT unterliegt.
Einkommensteuer und Umsatzsteuer müssen getrennt geprüft werden.
Einmaliger Verkauf eines Nichtwohngebäudes
Für Nichtwohngebäude enthält das georgische VAT-Recht eine ausdrückliche Sonderregel:
Die Lieferung eines Nichtwohngebäudes oder einer Nichtwohnstruktur gilt unabhängig von ihrer einmaligen oder gelegentlichen Natur als wirtschaftliche Tätigkeit.
Dazu können je nach tatsächlicher Registrierung und Nutzung beispielsweise gehören:
- Bürogebäude,
- Ladenlokale,
- Lagerhallen,
- Hotels,
- Produktionsgebäude,
- Werkstätten,
- gewerblich genutzte Gebäudestrukturen,
- bestimmte landwirtschaftliche Gebäude,
- Logistikimmobilien,
- medizinisch oder betrieblich genutzte Gebäude.
Damit ist der Verkäufer umsatzsteuerlich grundsätzlich als wirtschaftlich tätig einzuordnen.
Anschließend muss geprüft werden, ob er bereits registriert ist oder ob der Verkauf die Schwelle von mehr als 100.000 GEL überschreitet.
Beispiel
Eine Privatperson verkauft einmalig eine Lagerhalle für 300.000 GEL.
Obwohl sie vorher keine Immobiliengeschäfte betrieben hat, gilt der Verkauf der Nichtwohnimmobilie als wirtschaftliche Tätigkeit.
Da die Transaktion die Registrierungsschwelle überschreitet, ist grundsätzlich der gesamte überschreitende Umsatz VAT-relevant.
Eine möglicherweise bestehende spezielle Befreiung oder besondere Objektklassifizierung wäre gesondert zu prüfen.
Verkauf eines unbebauten Grundstücks
Die Lieferung eines Grundstücks ist grundsätzlich von der VAT befreit, ohne Recht auf Vorsteuerabzug.
Voraussetzung ist zunächst, dass überhaupt ein steuerbarer Vorgang innerhalb einer wirtschaftlichen Tätigkeit vorliegt.
Ein rein privater, nicht wirtschaftlicher Grundstücksverkauf kann bereits außerhalb des VAT-Anwendungsbereichs liegen.
Ein registrierter steuerpflichtiger Verkäufer kann unter den gesetzlichen Voraussetzungen auf die Grundstücksbefreiung verzichten und die Lieferung mit VAT behandeln.
Dies kann insbesondere bei B2B-Projekten wirtschaftlich sinnvoll sein.
Vorsicht bei Baugrundstücken und Projektverkäufen
Die Bezeichnung „Grundstück“ im Vertrag ist nicht immer entscheidend.
Befinden sich auf dem Grundstück Gebäude oder Gebäudestrukturen, muss geprüft werden, ob tatsächlich eine gemeinsame Lieferung von Grundstück und Gebäude vorliegt.
Eine künstliche Aufteilung des Kaufpreises in einen „steuerfreien Grundstücksanteil“ und einen „steuerpflichtigen Gebäudeanteil“ ist nicht ohne Weiteres zulässig.
Grundstück mit Gebäude
Werden ein Grundstück und das darauf befindliche Gebäude gemeinsam verkauft, gilt der Gesamtvorgang umsatzsteuerlich grundsätzlich als Lieferung des Gebäudes beziehungsweise der Struktur.
Das Grundstück wird nicht automatisch als selbstständiger steuerfreier Teil herausgelöst.
Für die VAT-Behandlung ist daher entscheidend:
- wie das Gebäude einzuordnen ist,
- ob es sich um ein Wohn- oder Nichtwohngebäude handelt,
- in welchem wirtschaftlichen Kontext es verkauft wird,
- wie der Verkäufer das Objekt genutzt hat,
- ob eine wirtschaftliche Tätigkeit vorliegt.
Beispiel
Ein Projektentwickler verkauft ein Bürogebäude einschließlich des dazugehörigen Grundstücks.
Der Verkäufer kann nicht allein mit dem Hinweis auf den Grundstücksanteil einen wesentlichen Teil des Kaufpreises von der VAT ausnehmen.
Die gemeinsame Lieferung folgt grundsätzlich der Behandlung des Bürogebäudes.
Verkauf eines Miteigentumsanteils
Auch der Verkauf eines Anteils an einer gemeinsam gehaltenen Immobilie gilt grundsätzlich als Lieferung der Immobilie selbst.
Das ist relevant bei:
- Erbengemeinschaften,
- Ehegatten,
- mehreren Investoren,
- Joint Ventures,
- anteilig gehaltenen Gewerbeobjekten,
- gemeinschaftlich erworbenen Wohnungen oder Grundstücken.
Die Veräußerung eines Miteigentumsanteils ist von einem Verkauf von Geschäftsanteilen an einer Gesellschaft zu unterscheiden.
Beim Miteigentum wird unmittelbar ein Anteil an der Immobilie übertragen.
Beim Share Deal werden Gesellschaftsrechte veräußert.
Bauträger, Projektentwickler und Off-Plan-Verkäufe
Der Verkauf von Wohnungen, Häusern oder Gewerbeeinheiten durch einen Bauträger ist regelmäßig Teil einer wirtschaftlichen Tätigkeit und grundsätzlich mit 18 Prozent VAT zu behandeln, sofern keine spezielle Befreiung greift.
Besondere Bedeutung haben:
- Reservierungszahlungen,
- Kaufpreisraten,
- Vorauszahlungen,
- Eigentumsvormerkungen,
- Vorregistrierungen,
- Übergabe und Abnahme,
- Registrierung des Eigentums,
- Ausbauleistungen nach Eigentumsregistrierung,
- Preisänderungen,
- Nachträge,
- Rückabwicklungen,
- Vertragsübertragungen.
Bau-, Installations- oder Reparaturleistungen, die der Verkäufer nach Registrierung des Eigentums für eine noch im Bau befindliche Immobilie erbringt, können Teil der einheitlichen Immobilienlieferung sein.
VAT auf Anzahlungen
Wird der Kaufpreis vor Fertigstellung ganz oder teilweise gezahlt, entsteht VAT grundsätzlich bereits im Zeitraum des Zahlungseingangs.
Beispiel
Gesamtkaufpreis inklusive VAT: 236.000 GEL
Anzahlung: 30 Prozent = 70.800 GEL
In der Anzahlung enthalten:
| Bestandteil | Betrag |
|---|---|
| Nettobetrag | 60.000 GEL |
| VAT | 10.800 GEL |
| Anzahlung brutto | 70.800 GEL |
Der Bauträger muss die VAT auf die Anzahlung grundsätzlich im Zahlungszeitraum berücksichtigen.
Er kann nicht in jedem Fall bis zur endgültigen Eigentumsübertragung warten.
Umsatzsteuer bei Wohnungsvermietung
Die regelmäßige Nutzung einer Immobilie zur Erzielung von Einnahmen gilt als wirtschaftliche Tätigkeit.
Das betrifft grundsätzlich auch die Vermietung von Wohnraum.
Das georgische VAT-Recht enthält keine allgemeine Befreiung für jede langfristige Wohnungsvermietung.
Daraus folgt:
Ist der Vermieter bereits VAT-registriert oder überschreitet er mit seinen relevanten Umsätzen die Registrierungsschwelle, ist die Vermietung grundsätzlich mit 18 Prozent VAT zu behandeln, sofern keine besondere Ausnahme greift.
Beispiel: Überschreiten der Schwelle durch Mieteinnahmen
Monatliche Miete: 9.000 GEL
Umsatz nach elf Monaten: 99.000 GEL
Zwölfte Monatsmiete: 9.000 GEL
Gesamtumsatz: 108.000 GEL
Mit der zwölften Monatsmiete wird die Schwelle überschritten.
Die gesamte zwölfte Monatsleistung fällt grundsätzlich in die VAT-Pflicht.
Ist ein Gesamtmietpreis von 9.000 GEL inklusive VAT vereinbart, entfallen darauf:
- Nettomiete: 7.627,12 GEL
- VAT: 1.372,88 GEL
Ist dagegen „9.000 GEL zuzüglich VAT“ vereinbart, zahlt der Mieter insgesamt 10.620 GEL.
Die 5-Prozent-Mietsteuer ersetzt die VAT nicht
Natürliche Personen können Einkünfte aus der Vermietung von Wohnraum zu Wohnzwecken unter den gesetzlichen Voraussetzungen mit 5 Prozent Einkommensteuer versteuern, sofern keine Aufwendungen abgezogen werden.
Diese 5-Prozent-Regel betrifft die Einkommensteuer des Vermieters.
Sie ist keine Umsatzsteuerbefreiung und ersetzt eine gegebenenfalls entstehende VAT-Pflicht nicht.
Ein Vermieter kann daher gleichzeitig:
- 5 Prozent Einkommensteuer auf die Mieteinnahmen und
- 18 Prozent VAT auf die steuerpflichtige Vermietungsleistung
berücksichtigen müssen.
Gewerbliche Vermietung
Die Vermietung von Büros, Ladenflächen, Lagern, Produktionsflächen oder anderen Gewerbeimmobilien ist grundsätzlich eine wirtschaftliche Tätigkeit.
Für einen bereits VAT-registrierten Vermieter ist die Gewerbemiete regelmäßig ab dem ersten steuerpflichtigen Mietumsatz mit 18 Prozent VAT abzurechnen.
Ein noch nicht registrierter Vermieter muss die fortlaufende Zwölfmonatsschwelle überwachen.
Im Gewerbemietvertrag sollten mindestens geregelt werden:
- Nettomiete,
- VAT-Satz,
- Bruttomiete,
- Behandlung der Nebenkosten,
- Anpassung bei Änderungen des VAT-Status,
- Rechnungsstellung,
- Steuern auf Vorauszahlungen,
- Behandlung von Kautionen,
- Folgen einer nachträglichen Steuerfestsetzung,
- mögliche Änderungen der gesetzlichen Steuersätze.
Bei Kautionen ist zu unterscheiden, ob sie lediglich eine rückzahlbare Sicherheit darstellen oder tatsächlich mit Mietforderungen verrechnet werden.
Kurzzeitvermietung, Ferienwohnung und Airbnb
Die kurzfristige Vermietung von Wohnraum ist grundsätzlich eine wirtschaftliche Tätigkeit.
Neben den Unterkunftsumsätzen müssen auch Zusatzleistungen betrachtet werden.
Dazu gehören beispielsweise:
- Reinigung,
- Verpflegung,
- Transfer,
- Concierge-Service,
- Gepäckaufbewahrung,
- touristische Zusatzleistungen,
- Zwischenreinigung,
- Wäscheservice.
Für bestimmte natürliche Personen besteht bis zum 1. Januar 2028 ein besonderes georgisches Feststeuermodell für die kurzfristige Vermietung eigenen Wohnraums.
Während der wirksamen Anwendung dieses Feststeuermodells gilt die entsprechende kurzfristige Vermietung grundsätzlich nicht als VAT-steuerpflichtige Transaktion.
Das Modell setzt unter anderem einen Antrag voraus und gilt nur innerhalb der gesetzlichen Voraussetzungen.
Wer freiwillig VAT-registriert ist oder die dafür geltenden Umsatzgrenzen und Anforderungen nicht erfüllt, kann sich nicht ohne Weiteres darauf berufen.
Plattformgebühren gesondert prüfen
Die VAT-Behandlung der Unterkunft und die VAT-Behandlung einer ausländischen Plattformprovision sind zwei unterschiedliche Vorgänge.
Berechnet beispielsweise eine ausländische Buchungsplattform einem georgischen Vermieter eine Provision, kann diese Dienstleistung in Georgien dem Reverse-Charge-Verfahren unterliegen.
Dies gilt auch dann, wenn der Vermieter selbst keine VAT auf seine Unterkunftsumsätze ausweisen muss.
Verkauf einer vermieteten Immobilie
Bei einer vermieteten Immobilie ist besondere Vorsicht geboten.
Da die regelmäßige Vermietung eine wirtschaftliche Tätigkeit darstellt, kann die Immobilie dem wirtschaftlichen Tätigkeitsbereich des Verkäufers zugeordnet sein.
Der spätere Verkauf ist dann nicht ohne Weiteres als rein private Einzelveräußerung zu behandeln.
Zu prüfen sind insbesondere:
- Dauer und Art der Vermietung,
- VAT-Registrierung des Vermieters,
- bisheriger Vorsteuerabzug,
- Wohn- oder Gewerbenutzung,
- Zeitpunkt der Beendigung der Vermietung,
- Verwendung der Immobilie vor dem Verkauf,
- mögliche Korrekturzeiträume,
- Verkauf mit oder ohne laufenden Mietvertrag,
- Zeitpunkt einer möglichen Überführung ins Privatvermögen.
Die bloße Übertragung aus einer Gesellschaft in das Privatvermögen kurz vor dem Verkauf beseitigt bestehende VAT-Risiken nicht automatisch.
Umsatzsteuer Georgien
Kauf einer Immobilie mit VAT
Ob die ausgewiesene VAT für den Käufer wirtschaftlich neutral ist, hängt vom Vorsteuerabzug ab.
Käufer mit vollständigem Vorsteuerabzug
Ein registriertes Unternehmen, das die Immobilie ausschließlich für VAT-pflichtige Umsätze nutzt, kann die ordnungsgemäß in Rechnung gestellte VAT grundsätzlich als Vorsteuer abziehen.
Käufer ohne Vorsteuerabzug
Kein oder nur eingeschränkter Abzug besteht typischerweise bei:
- Privatkäufern,
- Eigennutzung,
- nicht wirtschaftlicher Verwendung,
- nicht abzugsberechtigten steuerfreien Tätigkeiten,
- fehlender VAT-Registrierung,
- unzureichender Rechnung,
- gemischter Verwendung,
- überwiegend privater Nutzung.
Für einen Privatkäufer ist ein Preis „zuzüglich 18 Prozent VAT“ deshalb regelmäßig eine reale Mehrbelastung.
VAT-Due-Diligence vor dem Kauf
Vor Unterzeichnung sollten Käufer mindestens folgende Punkte prüfen:
| Prüfpunkt | Bedeutung |
|---|---|
| VAT-Status des Verkäufers | Ist er registriert oder registrierungspflichtig? |
| Art der Immobilie | Grundstück, Wohnung, Wohnhaus, Gewerbeobjekt oder Bauprojekt? |
| Nutzung durch den Verkäufer | Privat, vermietet, betrieblich oder Projektentwicklung? |
| Preisregelung | Inklusive oder zuzüglich VAT? |
| Tax Invoice | Kann und wird eine gültige Rechnung ausgestellt? |
| Eigene Verwendung | Berechtigt sie zum Vorsteuerabzug? |
| Kaufpreisraten | Wann entsteht VAT auf Anzahlungen? |
| Korrekturzeitraum | Drohen spätere Vorsteuerkorrekturen? |
| Gesellschaftsstruktur | Asset Deal oder Share Deal? |
| Frühere Vorsteuer | Wurde VAT auf Bau-, Erwerbs- oder Ausbaukosten abgezogen? |
| Objektklassifizierung | Ist das Gebäude tatsächlich als Wohn- oder Nichtwohngebäude registriert? |
Asset Deal oder Share Deal
Beim Asset Deal wird die Immobilie selbst verkauft.
Die VAT-Behandlung richtet sich daher unmittelbar nach den Regeln für:
- Grundstücke,
- Gebäude,
- Wohnobjekte,
- Gewerbeobjekte,
- Immobilienprojekte.
Beim Share Deal werden Anteile an der Gesellschaft verkauft, der die Immobilie gehört.
Die Immobilie bleibt Eigentum derselben Gesellschaft.
Der Verkauf von Gesellschaftsanteilen ist grundsätzlich als Finanztransaktion einzuordnen und regelmäßig von der VAT ohne Vorsteuerabzug befreit.
Der Share Deal ist dennoch nicht automatisch steuerlich günstiger.
Zusätzlich müssen unter anderem geprüft werden:
- Altverbindlichkeiten der Gesellschaft,
- latente Steuern,
- VAT-Korrekturrisiken,
- Gesellschafterdarlehen,
- Grundbuch- und Katasterlage,
- Genehmigungen,
- anhängige Verfahren,
- Steuererklärungen der Vergangenheit,
- wirtschaftliche Substanz der Struktur,
- bestehende Verträge,
- mögliche Haftungsrisiken.
Der Revenue Service kann Gestaltungen nach ihrem wirtschaftlichen Gehalt beurteilen.
Ein formal als Anteilskauf bezeichneter Vorgang sollte deshalb nicht ausschließlich der Steuervermeidung dienen.
Ausländische Immobilieneigentümer
Die ausländische Staatsangehörigkeit des Eigentümers führt weder automatisch zu einer VAT-Befreiung noch automatisch zur Steuerpflicht.
Entscheidend sind:
- Lage der Immobilie,
- Art der Nutzung,
- wirtschaftliche Tätigkeit,
- VAT-Registrierung,
- Registrierungsschwelle,
- Art des Gebäudes,
- Zahl und Struktur der Transaktionen,
- bestehende Betriebsstätte,
- mögliche Reverse-Charge-Regelungen.
Da sich eine georgische Immobilie in Georgien befindet, liegt der Ort unmittelbar immobilienbezogener Leistungen grundsätzlich ebenfalls in Georgien.
Dies gilt beispielsweise für:
- Makler,
- Gutachter,
- Architekten,
- Ingenieure,
- Bauüberwacher,
- Vermesser,
- Projektmanager.
Eine ausländische Person mit fester Niederlassung oder Betriebsstätte in Georgien kann bereits ab der ersten über diese Niederlassung ausgeführten steuerpflichtigen Leistung zur VAT verpflichtet sein.
Für nicht in Georgien ansässige Dienstleister ohne beteiligte Betriebsstätte gelten besondere Zahlungs- und Reverse-Charge-Regeln.
Reverse Charge in Georgien
Was bedeutet Reverse Charge?
Beim Reverse-Charge-Verfahren berechnet nicht der ausländische Dienstleister die georgische VAT.
Stattdessen muss der georgische Leistungsempfänger die VAT selbst berechnen und gegenüber dem Revenue Service erklären.
Das Verfahren greift insbesondere bei Dienstleistungen eines nicht in Georgien niedergelassenen Unternehmers an einen georgischen Unternehmer oder Steueragenten.
Die VAT wird grundsätzlich auf das für die ausländische Dienstleistung zu zahlende Entgelt berechnet.
Typische Fälle
- ausländische Unternehmensberatung,
- Rechtsberatung aus dem Ausland,
- Steuerberatung aus dem Ausland,
- Architektur- und Ingenieurleistungen,
- Softwarelizenzen,
- Hosting und Cloud-Dienste,
- Werbung auf ausländischen Plattformen,
- Managementleistungen,
- Makler- oder Vermittlungsleistungen,
- Provisionen ausländischer Buchungsportale,
- digitale Abonnements,
- technische Beratungsleistungen.
Beispiel
Eine georgische Immobiliengesellschaft bezieht Beratungsleistungen von einem deutschen Unternehmen.
Der in GEL umgerechnete Wert der Leistung beträgt 30.000 GEL.
Reverse-Charge-VAT:
30.000 GEL × 18 % = 5.400 GEL
Ist die georgische Gesellschaft vollständig zum Vorsteuerabzug berechtigt, kann sie die selbst berechnete VAT grundsätzlich gleichzeitig als Vorsteuer berücksichtigen.
Bei nicht abzugsberechtigter Nutzung bleibt die VAT dagegen ganz oder teilweise als Kostenbelastung bestehen.
Auch ein nicht regulär VAT-registrierter Leistungsempfänger kann für einen Reverse-Charge-Vorgang eine eigenständige Zahlungspflicht haben.
Einfuhr-VAT
Bei der Einfuhr von Waren nach Georgien fällt grundsätzlich Einfuhr-VAT an.
Die Bemessungsgrundlage umfasst regelmäßig:
- den Zollwert der Ware,
- Zölle,
- bestimmte Einfuhrabgaben,
- Transportkosten,
- Versicherungskosten,
- weitere unmittelbar mit der Einfuhr verbundene Kosten.
Die Einfuhr-VAT kann von einem registrierten VAT-Steuerpflichtigen grundsätzlich als Vorsteuer abgezogen werden, wenn:
- die eingeführten Waren für abzugsberechtigte Umsätze verwendet werden,
- die erforderliche Einfuhrdokumentation vorliegt,
- die Waren dem Unternehmen zugeordnet sind,
- keine Abzugsbeschränkung greift.
Für Immobilienprojekte ist dies insbesondere relevant bei importierten:
- Baumaterialien,
- Aufzügen,
- Heizungsanlagen,
- Klimatechnik,
- Fenstern,
- Küchen,
- Maschinen,
- Spezialausstattungen,
- Sicherheitssystemen,
- Gebäudetechnik.
Exporte aus Georgien
Exporte und bestimmte unmittelbar damit verbundene Leistungen können von der VAT mit Recht auf Vorsteuerabzug befreit sein.
Dadurch wird auf den Exportumsatz grundsätzlich keine georgische VAT erhoben, während die Vorsteuer auf zugehörige Eingangsleistungen unter den gesetzlichen Voraussetzungen erhalten bleibt.
Die Begünstigung setzt eine ordnungsgemäße Export- und Zolldokumentation voraus.
Die bloße Rechnungsstellung an einen ausländischen Kunden reicht nicht aus, wenn:
- Waren Georgien tatsächlich nicht verlassen,
- der gesetzlich bestimmte Leistungsort weiterhin in Georgien liegt,
- die erforderlichen Ausfuhrnachweise fehlen.
Digitale Dienstleistungen aus dem Ausland
Nicht in Georgien niedergelassene Unternehmen, die digitale Dienstleistungen an georgische Privatkunden erbringen, unterliegen einem besonderen VAT-Verfahren.
Zu den digitalen Leistungen können beispielsweise gehören:
- Streaming,
- Software-Abonnements,
- Apps,
- Cloud-Angebote,
- digitale Datenbanken,
- automatisierte Online-Dienste,
- elektronische Downloads,
- digitale Medien,
- bestimmte digitale Werbe- oder Plattformdienste.
Für ausländische Anbieter erfolgt die Erklärung grundsätzlich über ein besonderes Registrierungs- und Meldeverfahren.
Dieses Verfahren ist von der regulären monatlichen VAT-Erklärung georgischer Unternehmen zu unterscheiden.
Praxisbeispiele zur Umsatzsteuer in Georgien
Beispiel 1: Verkauf einer privaten Wohnung
Eine natürliche Person hat vor fünf Jahren eine Wohnung in Tiflis zur eigenen Nutzung gekauft und verkauft sie nun einmalig für 350.000 GEL.
Sie handelt nicht regelmäßig mit Immobilien und hat die Wohnung nicht für eine wirtschaftliche Tätigkeit genutzt.
Mögliche Einordnung: Der Verkauf kann außerhalb der VAT liegen, weil keine wirtschaftliche Tätigkeit vorliegt.
Der Kaufpreis von mehr als 100.000 GEL führt allein nicht zur VAT-Pflicht.
Die Einkommensteuer auf einen möglichen Gewinn ist separat zu prüfen.
Beispiel 2: Mehrere renovierte Wohnungen werden verkauft
Eine Person kauft innerhalb von zwei Jahren vier Wohnungen, renoviert sie, bewirbt sie professionell und verkauft sie jeweils mit Gewinn.
Mögliche Einordnung: Die Gesamttätigkeit spricht deutlich für eine wirtschaftliche Immobilienhandels- oder Projektentwicklungstätigkeit.
Die Umsätze sind für die Registrierungsschwelle zu überwachen.
Nach Überschreiten können 18 Prozent VAT anfallen.
Beispiel 3: Einmaliger Verkauf eines Ladengeschäfts
Eine Privatperson verkauft einmalig ein nicht zu Wohnzwecken bestimmtes Ladenlokal für 180.000 GEL.
Mögliche Einordnung: Der Verkauf eines Nichtwohngebäudes gilt ausdrücklich als wirtschaftliche Tätigkeit.
Durch die Transaktion wird zugleich die 100.000-GEL-Schwelle überschritten.
Der gesamte überschreitende Umsatz ist grundsätzlich VAT-relevant.
Beispiel 4: Verkauf eines Grundstücks durch einen Projektentwickler
Ein Projektentwickler verkauft ein unbebautes Grundstück.
Mögliche Einordnung: Der Vorgang erfolgt innerhalb einer wirtschaftlichen Tätigkeit.
Die Grundstückslieferung ist jedoch grundsätzlich ohne Recht auf Vorsteuerabzug befreit.
Der Verkäufer kann unter den gesetzlichen Voraussetzungen zur VAT optieren.
Beispiel 5: Verkauf von Grundstück und Hotel
Ein Unternehmen verkauft ein Hotel einschließlich des zugehörigen Grundstücks.
Mögliche Einordnung: Die gemeinsame Lieferung gilt als Lieferung des Gebäudes beziehungsweise der Struktur.
Der Grundstücksanteil kann nicht ohne Weiteres isoliert als steuerfrei behandelt werden.
Beispiel 6: Deutscher Architekt für ein Projekt in Batumi
Eine georgische Projektgesellschaft beauftragt ein deutsches Architekturbüro mit der Planung eines Hotels in Batumi.
Mögliche Einordnung: Die Leistung hängt unmittelbar mit einer georgischen Immobilie zusammen.
Der Leistungsort liegt daher in Georgien.
Die georgische Gesellschaft muss grundsätzlich eine mögliche Reverse-Charge-VAT prüfen.
Beispiel 7: Wohnungsvermietung und 5-Prozent-Einkommensteuer
Eine natürliche Person vermietet mehrere Wohnungen langfristig und versteuert die Wohnraummiete mit 5 Prozent Einkommensteuer.
Mögliche Einordnung: Die 5-Prozent-Regel betrifft nur die Einkommensteuer.
Übersteigen die relevanten Vermietungsumsätze innerhalb von zwölf fortlaufenden Monaten 100.000 GEL, kann zusätzlich VAT entstehen.
Beispiel 8: Gewerbeimmobilie mit Bruttopreis
Ein Verkäufer bietet ein Büro für 590.000 GEL an. Der Vertrag nennt lediglich einen festen Gesamtpreis und enthält keine Formulierung „zuzüglich VAT“.
Stellt sich später heraus, dass der Verkauf VAT-pflichtig ist, kann die VAT bereits im vereinbarten Preis enthalten sein.
Rechnerisch ergeben sich:
| Bestandteil | Betrag |
|---|---|
| Nettopreis | 500.000 GEL |
| VAT | 90.000 GEL |
| Gesamtpreis | 590.000 GEL |
Der Verkäufer erhält damit wirtschaftlich nur 500.000 GEL netto.
Beispiel 9: Immobilie wird später privat genutzt
Eine VAT-registrierte Gesellschaft kauft ein Apartment und zieht die VAT vollständig als Vorsteuer ab.
Zwei Jahre später wird das Apartment dauerhaft einem Gesellschafter privat überlassen.
Mögliche Einordnung: Die Nutzungsänderung kann eine anteilige Vorsteuerkorrektur auslösen.
Beispiel 10: Ausländische Plattform berechnet Provision
Ein georgischer Vermieter erhält 10.000 GEL Buchungsumsatz. Die ausländische Plattform behält 1.500 GEL Provision ein.
Mögliche Einordnung: Die Unterkunftsleistung und die Plattformleistung müssen getrennt geprüft werden.
Auf die ausländische Provision kann Reverse-Charge-VAT entstehen.
Häufige Fehler bei der georgischen VAT
1. Die 100.000-GEL-Grenze wird als Jahresfreibetrag behandelt
Die Schwelle ist weder ein Freibetrag noch ausschließlich auf das Kalenderjahr bezogen.
Es handelt sich um eine fortlaufende Zwölfmonatsbetrachtung.
2. Nur der Betrag oberhalb von 100.000 GEL wird versteuert
Die gesamte Transaktion, mit der die Schwelle überschritten wird, fällt grundsätzlich in die VAT-Pflicht.
3. Die Zweijahresfrist wird auf die VAT übertragen
Die Zweijahresfrist betrifft bestimmte einkommensteuerliche Veräußerungsgewinne.
Sie ist keine allgemeine VAT-Befreiung.
4. Die 5-Prozent-Mietsteuer wird als Gesamtsteuer verstanden
Die 5 Prozent sind eine Einkommensteuerregelung.
Eine VAT-Pflicht muss zusätzlich geprüft werden.
5. Jedes Grundstück wird als VAT-frei angesehen
Ein Grundstück mit Gebäude folgt grundsätzlich der Behandlung des Gebäudes.
Außerdem kann ein Unternehmer unter bestimmten Voraussetzungen zur VAT optieren.
6. Ein einmaliger Gewerbeimmobilienverkauf wird als privat behandelt
Der einmalige Verkauf eines Nichtwohngebäudes gilt ausdrücklich als wirtschaftliche Tätigkeit.
7. Anzahlungen werden erst bei Fertigstellung versteuert
Vorauszahlungen können die VAT bereits im Zeitpunkt des Zahlungseingangs auslösen.
8. Der Kaufpreis enthält angeblich keine VAT
Fehlt die Formulierung „zuzüglich VAT“, kann eine später festgestellte VAT möglicherweise aus dem vereinbarten Gesamtpreis herausgerechnet werden müssen.
9. Eine Rechnung wird mit einer Tax Invoice verwechselt
Für den Vorsteuerabzug ist eine formell wirksame georgische VAT-Rechnung beziehungsweise der gesetzlich vorgesehene Nachweis erforderlich.
10. Ausländische Plattform- und Beratungsgebühren werden ignoriert
Provisionen, Software, Werbung und Beratung aus dem Ausland können Reverse-Charge-VAT auslösen.
11. Umsätze werden künstlich auf mehrere Personen verteilt
Der Revenue Service kann mehrere formal unabhängige Personen für VAT-Zwecke zusammenfassen und Vorgänge nach ihrem wirtschaftlichen Gehalt einordnen.
12. Die Abmeldung wird ohne Prüfung des Anlagevermögens vorgenommen
Bei Wirtschaftsgütern mit früherem Vorsteuerabzug kann die Abmeldung eine steuerpflichtige Entnahme oder Korrektur auslösen.
13. Wohnnutzung und Gewerbenutzung werden nicht getrennt dokumentiert
Bei gemischt genutzten Gebäuden kann eine fehlende Dokumentation den Vorsteuerabzug gefährden.
14. Der VAT-Status des Verkäufers wird nicht geprüft
Ein Verkäufer kann auch dann registrierungspflichtig sein, wenn er noch keine Registrierung vorgenommen hat.
Die fehlende Registrierung bedeutet nicht automatisch, dass keine VAT anfällt.
15. Share Deal und Asset Deal werden steuerlich gleichbehandelt
Der direkte Verkauf einer Immobilie und der Verkauf von Gesellschaftsanteilen sind zwei unterschiedliche Transaktionsformen.
VAT-Checkliste für Immobilieninvestoren
Vor dem Kauf
- VAT-Status des Verkäufers dokumentieren.
- Wirtschaftliche Tätigkeit des Verkäufers prüfen.
- Wohn- oder Nichtwohngebäude eindeutig feststellen.
- Frühere Nutzung der Immobilie untersuchen.
- Klären, ob Grundstück und Gebäude gemeinsam geliefert werden.
- Kaufpreis inklusive oder zuzüglich VAT festlegen.
- Anspruch auf eine gültige Tax Invoice vertraglich sichern.
- Eigenen Vorsteuerabzug realistisch prüfen.
- Geplante private, gewerbliche oder gemischte Nutzung festhalten.
- Anzahlungen und Kaufpreisraten umsatzsteuerlich planen.
- Frühere Vorsteuerabzüge des Verkäufers prüfen.
- Asset Deal und Share Deal vergleichen.
- Vertragsentwurf steuerlich prüfen lassen.
Während der Investitionsphase
- Sämtliche Eingangsrechnungen auf korrekte Angaben prüfen.
- Importdokumente aufbewahren.
- Reverse-Charge-Leistungen monatlich erfassen.
- Private und betriebliche Kosten trennen.
- Änderungen der Nutzung dokumentieren.
- Zwölfmonatsumsatz fortlaufend überwachen.
- Anzahlungen korrekt erfassen.
- VAT-Erklärungen fristgerecht abgeben.
- Erstattungsansprüche nachvollziehbar dokumentieren.
- Verträge und Projektunterlagen vollständig archivieren.
Vor Verkauf oder Umstrukturierung
- Einordnung als private oder wirtschaftliche Veräußerung prüfen.
- Objekt als Wohn- oder Nichtwohngebäude klassifizieren.
- VAT-Registrierung und Schwelle kontrollieren.
- Frühere Vorsteuerabzüge erfassen.
- Zehnjährigen Immobilien-Korrekturzeitraum berücksichtigen.
- Asset Deal und Share Deal vergleichen.
- Kaufvertrag vor Unterzeichnung steuerlich prüfen.
- Behandlung von Anzahlungen festlegen.
- VAT-Klausel im Vertrag eindeutig formulieren.
- Bei erheblichen Zweifeln eine verbindliche Vorabauskunft erwägen.
Sanktionen und steuerliche Risiken
Bei verspäteter Zahlung entstehen grundsätzlich Säumniszinsen von 0,05 Prozent des offenen Steuerbetrags pro Verzugstag.
Auch der tatsächliche Zahlungstag kann für die Berechnung relevant sein.
Bei verspäteter Abgabe einer Steuererklärung gelten abhängig von der Dauer unter anderem folgende Sanktionen:
- Bei einer Verspätung von nicht mehr als zwei Monaten: grundsätzlich 5 Prozent der festzusetzenden Steuer je vollem oder angefangenem Verzugsmonat, insgesamt höchstens 30 Prozent.
- Bei einer Verspätung von mehr als zwei Monaten: grundsätzlich 10 Prozent der festzusetzenden Steuer.
- Ergibt die Erklärung keine Zahllast, wird die entsprechende Verspätungsstrafe nach dieser Vorschrift grundsätzlich nicht erhoben.
Eine zu niedrig erklärte Steuer kann je nach Art und Umfang der Abweichung mit 10, 25 oder 50 Prozent des zu niedrig erklärten Betrags sanktioniert werden.
Bei einer erheblichen Steuerverkürzung können zusätzlich strafrechtliche Risiken entstehen.
Die tatsächliche Sanktion hängt vom Einzelfall, dem konkreten Verstoß, möglichen Berichtigungen und dem Verfahrensstand ab.
Verbindliche Vorabauskunft bei großen Transaktionen
Bei größeren Immobilienverkäufen, Umstrukturierungen oder grenzüberschreitenden Projekten kann eine Advance Tax Ruling des georgischen Revenue Service sinnvoll sein.
Der Revenue Service kann auf Antrag eine Vorabauskunft zu einer geplanten oder bereits abgeschlossenen Transaktion erteilen.
Die gesetzliche Bearbeitungsfrist beträgt grundsätzlich bis zu 90 Tage.
Hält sich der Steuerpflichtige an die erteilte Auskunft und stimmen die tatsächlichen Umstände mit dem dargestellten Sachverhalt überein, dürfen die Kontrollbehörden grundsätzlich keine widersprechende Entscheidung treffen oder zusätzliche Steuern und Sanktionen festsetzen.
Ändert sich die Rechtslage oder weicht der tatsächliche Sachverhalt ab, kann die Bindungswirkung entfallen.
Für eine belastbare Auskunft muss der Sachverhalt vollständig beschrieben werden.
Dazu gehören bei Immobilien regelmäßig:
- Beteiligte und Eigentümerstruktur,
- bisherige Nutzung,
- Kauf- und Verkaufsabsicht,
- Art des Gebäudes,
- Vertragsentwurf,
- Zahlungsplan,
- VAT-Status,
- geplante Verwendung durch den Erwerber,
- frühere Vorsteuerabzüge,
- wirtschaftlicher Hintergrund der Struktur.
FAQ zur Umsatzsteuer in Georgien
Wie hoch ist die Umsatzsteuer in Georgien?
Der allgemeine VAT-Satz beträgt 18 Prozent.
Steuerbegünstigungen werden überwiegend durch Befreiungen mit oder ohne Vorsteuerabzug umgesetzt.
Ab welchem Umsatz muss man sich registrieren?
Grundsätzlich nach Überschreiten von 100.000 GEL an relevanten Umsätzen innerhalb beliebiger zwölf aufeinanderfolgender Kalendermonate.
Der Antrag muss regelmäßig innerhalb von zwei Arbeitstagen gestellt werden.
Muss man sich bei genau 100.000 GEL registrieren?
Nach dem gesetzlichen Wortlaut entsteht die allgemeine Pflicht, sobald die Summe mehr als 100.000 GEL beträgt.
Bei exakt 100.000 GEL ist die Schwelle noch nicht überschritten.
Ist die 100.000-GEL-Grenze ein Freibetrag?
Nein.
Wird die Schwelle durch eine Transaktion überschritten, ist grundsätzlich die gesamte überschreitende Transaktion VAT-relevant.
Wird die Grenze jedes Kalenderjahr neu berechnet?
Nein.
Es handelt sich um einen fortlaufenden Zeitraum von zwölf aufeinanderfolgenden Kalendermonaten.
Kann man sich freiwillig registrieren?
Ja.
Eine freiwillige VAT-Registrierung ist möglich und wirkt grundsätzlich ab dem Tag der Antragstellung.
Ist der private Verkauf einer Wohnung VAT-pflichtig?
Ein echter einmaliger Verkauf einer privat gehaltenen Wohnung liegt häufig außerhalb der VAT, weil keine wirtschaftliche Tätigkeit vorliegt.
Wiederholte Verkäufe, Projektentwicklung, professionelle Vermarktung oder vorherige wirtschaftliche Nutzung können zu einem anderen Ergebnis führen.
Ist eine Wohnung nach zwei Jahren immer VAT-frei?
Nein.
Die Zweijahresfrist betrifft bestimmte einkommensteuerliche Veräußerungsgewinne.
Die VAT richtet sich nach anderen Kriterien.
Ist der einmalige Verkauf eines Gewerbeobjekts VAT-pflichtig?
Der Verkauf eines Nichtwohngebäudes gilt ausdrücklich auch bei einmaliger Durchführung als wirtschaftliche Tätigkeit.
Ob tatsächlich VAT zu zahlen ist, hängt anschließend insbesondere von Registrierung, Schwelle und möglichen Befreiungen ab.
Ist ein Grundstücksverkauf steuerfrei?
Eine steuerbare Lieferung eines Grundstücks ist grundsätzlich ohne Vorsteuerabzug befreit.
Der Verkäufer kann unter den gesetzlichen Voraussetzungen auf die Befreiung verzichten.
Bei Grundstücken mit Gebäuden gilt jedoch grundsätzlich die Behandlung des Gebäudes.
Kann der Kaufpreis auf Grundstück und Gebäude aufgeteilt werden?
Eine beliebige Aufteilung zur Steueroptimierung ist nicht möglich.
Werden Grundstück und darauf befindliches Gebäude gemeinsam verkauft, wird die Transaktion grundsätzlich als Lieferung des Gebäudes behandelt.
Fällt auf Wohnraummiete VAT an?
Regelmäßige Vermietung ist eine wirtschaftliche Tätigkeit.
Ist der Vermieter VAT-registriert oder registrierungspflichtig, fällt grundsätzlich 18 Prozent VAT an, sofern keine besondere Ausnahme greift.
Ersetzt die 5-Prozent-Mietsteuer die VAT?
Nein.
Die 5-Prozent-Regel betrifft die Einkommensteuer natürlicher Personen auf bestimmte Wohnraummieten.
VAT und Einkommensteuer sind getrennte Steuerarten.
Befreit der georgische Small-Business-Status von der VAT?
Nein.
Auch ein Unternehmer mit georgischem Small-Business-Status muss sich registrieren, sobald die Voraussetzungen der VAT-Pflicht erfüllt sind.
Das häufig genannte 1-Prozent-Einkommensteuerregime ersetzt die VAT nicht.
Muss ein ausländischer Eigentümer VAT zahlen?
Die Nationalität ist nicht entscheidend.
Maßgeblich sind die Lage der Immobilie, die wirtschaftliche Tätigkeit, der VAT-Status, die Nutzung und die Art der Transaktion.
Kann ein privater Immobilienkäufer VAT zurückfordern?
Grundsätzlich nicht.
Der Vorsteuerabzug steht nur registrierten VAT-Steuerpflichtigen zu, die die Immobilie für abzugsberechtigte wirtschaftliche Tätigkeiten verwenden und über die notwendigen Unterlagen verfügen.
Kann ein Unternehmen die VAT auf eine Immobilie abziehen?
Ja, wenn es VAT-registriert ist, eine ordnungsgemäße Rechnung vorliegt und die Immobilie für Umsätze verwendet wird, die zum Vorsteuerabzug berechtigen.
Bei gemischter oder privater Nutzung ist der Abzug einzuschränken oder zu korrigieren.
Wie lange läuft die Vorsteuerkorrektur bei Immobilien?
Grundsätzlich über zehn Kalenderjahre ab dem maßgeblichen Inbetriebnahmejahr.
Jährlich wird ein Zehntel des relevanten VAT-Betrags betrachtet.
Was ist Reverse Charge?
Beim Reverse Charge berechnet der georgische Leistungsempfänger die VAT auf eine empfangene Leistung selbst.
Das Verfahren betrifft insbesondere Leistungen nicht in Georgien ansässiger Unternehmer an georgische Unternehmen.
Unterliegen Airbnb- oder Booking-Provisionen der VAT?
Provisionen ausländischer Plattformen können als aus dem Ausland bezogene Dienstleistungen Reverse-Charge-VAT auslösen.
Die Plattformprovision ist getrennt von der VAT-Behandlung der eigentlichen Unterkunft zu prüfen.
Wann muss die VAT-Erklärung eingereicht werden?
Regulär bis zum 15. Tag des Monats, der auf die jeweilige monatliche Steuerperiode folgt.
Bis dahin ist grundsätzlich auch die Zahllast zu entrichten.
Wann entsteht VAT auf eine Immobilienanzahlung?
Grundsätzlich bereits in dem Abrechnungszeitraum, in dem die Vorauszahlung vereinnahmt wird.
Gibt es in Georgien eine VAT-ID?
VAT-Steuerpflichtige werden beim georgischen Revenue Service registriert.
Für Verträge und Rechnungen sollten Steueridentifikationsnummer, VAT-Status und Unternehmensdaten des Geschäftspartners überprüft werden.
Kann man eine verbindliche Auskunft beantragen?
Ja.
Der Revenue Service kann eine Advance Tax Ruling zu einer geplanten oder abgeschlossenen Transaktion erteilen.
Die gesetzliche Bearbeitungsfrist beträgt grundsätzlich bis zu 90 Tage.
Ist ein Kaufvertrag ohne VAT-Klausel riskant?
Ja.
Ist nicht eindeutig geregelt, ob der Kaufpreis inklusive oder zuzüglich VAT vereinbart wurde, kann es bei einer später festgestellten Steuerpflicht zu erheblichen wirtschaftlichen Streitigkeiten kommen.
Kann eine fehlende VAT-Registrierung die Steuerpflicht verhindern?
Nein.
Eine Person kann auch dann steuerpflichtig und registrierungspflichtig sein, wenn sie den vorgeschriebenen Registrierungsantrag nicht rechtzeitig gestellt hat.
Muss ein ausländischer Verkäufer eine georgische Gesellschaft gründen?
Nicht zwingend.
Die steuerliche Behandlung hängt von der konkreten Tätigkeit, der Niederlassung, der Immobilie und den geltenden Registrierungs- und Reverse-Charge-Regeln ab.
Ist die VAT beim Immobilienkauf immer im ausgeschriebenen Preis enthalten?
Nein.
Angebot und Kaufvertrag müssen daraufhin geprüft werden, ob der Preis als Netto-, Brutto- oder Festpreis bezeichnet wird.
Kann VAT auf Kaufpreisraten zu unterschiedlichen Wechselkursen entstehen?
Ja.
Werden Raten in Euro oder US-Dollar vereinbart, kann jede Zahlung nach dem am jeweiligen Steuerzeitpunkt geltenden Wechselkurs in GEL umgerechnet werden.
Umsatzsteuer Georgien muss transaktionsbezogen geprüft werden
Umsatzsteuer Georgien bedeutet grundsätzlich 18 Prozent VAT und eine Registrierung nach Überschreiten von 100.000 GEL innerhalb von zwölf fortlaufenden Monaten.
Diese beiden Zahlen allein reichen für die steuerliche Beurteilung jedoch nicht aus.
Gerade bei Immobilien entscheidet die richtige Einordnung:
- Eine einmalig privat verkaufte Wohnung kann außerhalb der VAT liegen.
- Ein einmalig verkauftes Nichtwohngebäude gilt ausdrücklich als wirtschaftliche Tätigkeit.
- Ein Grundstück kann steuerbefreit sein.
- Ein Grundstück mit Gebäude folgt grundsätzlich der Behandlung des Gebäudes.
- Ein Bauträger muss VAT regelmäßig auch auf Anzahlungen berücksichtigen.
- Eine Wohnraumvermietung kann VAT-pflichtig sein, obwohl die Einnahmen zusätzlich einer 5-prozentigen Einkommensteuerregelung unterliegen.
- Der Vorsteuerabzug hängt von Registrierung, Dokumentation und tatsächlicher Nutzung ab.
- Bei Immobilien kann eine Nutzungsänderung noch über einen zehnjährigen Korrekturzeitraum steuerliche Folgen auslösen.
- Ausländische Plattformgebühren, Beratungskosten und Planungsleistungen können Reverse-Charge-VAT auslösen.
- Die Vertragsformulierung „inklusive VAT“ oder „zuzüglich VAT“ kann über erhebliche Beträge entscheiden.
Für Käufer, Verkäufer und Investoren ist deshalb nicht allein die Frage „Fällt in Georgien VAT an?“ entscheidend, sondern:
Wer führt welche Transaktion, mit welcher Immobilie, in welcher wirtschaftlichen Funktion und zu welchem Zeitpunkt aus?
Erst wenn diese Punkte geklärt sind, lassen sich Kaufpreis, Vorsteuerabzug, Vertragsgestaltung und Rendite zuverlässig berechnen.
Redaktioneller Prüfvermerk
Rechtsstand: 22. August 2026
Primäre Gesetzesgrundlage: Tax Code of Georgia, insbesondere die VAT-Regelungen
Zuständige Steuerverwaltung: Revenue Service of Georgia
Währung: Georgian Lari, GEL
Regulärer VAT-Satz: 18 Prozent
Die steuerliche Behandlung einzelner Transaktionen kann von Verträgen, Nutzung, Objektklassifizierung und persönlichen Verhältnissen abhängen.
Der Artikel ersetzt daher keine individuelle Prüfung eines konkreten Kauf-, Verkaufs-, Vermietungs- oder Investitionsvorgangs.
Quellen und Rechtsgrundlagen
Die folgenden Quellen wurden für die rechtliche und fachliche Einordnung des Artikels herangezogen. Sämtliche Links öffnen sich in einem neuen Fenster.
- Tax Code of Georgia – Legislative Herald of Georgia
Offizielle konsolidierte Fassung des georgischen Steuergesetzbuchs mit den gesetzlichen Grundlagen zur VAT, Registrierung, Steuerbefreiung, Vorsteuer, Reverse Charge, Immobilienbesteuerung und Sanktionen.
https://matsne.gov.ge/en/document/view/1043717 - Revenue Service of Georgia
Offizielle georgische Steuerverwaltung mit Informationen zu Registrierung, Steuererklärungen, elektronischen Dienstleistungen, VAT-Verfahren und steuerlichen Anträgen.
https://www.rs.ge/ - Portal für nicht in Georgien ansässige Anbieter digitaler Dienstleistungen
Offizielles Registrierungs- und Erklärungsportal für ausländische Anbieter elektronischer Dienstleistungen an georgische Privatkunden.
https://nr.rs.ge/ - National Bank of Georgia – Wechselkurse
Offizielle Wechselkursinformationen für die Umrechnung von Umsätzen, Kaufpreisraten und Leistungen in ausländischer Währung in Georgian Lari.
https://nbg.gov.ge/en/monetary-policy/currency - Ministry of Finance of Georgia
Offizielle Informationen des georgischen Finanzministeriums zu Steuerpolitik, Finanzverwaltung und gesetzlichen Rahmenbedingungen.
https://www.mof.ge/en/ - PwC Worldwide Tax Summaries – Georgia: Other Taxes
Fachliche Übersicht zur georgischen VAT, zu Registrierungsschwellen, grenzüberschreitenden Leistungen, digitalen Dienstleistungen und weiteren indirekten Steuern.
https://taxsummaries.pwc.com/georgia/corporate/other-taxes