
Pfandrecht Georgien
Pfandrecht Georgien: Hypothek, Registrierung, Rang und Verwertung
Ein Pfandrecht in Georgien dient der Absicherung einer Forderung durch einen bestimmten Vermögenswert. Für Immobilien verwendet das georgische Recht jedoch nicht den allgemeinen Begriff Pfandrecht, sondern das Rechtsinstitut der Hypothek. Bewegliche Sachen, Forderungen, Gesellschaftsanteile und andere übertragbare Rechte werden dagegen durch ein Besitzpfand oder ein registriertes Pfandrecht belastet.
Für Immobilienkäufer, Eigentümer, Banken, private Darlehensgeber und Investoren ist diese Unterscheidung entscheidend. Eine Immobilie in Tiflis, Batumi, Kutaissi oder einer anderen Region Georgiens wird nicht allein durch einen Darlehensvertrag zur Sicherheit. Die Hypothek entsteht grundsätzlich erst durch ihre Eintragung in das georgische Public Registry, das von der National Agency of Public Registry, kurz NAPR, geführt wird.
Dieser Beitrag behandelt Georgien, den Staat im Südkaukasus, und nicht den US-Bundesstaat Georgia.
Pfandrecht in Georgien kurz erklärt
Das georgische Recht unterscheidet im Wesentlichen zwischen:
| Sicherungsobjekt | Georgisches Sicherungsrecht | Entstehung | Zuständiges Register |
|---|---|---|---|
| Grundstück, Wohnung, Haus, Gebäude oder anderes unbewegliches Vermögen | Hypothek | Vertrag und Eintragung | Immobilienregister der NAPR |
| Bewegliche Sache im Besitz des Gläubigers | Besitzpfand | Vereinbarung und Besitzübertragung | Grundsätzlich kein allgemeiner Registereintrag |
| Maschine, Inventar oder sonstige bewegliche Sache im Besitz des Eigentümers | Registriertes Pfandrecht | Schriftliche Vereinbarung und Eintragung | Register für bewegliche und immaterielle Vermögenswerte |
| Fahrzeug oder bestimmtes landwirtschaftliches Gerät | Registriertes Pfandrecht | Vereinbarung und besondere Registrierung | Service Agency des georgischen Innenministeriums |
| Forderung oder übertragbares immaterielles Recht | Registriertes Pfandrecht | Schriftliche Vereinbarung und Eintragung | Je nach Rechtsgegenstand zuständiges Register |
| Anteil an einer georgischen LLC oder Limited Partnership | Anteilspfandrecht | Vereinbarung und Eintragung | Unternehmensregister |
| Steuerschuld | Steuerpfandrecht beziehungsweise Steuerhypothek | Gesetzliche Voraussetzungen und Eintragung | Register für Tax Liens/Mortgages |
Die wichtigste Praxisregel lautet: Ein privater Darlehensvertrag, eine Zahlungsvereinbarung oder eine notarielle Schuldanerkennung ersetzt nicht die Eintragung der Hypothek. Ohne wirksame Registrierung besteht regelmäßig kein dingliches Vorzugsrecht an der Immobilie.
Was bedeutet Pfandrecht nach georgischem Recht?
Ein Pfandrecht gibt dem Gläubiger das Recht, sich bei nicht ordnungsgemäßer Erfüllung der gesicherten Verpflichtung bevorzugt aus dem belasteten Vermögenswert zu befriedigen. Das geschieht typischerweise durch Verkauf, Versteigerung oder – unter gesetzlich geregelten Voraussetzungen – durch Übertragung des Vermögenswertes auf den Gläubiger.
Der Eigentümer verliert sein Eigentum nicht bereits durch die Bestellung der Sicherheit. Er bleibt grundsätzlich Eigentümer und darf den Vermögenswert im Rahmen der gesetzlichen und vertraglichen Grenzen weiter nutzen. Erst bei einer wirksamen Verwertung kann das Eigentum auf einen Käufer oder auf den Gläubiger übergehen.
Das georgische Sicherungsrecht kann auch für die Verbindlichkeit eines Dritten bestellt werden. Beispielsweise kann der Eigentümer einer Immobilie sein Objekt zur Absicherung eines Darlehens zur Verfügung stellen, das nicht er selbst, sondern eine Gesellschaft oder eine andere Person aufgenommen hat. Eigentümer, persönlicher Schuldner und Sicherungsgeber müssen daher nicht identisch sein.
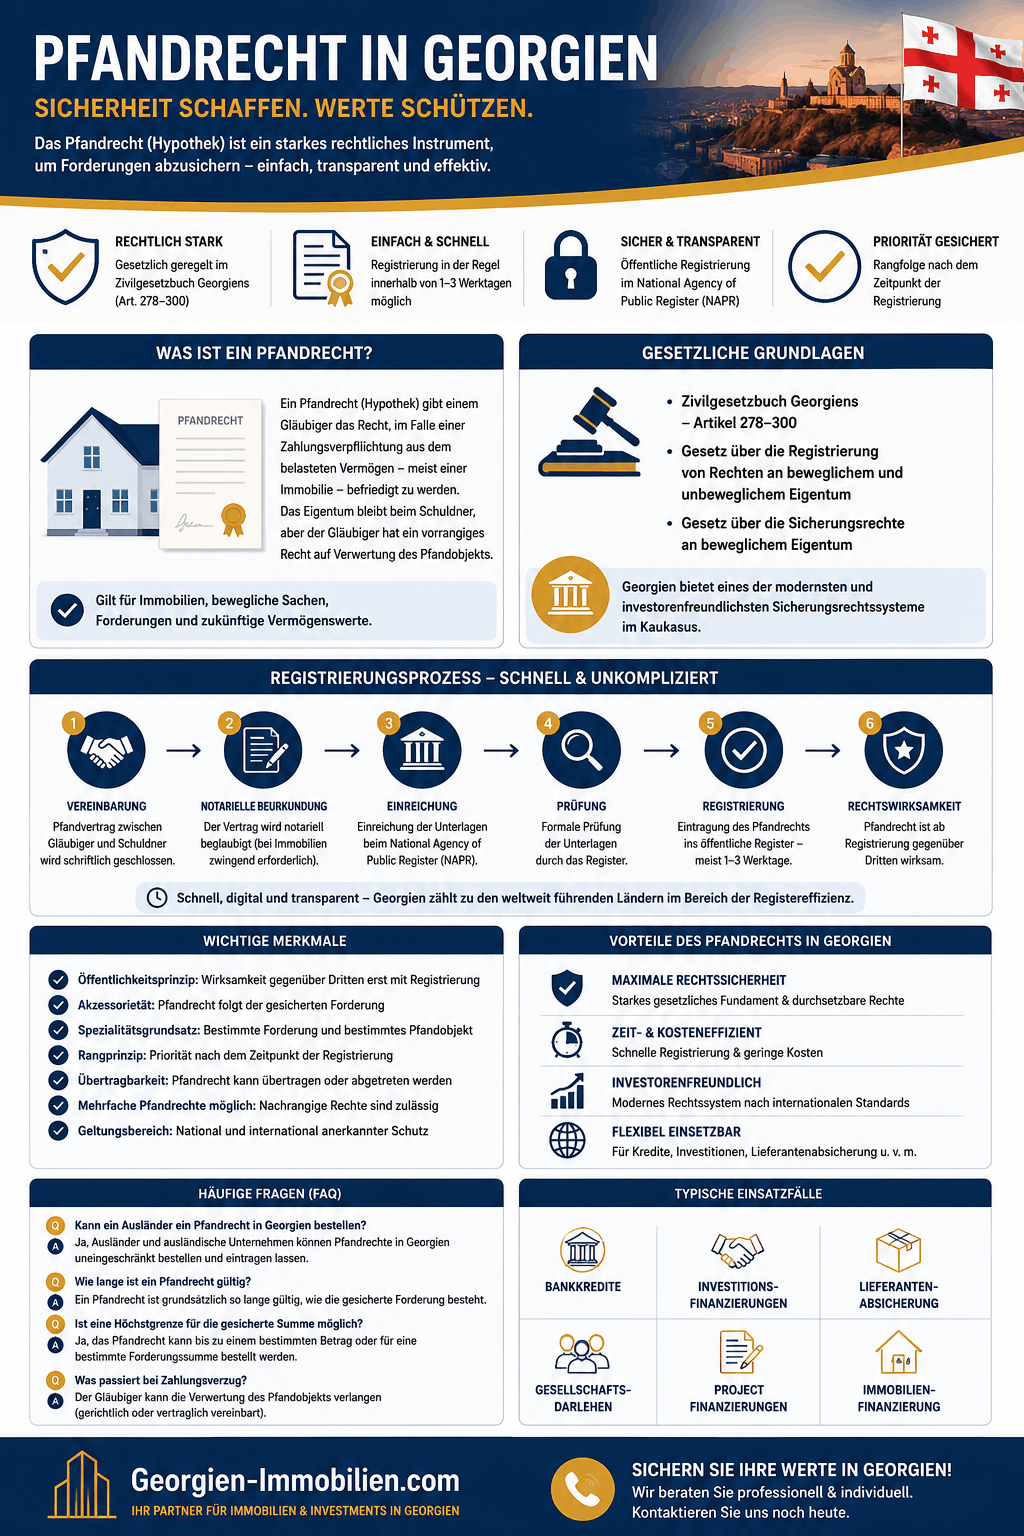
Pfandrecht Georgien Infografik
Die wichtigsten georgischen Begriffe
Hypothek – იპოთეკა
Die georgische Hypothek belastet eine Immobilie oder ein anderes gesetzlich zugelassenes unbewegliches Recht. Der Eigentümer bleibt im Besitz des Objektes. Der Hypothekengläubiger erhält ein vorrangiges Befriedigungsrecht für den Fall, dass die gesicherte Forderung nicht erfüllt wird.
Pfandrecht – გირავნობა
Das Pfandrecht im engeren georgischen Sinne betrifft bewegliche Sachen oder übertragbare immaterielle Vermögenswerte. Es kann als Besitzpfand oder als registriertes Pfandrecht ausgestaltet werden.
Steuerpfandrecht beziehungsweise Steuerhypothek
Die georgische Steuerverwaltung kann zur Sicherung offener Steuerverbindlichkeiten ein öffentlich-rechtliches Pfandrecht oder eine Steuerhypothek registrieren lassen. Dieses Recht ist nicht mit einer freiwillig vereinbarten privaten Hypothek gleichzusetzen.
Public-law Restriction
Hierunter fallen insbesondere Beschlagnahmen, Verfügungsverbote, gerichtliche Sicherungsmaßnahmen und andere öffentlich-rechtliche Einschränkungen. Sie können die Übertragung, Belastung oder Löschung eines Rechts verhindern.
Gibt es in Georgien eine deutsche Grundschuld?
Die aus Deutschland bekannte Grundschuld lässt sich nicht ohne Weiteres auf Georgien übertragen. Die georgische Hypothek ist eng mit einer zu sichernden Forderung verbunden. Sie sollte daher nicht wie ein vollständig abstraktes, unabhängig von einer konkreten Forderung bestehendes Sicherungsrecht behandelt werden.
Eine Hypothek kann zwar auch zukünftige oder bedingte Forderungen absichern. Diese müssen bei Bestellung der Sicherheit jedoch hinreichend bestimmbar sein. Auch der Austausch der gesicherten Forderung gegen eine andere Forderung erfordert eine Vereinbarung zwischen Eigentümer und Gläubiger sowie eine entsprechende Registrierung.
Bei der Übertragung einer georgischen Hypothek müssen grundsätzlich auch die gesicherte Forderung und die Hypothek gemeinsam übertragen werden. Deutsche Vertragsmuster für Grundschulden, Sicherungszweckerklärungen oder abstrakte Schuldanerkenntnisse sollten deshalb nicht ungeprüft für eine georgische Immobilie verwendet werden.
Welche Forderungen können abgesichert werden?
Mit einem georgischen Pfandrecht oder einer Hypothek können grundsätzlich unterschiedliche Verpflichtungen abgesichert werden. Dazu gehören insbesondere:
- Darlehens- und Kreditforderungen,
- Kaufpreisforderungen,
- gestundete Zahlungen,
- Forderungen aus Liefer- und Leistungsverträgen,
- Rückzahlungsansprüche,
- bedingte oder zukünftige Forderungen,
- vertraglich bestimmte Nebenforderungen,
- Zinsen und Verzugsfolgen,
- Kosten der Erhaltung und Verwertung,
- Gerichts- und Vollstreckungskosten.
Bei einem registrierten Pfandrecht an beweglichem oder immateriellem Vermögen muss die gesicherte Hauptforderung allgemein oder konkret beschrieben werden. Außerdem ist der Höchstbetrag anzugeben, bis zu dem eine Befriedigung aus dem Pfandgegenstand erfolgen soll.
Bei einer Immobilienhypothek sollten Umfang und Grenzen der Sicherheit ebenfalls möglichst genau geregelt werden. Unklare Globalformulierungen erhöhen das Risiko späterer Auslegungs- und Vollstreckungsstreitigkeiten.
Welche Vermögenswerte können verpfändet werden?
Immobilien
Eine Hypothek kann insbesondere bestellt werden an:
- Grundstücken,
- Wohnungen,
- Einfamilienhäusern,
- Mehrfamilienhäusern,
- Gewerbeimmobilien,
- Hotels und touristischen Objekten,
- registrierten Gebäuden,
- bestimmten Rechten an Immobilien,
- einem registrierten Recht auf superficies,
- mehreren Immobilien im Rahmen einer Gesamthypothek.
Voraussetzung ist grundsätzlich, dass das Eigentum oder das zu belastende Recht ordnungsgemäß im Public Registry registriert ist.
Bewegliche Sachen
Als Pfandgegenstände kommen beispielsweise infrage:
- Maschinen,
- Produktionsanlagen,
- Baugeräte,
- Fahrzeuge,
- landwirtschaftliche Maschinen,
- Warenbestände,
- Hotel- und Geschäftsausstattung,
- technische Geräte,
- Möbel,
- Kunstgegenstände,
- Edelmetalle,
- sonstiges übertragbares Eigentum.
Forderungen und sonstige Rechte
Auch übertragbare immaterielle Vermögenswerte können als Sicherheit dienen, beispielsweise:
- Zahlungsforderungen,
- Gesellschaftsanteile,
- bestimmte Wertpapiere,
- vertragliche Ansprüche,
- Bankgarantien oder damit verbundene Rechte,
- andere rechtlich übertragbare Vermögenspositionen.
Für Wertpapiere, dematerialisierte Aktien, Finanzsicherheiten und bestimmte regulierte Finanzinstrumente gelten teilweise besondere Gesetze und Registrierungsverfahren.
Künftiges Vermögen und gesamtes bewegliches Vermögen
Das georgische Recht erlaubt unter bestimmten Voraussetzungen auch die Verpfändung zukünftigen Vermögens. Unternehmen können außerdem ihr gesamtes bewegliches Vermögen als Sicherheit bezeichnen, ohne jeden einzelnen Gegenstand separat aufzulisten, sofern die gesetzlichen Anforderungen und die vertragliche Beschreibung eingehalten werden.
Für Betriebsmittel-, Warenlager- oder Projektfinanzierungen kann dies eine wirtschaftlich wichtige Gestaltungsmöglichkeit sein.
Hypothek an einer Immobilie in Georgien
Die Hypothek ist das zentrale Sicherungsrecht für Immobilienfinanzierungen in Georgien. Sie gibt dem Gläubiger das Recht, sich bei Nichterfüllung der Forderung bevorzugt aus der Immobilie zu befriedigen.
Wann entsteht eine Hypothek?
Eine georgische Hypothek erhält ihre dingliche Wirkung grundsätzlich erst mit der Eintragung im Public Registry. Dafür sind regelmäßig erforderlich:
- eine identifizierbare Immobilie,
- ein registrierter Eigentümer,
- ein wirksamer Hypothekenvertrag,
- eine hinreichend bestimmte gesicherte Forderung,
- die erforderliche Form des Vertrages,
- ein zulässiger Sicherungszweck,
- die Einreichung des Registrierungsantrags,
- eine positive Registrierungsentscheidung der NAPR.
Der Vertrag allein macht den Gläubiger noch nicht zum eingetragenen Hypothekengläubiger.
Welche Angaben sollte der Hypothekenvertrag enthalten?
Der Vertrag muss insbesondere die Beteiligten eindeutig identifizieren. Dazu gehören:
- Eigentümer beziehungsweise Hypothekenbesteller,
- Hypothekengläubiger,
- gegebenenfalls ein vom Eigentümer abweichender persönlicher Schuldner,
- Identifikationsnummern oder Unternehmensnummern,
- Anschriften und Kontaktdaten,
- genaue Bezeichnung der Immobilie,
- Katastercode,
- Art und Umfang der gesicherten Forderung.
Darüber hinaus sollten mindestens folgende Punkte geregelt werden:
- Darlehens- oder Vertragsbetrag,
- Währung,
- Auszahlungsbedingungen,
- Zinsen und Berechnungsmethode,
- Verzugszinsen,
- Laufzeit und Fälligkeit,
- Ratenplan,
- Kündigungs- und Fälligstellungsgründe,
- Umfang der abgesicherten Nebenforderungen,
- Versicherung der Immobilie,
- Pflichten zur Werterhaltung,
- Informationspflichten des Eigentümers,
- Verwertungsverfahren,
- Benachrichtigungsfristen,
- Verwendung eines notariellen Vollstreckungstitels,
- Voraussetzungen für eine Löschungsbewilligung,
- Kostenverteilung,
- anwendbares Recht und Streitbeilegung.
Ein professioneller Vertrag sollte nicht nur die Registrierung ermöglichen, sondern auch die spätere Rückzahlung, Freigabe und Verwertung praktikabel gestalten.
Ist eine notarielle Beurkundung erforderlich?
Bei einer Hypothek, die eine Forderung aus einem Darlehensvertrag sichert, ist grundsätzlich eine notarielle Bestätigung des Hypothekenvertrages vorgesehen. Der Notar soll die Parteien insbesondere über die rechtlichen Folgen einer Verletzung des Darlehens- und Hypothekenvertrages informieren.
Für bestimmte regulierte Institutionen bestehen Ausnahmen. Dazu gehören unter anderem bestimmte:
- Geschäftsbanken,
- Mikrobanken,
- Mikrofinanzorganisationen,
- Kreditgenossenschaften,
- zugelassene oder registrierte Investmentfonds.
Bei privaten Darlehensgebern sollte die Formfrage immer vor Unterzeichnung geprüft werden. Eine bloße Unterschriftsbeglaubigung ist nicht in jedem Fall mit der für einen darlehensgesicherten Hypothekenvertrag erforderlichen notariellen Mitwirkung gleichzusetzen.
Das registrierte Pfandrecht an beweglichen Sachen
Bei einem registrierten Pfandrecht bleibt der belastete Vermögenswert normalerweise im Besitz des Eigentümers. Das ist besonders für Unternehmen wichtig, die Maschinen, Fahrzeuge, Inventar oder Waren weiter im laufenden Geschäftsbetrieb verwenden müssen.
Das registrierte Pfandrecht entsteht grundsätzlich durch:
- eine schriftliche Vereinbarung,
- die hinreichende Bezeichnung des Pfandgegenstandes,
- die Beschreibung der gesicherten Forderung,
- die Angabe des Sicherungshöchstbetrages,
- die Registrierung bei der zuständigen Stelle.
Der Pfandgegenstand muss so beschrieben sein, dass er identifiziert werden kann. Soll das gesamte bewegliche Vermögen eines Unternehmens belastet werden, kann eine allgemeine Beschreibung zulässig sein.
Besonderheit des Registrierungsverfahrens
Die Registrierung beweglicher oder immaterieller Pfandrechte kann verfahrensrechtlich auf einer Vereinbarung oder einer vom Antragsteller eingereichten Mitteilung beruhen. Wird die Eintragung auf Grundlage einer solchen Mitteilung vorgenommen, muss der Antragsteller die andere Partei innerhalb der vorgesehenen Frist über die Registrierung informieren.
Die NAPR übernimmt bei einer solchen Mitteilung nicht uneingeschränkt die Verantwortung für deren inhaltliche Richtigkeit. Deshalb genügt bei der Prüfung eines registrierten Mobiliarpfandrechts nicht allein der Registerauszug. Zusätzlich sollten die zugrunde liegende Vereinbarung, die Identität des Antragstellers und die Mitteilung an die andere Vertragspartei geprüft werden.
Das Besitzpfand
Ein Besitzpfand entsteht durch Vereinbarung und Übergabe des beweglichen Gegenstandes an den Gläubiger oder an einen von ihm bestimmten Dritten.
Typische Beispiele sind:
- verpfändeter Schmuck,
- Kunstgegenstände,
- Edelmetalle,
- hochwertige Geräte,
- Waren oder Dokumente,
- Gegenstände in einem Pfandleihgeschäft.
Ist der Gegenstand bereits im Besitz des Gläubigers oder eines von ihm bestimmten Dritten, kann eine entsprechende Vereinbarung ausreichen.
Das Besitzpfand ist für Vermögensgegenstände ungeeignet, die der Eigentümer weiterhin betrieblich nutzen muss. Dafür ist regelmäßig ein registriertes Pfandrecht zweckmäßiger.
Besondere Register für Fahrzeuge und Unternehmensanteile
Nicht jedes Pfandrecht wird im selben Register eingetragen.
Fahrzeuge und landwirtschaftliche Maschinen
Pfandrechte an bestimmten Fahrzeugen und an gesetzlich erfasster Zusatzausrüstung landwirtschaftlicher Maschinen werden über die zuständige Service Agency des georgischen Innenministeriums registriert.
Unter bestimmten Voraussetzungen kann dem Gläubiger ein Pfandzertifikat ausgestellt werden. Dieses kann für die Herausgabe und Verwertung des Fahrzeuges von erheblicher Bedeutung sein.
Anteile an einer georgischen Gesellschaft
Ein Pfandrecht an Anteilen einer georgischen Limited Liability Company oder einer Limited Partnership wird grundsätzlich im Unternehmensregister vermerkt.
Bei der Prüfung eines Anteilspfandrechts müssen neben dem Registereintrag auch folgende Punkte untersucht werden:
- Satzung der Gesellschaft,
- gesellschaftsvertragliche Übertragungsbeschränkungen,
- bestehende Rechte anderer Gesellschafter,
- Identität des wirtschaftlich Berechtigten,
- weitere Pfandrechte,
- Stimmrechts- und Gewinnbezugsregelungen,
- Folgen einer Verwertung,
- Eigentum der Gesellschaft an landwirtschaftlichen Grundstücken.
Besitzt die Gesellschaft landwirtschaftliche Flächen, können zusätzliche Einschränkungen für eine Übertragung der Anteile an ausländische oder ausländisch kontrollierte Erwerber gelten.
Die Rolle der National Agency of Public Registry
Die NAPR ist die zentrale georgische Registrierungsbehörde für Immobilienrechte, Hypotheken, zahlreiche Pfandrechte, Unternehmensdaten, öffentlich-rechtliche Beschränkungen und Steuerpfandrechte.
Das Public Registry umfasst verschiedene miteinander verknüpfte Register, insbesondere:
- Immobilienrechte,
- Hypotheken,
- bewegliche und immaterielle Vermögensrechte,
- Unternehmen,
- öffentlich-rechtliche Beschränkungen,
- Steuerpfandrechte und Steuerhypotheken,
- Adressdaten,
- weitere gesetzlich vorgesehene Registrierungen.
Registrierte Daten genießen grundsätzlich eine gesetzliche Vermutung ihrer Richtigkeit, bis sie nach dem vorgesehenen Verfahren für unwirksam oder nichtig erklärt werden. Die Registerdaten und zahlreiche hinterlegte Dokumente sind grundsätzlich öffentlich zugänglich.
Diese Richtigkeitsvermutung macht den Registerauszug besonders wichtig. Sie bedeutet jedoch nicht, dass jede wirtschaftliche, technische oder rechtliche Gefahr allein aus dem Auszug erkennbar ist.
Was steht im Immobilienregisterauszug?
Ein aktueller Immobilienregisterauszug kann insbesondere Auskunft geben über:
- registrierten Eigentümer,
- Katastercode,
- Lage und Adresse,
- Grundstücksfläche,
- registrierte Gebäude oder Einheiten,
- Nutzungs- beziehungsweise Grundstückskategorie,
- Hypotheken,
- weitere dingliche Rechte,
- Nießbrauch,
- Dienstbarkeiten,
- Miet- oder Leasingrechte, soweit registriert,
- öffentlich-rechtliche Beschränkungen,
- Beschlagnahmen,
- Verfügungsverbote,
- Steuerpfandrechte und Steuerhypotheken.
Der Auszug wird aus integrierten Registerdaten erstellt und bildet den zum Zeitpunkt seiner Erstellung gültigen Registerstand ab.
Ein alter Registerauszug, ein Makler-Screenshot oder eine vom Verkäufer gespeicherte PDF-Datei ist für einen aktuellen Immobilienerwerb nicht ausreichend.
Due-Diligence-Checkliste für ein Pfandrecht in Georgien
Vor dem Kauf einer belasteten Immobilie oder der Annahme einer Immobilie als Sicherheit sollten mindestens folgende Punkte geprüft werden:
1. Identität des Eigentümers
Name, persönliche Identifikationsnummer oder Unternehmensnummer müssen mit den Vertrags- und Ausweisdaten übereinstimmen.
2. Katastercode
Der Katastercode im Vertrag muss exakt mit dem Registereintrag übereinstimmen. Ähnliche Adressen oder Wohnungsnummern reichen nicht aus.
3. Umfang des Eigentums
Zu klären ist, ob der Sicherungsgeber Alleineigentümer, Miteigentümer oder lediglich Inhaber eines anderen Rechts ist.
4. Grundstückskategorie
Es muss festgestellt werden, ob es sich um landwirtschaftliches oder nichtlandwirtschaftliches Grundstück handelt. Auch ein Grundstück mit Wohnhaus kann registerrechtlich als landwirtschaftlich eingestuft sein.
5. Bestehende Hypotheken
Jede eingetragene Hypothek ist einschließlich Gläubiger, Rang, Registrierungsdatum und zugrunde liegender Urkunde zu prüfen.
6. Höhe der offenen Forderung
Der ursprünglich eingetragene oder vertraglich genannte Betrag entspricht nicht zwingend dem aktuellen Ablösebetrag. Benötigt wird eine aktuelle Salden- oder Ablösebestätigung des Gläubigers.
7. Rangstelle
Die zeitlich frühere Eintragung geht grundsätzlich der späteren Eintragung vor. Eine nachrangige Hypothek kann wirtschaftlich nahezu wertlos sein, wenn der vorrangige Gläubiger den Immobilienwert vollständig ausschöpft.
8. Steuerpfandrechte
Steuerpfandrechte unterliegen besonderen gesetzlichen Regeln und dürfen nicht wie gewöhnliche private Hypotheken behandelt werden.
9. Beschlagnahmen und Verfügungsverbote
Eine öffentlich-rechtliche Einschränkung kann die Eigentumsübertragung oder die Registrierung einer neuen Hypothek verhindern.
10. Vorregistrierte Rechte
Bei Neubauten ist zu prüfen, ob Eigentumsrechte, Kaufansprüche oder andere Rechte zugunsten weiterer Erwerber vorregistriert wurden.
11. Zugrunde liegende Dokumente
Neben dem Auszug sollten die Hypothekenurkunde, Darlehensunterlagen, Änderungen, Abtretungen und gegebenenfalls Vollstreckungsvereinbarungen eingesehen werden.
12. Insolvenz- und Vollstreckungsrisiken
Bei Gesellschaften sind mögliche Insolvenzverfahren, laufende Vollstreckungen und der Status im Schuldnerregister einzubeziehen.
13. Hypothekenzertifikat
Es ist zu klären, ob ein besonderes Hypothekenzertifikat ausgestellt wurde. In diesem Fall muss dessen Original, Inhaberschaft und aktueller Status geprüft werden.
14. Löschungsmechanismus
Vor jeder Zahlung muss feststehen, wer die Löschung beantragt, welche Dokumente benötigt werden und in welcher Reihenfolge Zahlung, Eigentumsübertragung und Löschung stattfinden.
15. Aktualisierung unmittelbar vor Abschluss
Der Registerstand sollte möglichst kurz vor Unterzeichnung und Kaufpreiszahlung nochmals kontrolliert werden.
Rangfolge mehrerer Hypotheken
Eine Immobilie in Georgien kann mehrfach mit Hypotheken belastet werden. Die Rangfolge richtet sich grundsätzlich nach dem Zeitpunkt, zu dem der jeweilige Registrierungsantrag eingereicht wurde.
Das bedeutet:
- Die zuerst angemeldete Hypothek erhält grundsätzlich den besseren Rang.
- Eine später eingetragene Hypothek wird nachrangig.
- Der Rang bestimmt die Reihenfolge der Befriedigung.
- Der nachrangige Gläubiger erhält nur den verbleibenden Erlös.
- Reicht der Immobilienwert nicht aus, kann die nachrangige Sicherheit wirtschaftlich ausfallen.
Beispiel für die Rangwirkung
Eine Immobilie hat einen realistischen Veräußerungswert von 300.000 GEL.
- Erstrangige Bankhypothek: 220.000 GEL zuzüglich Kosten
- Zweitrangige private Hypothek: 80.000 GEL
- Verwertungs- und Verfahrenskosten: 20.000 GEL
Bei einem Verkaufserlös von 300.000 GEL würde der Erlös zunächst für Kosten und die vorrangige Forderung verwendet. Für den nachrangigen Gläubiger könnten lediglich 60.000 GEL oder – abhängig vom tatsächlichen Erlös und den Nebenforderungen – noch weniger verbleiben.
Der im Kaufvertrag genannte Verkehrswert ist daher nicht entscheidend. Maßgeblich sind realistischer Verwertungserlös, vorrangige Forderungen, Zinsen, Kosten und Verfahrensrisiken.
Was geschieht bei der Verwertung einer nachrangigen Hypothek?
Bei einer Verwertung bleiben Rechte, die der Hypothek des vollstreckenden Gläubigers im Rang vorgehen, grundsätzlich bestehen. Nachrangige Hypotheken und später eingetragene dingliche Rechte können dagegen im Zuge der Eigentumsübertragung gelöscht werden.
Ein Erwerber aus einer Versteigerung muss deshalb genau prüfen, welche vorrangigen Rechte er möglicherweise zusammen mit der Immobilie übernimmt.
Gesamthypothek über mehrere Immobilien
Eine Forderung kann durch mehrere Immobilien gleichzeitig gesichert werden. Das georgische Recht kennt damit eine Form der Gesamthypothek.
Sofern die Parteien nichts anderes vereinbaren, kann der Gläubiger grundsätzlich auswählen, aus welcher der belasteten Immobilien er Befriedigung verlangt. Für den Eigentümer kann dies ein erhebliches wirtschaftliches Risiko darstellen.
In einem sorgfältig ausgearbeiteten Vertrag sollten daher insbesondere geregelt werden:
- Reihenfolge der Inanspruchnahme,
- Freigabe einzelner Objekte,
- Mindestdeckungswerte,
- Teilrückzahlungen,
- Austausch von Sicherheiten,
- Freigabepreise bei Verkauf einzelner Einheiten,
- Auswirkungen von Wertsteigerungen oder Wertverlusten.
Dies ist besonders relevant bei Bauträgerfinanzierungen, Hotelprojekten und Immobilienportfolios.
Offizielle Registrierungsgebühren
Die folgenden Beträge geben die veröffentlichten NAPR-Gebühren mit Stand August 2026 wieder. Notar-, Übersetzungs-, Apostille-, Bewertungs-, Bank- und Beratungskosten kommen gegebenenfalls hinzu.
Hypothek und andere Immobilienrechte
| Leistung | Bearbeitung | NAPR-Gebühr |
|---|---|---|
| Entstehung, Änderung oder Beendigung eines Immobilienrechts | 4 Arbeitstage | 150 GEL |
| Entstehung, Änderung oder Beendigung eines Immobilienrechts | 1 Arbeitstag | 270 GEL |
| Entstehung, Änderung oder Beendigung eines Immobilienrechts | am Tag der Antragstellung | 350 GEL |
| Bestätigung von Unterschriften durch die Registrierungsstelle | sofort | 7 GEL |
| Ausstellung oder Änderung eines Hypothekenzertifikats | 3 Arbeitstage | 75 GEL |
| Immobilienregisterauszug | 1 Arbeitstag | 20 GEL |
| Immobilienregisterauszug | am Tag der Antragstellung | 75 GEL |
| Online-Auszug | 1 Arbeitstag | 13 GEL |
| Online-Auszug | am Tag der Antragstellung | 52 GEL |
Registriertes Pfandrecht an beweglichem oder immateriellem Vermögen
| Leistung | Bearbeitung | NAPR-Gebühr |
|---|---|---|
| Eintragung eines Pfandrechts | sofort | 39 GEL |
| Änderung eines Pfandrechts | sofort | 39 GEL |
| Beendigung eines Pfandrechts | sofort | 39 GEL |
| Registerauszug | 1 Arbeitstag | 20 GEL |
| Online-Auszug | 1 Arbeitstag | 13 GEL |
| Registerauszug | am Tag der Antragstellung | 75 GEL |
| Online-Auszug | am Tag der Antragstellung | 52 GEL |
Die genaue Gebührenkategorie hängt vom beantragten Vorgang ab. Insbesondere die notarielle Mitwirkung bei privaten Darlehenshypotheken wird separat abgerechnet.
Kann eine belastete Immobilie verkauft werden?
Ja. Eine mit einer Hypothek belastete Immobilie kann grundsätzlich verkauft werden. Der Eigentümerwechsel beseitigt die Hypothek jedoch nicht automatisch.
Ein Käufer kann deshalb Eigentümer einer weiterhin belasteten Immobilie werden, wenn die Hypothek nicht zuvor oder gleichzeitig gelöscht wird. Eine Formulierung im Kaufvertrag, nach der das Objekt „frei von Belastungen“ übergeben werden soll, ersetzt die tatsächliche Löschung im Public Registry nicht.
Sichere Gestaltungsmöglichkeiten
Löschung vor dem Eigentumsübergang
Der Verkäufer zahlt die offene Forderung vor dem Verkauf vollständig zurück. Der Gläubiger bewilligt die Löschung, und die Hypothek wird vor der Eigentumsübertragung aus dem Register entfernt.
Dieses Modell ist für den Käufer besonders transparent, setzt aber voraus, dass der Verkäufer die Ablösung vorfinanzieren kann.
Direkte Ablösung aus dem Kaufpreis
Ein Teil des Kaufpreises wird unmittelbar an den Hypothekengläubiger gezahlt. Der Gläubiger bestätigt den exakten Ablösebetrag und verpflichtet sich, nach Zahlung die Löschung zu ermöglichen.
Der verbleibende Kaufpreis fließt erst nach Erfüllung der vereinbarten Bedingungen an den Verkäufer.
Koordinierte Eigentumsübertragung und Löschung
Eigentumsübertragung, Ablösezahlung und Löschungsantrag werden in einer abgestimmten Transaktionsstruktur miteinander verbunden. Dabei müssen Zahlungszeitpunkt, Registrierungsanträge und Freigabedokumente exakt aufeinander abgestimmt sein.
Übernahme der bestehenden Finanzierung
In bestimmten Fällen kann der Käufer in die Finanzierung eintreten oder eine belastete Immobilie bewusst übernehmen. Dies setzt regelmäßig eine gesonderte Vereinbarung mit dem Gläubiger und die erforderlichen Registeränderungen voraus. Der Eigentumswechsel allein führt nicht automatisch zu einer Schuldübernahme.
Belastete Neubauwohnungen und Bauträgerprojekte
Bei Neubauprojekten in Tiflis, Batumi und anderen georgischen Städten ist häufig nicht nur die einzelne Wohnung, sondern das gesamte Grundstück oder das Bauprojekt finanziert.
Der Bauträger kann beispielsweise folgende Sicherheiten bestellt haben:
- Hypothek auf dem Baugrundstück,
- Hypothek auf dem gesamten Gebäude,
- Gesamthypothek über mehrere Projektgrundstücke,
- Pfandrecht an Gesellschaftsanteilen,
- Pfandrecht an Konten oder Forderungen,
- Abtretung von Käuferzahlungen.
Eine Vorregistrierung des späteren Eigentumsrechts des Käufers ist wichtig, beseitigt eine bereits bestehende Projekt- oder Grundstückshypothek aber nicht automatisch.
Vor der vollständigen Kaufpreiszahlung sollte deshalb geklärt werden:
- Ist das Grundstück belastet?
- Erfasst die Hypothek auch die zukünftige Wohnung?
- Kennt und akzeptiert die finanzierende Bank den Verkauf?
- Liegt eine wohnungsbezogene Freigabezusage vor?
- Welcher Betrag muss für die Freigabe der konkreten Einheit gezahlt werden?
- Wer beantragt die Löschung oder Teilfreigabe?
- Darf der Bauträger die Einheit trotz Hypothek übertragen?
- Was geschieht bei Insolvenz oder Baustopp?
- Ist der Käuferanspruch vorregistriert?
- Hat der Vertrag Vorrang vor späteren Belastungen?
Eine allgemeine Zusage des Bauträgers, die Hypothek werde „später gelöscht“, ist ohne belastbare Freigabemechanik nicht ausreichend.
Pfandrecht Georgien
Rechte und Pflichten des Immobilieneigentümers
Nutzung der Immobilie
Der Eigentümer bleibt grundsätzlich berechtigt, die Immobilie zu nutzen. Eine Hypothek bedeutet nicht, dass die Bank oder der private Gläubiger automatisch Besitzer wird.
Erhaltungspflicht
Der Eigentümer muss die Immobilie so erhalten, dass der Sicherungszweck nicht gefährdet wird. Bei erheblicher Vernachlässigung kann der Gläubiger Maßnahmen verlangen. Unter besonderen Voraussetzungen kann eine gerichtliche Verwaltung in Betracht kommen.
Verkauf und weitere Belastung
Eine allgemeine Vereinbarung, durch die sich der Eigentümer verpflichtet, die Immobilie niemals zu verkaufen, zu nutzen oder weiter zu belasten, ist nach georgischem Recht grundsätzlich unwirksam, sofern das Gesetz keine Ausnahme vorsieht.
Das bedeutet jedoch nicht, dass ein Verkauf wirtschaftlich folgenlos wäre. Die Hypothek bleibt bestehen, sofern sie nicht gelöscht wird. Auch vertragliche Informations-, Rückzahlungs- oder Fälligkeitsfolgen können ausgelöst werden.
Erträge und Mieteinnahmen
Die Hypothek erstreckt sich nicht automatisch auf die Erträge beziehungsweise Früchte der Immobilie, sofern die Parteien nichts anderes vereinbart haben. Soll auch auf Mieteinnahmen, Pachterträge oder andere Erträge zugegriffen werden können, muss die Vertragsgestaltung entsprechend geprüft werden.
Versicherung
Bei finanzierten Immobilien sollte geregelt werden:
- ob eine Versicherungspflicht besteht,
- welche Risiken abgedeckt werden,
- wer Versicherungsnehmer ist,
- ob der Gläubiger als Begünstigter genannt wird,
- wie Versicherungsleistungen bei einem Schaden verwendet werden,
- ob die Leistung für Wiederherstellung oder Rückzahlung eingesetzt wird.
Verwertung einer Immobilienhypothek
Eine Hypothek darf nicht allein deshalb verwertet werden, weil der Gläubiger die Immobilie übernehmen möchte. Voraussetzung ist grundsätzlich, dass die gesicherte Verpflichtung nicht oder nicht ordnungsgemäß erfüllt wurde und die gesetzlichen beziehungsweise vertraglichen Verwertungsvoraussetzungen vorliegen.
Einvernehmliche Übertragung an den Gläubiger
Befindet sich der Schuldner in Verzug, kann die belastete Immobilie unter den gesetzlichen Voraussetzungen auf den Hypothekengläubiger übertragen werden. Dafür ist grundsätzlich ein gemeinsamer Antrag von Eigentümer und Gläubiger bei der Registrierungsbehörde erforderlich.
Eine bereits bei Vertragsunterzeichnung enthaltene Vorstellung, die Immobilie werde bei Zahlungsverzug „automatisch“ Eigentum des Gläubigers, ersetzt dieses Verfahren nicht.
Notarieller Vollstreckungstitel
Haben die Parteien dies wirksam vereinbart und hat der Notar die vorgesehenen rechtlichen Folgen erläutert und dokumentiert, kann ein notarieller Vollstreckungstitel verwendet werden.
Die anschließende Vollstreckung richtet sich nach dem georgischen Gesetz über Vollstreckungsverfahren.
Verkauf oder Versteigerung
Erfüllt der Schuldner die gesicherte Forderung nicht, kann der Hypothekengläubiger grundsätzlich die Veräußerung der Immobilie verlangen. Je nach Vertragsgestaltung und Vollstreckungsgrundlage kann die Verwertung erfolgen durch:
- gesetzlich geregelte Versteigerung,
- Vollstreckungsverfahren,
- einen vereinbarten Spezialisten,
- ein anderes zulässiges Auktionsverfahren.
Vorrangige Rechte müssen bei der Verwertung berücksichtigt werden. Bei einem Verkauf können nachrangige Hypotheken und später registrierte dingliche Rechte gelöscht werden, während vorrangige Rechte grundsätzlich bestehen bleiben.
Verteilung des Erlöses
Der Verwertungserlös wird nicht automatisch vollständig an den Eigentümer ausgezahlt. Typischerweise werden zunächst Verfahrens- und Verwertungskosten berücksichtigt. Anschließend werden die gesicherten Forderungen entsprechend ihrer Rangfolge befriedigt.
Ein verbleibender Überschuss steht grundsätzlich dem Eigentümer beziehungsweise weiteren Berechtigten zu.
Verwertung eines beweglichen Pfandrechts
Bei nicht ordnungsgemäßer Erfüllung der gesicherten Forderung kann der Pfandgläubiger grundsätzlich den Verkauf oder – soweit gesetzlich und vertraglich zulässig – die Übertragung des Pfandgegenstandes verlangen.
Benachrichtigung vor dem Verkauf
Der Pfandgläubiger muss den Pfandbesteller und weitere Pfandgläubiger grundsätzlich zwei Wochen vor dem beabsichtigten Verkauf schriftlich informieren.
Ausnahmen können insbesondere bestehen, wenn:
- ein erheblicher Preisverfall droht,
- der Gegenstand verderblich ist.
Wird die gesicherte Forderung vor dem Verkauf vollständig erfüllt, entfällt das Verwertungsrecht.
Direkter Verkauf
Ein direkter Verkauf durch den Gläubiger ist möglich, wenn die Parteien dies vereinbart haben. Der Verkauf muss zu einem angemessenen und fairen Preis erfolgen. Der Gläubiger hat dabei auch die Interessen des Eigentümers und anderer Pfandgläubiger zu berücksichtigen.
Ein Verkauf deutlich unter Marktwert kann Schadensersatzansprüche auslösen.
Verteilung des Verkaufserlöses
Aus dem Erlös werden zunächst die Verkaufskosten und anschließend die gesicherte Forderung des verkaufenden Pfandgläubigers gedeckt.
Bestehen weitere Pfandrechte, ist der verbleibende Betrag entsprechend der Rangfolge zu verwenden. Ein danach verbleibender Überschuss wird an den Pfandbesteller ausgezahlt.
Der verkaufende Gläubiger muss über Kosten, Erlös und Verwendung des Geldes Rechenschaft ablegen.
Bleibt nach der Verwertung eine Restschuld?
Ob nach der Verwertung eine persönliche Restforderung bestehen bleibt, hängt von der Art der Forderung, der Vertragsgestaltung, dem Status des Gläubigers und zwingenden gesetzlichen Vorschriften ab.
Grundsätzlich kann der Vertrag Bedeutung dafür haben, ob ein nicht gedeckter Teil der Forderung fortbesteht. Für bestimmte Darlehens- oder Kreditverträge mit natürlichen Personen gelten jedoch besondere Schutzvorschriften.
Ist der Gläubiger kein von der georgischen Nationalbank beaufsichtigtes Unternehmen und wurde das Darlehen einer natürlichen Person einschließlich eines Einzelunternehmers gewährt, kann die Forderung nach Verwertung der belasteten Gegenstände auch dann als erfüllt gelten, wenn der Erlös nicht zur vollständigen Deckung ausreicht. Eine abweichende Vereinbarung kann in diesen Fällen ausgeschlossen sein.
Private Darlehensgeber sollten deshalb weder die Wirksamkeit der Sicherheit noch das Fortbestehen einer Restforderung ungeprüft voraussetzen.
Besondere Beschränkungen bei privaten Darlehen an natürliche Personen
Eine der wichtigsten Besonderheiten des georgischen Hypothekenrechts betrifft private Darlehen an natürliche Personen.
Das georgische Zivilgesetzbuch beschränkt grundsätzlich die Verwendung einer einer natürlichen Person gehörenden Immobilie zur Absicherung eines Darlehens oder Kredits, der einer natürlichen Person – einschließlich eines Einzelunternehmers – gewährt wird.
Ausnahmen bestehen insbesondere für bestimmte von der Nationalbank Georgiens beaufsichtigte Kreditgeber, darunter je nach gesetzlicher Einordnung:
- Geschäftsbanken,
- Mikrobanken,
- Mikrofinanzorganisationen,
- Kreditgenossenschaften,
- registrierte beziehungsweise beaufsichtigte Darlehensunternehmen.
Daneben existieren eng begrenzte, sachverhaltsabhängige gesetzliche Ausnahmen.
Für private Investoren bedeutet dies: Nicht jede zwischen zwei Privatpersonen vereinbarte Immobilienhypothek ist zulässig oder registrierbar. Die Parteien sollten nicht versuchen, die Beschränkungen durch einen künstlichen Kaufvertrag, einen Rückkaufvertrag, eine formale Eigentumsübertragung oder eine andere Scheinkonstruktion zu umgehen. Solche Gestaltungen können erhebliche Nichtigkeits-, Rückabwicklungs- und Strafbarkeitsrisiken auslösen.
Landwirtschaftliche Grundstücke als Sicherheit
Landwirtschaftliche Grundstücke können grundsätzlich als Sicherheit dienen. Dabei müssen jedoch zusätzlich die Vorschriften des georgischen Organic Law on Agricultural Land Ownership beachtet werden.
Warum die Grundstückskategorie entscheidend ist
Die tatsächliche Nutzung allein ist nicht maßgeblich. Im Register kann ein Grundstück beispielsweise als:
- Ackerland,
- Weideland,
- Heuwiese,
- Fläche mit Dauerkulturen,
- landwirtschaftliches Haus- oder Hofgrundstück
eingestuft sein.
Ein Grundstück mit Wohnhaus kann daher weiterhin als landwirtschaftliches Grundstück gelten.
Auswirkungen auf ausländische Gläubiger
Eine Hypothek zugunsten eines ausländischen Gläubigers bedeutet nicht automatisch, dass dieser das landwirtschaftliche Grundstück bei einer Verwertung selbst erwerben darf.
Beim Eigentumsübergang aufgrund:
- einer einvernehmlichen Übertragung,
- einer Versteigerung,
- einer Zwangsvollstreckung,
- der Verwertung eines Gesellschaftsanteils
müssen die landwirtschaftsrechtlichen Erwerbsbeschränkungen eingehalten werden.
Ausländische natürliche Personen können landwirtschaftliches Eigentum nur in eng begrenzten gesetzlich vorgesehenen Fällen erwerben. Auch bei georgischen Gesellschaften mit ausländischem dominierendem Gesellschafter können besondere Voraussetzungen, insbesondere im Zusammenhang mit einem genehmigten Investitionsplan, gelten.
Ein ausländischer privater Darlehensgeber sollte deshalb bereits vor Auszahlung klären, ob er:
- selbst Eigentümer werden dürfte,
- lediglich einen Verkauf an einen zulässigen Erwerber betreiben kann,
- auf welche Weise der Verkaufserlös gesichert wird,
- welche Folgen ein erfolgloses Versteigerungsverfahren hätte.
Pfandrecht an Anteilen einer Landgesellschaft
Besitzt eine georgische Gesellschaft landwirtschaftliche Flächen, kann auch die Verwertung eines Pfandrechts an ihren Gesellschaftsanteilen beschränkt sein. Würde die Übertragung dazu führen, dass ein ausländischer Gläubiger oder ein ausländisch beherrschtes Unternehmen dominierender Gesellschafter wird, kann die Eigentumsübertragung an den Pfandgläubiger unzulässig oder von weiteren Voraussetzungen abhängig sein.
Steuerpfandrecht und Steuerhypothek
Ein georgisches Steuerpfandrecht dient der Sicherung offener Steuerverbindlichkeiten. Es entsteht unter den gesetzlichen Voraussetzungen und mit der Registrierung bei der zuständigen Stelle.
Die Steuerhypothek kann sich innerhalb der offenen Steuerverbindlichkeit auf Vermögen des Steuerpflichtigen erstrecken. Unter den gesetzlichen Voraussetzungen kann auch später erworbenes Vermögen erfasst werden.
Wird ein steuerbelasteter Vermögenswert ohne Löschung übertragen, kann das Steuerpfandrecht grundsätzlich am Vermögenswert bestehen bleiben. Der Käufer könnte damit einen Gegenstand erwerben, der weiterhin zur Befriedigung der Steuerschuld verwertet werden kann.
Für bestimmte bereits vorher registrierte Sicherheiten beaufsichtigter Finanzinstitutionen gelten besondere Rang- und Verteilungsregeln. Diese Ausnahmen dürfen nicht pauschal auf private Hypothekengläubiger übertragen werden.
Öffentlich-rechtliche Beschränkungen und Beschlagnahmen
Eine öffentlich-rechtliche Beschränkung ist kein gewöhnliches Pfandrecht. Sie kann insbesondere beruhen auf:
- gerichtlicher Beschlagnahme,
- Arrest,
- behördlichem Verfügungsverbot,
- Verbot einer weiteren Registrierung,
- Vollstreckungsmaßnahme,
- Sicherungsanordnung.
Abhängig vom Inhalt kann die Einschränkung verhindern, dass:
- Eigentum übertragen wird,
- eine neue Hypothek eingetragen wird,
- eine bestehende Hypothek gelöscht wird,
- ein anderes Recht registriert wird,
- der Eigentümer auf sein Recht verzichtet.
Bei widersprüchlichen Registrierungsanträgen kann die zeitliche Reihenfolge der Antragstellung entscheidend sein. Deshalb sollte der Registerstand unmittelbar vor Vertragsunterzeichnung und Zahlung erneut überprüft werden.
Hypothek und Insolvenz des Schuldners
Eine Hypothek oder ein wirksam registriertes Pfandrecht verschafft dem Gläubiger grundsätzlich eine gesicherte Position. Im Insolvenzverfahren kann er jedoch nicht immer so vorgehen, als gäbe es das kollektive Verfahren nicht.
Mögliche Auswirkungen sind:
- vorübergehendes Vollstreckungsmoratorium,
- Einbindung eines Insolvenz- oder Sanierungsverwalters,
- gerichtliche Freigabe einzelner Sicherheiten,
- Verwertung über den Insolvenzverwalter,
- Berücksichtigung vorrangiger Pfandrechte,
- Umwandlung eines ungedeckten Forderungsteils in eine ungesicherte Insolvenzforderung.
Ein erstrangig gesicherter Gläubiger kann im Konkursverfahren grundsätzlich die Verwertung des Sicherungsgutes nach Maßgabe der gesetzlichen Regeln und der Sicherungsvereinbarung verlangen. Reicht der Erlös nicht aus, kann der ungedeckte Teil – soweit er rechtlich fortbesteht – als ungesicherte Forderung behandelt werden.
Wird eine Sicherheit erst kurz vor Eintritt der Insolvenz bestellt, sind zusätzlich insolvenzrechtliche Anfechtungs- und Gleichbehandlungsfragen zu prüfen.
Was ist ein georgisches Hypothekenzertifikat?
Die Parteien können vereinbaren, dass das Public Registry ein besonderes Hypothekenzertifikat ausstellt. Dieses ist ein Wertpapier beziehungsweise ein besonderes Legitimationsdokument, das das Recht seines rechtmäßigen Inhabers auf Erfüllung der gesicherten Verpflichtung und Befriedigung aus der Immobilie verkörpert.
Das Zertifikat kann erhebliche Auswirkungen haben:
- Die Erfüllung kann von der Vorlage des Zertifikats abhängen.
- Teilzahlungen müssen dokumentiert werden.
- Eine Abtretung erfordert besondere Formvorschriften.
- Verlust oder Zerstörung kann ein gerichtliches Aufgebotsverfahren notwendig machen.
- Die Löschung muss registriert werden.
- Bei Abweichungen zwischen Zertifikat und Register kann das Zertifikat Vorrang haben.
Erscheint im Register ein Hinweis auf ein Hypothekenzertifikat, darf die Transaktion nicht allein anhand des elektronischen Registerauszugs abgeschlossen werden. Das Originaldokument und die Berechtigung des Inhabers müssen geprüft werden.
Erlöschen und Löschung eines Pfandrechts
Rückzahlung allein genügt nicht immer
Die wirtschaftliche Erfüllung einer Forderung und die Bereinigung des Registers sind zwei unterschiedliche Vorgänge.
Bei einer Hypothek kann das Erlöschen der gesicherten Forderung zu einer sogenannten Eigentümerhypothek führen. Der Registereintrag verschwindet deshalb nicht zwingend automatisch allein durch Zahlung.
Bei einem registrierten Pfandrecht sollte die Beendigung ebenfalls ordnungsgemäß im zuständigen Register eingetragen werden.
Sichere Löschung einer Immobilienhypothek
Für eine vollständige Bereinigung sollten mindestens folgende Schritte durchgeführt werden:
- Ermittlung des endgültigen Ablösebetrages,
- schriftliche Bestätigung des Gläubigers,
- vollständige Zahlung nach vereinbartem Verfahren,
- Erstellung der erforderlichen Löschungs- oder Verzichtserklärung,
- gegebenenfalls notarielle Mitwirkung,
- Einreichung bei der NAPR,
- Registrierung der Beendigung,
- Ausstellung eines neuen Registerauszugs,
- Kontrolle, dass Hypothek und damit verbundene Hinweise tatsächlich entfernt wurden,
- gegebenenfalls Einziehung und Löschung eines Hypothekenzertifikats.
Eine Quittung des Gläubigers oder eine E-Mail mit dem Hinweis „Kredit bezahlt“ ist kein Ersatz für den aktualisierten Registerauszug.
Kann ein Pfandrecht übertragen werden?
Ein Pfandrecht kann grundsätzlich nicht losgelöst von der gesicherten Forderung übertragen werden. Wird die Forderung wirksam an einen neuen Gläubiger abgetreten, geht die Sicherheit nach Maßgabe der gesetzlichen Regelungen mit über.
Bei einer Immobilienhypothek sind Forderung und Hypothek grundsätzlich gemeinsam zu übertragen. Die Übertragung muss regelmäßig im Public Registry registriert werden, sofern kein besonderes Hypothekenzertifikat verwendet wird.
Für den Schuldner ist eine solche Abtretung besonders relevant, weil Zahlungen an den bisherigen Gläubiger nach dem Gläubigerwechsel möglicherweise keine befreiende Wirkung mehr haben. Vor einer Zahlung sollten deshalb Gläubigerstellung, Registerstand und Abtretungsdokumente kontrolliert werden.
Die häufigsten Fehler beim Pfandrecht in Georgien
Ein Darlehensvertrag wird mit einer Hypothek verwechselt
Der Gläubiger besitzt zwar einen persönlichen Zahlungsanspruch, aber kein eingetragenes Vorzugsrecht an der Immobilie.
Ein veralteter Registerauszug wird verwendet
Zwischen Ausstellung des Auszugs und Kaufpreiszahlung können neue Hypotheken, Beschlagnahmen oder Steuerpfandrechte registriert worden sein.
Die Rangstelle wird nicht bewertet
Eine formell eingetragene Hypothek kann wirtschaftlich wertlos sein, wenn vorrangige Forderungen den Immobilienwert aufzehren.
Der Kaufpreis wird vollständig an den Verkäufer gezahlt
Der Verkäufer soll anschließend die Bank ablösen, verwendet das Geld aber anderweitig. Die Hypothek bleibt bestehen.
Vorregistrierung wird mit lastenfreiem Eigentum verwechselt
Eine Vorregistrierung schützt den künftigen Erwerbsanspruch, beseitigt aber nicht automatisch bereits vorhandene Hypotheken.
Die Grundstückskategorie wird übersehen
Ein vermeintlich normales Hausgrundstück ist als landwirtschaftliche Fläche registriert. Bei Verwertung treten unerwartete Erwerbsbeschränkungen auf.
Nur der Auszug, nicht aber die Hypothekenurkunde wird geprüft
Wichtige Regelungen über Umfang, Zinsen, Fälligkeit, Vollstreckung oder ein Hypothekenzertifikat bleiben unentdeckt.
Eine private Hypothek wird ungeprüft vereinbart
Die Sicherheit verstößt möglicherweise gegen die Beschränkungen für private Darlehen an natürliche Personen.
Nach Rückzahlung wird keine Löschung beantragt
Die Forderung ist bezahlt, die Immobilie bleibt aber registerrechtlich belastet.
Steuerpfandrecht und private Hypothek werden gleichbehandelt
Die besonderen gesetzlichen Rang-, Fortgeltungs- und Vollstreckungsregeln werden übersehen.
Empfohlener Ablauf für Käufer einer belasteten Immobilie
Ein sicherer Erwerb sollte nach einer klaren Transaktionsstruktur erfolgen:
- Aktuellen Registerauszug über den Katastercode beschaffen.
- Eigentümer und Immobilie eindeutig identifizieren.
- Sämtliche Hypotheken und Beschränkungen erfassen.
- Zugrunde liegende Registerdokumente prüfen.
- Aktuellen Ablösebetrag direkt beim Gläubiger bestätigen lassen.
- Rang und wirtschaftlichen Immobilienwert bewerten.
- Schriftliche Freigabe- oder Löschungszusage vereinbaren.
- Kaufpreis in Ablösebetrag und Verkäuferanteil aufteilen.
- Zahlungs- und Registrierungsreihenfolge verbindlich festlegen.
- Eigentumsübertragung und Löschung koordiniert einreichen.
- Verkäuferanteil erst nach Erfüllung der Sicherungsbedingungen freigeben.
- Unmittelbar nach Abschluss einen neuen Registerauszug beschaffen.
Empfohlener Ablauf für Darlehensgeber
Wer in Georgien ein Darlehen gegen Immobilien- oder Unternehmenssicherheit vergibt, sollte vor Auszahlung mindestens klären:
- Ist die konkrete Sicherheitenbestellung gesetzlich zulässig?
- Handelt es sich beim Schuldner um eine natürliche Person oder Gesellschaft?
- Unterliegt der Darlehensgeber der Aufsicht der Nationalbank?
- Ist der Eigentümer zugleich persönlicher Schuldner?
- Ist die Immobilie bereits belastet?
- Welchen realistischen Verwertungswert hat sie?
- Ist das Grundstück landwirtschaftlich oder nichtlandwirtschaftlich?
- Darf der Gläubiger das Objekt bei einer Verwertung selbst erwerben?
- Welche Rangstelle wird erreicht?
- Ist eine notarielle Form erforderlich?
- Soll ein notarieller Vollstreckungstitel vereinbart werden?
- Welche Verwertungsschritte sind erlaubt?
- Besteht nach Verwertung eine Restforderung?
- Wie werden Versicherungsleistungen behandelt?
- Wann wird die Sicherheit freigegeben?
- Ist die Hypothek vor Auszahlung tatsächlich eingetragen?
Die Auszahlung sollte grundsätzlich erst erfolgen, wenn die vereinbarte Rangstelle und die Eintragung durch einen aktuellen Registerauszug bestätigt sind.
Häufig gestellte Fragen zum Pfandrecht in Georgien
Was ist ein Pfandrecht in Georgien?
Ein Pfandrecht sichert eine Forderung durch einen Vermögenswert. Bei Immobilien wird die Sicherheit als Hypothek registriert. Bei beweglichen Sachen oder übertragbaren Rechten kommen Besitzpfand oder registriertes Pfandrecht zur Anwendung.
Ist eine Hypothek dasselbe wie ein Darlehen?
Nein. Das Darlehen begründet den persönlichen Rückzahlungsanspruch. Die Hypothek sichert diesen Anspruch zusätzlich durch eine Immobilie. Ein Darlehen kann ohne Hypothek bestehen, und eine Immobilie kann die Verbindlichkeit einer anderen Person absichern.
Wann wird eine Hypothek wirksam?
Eine Immobilienhypothek erhält grundsätzlich erst mit ihrer Eintragung im georgischen Public Registry dingliche Wirkung.
Reicht ein notarieller Darlehensvertrag aus?
Nein. Auch ein notarieller Vertrag ersetzt die Registrierung der Hypothek nicht. Die Sicherheit muss im Public Registry eingetragen werden.
Kann eine Immobilie mehrfach belastet werden?
Ja. Mehrere Hypotheken auf derselben Immobilie sind zulässig. Die Rangfolge richtet sich grundsätzlich nach dem Zeitpunkt der Einreichung des jeweiligen Registrierungsantrags.
Wo kann ich eine Hypothek überprüfen?
Hypotheken auf Immobilien werden im Immobilienregister der NAPR angezeigt. Für die Prüfung wird regelmäßig ein aktueller Public-Registry-Auszug über den Katastercode benötigt.
Kann ich eine Wohnung mit Hypothek kaufen?
Ja. Die Hypothek sollte jedoch vor oder gleichzeitig mit der Eigentumsübertragung gelöscht werden, sofern der Käufer sie nicht bewusst und mit Zustimmung des Gläubigers übernimmt.
Wird die Hypothek beim Verkauf automatisch gelöscht?
Nein. Der Eigentumswechsel beseitigt die Hypothek nicht automatisch. Ohne registrierte Löschung kann der Käufer Eigentümer einer weiterhin belasteten Immobilie werden.
Kann der Käufer den Kredit des Verkäufers direkt ablösen?
Ja. Eine direkte Zahlung an den Gläubiger ist eine häufig sinnvolle Gestaltung. Dafür werden ein verbindlicher Ablösebetrag, eine Löschungszusage und eine abgestimmte Zahlungs- und Registrierungsabfolge benötigt.
Ist eine vorregistrierte Neubauwohnung automatisch frei von der Projektfinanzierung?
Nein. Die Vorregistrierung des Käuferrechts beseitigt eine bereits eingetragene Grundstücks- oder Projekthypothek nicht automatisch. Eine objektbezogene Freigabe des finanzierenden Gläubigers kann erforderlich sein.
Kann eine Privatperson einer anderen Privatperson Geld gegen Immobilienhypothek leihen?
Das georgische Recht enthält erhebliche Beschränkungen für die Belastung einer einer natürlichen Person gehörenden Immobilie zur Sicherung eines Darlehens an eine natürliche Person. Ausnahmen bestehen insbesondere für bestimmte beaufsichtigte Kreditgeber und eng begrenzte Sonderfälle. Eine solche Finanzierung muss vorab individuell geprüft werden.
Kann ein Ausländer Hypothekengläubiger sein?
Eine ausländische Person kann grundsätzlich Gläubiger einer Sicherheit sein. Bei landwirtschaftlichen Grundstücken muss jedoch getrennt geprüft werden, ob der Gläubiger das Grundstück im Verwertungsfall selbst erwerben dürfte.
Kann landwirtschaftliches Land mit einer Hypothek belastet werden?
Grundsätzlich ja. Zusätzlich gelten jedoch die besonderen Vorschriften über landwirtschaftliches Grundeigentum. Diese beeinflussen vor allem Registrierung, Eigentumsübergang, Versteigerung und Erwerbsberechtigung.
Kann der Gläubiger die Immobilie bei Zahlungsverzug einfach übernehmen?
Nein. Die Übertragung ist nicht allein aufgrund des Zahlungsverzugs automatisch wirksam. Es müssen die gesetzlichen und vertraglichen Voraussetzungen erfüllt und die erforderlichen Registrierungs- oder Vollstreckungsschritte durchgeführt werden.
Was geschieht mit nachrangigen Hypotheken bei einer Versteigerung?
Bei einer wirksamen Verwertung können Hypotheken und andere Rechte, die nach der Hypothek des vollstreckenden Gläubigers registriert wurden, gelöscht werden. Vorrangige Rechte bleiben grundsätzlich bestehen.
Muss die Hypothek nach Rückzahlung gelöscht werden?
Ja. Nach vollständiger Rückzahlung sollte die Beendigung beziehungsweise der Verzicht ordnungsgemäß im Public Registry registriert und durch einen neuen Auszug kontrolliert werden.
Wie schnell kann eine Hypothek registriert werden?
Die NAPR bietet je nach Antrag eine reguläre Bearbeitung innerhalb von vier Arbeitstagen, eine Bearbeitung innerhalb eines Arbeitstages und eine Bearbeitung am Tag der Antragstellung an.
Was kostet die Registrierung einer Immobilienhypothek?
Für die Entstehung, Änderung oder Beendigung eines Immobilienrechts veröffentlicht die NAPR Gebühren von 150 GEL bei vier Arbeitstagen, 270 GEL bei einem Arbeitstag und 350 GEL für die Bearbeitung am Tag der Antragstellung. Zusätzliche Kosten können für Notar, Übersetzungen und Beratung entstehen.
Was ist wichtiger: Kaufvertrag oder Registerauszug?
Beide Dokumente sind erforderlich, erfüllen aber unterschiedliche Aufgaben. Der Vertrag bestimmt die Pflichten zwischen den Parteien. Der Registerauszug zeigt die aktuell registrierte Rechtslage. Eine vertraglich versprochene Lastenfreiheit ersetzt keine tatsächliche Registerlöschung.
Gelten in Tiflis und Batumi unterschiedliche Hypothekenregeln?
Nein. Das Hypotheken- und Registerrecht gilt grundsätzlich landesweit. Unterschiede können sich jedoch aus der Art des Grundstücks, dem Projektstatus, öffentlich-rechtlichen Beschränkungen oder der Grundstückskategorie ergeben.
Pfandrecht in Georgien nur mit Register- und Vertragsprüfung
Das georgische Pfand- und Hypothekenrecht bietet Gläubigern wirksame Möglichkeiten, Darlehen, Kaufpreisforderungen und andere Verpflichtungen abzusichern. Seine Wirksamkeit hängt jedoch stark von der richtigen Rechtsform, der Einhaltung der Formvorschriften und der korrekten Registrierung ab.
Für Immobiliengeschäfte sind fünf Grundsätze besonders wichtig:
- Immobilien werden durch eine Hypothek, nicht durch ein gewöhnliches Mobiliarpfand belastet.
- Die Hypothek entsteht grundsätzlich erst mit der Eintragung im Public Registry.
- Die Rangstelle richtet sich regelmäßig nach dem Zeitpunkt des Registrierungsantrags.
- Ein Verkauf oder eine Rückzahlung löscht die Hypothek nicht automatisch aus dem Register.
- Private Darlehen an natürliche Personen und landwirtschaftliche Grundstücke unterliegen besonderen Beschränkungen.
Vor dem Kauf einer belasteten Immobilie, der Finanzierung eines Projektes oder der Annahme einer georgischen Immobilie als Sicherheit sollten deshalb immer der aktuelle Registerauszug, die zugrunde liegenden Urkunden, die Rangfolge, der offene Ablösebetrag und die geplante Löschungs- beziehungsweise Verwertungsstruktur geprüft werden.
Rechtlicher Hinweis
Dieser Beitrag dient der allgemeinen Information über das Pfand- und Hypothekenrecht in Georgien. Er ersetzt keine individuelle rechtliche, notarielle, steuerliche oder finanzielle Beratung. Gesetze, Verwaltungspraxis, Gebühren und Registrierungsanforderungen können sich ändern. Für eine konkrete Transaktion ist die zum Abschlusszeitpunkt geltende georgische Rechtslage maßgeblich.
Wesentliche Links und Quellen
- Civil Code of Georgia – georgisches Zivilgesetzbuch – zentrale Vorschriften über Besitzpfand, registriertes Pfandrecht, Hypothek, Rang, Verwertung, Hypothekenzertifikat und Löschung. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
- Law of Georgia on the Public Registry – Aufbau des Public Registry, öffentliche Registerdaten, Richtigkeitsvermutung, Immobilienauszüge, Rang und öffentlich-rechtliche Beschränkungen. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
- NAPR – Real Estate Registry – offizielle Übersicht zum georgischen Immobilienregister. (NAPR)
- NAPR – Gebühren und Bearbeitungszeiten für Immobilienregistrierungen – aktuelle Gebühren für Entstehung, Änderung und Beendigung von Immobilienrechten, Registerauszüge und Hypothekenzertifikate. (NAPR)
- NAPR – Häufige Fragen zu Pfandrechten und Leasing – Registrierung beweglicher und immaterieller Sicherheiten, Formanforderungen, Mitteilungen und Registerauszüge. (NAPR)
- NAPR – Gebühren für Pfandrecht, Finanzierungsleasing und Finanzsicherheiten – Gebühren für Eintragung, Änderung, Löschung und Registerauszüge. (NAPR)
- NAPR – Gebühren des Unternehmensregisters – Registerleistungen für Unternehmen und gesellschaftsbezogene Rechte. (NAPR)
- Law of Georgia on Enforcement Proceedings – gesetzliche Grundlage für Zwangsvollstreckung und Verwertung. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
- Tax Code of Georgia – Vorschriften über Steuerpfandrechte, Steuerhypotheken, Fortgeltung bei Übertragung und besondere Rangregeln. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
- Law on Rehabilitation and the Collective Satisfaction of Creditors’ Claims – Behandlung gesicherter Gläubiger in Sanierung und Insolvenz. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
- Organic Law of Georgia on Agricultural Land Ownership – Eigentums- und Verwertungsbeschränkungen bei landwirtschaftlichen Grundstücken. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
- Law of Georgia on Entrepreneurs – gesellschaftsrechtliche Grundlagen für Unternehmens- und Anteilssicherheiten. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
- NAPR – Gebühren für Beschlagnahmen, öffentlich-rechtliche Einschränkungen und Steuerpfandrechte – offizielle Gebührenübersicht zu entsprechenden Registervorgängen.
Rechtsstand: 15. August 2026