
Hypothek Georgien
Hypothek in Georgien: Finanzierung, Eintragung, Kosten und Risiken
Eine Hypothek in Georgien ist ein im staatlichen Immobilienregister eingetragenes Sicherungsrecht an einer Immobilie. Sie dient dazu, eine bestehende, zukünftige oder bedingte Forderung abzusichern. Wird das gesicherte Darlehen nicht vertragsgemäß zurückgezahlt, kann der Hypothekengläubiger unter den gesetzlichen und vertraglichen Voraussetzungen die Verwertung der Immobilie verlangen.
Der georgische Begriff lautet „იპოთეკა“ – ipoteka. Die Hypothek ist nicht mit dem Darlehen selbst gleichzusetzen. Der Kreditvertrag begründet die persönliche Rückzahlungsverpflichtung des Kreditnehmers. Erst der Hypothekenvertrag in Verbindung mit der Eintragung im Public Registry begründet das dingliche Sicherungsrecht an der Immobilie.
Für deutsche Käufer ist besonders wichtig: Die georgische Hypothek ist stärker mit der gesicherten Forderung verbunden als die deutsche Grundschuld. Sie entsteht ausschließlich durch Registereintragung. Eine lediglich privatschriftlich vereinbarte Sicherheit verschafft dem Gläubiger noch keinen eingetragenen Hypothekenrang.
Hypothek in Georgien auf einen Blick
| Frage | Grundsatz in Georgien |
|---|---|
| Wann entsteht die Hypothek? | Erst mit der Eintragung im Public Registry |
| Welche Behörde ist zuständig? | National Agency of Public Registry, kurz NAPR |
| Bleibt der Eigentümer Eigentümer? | Ja, solange es nicht zu Übertragung oder Verwertung kommt |
| Darf eine belastete Immobilie verkauft werden? | Grundsätzlich ja; die Hypothek erlischt dadurch jedoch nicht automatisch |
| Sind mehrere Hypotheken möglich? | Ja |
| Wie bestimmt sich der Rang? | Nach der Registrierung der Hypothekenanträge |
| Muss der Vertrag notariell beurkundet werden? | Bei privat gewährten hypothekarisch gesicherten Darlehen grundsätzlich ja; für bestimmte beaufsichtigte Finanzinstitute gelten Ausnahmen |
| Können Ausländer eine Hypothek erhalten? | Grundsätzlich möglich, aber abhängig von Bank, Einkommen, Aufenthaltsstatus, Immobilie und Kreditwährung |
| Maximale Beleihung bei GEL-Krediten | Regulatorisch bis zu 90 Prozent des Immobilienwerts |
| Maximale Beleihung bei Fremdwährungskrediten | Regulatorisch bis zu 70 Prozent des Immobilienwerts |
| Erlischt die Hypothek nach Rückzahlung automatisch? | Nein, die Beendigung muss im Register nachvollzogen werden |
| Gelten Sonderregeln für Agrarland? | Ja, insbesondere bei ausländischen Eigentümern oder Gläubigern |
Was ist eine Hypothek in Georgien?
Mit einer Hypothek wird eine Immobilie zugunsten eines Gläubigers belastet. Der Gläubiger erhält dadurch das Recht, sich bei Nichterfüllung der gesicherten Forderung vorrangig aus der Immobilie zu befriedigen.
Gegenstand einer Hypothek können insbesondere sein:
- Wohnungen und Apartments,
- Einfamilienhäuser und Villen,
- Baugrundstücke,
- Gewerbeimmobilien,
- Hotels und Beherbergungsobjekte,
- Büro- und Einzelhandelsflächen,
- registrierte Grundstücks- und Gebäuderechte,
- unter besonderen Voraussetzungen landwirtschaftliche Flächen.
Entscheidend ist nicht allein die tatsächliche Existenz eines Gebäudes. Die Immobilie beziehungsweise das zu belastende Recht muss im Public Registry ausreichend bestimmt und registrierbar sein. Von zentraler Bedeutung ist deshalb der Katastercode, über den das konkrete Immobilienobjekt identifiziert wird.
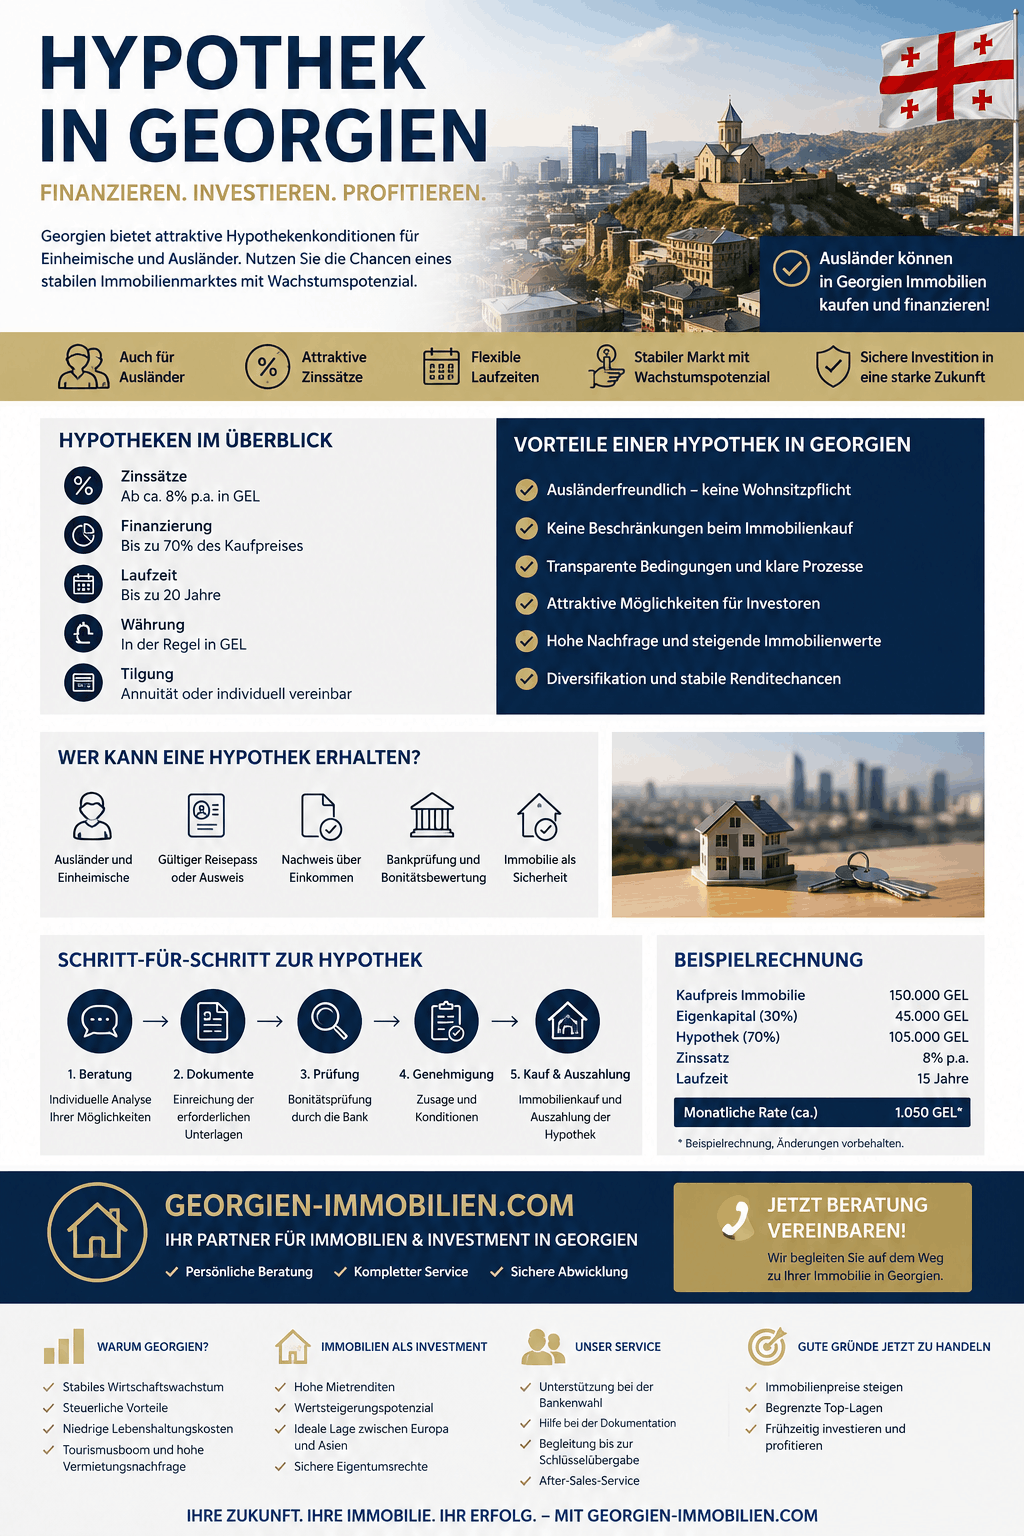
Hypothek Georgien Infografik
Hypothek und Immobilienkredit sind nicht dasselbe
Bei einer typischen Immobilienfinanzierung bestehen mindestens zwei rechtlich getrennte Elemente:
- Der Kredit- oder Darlehensvertrag regelt Auszahlung, Zinssatz, Laufzeit, Tilgung, Gebühren und Kündigung.
- Der Hypothekenvertrag bestimmt, welche Immobilie für welche Forderung haftet und wie die Sicherheit verwertet werden kann.
Ein Immobilienkredit kann ohne Hypothek vergeben werden, wenn die Bank andere Sicherheiten akzeptiert. Umgekehrt kann eine Immobilie auch für eine Forderung belastet werden, die nicht unmittelbar mit ihrem Kauf zusammenhängt, etwa für eine Unternehmensfinanzierung oder die Refinanzierung eines anderen Objekts.
Unterschied zur deutschen Grundschuld
Die georgische Hypothek darf nicht ungeprüft mit einer deutschen Grundschuld gleichgesetzt werden. In Georgien sind Hypothek und gesicherte Forderung grundsätzlich miteinander verbunden. Werden Forderung und Sicherheit auf einen anderen Gläubiger übertragen, müssen sie grundsätzlich gemeinsam übertragen werden.
Eine in Deutschland übliche abstrakte Grundschuld, die unabhängig von einer konkreten Forderung weiterbestehen und für neue Darlehen wiederverwendet werden kann, ist daher kein passendes gedankliches Modell für jede georgische Hypothekenstruktur.
Wann entsteht eine Hypothek in Georgien?
Eine Hypothek wird erst mit ihrer Eintragung im Public Registry rechtswirksam. Die Unterzeichnung eines Darlehens- oder Hypothekenvertrages allein reicht nicht aus.
Das Public Registry wird von der National Agency of Public Registry geführt. Die Behörde gehört zum Geschäftsbereich des georgischen Justizministeriums und registriert unter anderem:
- Eigentumsrechte an Immobilien,
- Hypotheken,
- öffentlich-rechtliche Beschränkungen,
- Pfändungen,
- steuerliche Sicherungsrechte,
- Dienstbarkeiten und andere registrierbare Belastungen,
- Änderungen und Beendigungen eingetragener Rechte.
Registereintragungen genießen eine gesetzliche Vermutung der Richtigkeit und Vollständigkeit, solange nicht das Gegenteil nachgewiesen wird. Deshalb ist der Registerauszug das wichtigste Ausgangsdokument jeder Immobilien- und Hypothekenprüfung.
Voraussetzungen für eine wirksame Eintragung
Für die Eintragung werden regelmäßig benötigt:
- die eindeutige Identifikation des Eigentümers,
- die Identifikation des Hypothekengläubigers,
- gegebenenfalls die Identifikation eines vom Eigentümer verschiedenen Darlehensschuldners,
- der Katastercode und die genaue Bezeichnung der Immobilie,
- der Hypothekenvertrag,
- eine ausreichend bestimmte gesicherte Forderung,
- formgerechte Unterschriften oder Beglaubigungen,
- gegebenenfalls eine notarielle Beurkundung,
- der Registrierungsantrag,
- die Zahlung der Registergebühr.
Im Vertrag können außerdem Darlehensbetrag, Zinssatz, Fälligkeit, Laufzeit, Tilgungsmodalitäten, Verzugsfolgen, Versicherungsverpflichtungen und Verwertungsmechanismen festgelegt werden.
Notarielle Beurkundung
Wird die Hypothek zur Sicherung eines Darlehens verwendet, ist der Hypothekenvertrag grundsätzlich notariell zu beurkunden. Der Notar muss die Parteien über die rechtlichen Folgen einer Verletzung des Darlehens- und Hypothekenvertrages informieren.
Für Hypotheken zugunsten bestimmter beaufsichtigter Institute bestehen gesetzliche Ausnahmen. Dazu zählen insbesondere:
- georgische Geschäftsbanken,
- Microbanks,
- Mikrofinanzorganisationen,
- Kreditgenossenschaften,
- bestimmte zugelassene Investmentfonds.
Bei einer Bankfinanzierung bedeutet die gesetzliche Ausnahme von der notariellen Beurkundungspflicht nicht, dass auf Identitätsprüfung, Vertragsform und Registerverfahren verzichtet werden kann. Die Bank organisiert die Registrierung normalerweise nach ihren eigenen Closing-Vorgaben.
Hypothekenzertifikat
Auf Antrag des Gläubigers kann zusätzlich ein Certificate of Mortgage, also ein Hypothekenzertifikat, ausgestellt werden. Dabei handelt es sich um ein besonderes Wertpapier, das die Rechte des rechtmäßigen Inhabers dokumentiert.
Ein solches Zertifikat ist nicht mit einem gewöhnlichen Registerauszug gleichzusetzen. Seine Ausstellung, Übertragung, Verpfändung und Löschung unterliegen besonderen Vorschriften. Für normale Immobilienkäufer ist ein Hypothekenzertifikat meist kein Standardinstrument. Taucht es in einer Transaktion auf, sollte es gesondert rechtlich geprüft werden.
Welche Forderungen können durch eine Hypothek gesichert werden?
Eine Hypothek kann nicht nur ein bereits vollständig ausgezahltes Darlehen absichern. Zulässig sind grundsätzlich auch:
- zukünftige Forderungen,
- bedingte Forderungen,
- Kreditlinien,
- in Teilbeträgen auszuzahlende Darlehen,
- Forderungen gegen einen anderen Schuldner,
- mehrere ausreichend bestimmbare Forderungen.
Voraussetzung ist, dass die gesicherte Forderung bei Bestellung der Hypothek hinreichend bestimmbar ist.
Hypothek für die Schulden eines Dritten
Eigentümer und Darlehensschuldner müssen nicht identisch sein. Ein Eigentümer kann seine Immobilie auch für die Verpflichtungen einer anderen Person oder eines Unternehmens belasten.
Beispiel: Ein Gesellschafter stellt seine privat gehaltene Wohnung als Sicherheit für einen Unternehmenskredit seiner georgischen LLC zur Verfügung. Der Eigentümer wird dadurch nicht automatisch zum persönlichen Darlehensschuldner. Er riskiert jedoch die belastete Immobilie, wenn das Unternehmen seine Verpflichtungen nicht erfüllt.
Eine solche Drittsicherheit sollte nur nach Prüfung der persönlichen Haftung, der Regressansprüche und der vorgesehenen Verwertungsregelungen akzeptiert werden.
Gesamthypothek über mehrere Immobilien
Eine Forderung kann durch mehrere Immobilien gleichzeitig abgesichert werden. Diese Konstruktion wird als Gesamthypothek oder Blanket Mortgage bezeichnet.
Sofern die Parteien nichts anderes vereinbaren, kann der Gläubiger grundsätzlich auswählen, aus welcher der belasteten Immobilien er Befriedigung sucht. Für den Eigentümer ist eine solche Kreuzbesicherung riskant: Ein Zahlungsausfall bei einem einzigen Kredit kann mehrere wirtschaftlich unabhängige Objekte gefährden.
Im Vertrag sollte deshalb geregelt werden:
- wann einzelne Objekte aus der Sicherheit entlassen werden,
- welche Tilgungsbeträge für eine Teilfreigabe erforderlich sind,
- in welcher Reihenfolge Objekte verwertet werden dürfen,
- ob Verkaufserlöse zwingend zur Tilgung eingesetzt werden müssen,
- ob Ersatzsicherheiten gestellt werden dürfen.
Rangfolge mehrerer Hypotheken
Eine Immobilie kann in Georgien mehrfach mit Hypotheken belastet werden. Maßgeblich ist die Rangfolge der registrierten Hypothekenanträge.
Die zuerst registrierte Hypothek steht grundsätzlich im ersten Rang. Später registrierte Hypotheken folgen nachrangig.
Warum der erste Rang entscheidend ist
Der Rang bestimmt, welcher Gläubiger bei einer Verwertung zuerst aus dem Erlös befriedigt wird. Reicht der Verwertungserlös nur für den erstrangigen Gläubiger, können nachrangige Gläubiger vollständig ausfallen.
Eine nachrangige Hypothek ist deshalb wirtschaftlich erheblich weniger wert. Das gilt besonders, wenn:
- die Ersthypothek einen hohen Höchstbetrag absichert,
- Zinsen und Kosten mitgesichert sind,
- der Immobilienwert schwankt,
- das Objekt schwer verkäuflich ist,
- erhebliche Bau- oder Instandhaltungskosten bestehen,
- vorrangige Rechte bei einer Verwertung bestehen bleiben.
Wer Geld gegen eine georgische Immobilie verleiht, sollte nicht nur prüfen, ob eine Hypothek eingetragen wird. Entscheidend sind der konkrete Rang, die Höhe der vorrangigen Forderung und der realistisch erzielbare Verwertungserlös.
Kann eine belastete Immobilie verkauft werden?
Eine Hypothek führt nicht automatisch zu einem Verkaufsverbot. Vereinbarungen, durch die sich der Eigentümer gegenüber dem Gläubiger verpflichtet, die Immobilie überhaupt nicht zu verkaufen, zu nutzen oder weiter zu belasten, sind nach dem georgischen Zivilrecht grundsätzlich nicht ohne Weiteres gegenüber Dritten wirksam.
Das bedeutet jedoch nicht, dass der Käufer lastenfreies Eigentum erhält.
Ein Verkauf löscht eine eingetragene Hypothek nicht automatisch. Wird die Hypothek nicht wirksam abgelöst und im Register beendet, erwirbt der Käufer grundsätzlich eine weiterhin belastete Immobilie.
In der Praxis wird ein Verkauf daher mit dem Gläubiger koordiniert. Üblich ist eine strukturierte Kaufpreiszahlung, bei der:
- der Gläubiger eine verbindliche Ablösesumme mitteilt,
- der zur Ablösung erforderliche Kaufpreisanteil direkt an den Gläubiger gezahlt wird,
- der Gläubiger die Freigabe oder Löschung der Hypothek erklärt,
- Eigentumsübertragung und Hypothekenlöschung registerrechtlich aufeinander abgestimmt werden,
- der restliche Kaufpreis erst nach Erfüllung der vereinbarten Voraussetzungen an den Verkäufer fließt.
Können Ausländer eine Hypothek in Georgien erhalten?
Ausländer können grundsätzlich als Kreditnehmer, Immobilieneigentümer oder Hypothekenbeteiligte auftreten. Ein allgemeiner Anspruch auf Finanzierung besteht jedoch nicht. Jede Bank entscheidet anhand ihrer Kreditrichtlinien und der aufsichtsrechtlichen Vorgaben.
Ausländische Käufer sollten zwischen folgenden Gruppen unterscheiden:
- Ausländer mit georgischem Aufenthalt und Einkommen in Georgien,
- Ausländer mit Wohnsitz und Einkommen im Ausland,
- Expats mit regelmäßigem ausländischem Einkommen,
- georgische Staatsbürger, die im Ausland arbeiten,
- ausländisch kontrollierte georgische Unternehmen,
- ausländische Unternehmen ohne georgische Niederlassung.
Die Finanzierbarkeit kann sich je nach Gruppe erheblich unterscheiden.
Typische Anforderungen an ausländische Kreditnehmer
Georgische Banken prüfen regelmäßig:
- Staatsangehörigkeit und Wohnsitz,
- steuerliche Ansässigkeit,
- Art und Stabilität des Einkommens,
- Arbeitgeber und Beschäftigungsdauer,
- Herkunft des Eigenkapitals,
- Herkunft der laufenden Rückzahlungsmittel,
- Kontobewegungen,
- bestehende Kreditverpflichtungen,
- internationale Sanktions- und Geldwäscherisiken,
- wirtschaftlich Berechtigte bei Unternehmen,
- Immobilienart, Lage und Wiederverkaufsmöglichkeit,
- Beleihungsauslauf,
- gewünschte Kreditwährung,
- Laufzeit und Alter des Kreditnehmers.
Ein hohes Einkommen allein garantiert keine Finanzierung. Auch die Nachweisbarkeit und die Akzeptanz des Herkunftslandes spielen eine Rolle.
Ausländisches Einkommen nachweisen
Bei Einkommen aus Deutschland werden typischerweise Unterlagen wie diese verlangt:
- Arbeitsvertrag,
- aktuelle Gehaltsabrechnungen,
- Kontoauszüge mit Gehaltseingängen,
- Einkommensteuerbescheide oder Steuererklärungen,
- Arbeitgeberbestätigung,
- Nachweise über bestehende Kredite,
- Mietverträge und Mieteingänge bei Vermietungseinkünften,
- Jahresabschlüsse oder betriebswirtschaftliche Auswertungen bei Selbstständigen,
- Herkunftsnachweis für das Eigenkapital.
Fremdsprachige Unterlagen können eine Übersetzung ins Georgische erfordern. Abhängig von Dokument und Ausstellungsland können außerdem Apostille, Legalisation oder weitere Echtheitsnachweise verlangt werden.
Finanzierung ohne georgischen Wohnsitz
Eine Finanzierung für Nichtresidenten ist möglich, aber häufig anspruchsvoller. Banken können unter anderem verlangen:
- einen höheren Eigenkapitalanteil,
- ein georgisches Bankkonto,
- eine zusätzliche Sicherheitsmarge,
- einen geringeren Beleihungsauslauf,
- eine kürzere Laufzeit,
- einen Mitdarlehensnehmer,
- eine zusätzliche Immobilie als Sicherheit,
- eine nachgewiesene Verbindung zu Georgien,
- eine besonders gut verwertbare Immobilie in Tiflis oder Batumi.
Spezielle Expat- und Emigrantenprogramme einzelner Banken zeigen, dass ausländische oder im Ausland erzielte Einkünfte grundsätzlich berücksichtigt werden können. Die Bedingungen unterscheiden sich jedoch erheblich.
Keine automatische Aufenthaltsberechtigung
Die Aufnahme eines Hypothekendarlehens begründet kein Aufenthaltsrecht. Auch der Immobilienkauf und die Eintragung einer Hypothek sind von den aufenthaltsrechtlichen Voraussetzungen zu trennen.
Aktuelle PTI- und LTV-Grenzen in Georgien
Die National Bank of Georgia verwendet insbesondere zwei Kennzahlen zur Begrenzung von Kreditrisiken:
- PTI – Payment-to-Income Ratio: Verhältnis der monatlichen Kreditbelastung zum verfügbaren Einkommen.
- LTV – Loan-to-Value Ratio: Verhältnis des Darlehens zum Wert der als Sicherheit dienenden Immobilie.
Diese Grenzen sind regulatorische Höchstwerte. Eine Bank darf im Einzelfall strengere Maßstäbe ansetzen.
Payment-to-Income Ratio
Für natürliche Personen gelten derzeit folgende Obergrenzen:
| Monatliches Nettoeinkommen | Fremdwährungskredit ohne passendes Einkommen in derselben Währung | GEL-Kredit oder Fremdwährungskredit mit Einkommen in derselben Währung |
|---|---|---|
| Unter 1.500 GEL | 20 Prozent | 25 Prozent |
| Ab 1.500 GEL | 30 Prozent | 50 Prozent |
Beispiel: Bei einem anerkannten monatlichen Nettoeinkommen von 5.000 GEL kann die regulatorisch zulässige monatliche Gesamtbelastung bei einem GEL-Kredit grundsätzlich bis zu 2.500 GEL betragen. Bei einem nicht währungskongruenten Fremdwährungskredit wären es grundsätzlich bis zu 1.500 GEL.
Dabei berücksichtigt die Bank regelmäßig nicht nur die neue Hypothekenrate, sondern auch bestehende Kredite, Kreditkartenverpflichtungen, Bürgschaften und weitere regelmäßige Finanzverbindlichkeiten.
Loan-to-Value Ratio
Für die Beleihung gelten aktuell folgende Obergrenzen:
| Kreditwährung | Maximales LTV |
|---|---|
| Kredit in georgischen Lari | 90 Prozent |
| Kredit in Fremdwährung | 70 Prozent |
Ein LTV von 90 Prozent bedeutet nicht automatisch, dass nur zehn Prozent Eigenkapital erforderlich sind. Maßgeblich ist der von der Bank anerkannte Immobilienwert. Liegt dieser unter dem vereinbarten Kaufpreis, muss der Kreditnehmer zusätzlich die Differenz finanzieren.
Beispiel für die Eigenkapitalberechnung
Angenommen:
- Kaufpreis: 200.000 GEL
- von der Bank anerkannter Immobilienwert: 180.000 GEL
Bei einem GEL-Kredit ergibt sich aus einem LTV von 90 Prozent ein regulatorischer Höchstbetrag von 162.000 GEL. Der Käufer müsste damit mindestens 38.000 GEL des Kaufpreises zuzüglich Nebenkosten selbst aufbringen.
Bei einem Fremdwährungskredit mit einem LTV von 70 Prozent läge der Höchstbetrag bei 126.000 GEL. Das erforderliche Eigenkapital würde damit mindestens 74.000 GEL zuzüglich Nebenkosten betragen.
Die Bank kann den Kreditbetrag trotz dieser rechnerischen Höchstwerte weiter reduzieren, wenn Einkommen, Objektqualität, Alter, Laufzeit oder Risikoprofil dies aus ihrer Sicht erfordern.
Kreditwährung: GEL, Euro oder US-Dollar?
Hypothekendarlehen werden in Georgien je nach Bank und Kreditnehmerprofil insbesondere in folgenden Währungen angeboten:
- georgischer Lari,
- US-Dollar,
- Euro.
Entscheidend ist nicht allein der nominelle Zinssatz. Die Kreditwährung muss zur Währung des regelmäßigen Einkommens und möglichst auch zu den Einnahmen aus der Immobilie passen.
Fremdwährungsrisiko
Wer Mieteinnahmen oder Arbeitseinkommen in GEL erhält, aber einen Kredit in Euro oder US-Dollar aufnimmt, trägt ein Wechselkursrisiko. Verliert der Lari gegenüber der Kreditwährung an Wert, steigt die reale Belastung des Kreditnehmers.
Ein Fremdwährungskredit kann trotz niedrigerem Nominalzins insgesamt teurer werden, wenn:
- sich der Wechselkurs ungünstig entwickelt,
- die Kreditrate regelmäßig in Fremdwährung gekauft werden muss,
- Umtauschgebühren anfallen,
- sich ein variabler Referenzzins erhöht,
- die Immobilieneinnahmen nur in GEL erzielt werden.
Schwellenwert für nicht abgesicherte Fremdwährungskredite
Georgien verfolgt eine langfristige Entdollarisierungsstrategie. Seit dem 1. Juli 2026 beträgt der von der National Bank of Georgia festgelegte Schwellenwert für nicht währungsgesicherte Fremdwährungskredite 1.000.000 GEL.
Für viele kleinere und mittlere Immobilienfinanzierungen ohne Einkommen in der Kreditwährung ist deshalb ein GEL-Kredit die regulatorisch naheliegende Finanzierungsform. Die konkrete Anwendung hängt vom Kreditnehmer, der Einkommenswährung und der beaufsichtigten Bank ab.
Daneben enthält das Zivilgesetzbuch eine allgemeine GEL-Regel für Darlehen bis 200.000 GEL, soweit keine spezielleren gesetzlichen oder aufsichtsrechtlichen Bestimmungen eingreifen. Veraltete Informationen mit früheren Schwellenwerten sollten deshalb nicht ungeprüft übernommen werden.
Wie hoch sind die Hypothekenzinsen in Georgien?
Einen einheitlichen Hypothekenzins gibt es in Georgien nicht. Die Konditionen hängen insbesondere ab von:
- Kreditwährung,
- Laufzeit,
- Eigenkapital,
- Beleihungsauslauf,
- Einkommen und Einkommenswährung,
- Aufenthaltsstatus,
- Objektart und Lage,
- variabler oder fester Verzinsung,
- Bankgebühren,
- Versicherungen,
- Sondertilgungsrechten,
- Bonität und bestehender Kundenbeziehung.
Zum Stand August 2026 zeigten offizielle Bankangebote beispielsweise beworbene Einstiegskonditionen von nominal 8,00 Prozent bei einem besonderen Expat-Angebot sowie nominal 12,10 Prozent bei einem Emigranten-Hypothekenprodukt. Die dazu ausgewiesenen effektiven Jahreszinsen begannen bei 9,78 beziehungsweise 14,21 Prozent.
Diese Werte sind weder Marktmittelwerte noch garantierte Kundenzinsen. Bei dem genannten Emigrantenprodukt war der Zinssatz außerdem an den öffentlichen Referenzindex TIBR1M gekoppelt und damit veränderlich.
Nominalzins und Effektivzins unterscheiden
Für einen seriösen Vergleich sollte nicht allein der Nominalzins betrachtet werden. Der effektive Jahreszins kann zusätzlich berücksichtigen:
- Bearbeitungsgebühren,
- Kontoführungs- und Auszahlungsgebühren,
- verpflichtende Versicherungen,
- Bewertungsgebühren,
- laufzeitabhängige Kosten,
- weitere kreditbezogene Zahlungen.
Notar- und Registerkosten können je nach rechtlicher Berechnungsmethode außerhalb des ausgewiesenen Effektivzinses liegen.
Gesetzliche Zinsgrenzen
Das georgische Zivilgesetzbuch sieht für Darlehen einen maximalen effektiven Jahreszins von 50 Prozent vor. Diese Grenze ist eine gesetzliche Höchstgrenze und kein Hinweis auf marktübliche Konditionen.
Bei hypothekarisch gesicherten Darlehen muss der vereinbarte monatliche Zinssatz im Vertrag ausgewiesen werden. Für privat vergebene Darlehen bestehen darüber hinaus besondere Berechnungs- und Begrenzungsregeln.
Auch Verzugsgebühren, Vertragsstrafen und Vorfälligkeitsentschädigungen unterliegen gesetzlichen Grenzen. Eine Vorfälligkeitsgebühr darf grundsätzlich nicht mehr als zwei Prozent der noch offenen Darlehenshauptforderung betragen, soweit keine speziellere Regelung gilt.
Ablauf einer Hypothekenfinanzierung in Georgien
Eine sichere Finanzierung sollte nicht erst nach Unterzeichnung des endgültigen Kaufvertrages organisiert werden. Empfehlenswert ist folgende Reihenfolge.
1. Finanzielle Vorprüfung
Vor einer verbindlichen Reservierung sollte geprüft werden:
- wie hoch das anrechenbare Einkommen ist,
- welche monatliche Rate tragbar ist,
- wie viel Eigenkapital zur Verfügung steht,
- welche Kreditwährung infrage kommt,
- ob die Bank ausländisches Einkommen akzeptiert,
- welche Dokumente erforderlich sind,
- ob Alter und gewünschte Laufzeit zusammenpassen.
Eine unverbindliche Aussage eines Immobilienmaklers ersetzt keine Kreditvorprüfung durch eine Bank.
2. Prüfung des Registerauszugs
Anhand des Katastercodes wird ein aktueller Auszug aus dem Public Registry beschafft. Zu kontrollieren sind insbesondere:
- eingetragener Eigentümer,
- Objektbezeichnung,
- Grundstücks- und Wohnfläche,
- Nutzungsart und Grundstückskategorie,
- bestehende Hypotheken,
- Rangfolge der Belastungen,
- Pfändungen und Verfügungsbeschränkungen,
- steuerliche Sicherungsrechte,
- Dienstbarkeiten und Nutzungsrechte,
- registrierte Miet- oder Pachtrechte,
- Vorregistrierungen,
- sonstige Verpflichtungen.
Der Auszug sollte nicht nur zu Beginn, sondern erneut unmittelbar vor dem Closing geprüft werden.
3. Rechtliche Due Diligence
Der Registerauszug ist unverzichtbar, aber nicht immer ausreichend. Je nach Objekt sollten zusätzlich geprüft werden:
- Eigentumserwerb des Verkäufers,
- Vollmachten und Vertretungsbefugnisse,
- Baugenehmigungen,
- genehmigte Baupläne,
- Abnahme beziehungsweise Inbetriebnahme,
- Übereinstimmung von tatsächlichem und registriertem Zustand,
- Rechte am Grundstück unter dem Gebäude,
- Gemeinschaftseigentum,
- laufende Gerichts- oder Verwaltungsverfahren,
- bestehende Mietverhältnisse,
- Rückstände gegenüber Versorgern oder Eigentümergemeinschaft,
- Besonderheiten bei landwirtschaftlich klassifizierten Flächen.
4. Immobilienbewertung
Die Bank lässt den Markt- und Beleihungswert durch einen akzeptierten Gutachter bestimmen. Der vom Verkäufer verlangte Kaufpreis ist nicht automatisch der von der Bank anerkannte Wert.
Bei schwer verwertbaren Immobilien kann der Sicherheitsabschlag größer ausfallen. Dazu zählen beispielsweise:
- unfertige Gebäude,
- Objekte ohne klare Abnahme,
- Immobilien in abgelegenen Regionen,
- unselbstständige Gebäudeteile,
- Flächen mit ungeklärter Nutzungsart,
- Hotels ohne belastbare Ertragszahlen,
- rechtlich oder technisch geteilte Objekte ohne eigene Registrierung.
5. Verbindliche Kreditentscheidung
Nach Prüfung von Einkommen, Kreditwürdigkeit, Immobilie und Bewertung erteilt die Bank eine Kreditzusage oder ein verbindlicheres Term Sheet.
Dabei sollten mindestens geklärt sein:
- endgültiger Kreditbetrag,
- Währung,
- Nominal- und Effektivzins,
- Referenzzins und Zinsanpassung,
- Laufzeit,
- anfängliche Rate,
- Bearbeitungsgebühren,
- Versicherungen,
- Auszahlungsvoraussetzungen,
- vorzeitige Rückzahlung,
- Verzugsfolgen,
- zusätzliche Sicherheiten,
- Freigaberegeln bei späterem Verkauf.
6. Abstimmung von Kauf- und Kreditvertrag
Kaufvertrag, Kreditvertrag und Hypothekenvertrag müssen inhaltlich und zeitlich aufeinander abgestimmt werden.
Der Kaufvertrag sollte insbesondere regeln:
- Kaufpreis und Zahlungswährung,
- Eigenkapitalanteil,
- Bankfinanzierungsanteil,
- Zahlungsvoraussetzungen,
- Umgang mit einer bestehenden Verkäuferhypothek,
- Zeitpunkt der Besitzübergabe,
- Folgen einer abgelehnten Finanzierung,
- Rückzahlung einer Reservierungs- oder Anzahlung,
- Registereintragung und mögliche Zurückweisung,
- Lastenfreistellung.
7. Unterzeichnung und Registrierung
Nach Erfüllung der formellen Voraussetzungen werden die Verträge unterzeichnet und die Anträge beim Public Registry eingereicht. Bei privaten Darlehen ist regelmäßig die notarielle Beurkundung der Hypothekenvereinbarung erforderlich.
Die Bank kann die Auszahlung davon abhängig machen, dass:
- der Käufer als Eigentümer registriert ist,
- die Bankhypothek den vereinbarten Rang erhalten hat,
- ältere Belastungen gelöscht wurden,
- die Eigenmittel nachweislich eingesetzt wurden,
- eine Gebäudeversicherung besteht,
- keine neue Beschränkung eingetragen wurde.
8. Auszahlung
Die Auszahlung erfolgt nach den Bedingungen der Bank. Sie kann direkt an den Verkäufer, an einen bestehenden Gläubiger oder in mehreren Teilbeträgen erfolgen.
Bei einer belasteten Immobilie sollte der Kaufpreis nicht vollständig und unkontrolliert an den Verkäufer gezahlt werden. Der zur Ablösung erforderliche Betrag sollte entsprechend der abgestimmten Closing-Struktur unmittelbar dem bisherigen Gläubiger zufließen.
9. Abschlusskontrolle
Nach der Registrierung sollte ein neuer Registerauszug beschafft werden. Er muss bestätigen:
- den neuen Eigentümer,
- den korrekten Katastercode,
- die vereinbarte Hypothek,
- den richtigen Gläubiger,
- den vorgesehenen Rang,
- die Löschung abzulösender Belastungen,
- das Fehlen unerwarteter neuer Eintragungen.
Hypothek Georgien
Welche Unterlagen werden benötigt?
Die konkrete Dokumentenliste wird von der Bank vorgegeben. Typischerweise sind folgende Unterlagen relevant.
Unterlagen des Kreditnehmers
| Bereich | Typische Nachweise |
|---|---|
| Identität | Reisepass, gegebenenfalls georgischer Ausweis oder Aufenthaltskarte |
| Wohnsitz | Meldebescheinigung, Versorgerrechnung oder vergleichbarer Adressnachweis |
| Steuerstatus | Steueridentifikationsnummer, Angaben zur steuerlichen Ansässigkeit |
| Einkommen | Gehaltsabrechnungen, Arbeitsvertrag, Kontoauszüge, Steuerunterlagen |
| Selbstständigkeit | Jahresabschlüsse, Steuererklärungen, Geschäftsberichte, Umsatznachweise |
| Vermietung | Mietverträge, Registerauszüge, Kontoauszüge über Mieteingänge |
| Eigenkapital | Kontoauszüge, Verkaufsverträge, Erbschafts- oder Schenkungsnachweise |
| Verbindlichkeiten | Kreditverträge, Saldenbestätigungen, Kreditkartenschulden |
| Geldwäscheprüfung | Herkunft des Vermögens und der eingesetzten Mittel |
Unterlagen zur Immobilie
Regelmäßig erforderlich sind:
- aktueller Registerauszug,
- Katasterplan,
- Kaufvertrag oder Vertragsentwurf,
- Immobilienbewertung,
- Bau- und Genehmigungsunterlagen,
- Unterlagen zur Fertigstellung und Nutzbarkeit,
- Grundrisse und Flächenangaben,
- bestehende Mietverträge,
- Informationen zu laufenden Belastungen,
- Ablösebestätigung eines vorhandenen Gläubigers,
- Gebäudeversicherung, sofern verlangt.
Zusätzliche Unterlagen bei Unternehmen
Bei einer georgischen LLC oder anderen Gesellschaft können hinzukommen:
- Unternehmensregisterauszug,
- Satzung,
- Gesellschafterbeschluss,
- Geschäftsführerbeschluss,
- Angaben zu wirtschaftlich Berechtigten,
- Jahresabschlüsse,
- Kontoumsätze,
- Steuerbescheinigungen,
- Businessplan und Mittelverwendungsnachweis,
- Konzern- und Beteiligungsstruktur.
Kosten der Hypothekeneintragung
Die staatlichen Gebühren richten sich nach der gewünschten Bearbeitungszeit. Für die Entstehung, Änderung oder Beendigung einer mit Immobilieneigentum verbundenen Verpflichtung gelten derzeit folgende NAPR-Gebühren:
| Leistung | Bearbeitungszeit | Gebühr |
|---|---|---|
| Eintragung, Änderung oder Beendigung | 4 Arbeitstage | 150 GEL |
| Eintragung, Änderung oder Beendigung | 1 Arbeitstag | 270 GEL |
| Eintragung, Änderung oder Beendigung | am Tag der Antragstellung | 350 GEL |
| Ausstellung eines Hypothekenzertifikats | 3 Arbeitstage | 75 GEL |
| Bestätigung der Unterschriften bei der Registrierungsstelle | sofort | 7 GEL |
Für Informationsunterlagen gelten derzeit unter anderem folgende Gebühren:
| Dokument | Regulär | Beschleunigt |
|---|---|---|
| Registerauszug vor Ort | 20 GEL innerhalb eines Arbeitstages | 75 GEL am Tag der Antragstellung |
| Registerauszug online | 13 GEL innerhalb eines Arbeitstages | 52 GEL am Tag der Antragstellung |
| Katasterplan | 7 GEL innerhalb eines Arbeitstages | 26 GEL am Tag der Antragstellung |
Die Eintragung des Eigentumswechsels und die Eintragung der Hypothek sind rechtlich unterschiedliche Registrierungsvorgänge. Bei einem finanzierten Kauf sollten deshalb nicht nur die Hypothekenkosten, sondern auch die Gebühren für den Eigentumsübergang einkalkuliert werden.
Weitere mögliche Nebenkosten
Zusätzlich können anfallen:
- Notargebühren,
- Anwalts- und Due-Diligence-Kosten,
- Bankbearbeitungsgebühren,
- Immobilienbewertung,
- Übersetzungen,
- Apostillen oder Legalisationen,
- Gebäudeversicherung,
- Lebens- oder Restschuldversicherung,
- Kontoführungsgebühren,
- Währungsumtauschkosten,
- Gebühren für Vollmachten,
- Gebühren für die spätere Hypothekenlöschung.
Die Registergebühren sind damit nur ein Teil der gesamten Finanzierungskosten.
Kauf einer bereits hypothekarisch belasteten Immobilie
Der Kauf einer belasteten Immobilie ist in Georgien möglich und keineswegs ungewöhnlich. Die Transaktion muss jedoch so gestaltet sein, dass der Käufer nicht unbeabsichtigt eine fremde Hypothek übernimmt.
Sichere Ablösestruktur
Vor der Zahlung sollte der bisherige Gläubiger schriftlich bestätigen:
- die genaue Restschuld,
- die Währung der Ablösesumme,
- den Berechnungsstichtag,
- aufgelaufene Zinsen und Gebühren,
- das Zahlungskonto,
- die Voraussetzungen der Löschung,
- die Frist, innerhalb derer die Bestätigung gilt,
- ob weitere Verpflichtungen abgesichert sind,
- wann die Löschungsunterlagen eingereicht werden.
Die Zahlung sollte möglichst aufgeteilt werden:
- Ablösesumme direkt an den Gläubiger,
- verbleibender Kaufpreis an den Verkäufer,
- gegebenenfalls Rückbehalt bis zum Nachweis der Löschung.
Häufige Fehler
Besonders riskant sind:
- Zahlung aufgrund eines veralteten Registerauszugs,
- alleinige Zusicherung des Verkäufers, die Hypothek später zu löschen,
- Zahlung der Ablösesumme an den Verkäufer statt an den Gläubiger,
- fehlende Prüfung weiterer nachrangiger Hypotheken,
- unklare Ablösebeträge bei variabler Verzinsung,
- Löschung nur einer von mehreren gesicherten Forderungen,
- Kauf ohne erneute Registerkontrolle nach Abschluss.
Eine Bankbestätigung über die Rückzahlung ersetzt noch nicht den aktualisierten Registerauszug.
Hypothek bei Neubau und Off-Plan-Kauf
Bei einem im Bau befindlichen Apartment ist zu unterscheiden zwischen:
- Eigentum am bereits individuell registrierten Apartment,
- einem vorregistrierten Anspruch auf künftiges Eigentum,
- einem rein schuldrechtlichen Bauträgervertrag,
- einem Anteil am Grundstück oder Bauprojekt,
- einer später zu bildenden Einheit.
Eine Bank kann ein noch nicht individuell registriertes Apartment möglicherweise nicht wie eine fertige Bestandsimmobilie beleihen. Entscheidend sind Projektstatus, Registrierung, Bauträger, Baufortschritt und Freigabestruktur.
Projekthypothek des Bauträgers
Viele Bauprojekte werden auf Grundstücken errichtet, die bereits zugunsten einer finanzierenden Bank belastet sind. Käufer müssen prüfen, ob die Projekthypothek auch ihr künftiges Apartment erfasst.
Erforderlich ist eine klare Regelung darüber:
- wann die konkrete Einheit aus der Projekthypothek freigegeben wird,
- welchen Betrag der Käufer oder Bauträger hierfür zahlen muss,
- ob die Bank eine verbindliche Freigabezusage erteilt,
- ob die Freigabe vor oder gleichzeitig mit der Eigentumseintragung erfolgt,
- was bei Insolvenz oder Baustopp des Entwicklers geschieht.
Eine allgemeine Aussage des Vertriebspersonals, die Bank werde „später automatisch freigeben“, reicht nicht aus.
Ratenkauf beim Bauträger
Eine Ratenzahlungsvereinbarung mit einem Entwickler ist nicht automatisch ein Bankdarlehen und nicht automatisch eine Hypothekenfinanzierung. Häufig finanziert der Bauträger den Kaufpreis lediglich über gestreckte Zahlungen.
Dabei können andere Risiken entstehen:
- Eigentum wird erst nach vollständiger Zahlung übertragen,
- der Bauträger behält weitreichende Rücktrittsrechte,
- bereits gezahlte Raten können bei Vertragsverletzung teilweise verfallen,
- das Projektgrundstück bleibt belastet,
- es besteht kein erster Hypothekenrang des Käufers,
- die Wohnung ist noch nicht einzeln registriert.
Private Hypothek in Georgien
Private Darlehen gegen Immobilien werden in Georgien angeboten, sind rechtlich jedoch wesentlich komplexer als eine gewöhnliche Bankfinanzierung.
Das aktuelle Zivilgesetzbuch enthält Schutzvorschriften, die die Belastung von Immobilien natürlicher Personen zur Sicherung von Darlehen an natürliche Personen begrenzen. Für von der National Bank of Georgia beaufsichtigte Institute bestehen gesetzliche Ausnahmen. Außerhalb dieser beaufsichtigten Strukturen gelten besondere Ausnahmen, Voraussetzungen und Begrenzungen.
Eine private Hypothek sollte deshalb nicht allein anhand einer Mustervorlage des Registers abgeschlossen werden.
Worauf Kreditnehmer achten sollten
Zu prüfen sind insbesondere:
- rechtlicher Status des Kreditgebers,
- Zulässigkeit der Sicherheitenbestellung,
- tatsächlicher Auszahlungsbetrag,
- Nominal- und Effektivzins,
- monatliche Zinsberechnung,
- sämtliche Gebühren,
- Verzugszinsen und Vertragsstrafen,
- Fälligstellung des gesamten Darlehens,
- notarielle Vollstreckungsklauseln,
- Verwertungsverfahren,
- Restschuld nach Verwertung,
- Vorfälligkeitsentschädigung,
- Übertragbarkeit der Forderung,
- Hypothekenzertifikat,
- Sprache und verbindliche Vertragsfassung.
Gesicherte Darlehen müssen grundsätzlich unbar ausgezahlt werden. Bargeldübergaben oder nicht dokumentierte Verrechnungen schaffen erhebliche Beweis- und Wirksamkeitsrisiken.
Besondere Gefahr: notarielle Vollstreckungsunterwerfung
Ein notarieller Vertrag kann vorsehen, dass bei Zahlungsverzug ein Vollstreckungstitel des Notars ausgestellt wird. Dies kann eine schnellere Verwertung ermöglichen, ohne dass der Gläubiger zuvor einen gewöhnlichen Zahlungstitel in einem langwierigen Gerichtsverfahren erwirken muss.
Kreditnehmer müssen daher genau verstehen:
- wann Zahlungsverzug eintritt,
- ob eine Nachfrist vorgesehen ist,
- wann das gesamte Darlehen fällig wird,
- welche Benachrichtigung erforderlich ist,
- ob eine direkte Verwertung oder Übertragung vorgesehen ist,
- wie Einwendungen geltend gemacht werden können.
Was passiert bei Zahlungsverzug?
Ein Zahlungsverzug führt nicht automatisch dazu, dass der Gläubiger ohne weiteres Eigentümer der Immobilie wird. Das georgische Recht sieht unterschiedliche Verwertungswege vor.
Freiwillige Übertragung an den Gläubiger
Eigentümer und Gläubiger können gemeinsam beim Register beantragen, die belastete Immobilie auf den Gläubiger zu übertragen. Voraussetzung ist eine entsprechende Einigung und gemeinsame registerrechtliche Umsetzung.
Bei Agrarland müssen zusätzlich die besonderen Eigentumsbeschränkungen beachtet werden.
Vertraglich vereinbarte Verwertung
Gläubiger und Eigentümer können schriftlich vereinbaren:
- eine Versteigerung durch einen Spezialisten,
- eine andere Form des freihändigen Verkaufs,
- eine Übertragung und Verwertung auf Grundlage eines notariellen Vollstreckungstitels.
Welche Variante gilt, hängt wesentlich vom Hypothekenvertrag ab.
Gerichtliche Zwangsverwertung
Können sich Gläubiger und Eigentümer nicht über die Verwertung einigen, kann der Gläubiger eine gerichtliche Entscheidung über den zwangsweisen Verkauf beantragen. Die weitere Durchführung richtet sich nach dem georgischen Vollstreckungsrecht.
Ablauf einer vertraglichen Spezialistenauktion
Bei der gesetzlich geregelten Spezialistenauktion gelten unter anderem folgende Grundsätze:
- Die Auktion muss mindestens sieben Tage vorher bekannt gemacht werden.
- Sie soll grundsätzlich innerhalb eines Monats nach Antragstellung stattfinden.
- Der Ausgangspreis der ersten Auktion orientiert sich an Verwertungskosten und Gläubigerforderung.
- Bleibt die erste Auktion erfolglos, wird innerhalb kurzer Frist eine zweite Auktion angesetzt.
- Der Ausgangspreis der zweiten Auktion beträgt grundsätzlich die Hälfte des ersten Ausgangspreises oder mit Zustimmung des Gläubigers weniger.
- Scheitert auch die zweite Auktion und kommt keine Übertragung an den Gläubiger zustande, kann eine dritte Auktion so organisiert werden, dass die Immobilie tatsächlich verkauft wird.
Der gesetzliche Ausgangspreis muss deshalb nicht dem freien Marktwert der Immobilie entsprechen.
Rechte anderer Gläubiger bei der Auktion
Wird die Immobilie aufgrund einer bestimmten Hypothek verwertet, werden nachrangig registrierte Hypotheken und dingliche Rechte grundsätzlich gelöscht. Rechte, die bereits vor der vollstreckenden Hypothek registriert waren, bleiben dagegen bestehen.
Für einen Auktionserwerber ist deshalb die Rangprüfung ebenso wichtig wie für einen normalen Käufer.
Kann der Schuldner die Auktion noch verhindern?
Wird die zur Befriedigung des Gläubigers notwendige Summe einschließlich der Verwertungskosten rechtzeitig vor Durchführung der Auktion gezahlt, kann die Auktion beendet werden.
Eine bloße Teilzahlung oder ein nicht verbindliches Finanzierungsversprechen genügt regelmäßig nicht.
Bleibt nach der Verwertung eine Restschuld?
Die Antwort hängt vom Vertrag, vom Status des Gläubigers und von der konkreten Verwertungsform ab.
Das georgische Zivilgesetzbuch enthält als Grundregel, dass eine hypothekarisch gesicherte Forderung auch dann als erfüllt gelten kann, wenn der Verwertungserlös nicht zur vollständigen Deckung ausreicht, sofern Gesetz oder Vertrag nichts anderes bestimmen.
Bei Darlehen an natürliche Personen durch einen nicht von der National Bank of Georgia beaufsichtigten Kreditgeber bestehen weitergehende Schutzregeln. In diesen Fällen kann die Forderung trotz eines unzureichenden Verwertungserlöses als vollständig erfüllt gelten.
Bei einer Bankfinanzierung darf daraus nicht ohne Prüfung geschlossen werden, dass nach Abgabe oder Versteigerung der Immobilie niemals eine Restschuld bestehen kann. Kreditvertrag, Hypothekenvertrag und Status des Kreditgebers müssen gemeinsam geprüft werden.
Löschung der Hypothek nach vollständiger Rückzahlung
Die vollständige Rückzahlung des Darlehens führt nicht automatisch dazu, dass der Registereintrag verschwindet. Für eine lastenfreie Immobilie muss die Beendigung der Hypothek beim Public Registry registriert werden.
Richtiger Ablauf
Nach vollständiger Rückzahlung sollte der Kreditnehmer:
- eine schriftliche Saldenbestätigung anfordern,
- die Freigabe- oder Löschungserklärung des Gläubigers beschaffen,
- prüfen, ob ein Hypothekenzertifikat ausgestellt wurde,
- den Antrag auf Beendigung der Hypothek einreichen,
- die Registergebühr zahlen,
- nach Abschluss einen neuen Registerauszug bestellen.
Erst der aktualisierte Auszug bestätigt gegenüber Käufern, Banken und sonstigen Dritten, dass die Hypothek nicht mehr als Belastung erscheint.
Refinanzierung und Gläubigerwechsel
Bei einer Refinanzierung wird die bestehende Hypothek häufig nicht einfach formlos „umgeschrieben“. Je nach Struktur können erforderlich sein:
- Ablösung des alten Darlehens,
- Löschung der alten Hypothek,
- Eintragung einer neuen Hypothek,
- Abtretung von Forderung und Hypothek,
- rangwahrende Abstimmung zwischen beiden Banken.
Da die Rangfolge von der Registrierung abhängt, muss verhindert werden, dass zwischen Löschung und Neueintragung eine andere Belastung Vorrang erhält.
Hypothek auf landwirtschaftlichem Land
Für landwirtschaftlich klassifizierte Grundstücke gelten besondere Eigentums- und Sicherungsvorschriften. Diese betreffen vor allem Ausländer, ausländische Gesellschaften und georgische Gesellschaften mit ausländischem beherrschendem Gesellschafter.
Ein ausländischer Käufer sollte sich nicht auf die tatsächliche Nutzung oder die Beschreibung des Maklers verlassen. Maßgeblich ist die registrierte Grundstückskategorie.
Beschränkungen für ausländische Gläubiger
Landwirtschaftliches Land darf grundsätzlich nicht so zugunsten eines Ausländers oder einer ausländisch kontrollierten Gesellschaft besichert werden, dass es bei Nichterfüllung in deren Eigentum übergeht.
Auch die Abtretung eines Anspruchs oder Rechts, das zum Eigentum an landwirtschaftlichem Land führt, kann beschränkt sein. Für bestimmte georgische und internationale Finanzinstitute gelten gesetzliche Ausnahmen.
Deshalb muss vor Bestellung einer Hypothek geprüft werden:
- aktuelle Grundstückskategorie,
- Staatsangehörigkeit des Gläubigers,
- Sitz und Beteiligungsstruktur einer Gläubigergesellschaft,
- vorgesehene Verwertungsform,
- mögliche Eigentumsübertragung,
- Ausnahmeregelungen für beaufsichtigte Finanzinstitute.
Digitale und ferngesteuerte Registrierung
Die NAPR bietet einen Smart-Contract-Service an, über den unter anderem Kauf, Kauf mit Hypothek und Hypothekenregistrierung per Videositzung abgewickelt werden können.
Der Dienst ist derzeit jedoch auf georgische Staatsbürger mit gültigem georgischem Personalausweis oder Reisepass beschränkt. Ein ausländischer Käufer ohne georgische Staatsangehörigkeit kann daher nicht allein wegen seines Immobilienkaufs auf dieses Verfahren zurückgreifen.
Eine Vertretung kann je nach Transaktion über eine formwirksame Vollmacht erfolgen. Im Ausland erteilte Vollmachten müssen den georgischen Formvorschriften entsprechen und können Apostille oder Legalisation sowie eine georgische Übersetzung erfordern.
Bei kreditfinanzierten Transaktionen muss zusätzlich geprüft werden, ob die Bank eine Vertretung akzeptiert oder die persönliche Anwesenheit beziehungsweise Videoidentifikation des Kreditnehmers verlangt.
Die wichtigsten Risiken einer Hypothek in Georgien
| Risiko | Mögliche Folge | Schutzmaßnahme |
|---|---|---|
| Reservierung vor Kreditprüfung | Verlust der Anzahlung bei Finanzierungsablehnung | Finanzierungsvorbehalt vertraglich vereinbaren |
| Veralteter Registerauszug | Unbemerkte neue Hypothek oder Beschränkung | Auszug unmittelbar vor Closing aktualisieren |
| Niedrigere Bankbewertung | Unerwartet hoher Eigenkapitalbedarf | Bewertung vor endgültiger Kaufverpflichtung |
| Fremdwährung ohne passendes Einkommen | Steigende Rate durch Wechselkursverlust | Kredit- und Einkommenswährung möglichst angleichen |
| Vergleich nur anhand des Nominalzinses | Unterschätzung der Gesamtkosten | Effektivzins und sämtliche Zusatzkosten vergleichen |
| Kauf einer belasteten Immobilie ohne Ablöseplan | Erwerb mit fortbestehender Hypothek | Direkte Zahlung an Gläubiger und koordinierte Löschung |
| Nachrangige Hypothek | Geringe oder keine Befriedigung im Verwertungsfall | Rang und vorrangige Forderungen prüfen |
| Gesamthypothek über mehrere Objekte | Verlust mehrerer Immobilien bei einem Ausfall | Teilfreigaben und Verwertungsreihenfolge vereinbaren |
| Rückzahlung ohne Registerlöschung | Immobilie bleibt formal belastet | Löschung registrieren und neuen Auszug beschaffen |
| Ungeprüfte private Finanzierung | Unwirksame oder extrem nachteilige Vertragsstruktur | Notarielle und anwaltliche Prüfung |
| Landwirtschaftliche Grundstückskategorie | Unzulässige Sicherheiten- oder Erwerbsstruktur | Kategorie und Ausländerbeschränkungen vorab prüfen |
| Projekthypothek beim Neubau | Keine lastenfreie Eigentumsübertragung | Verbindliche Freigabezusage der Projektbank |
| Weitreichende notarielle Vollstreckungsklausel | Schnelle Verwertung nach Verzug | Auslöser, Fristen und Rechtsfolgen vor Unterzeichnung prüfen |
| Unverständliche georgische Vertragsfassung | Bindung an nicht verstandene Klauseln | Unabhängige Übersetzung und zweisprachige Prüfung |
Checkliste vor Unterzeichnung eines Hypothekenvertrages
Vor Abschluss sollten mindestens folgende Fragen eindeutig beantwortet sein:
- Wer ist im Register als Eigentümer eingetragen?
- Stimmt der Katastercode mit der besichtigten Immobilie überein?
- Welche Rechte und Belastungen sind bereits registriert?
- Welchen Rang erhält die neue Hypothek?
- Welche konkrete Forderung wird abgesichert?
- Sind auch Zinsen, Vertragsstrafen, Gebühren und künftige Forderungen erfasst?
- Ist der Eigentümer zugleich Darlehensschuldner?
- Werden weitere Immobilien oder Vermögenswerte mitverhaftet?
- Ist der Kreditgeber von der National Bank of Georgia beaufsichtigt?
- Ist eine notarielle Beurkundung erforderlich?
- Welche Vertragsfassung ist rechtlich verbindlich?
- Ist der Zinssatz fest oder variabel?
- An welchen Referenzindex ist der Zinssatz gekoppelt?
- Wie hoch ist der effektive Jahreszins?
- Welche Kosten entstehen bei vorzeitiger Rückzahlung?
- Wann darf der Gläubiger das Darlehen vollständig fällig stellen?
- Ist eine notarielle Vollstreckung vorgesehen?
- Wie wird die Immobilie im Verzugsfall verwertet?
- Kann nach der Verwertung eine Restschuld verbleiben?
- Wie und innerhalb welcher Frist erfolgt die Löschung nach Rückzahlung?
Häufig gestellte Fragen zur Hypothek in Georgien
Was bedeutet Hypothek in Georgien?
Eine Hypothek ist ein im Public Registry eingetragenes Sicherungsrecht an einer Immobilie. Sie gibt dem Gläubiger bei Nichterfüllung der gesicherten Forderung ein vorrangiges Verwertungsrecht.
Wie heißt Hypothek auf Georgisch?
Der georgische Begriff lautet „იპოთეკა“ und wird als „ipoteka“ transkribiert.
Entsteht die Hypothek bereits mit der Vertragsunterzeichnung?
Nein. Die Hypothek erhält ihre dingliche Rechtswirkung grundsätzlich erst durch die Eintragung im Public Registry.
Können Deutsche in Georgien eine Hypothek aufnehmen?
Grundsätzlich ja. Die Bank prüft jedoch Einkommen, Wohnsitz, Kreditwährung, Eigenkapital, Immobilie, Herkunft der Mittel und das individuelle Risikoprofil. Ein Anspruch auf Finanzierung besteht nicht.
Muss man in Georgien leben, um einen Immobilienkredit zu erhalten?
Nicht zwingend. Einzelne Banken finanzieren auch Ausländer oder Personen mit Einkommen aus dem Ausland. Nichtresidenten müssen jedoch häufig mehr Eigenkapital und umfangreichere Nachweise vorlegen.
Wie viel Eigenkapital wird benötigt?
Bei GEL-Krediten liegt die regulatorische LTV-Obergrenze derzeit bei 90 Prozent, bei Fremdwährungskrediten bei 70 Prozent. Banken können geringere Beleihungen vorsehen. Zusätzlich müssen Kaufpreisabweichungen und Nebenkosten aus Eigenmitteln finanziert werden.
Kann eine Bank 100 Prozent des Kaufpreises finanzieren?
Eine gewöhnliche 100-Prozent-Finanzierung allein gegen die gekaufte Immobilie ist aufgrund der LTV-Grenzen regelmäßig nicht möglich. Denkbar wären zusätzliche Sicherheiten oder eine weitere belastbare Immobilie, sofern die Bank dies akzeptiert.
Werden deutsche Einkünfte anerkannt?
Das ist bankabhängig. Regelmäßiges und nachvollziehbares Einkommen aus Deutschland kann anerkannt werden. Üblicherweise werden Arbeitsvertrag, Gehaltsabrechnungen, Kontoauszüge und Steuerunterlagen verlangt.
Können Mieteinnahmen berücksichtigt werden?
Dokumentierte und nachhaltige Mieteinnahmen können je nach Bank berücksichtigt werden. Entscheidend sind Mietvertrag, Zahlungseingänge, steuerliche Nachweise, Laufzeit und Vermietbarkeit des Objekts.
Sind Hypotheken in Euro oder US-Dollar möglich?
Grundsätzlich können Banken auch Fremdwährungskredite anbieten. Bei fehlendem Einkommen in derselben Währung gelten strengere LTV- und PTI-Grenzen sowie aufsichtsrechtliche Beschränkungen.
Ist ein niedriger Fremdwährungszins immer günstiger?
Nein. Wechselkursrisiko, variable Referenzzinsen, Umtauschkosten und die geringere Beleihungsgrenze können den scheinbaren Zinsvorteil aufzehren.
Kann eine Immobilie mehrere Hypotheken haben?
Ja. Die Rangfolge richtet sich grundsätzlich nach der Registrierung der Hypothekenanträge. Eine spätere Hypothek ist nachrangig.
Kann ich ein Apartment mit bestehender Hypothek kaufen?
Ja, sofern die Ablösung und Löschung sicher organisiert werden. Der zur Ablösung notwendige Kaufpreisanteil sollte grundsätzlich direkt an den bestehenden Gläubiger fließen.
Erlischt die Hypothek durch den Verkauf?
Nein. Ohne registrierte Beendigung bleibt die Hypothek grundsätzlich bestehen und belastet auch den neuen Eigentümer.
Erlischt die Hypothek automatisch nach Rückzahlung?
Nein. Nach Rückzahlung muss die Löschung beziehungsweise Beendigung im Public Registry registriert und durch einen neuen Registerauszug kontrolliert werden.
Wie schnell kann eine Hypothek eingetragen werden?
Die NAPR bietet derzeit Bearbeitungszeiten von vier Arbeitstagen, einem Arbeitstag oder am Tag der Antragstellung an.
Was kostet die Hypothekeneintragung?
Die staatliche Gebühr beträgt derzeit 150 GEL bei vier Arbeitstagen, 270 GEL bei einem Arbeitstag und 350 GEL für die Bearbeitung am Tag der Antragstellung. Notar-, Bank-, Bewertungs- und Übersetzungskosten kommen gegebenenfalls hinzu.
Ist bei einer Bankhypothek immer ein Notar erforderlich?
Für Hypothekenverträge zugunsten bestimmter beaufsichtigter Banken und Finanzinstitute besteht eine gesetzliche Ausnahme von der allgemeinen notariellen Beurkundungspflicht. Die Register- und Identitätsvoraussetzungen bleiben bestehen.
Ist bei einem privaten Darlehen ein Notar erforderlich?
Bei einem Hypothekenvertrag zur Sicherung eines privaten Darlehens ist grundsätzlich eine notarielle Beurkundung erforderlich. Zusätzlich müssen die gesetzlichen Einschränkungen für private Kreditsicherheiten beachtet werden.
Kann die Bank die Immobilie bei einer ausgebliebenen Rate sofort übernehmen?
Nicht automatisch. Maßgeblich sind Vertrag, Verzugsregelung, Fälligstellung und der vereinbarte beziehungsweise gesetzliche Verwertungsweg. Eine freiwillige Übertragung, notarielle Vollstreckung oder Auktion kann vorgesehen sein.
Kann nach der Versteigerung eine Restschuld bleiben?
Das hängt von Vertrag, Gläubigerstatus und Verwertungsform ab. Bei Bankdarlehen darf eine automatische Schuldbefreiung nicht unterstellt werden. Bei bestimmten privaten Darlehen an natürliche Personen bestehen weitergehende gesetzliche Schutzregeln.
Kann ein Ausländer landwirtschaftliches Land als Hypothekensicherheit verwenden?
Nur unter Beachtung der besonderen Vorschriften für landwirtschaftliches Land. Insbesondere eine Verwertungsstruktur, durch die das Land unzulässig auf einen ausländischen Gläubiger übergehen würde, kann ausgeschlossen sein.
Kann die Hypothek vollständig online eingetragen werden?
Der NAPR-Smart-Contract-Service ermöglicht eine digitale Registrierung, ist derzeit jedoch auf georgische Staatsbürger mit gültigem georgischem Ausweisdokument beschränkt.
Kann eine deutsche Bank eine Immobilie in Georgien finanzieren?
Eine direkte Finanzierung gegen eine georgische Hypothek ist bei deutschen Privatkundenbanken eher unüblich. Möglich kann eine Finanzierung gegen in Deutschland belegene Immobilien oder andere deutsche Sicherheiten sein. Die Entscheidung hängt von der jeweiligen Bank ab.
Gibt eine Hypothek Anspruch auf eine Aufenthaltsgenehmigung?
Nein. Darlehen, Hypothek, Immobilienkauf und Aufenthaltsrecht sind rechtlich getrennte Themen.
Die Hypothek ist nur so sicher wie Vertrag, Rang und Registerlage
Das georgische Hypothekensystem ist vergleichsweise klar registerbasiert. Eine Hypothek entsteht erst durch Eintragung, mehrere Belastungen werden nach ihrem Rang geordnet und die Verwertung kann bei entsprechender Vertragsgestaltung zügig erfolgen.
Für Käufer und Kreditnehmer liegen die größten Risiken nicht in der bloßen Existenz einer Hypothek, sondern in einer unvollständigen Prüfung:
- ungeklärte Rangverhältnisse,
- fehlende Lastenfreistellung,
- zu niedrige Bankbewertung,
- nicht passende Kreditwährung,
- variable Zinsen,
- private Kreditverträge mit weitreichenden Vollstreckungsrechten,
- nicht gelöschte Registereinträge,
- Projekthypotheken bei Neubauten,
- Sonderregeln für Agrarland.
Vor einer verbindlichen Kaufpreiszahlung sollten deshalb Finanzierung, Registerlage, Immobilienwert, Vertragsinhalt und Löschungsmechanismus als zusammenhängender Vorgang geprüft werden. Ein günstiger Kaufpreis oder eine schnelle Kreditzusage ersetzt keine rechtliche und wirtschaftliche Due Diligence.
Hypothek Georgien
Eine Hypothek in Georgien entsteht erst durch Eintragung im Public Registry. Der Beitrag erklärt Finanzierungsmöglichkeiten für Ausländer, aktuelle LTV- und PTI-Grenzen, Zinsen, Registerkosten, Rangfolgen, Löschung und Verwertung.
Wesentliche Quellen und weiterführende Links
- Civil Code of Georgia – Georgisches Zivilgesetzbuch
Maßgebliche Vorschriften zur Definition, Bestellung, Registrierung, Rangfolge, Übertragung und Verwertung von Hypotheken sowie zu Darlehenszinsen und Kreditkosten. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”) - Law of Georgia on the Public Registry
Gesetzliche Grundlage für das georgische Public Registry, Registereintragungen, Immobilienrechte und registrierte Belastungen. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”) - National Agency of Public Registry – Über die Behörde
Offizielle Darstellung der Zuständigkeiten der NAPR, darunter Immobilienrechte, öffentlich-rechtliche Beschränkungen und steuerliche Sicherungsrechte. (NAPR) - NAPR – Gebühren und Bearbeitungszeiten für Immobilienregistrierungen
Aktuelle Gebühren für Eintragung, Änderung und Beendigung immobilienbezogener Rechte und Verpflichtungen, Registerauszüge, Katasterpläne und Hypothekenzertifikate. (NAPR) - NAPR – Musterdokumente für Immobilienregistrierungen
Offizielle Muster unter anderem für Darlehens- und Hypothekenverträge, Hypothekenlöschungen sowie Kaufverträge mit Hypothek und Ratenzahlung. (NAPR) - NAPR – Anleitung zur Registrierung einer Hypothek
Offizielle NAPR-Übersicht mit Konsultationsunterlagen zur Hypothekenregistrierung. (NAPR) - NAPR – Smart Contract FAQ
Informationen zur digitalen Kauf- und Hypothekenregistrierung sowie zur derzeitigen Beschränkung des Dienstes auf georgische Staatsbürger mit gültigem Ausweisdokument. (NAPR) - National Bank of Georgia – PTI- und LTV-Anforderungen
Aktuelle Schuldendienst- und Beleihungsgrenzen für GEL- und Fremdwährungskredite. (საქართველოს ეროვნული ბანკი) - National Bank of Georgia – Entscheidung vom 6. Mai 2026
Erhöhung des Schwellenwerts für nicht abgesicherte Fremdwährungskredite auf 1.000.000 GEL mit Wirkung zum 1. Juli 2026. (საქართველოს ეროვნული ბანკი) - National Bank of Georgia – Verbraucherschutz und Finanzbildung
Offizielle Hinweise zu Zinsgrenzen, Verzugsbelastungen, Vorfälligkeitsgebühren und Kreditwährungen. (საქართველოს ეროვნული ბანკი) - Law of Georgia on Enforcement Proceedings
Rechtsgrundlage für Zwangsvollstreckung, Pfändung, Auktion und Befriedigung von Gläubigern. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”) - Law of Georgia on Notaries
Rechtliche Grundlage für notarielle Urkunden und vollstreckbare notarielle Titel. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”) - Organic Law of Georgia on Agricultural Land Ownership
Sonderregelungen zum Eigentum und zur Verwendung landwirtschaftlicher Grundstücke als Sicherheit, insbesondere bei ausländischen Beteiligten. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”) - TBC Bank – Mortgage for Emigrants
Offizielles Produktbeispiel für die Finanzierung mit im Ausland erzieltem Einkommen, einschließlich beworbener Mindestzinsen und Referenzzinsbindung. (TBC Bank) - Credo Bank – Mortgage Offers for Expats
Offizielles Beispiel eines speziellen Hypothekenangebots für Expats mit ausgewiesenen Einstiegskonditionen. (credobank.ge)
Stand: 15. August 2026