
Georgien Einkommensteuer
Georgien Einkommensteuer 2026: Steuersätze, 1-Prozent-Regime, Steuerresidenz und Immobilien
Stand: 11. August 2026
Die Georgien Einkommensteuer beträgt im gesetzlichen Regelfall 20 Prozent. Das georgische Steuerrecht kennt jedoch mehrere besonders attraktive Sonderregelungen: Qualifizierte Einzelunternehmer können mit dem Small-Business-Status nur 1 Prozent ihrer begünstigten Bruttoeinnahmen zahlen, langfristige Wohnraumvermietung wird häufig mit 5 Prozent der Bruttomieteinnahmen besteuert und der private Gewinn aus dem Verkauf bestimmter Wohnimmobilien kann nach einer Haltedauer von mehr als zwei Jahren vollständig steuerfrei sein.
Eine der wichtigsten Besonderheiten ist das Territorialprinzip. Echte ausländische Einkünfte georgischer Steuerresidenten sind in Georgien grundsätzlich von der Einkommensteuer befreit. Das bedeutet allerdings nicht, dass jede Zahlung aus Deutschland, Österreich oder der Schweiz automatisch steuerfrei ist. Wer von Tiflis, Batumi oder einem anderen Ort in Georgien aus für ausländische Auftraggeber arbeitet, erzielt nach den georgischen Quellenregeln regelmäßig steuerpflichtige Einkünfte aus Georgien.
Direktantwort: Der reguläre Einkommensteuersatz in Georgien beträgt 20 Prozent. Je nach Tätigkeit, Unternehmensstatus und Einkunftsart können jedoch Steuersätze von 0 Prozent, 1 Prozent, 3 Prozent oder 5 Prozent gelten.
Georgien Einkommensteuer: Das Wichtigste in Kürze
| Thema | Regelung 2026 |
|---|---|
| Regulärer Einkommensteuersatz | 20 % |
| Small-Business-Status | 1 % |
| Small Business nach Überschreiten der Umsatzgrenze | 3 % ab Beginn des Überschreitungsmonats |
| Umsatzgrenze Small Business | grundsätzlich 500.000 GEL pro Kalenderjahr |
| Sondergrenze für bestimmte Weinbau- und Agrotourismusbetriebe | 700.000 GEL |
| Micro-Business-Status | 0 % bis grundsätzlich 30.000 GEL |
| Langfristige Wohnraumvermietung | 5 % der Bruttomieteinnahmen |
| Verkauf bestimmter privater Wohnimmobilien innerhalb von zwei Jahren | 5 % des Veräußerungsgewinns |
| Verkauf bestimmter privater Wohnimmobilien nach mehr als zwei Jahren | grundsätzlich steuerfrei |
| Dividenden georgischer Unternehmen an Privatpersonen | grundsätzlich 5 % |
| Zinsen | grundsätzlich 5 %, bestimmte Bankzinsen steuerfrei |
| Umsatzsteuer | 18 % |
| Umsatzsteuer-Registrierungsschwelle | mehr als 100.000 GEL innerhalb von zwölf aufeinanderfolgenden Monaten |
| Steuerresidenz | grundsätzlich ab 183 Aufenthaltstagen |
| Echte ausländische Einkünfte georgischer Steuerresidenten | grundsätzlich steuerfrei |
Die Sondersteuersätze gelten nicht automatisch. Entscheidend sind die tatsächliche Tätigkeit, die Einkunftsquelle, der steuerliche Status, die Einhaltung der Umsatzgrenzen sowie die fristgerechte Abgabe der Steuererklärungen.
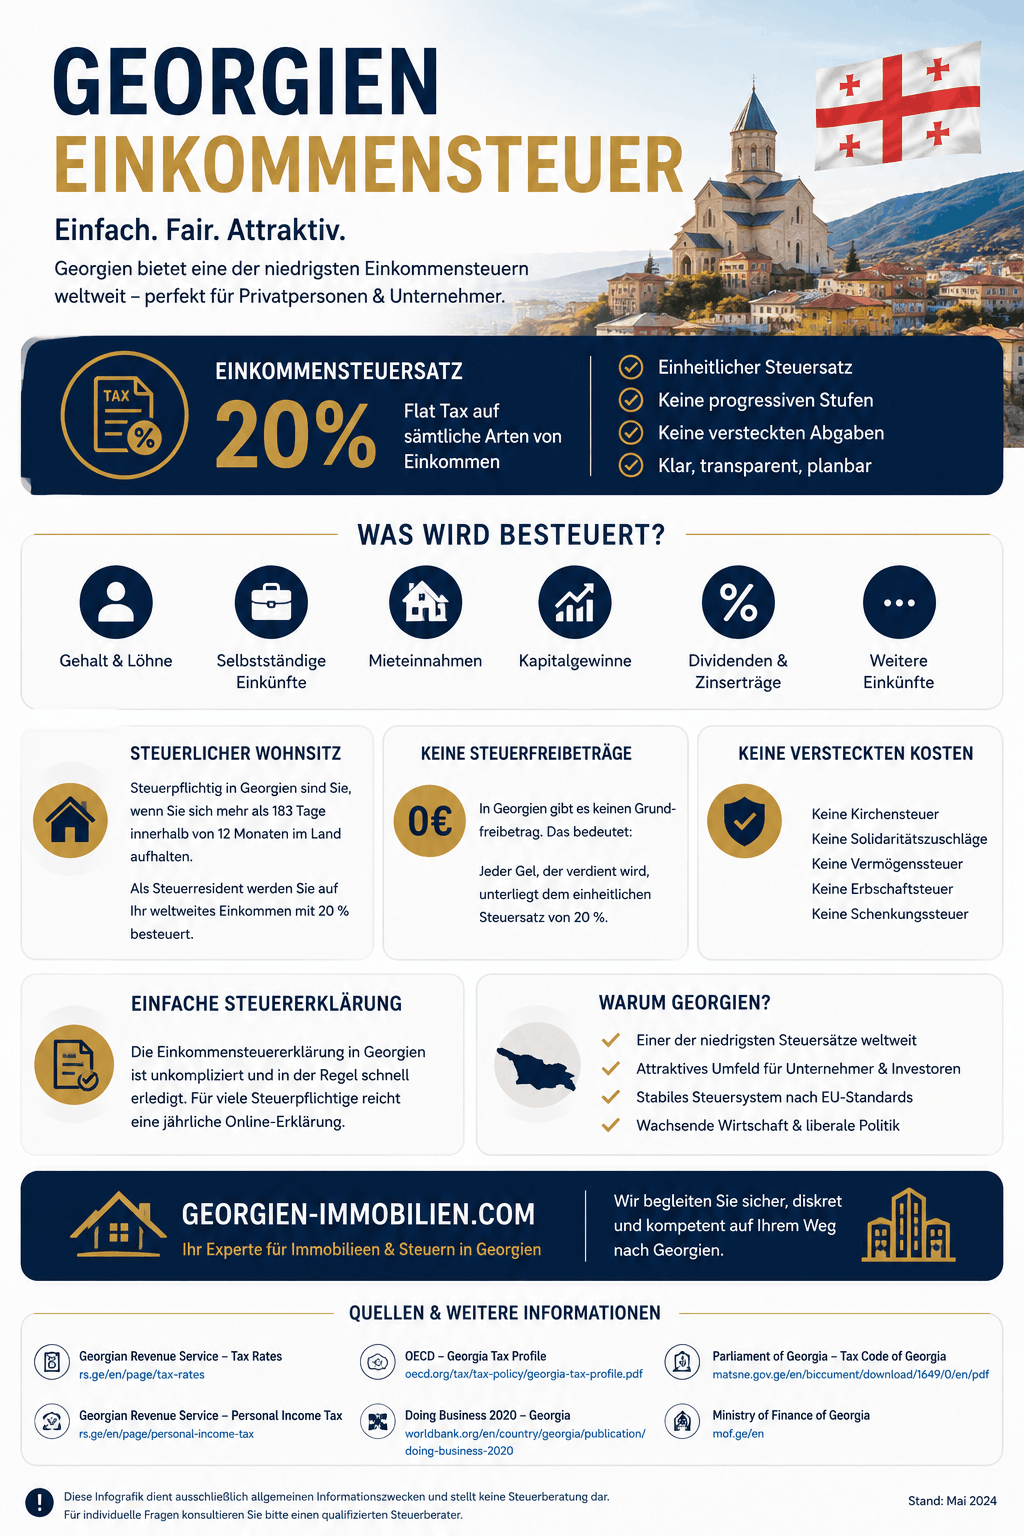
Georgien Einkommensteuer Infografik
Wie funktioniert die Einkommensteuer in Georgien?
Der reguläre Einkommensteuersatz beträgt 20 Prozent
Natürliche Personen zahlen in Georgien grundsätzlich 20 Prozent Einkommensteuer auf ihr steuerpflichtiges Einkommen, sofern keine besondere Steuerbefreiung oder ein spezieller Steuersatz anwendbar ist.
Bei Arbeitnehmern wird die Einkommensteuer regelmäßig direkt durch den Arbeitgeber einbehalten und an die georgische Finanzverwaltung abgeführt.
Bei Selbstständigen ohne Small-Business- oder Micro-Business-Status wird grundsätzlich der steuerpflichtige Gewinn ermittelt. Dieser ergibt sich aus den Einnahmen abzüglich der steuerlich zulässigen und ordnungsgemäß dokumentierten betrieblichen Ausgaben.
| Besteuerungsform | Steuerliche Bemessungsgrundlage |
|---|---|
| Reguläre Besteuerung mit 20 % | steuerpflichtiger Gewinn nach zulässigen Ausgaben |
| Small-Business-Status mit 1 % oder 3 % | grundsätzlich begünstigte Bruttoeinnahmen |
| Wohnraumvermietung mit 5 % | Bruttomieteinnahmen ohne Kostenabzug |
| Privater Wohnimmobilienverkauf innerhalb von zwei Jahren | dokumentierter Veräußerungsgewinn |
Bei der regulären Gewinnbesteuerung können betrieblich veranlasste Ausgaben grundsätzlich abgezogen werden. Voraussetzung ist, dass sie steuerlich anerkannt, der Tätigkeit eindeutig zuzuordnen und durch ordnungsgemäße Belege nachweisbar sind.
Georgien verwendet ein territoriales Steuersystem
Das georgische Einkommensteuerrecht unterscheidet zwischen:
- Einkünften aus georgischer Quelle,
- Einkünften aus ausländischer Quelle.
Georgische Einkünfte sind grundsätzlich in Georgien steuerpflichtig. Echte ausländische Einkünfte eines georgischen Steuerresidenten können dagegen von der georgischen Einkommensteuer befreit sein.
Entscheidend ist nicht, aus welchem Land das Geld überwiesen wird. Maßgeblich ist vielmehr, welchem Staat die zugrunde liegende Arbeit, Dienstleistung, Kapitalanlage, Immobilie oder sonstige Einkunftsquelle steuerlich zugeordnet wird.
Folgende Merkmale führen für sich allein nicht zu steuerfreiem Auslandseinkommen:
- ein Kunde mit Sitz in Deutschland,
- eine Rechnung in Euro,
- ein deutsches Bankkonto,
- eine ausländische Kreditkarte,
- ein Vertrag nach ausländischem Recht,
- eine Überweisung aus dem Ausland.
Der Zahlungsweg und der Ort des Bankkontos sind für die georgische Quellenbestimmung grundsätzlich nicht ausschlaggebend.
Was gilt als Einkommen aus georgischer Quelle?
Zu den Einkünften aus georgischer Quelle können insbesondere gehören:
- Arbeitslohn für eine in Georgien ausgeübte Beschäftigung,
- Honorare für Dienstleistungen, die in Georgien erbracht werden,
- Einkünfte aus einer in Georgien gelegenen Immobilie,
- Gewinne aus dem Verkauf georgischer Immobilien,
- Dividenden georgischer Unternehmen,
- bestimmte Zinszahlungen georgischer Schuldner,
- Lizenz- und Nutzungsvergütungen aus Georgien,
- Einkünfte einer georgischen Betriebsstätte,
- Einkünfte aus einer in Georgien ausgeübten unternehmerischen Tätigkeit.
Besonders wichtig ist diese Regel für Freelancer, digitale Unternehmer und ortsunabhängig arbeitende Personen.
Ein Programmierer lebt beispielsweise in Tiflis und entwickelt von dort Software für deutsche Unternehmen. Die Kunden sitzen zwar im Ausland, die Leistung wird aber tatsächlich aus Georgien erbracht. Die Vergütung ist daher regelmäßig nicht als steuerfreies Auslandseinkommen zu behandeln.
Bei einer zulässigen Tätigkeit und einem wirksamen Small-Business-Status kann diese Vergütung jedoch unter die georgische 1-Prozent-Besteuerung fallen.
Wer ist in Georgien einkommensteuerpflichtig?
Steuerresidenten in Georgien
Eine natürliche Person gilt grundsätzlich als in Georgien steuerlich ansässig, wenn sie sich innerhalb eines fortlaufenden Zwölfmonatszeitraums, der im betreffenden Steuerjahr endet, mindestens 183 Tage tatsächlich in Georgien aufgehalten hat.
Dabei sind mehrere Besonderheiten zu beachten:
- Es handelt sich nicht ausschließlich um eine Betrachtung vom 1. Januar bis zum 31. Dezember.
- Der maßgebliche Zwölfmonatszeitraum kann sich über zwei Kalenderjahre erstrecken.
- Grundsätzlich kann jeder Aufenthaltstag zählen.
- Bestimmte gesetzlich definierte Aufenthalte können ausgenommen sein.
- Die Steuerresidenz wird für jedes Steuerjahr gesondert beurteilt.
Wer die Voraussetzungen erfüllt, gilt grundsätzlich für das betreffende Steuerjahr als georgischer Steuerresident.
Nichtresidenten
Wer sich weniger als 183 Tage in Georgien aufhält, ist nicht automatisch von jeder georgischen Einkommensteuer befreit.
Auch ein Nichtresident kann in Georgien steuerpflichtig sein, wenn er Einkünfte aus georgischer Quelle erzielt. Das kann beispielsweise gelten für:
- Mieteinnahmen aus einer Wohnung in Batumi,
- Einnahmen aus einem Haus in Tiflis,
- Gewinne aus dem Verkauf einer georgischen Immobilie,
- Vergütungen für Tätigkeiten, die tatsächlich in Georgien ausgeübt werden,
- Dividenden eines georgischen Unternehmens,
- bestimmte Zins- oder Lizenzzahlungen aus Georgien.
Die 183-Tage-Regel entscheidet über die Steuerresidenz. Sie entscheidet nicht allein darüber, ob überhaupt eine georgische Steuerpflicht besteht.
Doppelte Steuerresidenz
Eine Person kann nach den innerstaatlichen Vorschriften gleichzeitig in Georgien und in einem anderen Staat als steuerlich ansässig gelten.
Das kann beispielsweise vorkommen, wenn eine deutsche Person:
- mehr als 183 Tage in Georgien verbringt,
- gleichzeitig aber weiterhin eine nutzbare Wohnung in Deutschland unterhält,
- der Ehepartner oder die Familie weiterhin in Deutschland lebt,
- geschäftliche und persönliche Beziehungen in beiden Staaten bestehen.
In einem solchen Fall muss geprüft werden:
- Welche Staaten die Person nach ihrem nationalen Recht als steuerlich ansässig behandeln.
- Ob zwischen den Staaten ein Doppelbesteuerungsabkommen besteht.
- Welcher Staat nach dem Abkommen als maßgeblicher Ansässigkeitsstaat gilt.
- Welchem Staat das Besteuerungsrecht für die jeweilige Einkunftsart zusteht.
- Ob eine Steuer freigestellt oder angerechnet wird.
Die georgische 183-Tage-Regel beendet daher nicht automatisch eine fortbestehende deutsche, österreichische oder schweizerische Steuerpflicht.
Einkommensteuersätze in Georgien 2026
| Einkunftsart | Steuersatz | Typische Bemessungsgrundlage |
|---|---|---|
| Arbeitslohn | 20 % | steuerpflichtiger Arbeitslohn |
| Selbstständige Tätigkeit ohne Sonderstatus | 20 % | steuerpflichtiger Gewinn |
| Small-Business-Status | 1 % | begünstigte Bruttoeinnahmen |
| Small Business nach Überschreiten der Grenze | 3 % | begünstigte Einnahmen ab Beginn des Überschreitungsmonats |
| Micro-Business-Status | 0 % | begünstigte Einnahmen |
| Langfristige Wohnraumvermietung | 5 % | Bruttomieteinnahmen |
| Bestimmter privater Wohnimmobilienverkauf innerhalb von zwei Jahren | 5 % | Veräußerungsgewinn |
| Bestimmter privater Wohnimmobilienverkauf nach mehr als zwei Jahren | 0 % | Veräußerungsgewinn |
| Dividenden georgischer Unternehmen | grundsätzlich 5 % | ausgeschüttete Dividende |
| Zinsen | grundsätzlich 5 % | Zinszahlung |
| Bestimmte Bankzinsen | 0 % | Zinszahlung |
| Bestimmte Lizenzvergütungen | regelmäßig 20 % | Lizenz- oder Nutzungsvergütung |
| Umsatzsteuer | 18 % | umsatzsteuerpflichtiger Umsatz |
Die Umsatzsteuer ist keine Einkommensteuer. Sie muss unabhängig vom gewählten Einkommensteuerstatus geprüft werden.
Das 1-Prozent-Regime für Einzelunternehmer
Was ist der Small-Business-Status?
Der georgische Small-Business-Status ist eine besondere Besteuerungsform für natürliche Personen, die als Einzelunternehmer wirtschaftlich tätig sind.
International wird dieses Modell häufig als 1-Prozent-Steuer in Georgien bezeichnet.
Der Small-Business-Status ist keine eigenständige Gesellschaftsform. In der Praxis erfolgt regelmäßig zunächst die Registrierung als Individual Entrepreneur beziehungsweise Einzelunternehmer. Anschließend wird der Small-Business-Status bei der georgischen Finanzverwaltung beantragt.
Sind alle Voraussetzungen erfüllt, werden die begünstigten Einnahmen grundsätzlich mit 1 Prozent besteuert.
1 Prozent vom Umsatz und nicht vom Gewinn
Die Steuer wird grundsätzlich auf die begünstigten Bruttoeinnahmen berechnet. Betriebsausgaben reduzieren die Bemessungsgrundlage innerhalb des Small-Business-Regimes normalerweise nicht.
Beispiel:
- Jahresumsatz: 200.000 GEL,
- Betriebsausgaben: 80.000 GEL,
- tatsächlicher Gewinn: 120.000 GEL,
- Einkommensteuer bei 1 Prozent: 2.000 GEL.
Die Steuer beträgt 1 Prozent der begünstigten Einnahmen von 200.000 GEL und nicht 1 Prozent des Gewinns.
Das Regime ist deshalb besonders attraktiv für Tätigkeiten mit:
- hohen Gewinnmargen,
- geringen Materialkosten,
- wenigen Mitarbeitern,
- überschaubaren laufenden Betriebsausgaben.
Bei Tätigkeiten mit sehr hohen Kosten muss dagegen geprüft werden, ob die reguläre Gewinnbesteuerung wirtschaftlich günstiger sein könnte.
Die Umsatzgrenze von 500.000 GEL
Die reguläre Umsatzgrenze für den Small-Business-Status beträgt grundsätzlich 500.000 GEL pro Kalenderjahr.
Für bestimmte Tätigkeiten im Weinbau und Agrotourismus kann eine höhere Grenze von 700.000 GEL gelten.
Wird die maßgebliche Grenze überschritten, erhöht sich der Steuersatz grundsätzlich von 1 Prozent auf 3 Prozent.
Die 3 Prozent gelten nicht nur für den Teil der Einnahmen oberhalb der Umsatzgrenze. Sie gelten grundsätzlich für die begünstigten Einnahmen ab Beginn des Monats, in dem die Grenze überschritten wurde, bis zum Ende des Kalenderjahres.
Beispiel zur Überschreitung der Umsatzgrenze
Ein Einzelunternehmer erzielt:
- Januar bis September: 495.000 GEL,
- Oktober bis Dezember: 45.000 GEL,
- Gesamtumsatz: 540.000 GEL.
Die vereinfachte Steuerberechnung:
| Zeitraum | Einnahmen | Steuersatz | Steuer |
|---|---|---|---|
| Januar bis September | 495.000 GEL | 1 % | 4.950 GEL |
| Oktober bis Dezember | 45.000 GEL | 3 % | 1.350 GEL |
| Gesamt | 540.000 GEL | 6.300 GEL |
Wird die Umsatzgrenze in zwei aufeinanderfolgenden Kalenderjahren überschritten, kann der Small-Business-Status ab dem folgenden Steuerjahr entfallen.
Welche Tätigkeiten können für 1 Prozent geeignet sein?
Der Small-Business-Status kann unter anderem für verschiedene ausführende gewerbliche, handwerkliche und digitale Tätigkeiten infrage kommen.
Typische Beispiele können sein:
- Softwareentwicklung,
- Programmierung,
- Webentwicklung,
- Grafikdesign,
- Webdesign,
- Übersetzungsleistungen,
- Text- und Medienproduktion,
- technische Dienstleistungen,
- handwerkliche Tätigkeiten,
- bestimmte Agenturleistungen,
- ausführende Marketingdienstleistungen,
- Onlinehandel,
- E-Commerce,
- bestimmte Produktions- und Servicetätigkeiten.
Die Bezeichnung der Tätigkeit ist nicht allein entscheidend. Maßgeblich ist, welche Leistungen tatsächlich erbracht werden.
Ein Unternehmer kann seine Tätigkeit beispielsweise als „Marketing“ bezeichnen. Steuerlich kann jedoch ein erheblicher Unterschied bestehen zwischen:
- der praktischen Umsetzung von Werbekampagnen,
- der Erstellung von Grafiken und Inhalten,
- der technischen Betreuung von Anzeigen,
und:
- strategischer Unternehmensberatung,
- individueller Marketingberatung,
- Managementberatung,
- steuerlicher oder rechtlicher Beratung.
Die wirtschaftliche Realität geht der bloßen Tätigkeitsbezeichnung vor.
Welche Tätigkeiten sind ausgeschlossen?
Bestimmte Tätigkeiten sind vom Small-Business-Regime ausgeschlossen oder besonders kritisch.
Dazu gehören insbesondere:
- Rechtsberatung,
- anwaltliche Tätigkeiten,
- notarielle Tätigkeiten,
- Steuerberatung,
- Wirtschaftsprüfung,
- allgemeine Beratungs- und Consultingtätigkeiten,
- bestimmte medizinische Tätigkeiten,
- architektonische Leistungen,
- erlaubnis- oder lizenzpflichtige Tätigkeiten,
- Glücksspiel,
- Personalüberlassung,
- Wechsel- und bestimmte Finanzgeschäfte,
- Herstellung bestimmter verbrauchsteuerpflichtiger Waren.
Besonders häufig unterschätzt wird die Abgrenzung zwischen ausführender Dienstleistung und Beratung.
Wer hauptsächlich individuelle Analysen, Strategien und Handlungsempfehlungen verkauft, sollte nicht allein aufgrund einer allgemeinen Tätigkeitsbeschreibung davon ausgehen, dass die 1-Prozent-Steuer zulässig ist.
Welche Einnahmen fallen nicht unter die 1-Prozent-Steuer?
Auch bei einem gültigen Small-Business-Status werden nicht sämtliche privaten und unternehmerischen Einkünfte mit 1 Prozent besteuert.
Außerhalb des begünstigten Regimes liegen insbesondere:
- Arbeitslohn,
- Mieteinnahmen,
- Gewinne aus Immobilienverkäufen,
- Gewinne aus Fahrzeugverkäufen,
- Dividenden,
- Zinsen,
- Lizenzvergütungen,
- Erbschaften,
- Schenkungen,
- Einkünfte aus Darlehen,
- Gewinne aus dem Verkauf von Beteiligungen,
- bestimmte sonstige Veräußerungsgewinne.
Diese Einkünfte werden nach ihren jeweils eigenen Steuerregelungen behandelt.
Ein Einzelunternehmer kann daher gleichzeitig unterschiedliche Steuersätze haben:
- 1 Prozent auf begünstigte Dienstleistungen,
- 5 Prozent auf langfristige Wohnraummieten,
- 5 Prozent auf Dividenden georgischer Unternehmen,
- möglicherweise 5 Prozent auf bestimmte private Immobiliengewinne.
Wichtige Änderungen seit März 2026
Die Verwaltungsvorschriften für die georgischen Sondersteuerregime wurden 2026 geändert und präzisiert.
Bei neuen Anträgen gilt der Small-Business-Status grundsätzlich bereits ab dem Tag der Antragstellung. Der genaue Zeitpunkt des Antrags ist deshalb unmittelbar für die Besteuerung relevant.
Einnahmen, die vor Beginn des Status erzielt wurden, fallen nicht automatisch unter die 1-Prozent-Regel.
Darüber hinaus gilt:
- Small-Business-Erklärungen müssen monatlich abgegeben werden.
- Auch für Monate ohne Einnahmen ist grundsätzlich eine Erklärung erforderlich.
- Das bloße Ausbleiben einer Erklärung gilt nicht als ordnungsgemäße Nullmeldung.
- Nach der Aufhebung oder Rückgabe des Status ist eine erneute Beantragung grundsätzlich erst ab dem folgenden Steuerjahr möglich.
- Der Tätigkeitsbeginn und der Statusantrag sollten zeitlich aufeinander abgestimmt werden.
Monatliche Erklärung und Zahlung
Small-Business-Steuerpflichtige müssen ihre Steuererklärung grundsätzlich bis zum 15. Tag des Folgemonats einreichen und die Steuer bis zu diesem Termin bezahlen.
Beispiel:
- Einnahme im August 2026,
- Erklärung grundsätzlich bis 15. September 2026,
- Zahlung grundsätzlich bis 15. September 2026.
Zusätzlich müssen die steuerlich relevanten Einnahmen ordnungsgemäß erfasst werden. Erforderlich sind insbesondere:
- ein besonderes Einnahmenregister,
- Ausgangsrechnungen,
- Eingangsbelege,
- Verträge,
- Kontoauszüge,
- Zahlungsnachweise,
- Leistungsnachweise.
Der niedrige Steuersatz bedeutet nicht, dass keine Aufzeichnungs- oder Nachweispflichten bestehen.
Small Business und Umsatzsteuer
Der Small-Business-Status betrifft ausschließlich die Einkommensteuer.
Er schützt nicht automatisch vor einer Umsatzsteuerpflicht.
Überschreitet ein Unternehmer innerhalb von zwölf aufeinanderfolgenden Monaten mehr als 100.000 GEL an umsatzsteuerpflichtigen Umsätzen, kann eine verpflichtende Umsatzsteuerregistrierung entstehen.
Ein Unternehmer kann daher gleichzeitig:
- 1 Prozent Einkommensteuer,
- und 18 Prozent georgische Umsatzsteuer
abführen müssen.
Ob tatsächlich georgische Umsatzsteuer entsteht, hängt zusätzlich von der Art der Leistung, dem Kundenstatus und dem umsatzsteuerlichen Leistungsort ab.
Micro Business: 0 Prozent Einkommensteuer
Voraussetzungen des Micro-Business-Status
Der Micro-Business-Status ist für sehr kleine selbstständige Tätigkeiten vorgesehen.
Die wesentlichen Voraussetzungen sind grundsätzlich:
- natürliche Person,
- selbstständige wirtschaftliche Tätigkeit,
- keine Beschäftigung von Arbeitnehmern,
- jährliche Bruttoeinnahmen von höchstens 30.000 GEL,
- keine ausgeschlossene Tätigkeit.
Eine Person mit gültigem Micro-Business-Status zahlt auf die begünstigten Einnahmen grundsätzlich 0 Prozent Einkommensteuer.
Was passiert beim Überschreiten der Grenze?
Wird die Umsatzgrenze überschritten oder werden Arbeitnehmer beschäftigt, muss der Wechsel zum Small-Business-Status rechtzeitig organisiert werden.
Nach den 2026 präzisierten Vorschriften ist insbesondere eine Frist von 15 Tagen zu beachten.
Erfolgt der Wechsel nicht rechtzeitig, können Einnahmen aus dem Zeitraum vor Wirksamwerden des Small-Business-Status nach den regulären Steuerregeln behandelt werden. Statt 0 Prozent oder 1 Prozent können dann 20 Prozent auf den steuerpflichtigen Gewinn relevant werden.
Einkommensteuer auf Immobilien in Georgien
Immobilieneinkünfte gehören zu den wichtigsten Sonderbereichen der georgischen Einkommensteuer.
Unterschieden werden müssen insbesondere:
- langfristige Wohnraumvermietung,
- Vermietung von Gewerbeimmobilien,
- kurzfristige Beherbergung,
- privater Immobilienverkauf,
- gewerblicher Immobilienhandel,
- laufende Immobiliensteuer.
Langfristige Vermietung von Wohnraum
5 Prozent auf die Bruttomieteinnahmen
Vermietet eine natürliche Person Wohnraum tatsächlich zu Wohnzwecken und werden keine Ausgaben steuerlich geltend gemacht, beträgt die Einkommensteuer grundsätzlich 5 Prozent der Bruttomieteinnahmen.
Beispiel:
- monatliche Miete: 3.000 GEL,
- Jahresmiete: 36.000 GEL,
- Einkommensteuer: 1.800 GEL.
Die Steuer wird auf die Bruttoeinnahmen berechnet.
Innerhalb dieses 5-Prozent-Regimes können grundsätzlich keine Ausgaben abgezogen werden. Nicht steuermindernd berücksichtigt werden beispielsweise:
- Finanzierungskosten,
- Kreditzinsen,
- Maklerkosten,
- Reparaturen,
- Renovierungen,
- Möblierung,
- Hausverwaltungskosten,
- Versicherungen,
- Instandhaltungsaufwendungen.
Die Regelung setzt voraus, dass die Immobilie tatsächlich zu Wohnzwecken vermietet wird.
Vermietung an Unternehmen
Wird eine Wohnung an eine Gesellschaft oder ein anderes Unternehmen vermietet, können zusätzliche Registrierungs-, Nachweis- und Quellensteuerfragen entstehen.
In der Praxis sollte insbesondere geprüft werden:
- ob der Vermieter ordnungsgemäß erfasst ist,
- ob die Immobilie im vorgesehenen Vermieterregister eingetragen werden muss,
- ob der Mieter als Steueragent handelt,
- ob der begünstigte Steuersatz angewendet werden darf,
- ob die tatsächliche Nutzung weiterhin Wohnzwecken entspricht.
Eine Wohnung, die an ein Unternehmen als Büro, Praxis oder Geschäftsadresse vermietet wird, fällt nicht allein aufgrund ihrer baulichen Bezeichnung unter den begünstigten Wohnraumsatz.
Vermietung von Gewerbeimmobilien
Die 5-Prozent-Regel gilt nicht allgemein für jede Immobilienvermietung.
Bei der Vermietung von:
- Büros,
- Ladenlokalen,
- Lagerflächen,
- Praxen,
- Werkstätten,
- Gewerbehallen,
- sonstigen gewerblich genutzten Räumen
können die regulären Einkommensteuerregeln gelten.
Abhängig von der Struktur und der Art des Mieters kann ein Steuersatz von 20 Prozent relevant sein. Gleichzeitig können bei der regulären Besteuerung grundsätzlich zulässige und belegte Aufwendungen berücksichtigt werden.
Gewerbliche Mieteinnahmen werden nicht dadurch zum 1-Prozent-Umsatz, dass der Vermieter für eine andere Tätigkeit bereits einen Small-Business-Status besitzt.
Airbnb und kurzfristige Vermietung
Besonderes Pauschalsteuerregime bis Ende 2027
Für bestimmte kurzfristige Vermietungen eigener Wohnräume besteht zeitlich befristet ein besonderes Pauschalsteuerregime.
Die Regelung ist grundsätzlich bis zum 31. Dezember 2027 vorgesehen.
Sie kann für natürliche Personen relevant sein, die eigene Wohnräume kurzfristig im Bereich der entsprechenden Beherbergungsklassifikation vermieten.
Wesentliche Kriterien können sein:
- kurzfristige Vermietung eigener Wohnräume,
- Einordnung in die maßgebliche Beherbergungstätigkeit,
- Antrag auf Anwendung des Sonderregimes,
- Prüfung des Umsatzsteuerstatus,
- Beachtung der Umsatzgrenze von 100.000 GEL innerhalb von zwölf Monaten.
Der gesetzliche Grundbetrag beträgt 10 GEL je Quadratmeter des steuerlich erfassten Objekts und Kalendermonat.
Gemeinden können die Höhe abhängig von Standort, Saison und örtlichen Gegebenheiten differenzieren.
Die Zahlungstermine sind grundsätzlich:
-
- April,
- Juli,
- Oktober,
- Januar.
Das Pauschalregime gilt nicht automatisch für jede Vermietung über Airbnb, Booking.com oder vergleichbare Plattformen. Vor der Anwendung müssen die Voraussetzungen und die Einordnung des Objekts geprüft werden.
Während der wirksamen Anwendung des besonderen Pauschalregimes wird die qualifizierende kurzfristige Vermietung nach der Sonderregel grundsätzlich nicht mit georgischer Umsatzsteuer belastet.
Verkauf einer Wohnung oder eines Hauses
Verkauf innerhalb von zwei Jahren
Verkauft eine natürliche Person eine qualifizierende private Wohnung oder ein privates Wohnhaus einschließlich des zugehörigen Grundstücks innerhalb von zwei Jahren nach dem maßgeblichen Erwerbszeitpunkt, wird der Veräußerungsgewinn grundsätzlich mit 5 Prozent besteuert.
Nicht der gesamte Verkaufspreis ist steuerpflichtig.
Die vereinfachte Berechnung lautet:
Verkaufspreis – steuerlich anerkannte Anschaffungs- und Herstellungskosten = steuerpflichtiger Gewinn
Zu den steuerlich relevanten Kosten können gehören:
- ursprünglicher Kaufpreis,
- dokumentierte Fertigstellungskosten,
- bestimmte Baukosten,
- wertsteigernde Modernisierungen,
- unmittelbar mit dem Erwerb verbundene Kosten,
- nachweisbare Aufwendungen zur Herstellung oder Verbesserung.
Voraussetzung ist eine ordnungsgemäße Dokumentation.
Beispiel für die Steuer beim Wohnungsverkauf
- Kaufpreis: 300.000 GEL,
- dokumentierte Fertigstellungs- und Verbesserungskosten: 20.000 GEL,
- Verkaufspreis nach 18 Monaten: 380.000 GEL.
Berechnung:
| Position | Betrag |
|---|---|
| Verkaufspreis | 380.000 GEL |
| Kaufpreis und anerkannte Kosten | 320.000 GEL |
| Veräußerungsgewinn | 60.000 GEL |
| Einkommensteuer mit 5 % | 3.000 GEL |
Ohne ausreichende Belege können Kosten steuerlich unberücksichtigt bleiben. Dadurch erhöht sich der steuerpflichtige Gewinn.
Verkauf nach mehr als zwei Jahren
Wurde eine qualifizierende private Wohnung oder ein privates Wohnhaus länger als zwei Jahre gehalten, ist der Veräußerungsgewinn grundsätzlich von der georgischen Einkommensteuer befreit.
Die Befreiung kann auch dann grundsätzlich relevant sein, wenn die Wohnung zuvor vermietet wurde. Eine vorherige Wohnraumvermietung schließt die Steuerbefreiung nicht allein aus.
Problematisch wird die Anwendung insbesondere bei:
- organisiertem Immobilienhandel,
- Bauträgertätigkeiten,
- systematischem Erwerb und Weiterverkauf,
- Hotelzimmern,
- bestimmten gewerblichen Einheiten,
- dem Verkauf bloßer Vertragsrechte,
- Objekten, die rechtlich nicht als Wohnimmobilie gelten.
Wann beginnt die Zweijahresfrist?
Die Zweijahresfrist beginnt grundsätzlich nicht automatisch:
- mit der Reservierungszahlung,
- mit der Unterzeichnung eines unverbindlichen Vorvertrags,
- mit dem Beginn der Bauarbeiten,
- mit der ersten Rate,
- mit der vollständigen Kaufpreiszahlung.
Maßgeblich ist regelmäßig das Datum des Eigentumsdokuments, das der Eintragung des Eigentums im georgischen öffentlichen Register zugrunde liegt.
Bei einer selbst errichteten Immobilie kann die Frist grundsätzlich erst mit der Eigentumsregistrierung beginnen.
Bei Erbschaften, Grundstücksteilungen, Zusammenlegungen, Neubauten und Umwandlungen können besondere Berechnungsregeln gelten.
Unfertige Neubauwohnungen
Auch eine noch nicht vollständig fertiggestellte Einheit kann steuerlich als Wohnimmobilie gelten, wenn:
- sie eindeutig als selbstständige Wohneinheit geplant ist,
- das Bauprojekt die Wohnnutzung vorsieht,
- die Einheit später grundsätzlich bewohnbar sein soll,
- dem Käufer bereits die wesentlichen Rechte an der konkreten Einheit übertragen wurden.
Entscheidend sind der Vertragsinhalt, die Projektunterlagen, der Entwicklungsstand und die rechtliche Ausgestaltung.
Hotelzimmer und Hotelapartments
Ein Hotelzimmer oder ein hotelähnlich betriebenes Apartment gilt nicht automatisch als begünstigte Wohnimmobilie.
Entscheidend sind unter anderem:
- baurechtliche Zweckbestimmung,
- Eintragung im öffentlichen Register,
- tatsächliche Nutzung,
- Einbindung in einen Hotelbetrieb,
- Betreibervertrag,
- Umfang der Eigentümerrechte,
- Möglichkeit einer eigenständigen Wohnnutzung.
Wird die Einheit rechtlich als Hotelzimmer oder Teil einer Beherbergungsanlage behandelt, können die günstige 5-Prozent-Regel und die Zweijahresbefreiung für private Wohnimmobilien ausscheiden.
Verkauf eines Vorvertrags
Wer vor der Eigentumsübertragung lediglich einen Kauf-, Reservierungs- oder Vorvertrag weiterverkauft, veräußert möglicherweise kein Immobilieneigentum, sondern ein Vertragsrecht.
Der Gewinn aus der Übertragung eines Vertragsrechts wird nicht automatisch wie der Verkauf einer eingetragenen Wohnung behandelt.
Gerade bei Neubauprojekten in Tiflis und Batumi muss daher unterschieden werden zwischen:
- Verkauf des eingetragenen Eigentums,
- Abtretung eines Kaufvertrags,
- Übertragung einer Reservierung,
- Verkauf eines Anwartschaftsrechts,
- Wechsel des Käufers vor Fertigstellung.
Private Vermögensverwaltung oder Immobilienhandel?
Die Steuerbefreiung nach mehr als zwei Jahren und der 5-Prozent-Satz innerhalb von zwei Jahren betreffen grundsätzlich private Veräußerungen.
Wer Immobilien planmäßig kauft, entwickelt und verkauft, kann dagegen als Unternehmer oder gewerblicher Immobilienhändler behandelt werden.
Für eine gewerbliche Tätigkeit können insbesondere sprechen:
- systematischer Ankauf mehrerer Objekte,
- wiederkehrender Weiterverkauf,
- organisierte Verkaufsstrukturen,
- gezielte Entwicklung zum Verkauf,
- regelmäßige Gewinnerzielungsabsicht,
- umfangreiche Marketing- und Vertriebsmaßnahmen,
- Bauträger- oder Projektentwicklertätigkeit.
Der bloße Besitz mehrerer Wohnungen, deren Vermietung und ein späterer Verkauf führen nicht automatisch zu einem gewerblichen Immobilienhandel.
Entscheidend ist das Gesamtbild der Tätigkeit.
Steuererklärung nach dem Immobilienverkauf
Entsteht bei einem privaten Immobilienverkauf ein steuerpflichtiger Gewinn, muss die Steuererklärung grundsätzlich bis zum 15. Tag des auf den Verkaufsmonat folgenden Monats eingereicht werden.
Beispiel:
- Eigentumsübertragung im August 2026,
- Erklärung grundsätzlich bis 15. September 2026,
- Steuerzahlung grundsätzlich ebenfalls bis zu diesem Termin.
Georgische Immobiliensteuer zusätzlich zur Einkommensteuer
Die laufende georgische Property Tax ist von der Einkommensteuer auf Mieteinnahmen und Veräußerungsgewinne zu unterscheiden.
Zum steuerpflichtigen Vermögen natürlicher Personen können insbesondere gehören:
- Grundstücke,
- Wohnungen,
- Häuser,
- Gewerbeimmobilien,
- unfertige Gebäude,
- bestimmte Fahrzeuge,
- bestimmte sonstige Vermögenswerte.
Die Höhe der Steuer richtet sich unter anderem nach:
- dem Marktwert des Vermögens,
- dem Familieneinkommen,
- dem kommunalen Steuersatz,
- der Art des Grundstücks oder Vermögensgegenstands.
| Familieneinkommen | Gesetzlicher Rahmen für die Immobiliensteuer |
|---|---|
| unter 100.000 GEL | grundsätzlich 0,05 % bis 0,2 % des Marktwerts |
| ab 100.000 GEL | grundsätzlich 0,8 % bis 1 % des Marktwerts |
Für nicht landbezogenes Vermögen besteht grundsätzlich eine Befreiung, wenn das maßgebliche Familieneinkommen des Vorjahres 40.000 GEL nicht überschreitet.
Grundstücke können jedoch unabhängig von dieser Einkommensgrenze steuerpflichtig bleiben.
Die Immobiliensteuererklärung natürlicher Personen ist grundsätzlich bis zum 1. November einzureichen. Die Zahlung ist grundsätzlich bis zum 15. November fällig.
In bestimmten Fällen kann die Finanzverwaltung die Steuer anhand bereits vorhandener Daten automatisch festsetzen.
Besteuerung von Dividenden
Dividenden georgischer Unternehmen
Zahlt ein georgisches Unternehmen eine Dividende an eine natürliche Person, werden grundsätzlich 5 Prozent Quellensteuer einbehalten.
Bei einer in Georgien steuerlich ansässigen natürlichen Person ist die ordnungsgemäß einbehaltene Quellensteuer im Regelfall abgeltend. Die Dividende wird dann nicht zusätzlich mit dem regulären Einkommensteuersatz von 20 Prozent besteuert.
Die persönliche Dividendensteuer von 5 Prozent bildet allerdings nicht die gesamte steuerliche Belastung des ausschüttenden Unternehmens ab. Die Unternehmensbesteuerung muss separat betrachtet werden.
Ausländische Dividenden
Dividenden eines nicht georgischen Unternehmens können bei einem georgischen Steuerresidenten als Einkünfte aus ausländischer Quelle grundsätzlich von der georgischen Einkommensteuer befreit sein.
Das bedeutet jedoch nicht zwangsläufig eine weltweite Steuerfreiheit.
Zu prüfen sind insbesondere:
- Quellensteuer im Sitzstaat des Unternehmens,
- fortbestehende Steuerresidenz in einem weiteren Staat,
- Doppelbesteuerungsabkommen,
- mögliche Anrechnung ausländischer Steuern,
- Einordnung der ausschüttenden Gesellschaft,
- tatsächlicher wirtschaftlicher Eigentümer.
Ein deutscher Staatsangehöriger, der georgischer Steuerresident ist, aber weiterhin einen deutschen steuerlichen Wohnsitz besitzt, kann ausländische Dividenden nicht allein aufgrund der georgischen Steuerbefreiung als insgesamt steuerfrei behandeln.
Besteuerung von Zinsen
Zinsen werden in Georgien grundsätzlich mit 5 Prozent besteuert.
Eine wichtige Ausnahme gilt für bestimmte Zinsen, die von lizenzierten georgischen Finanzinstituten an natürliche Personen gezahlt werden. Solche Zinserträge können in Georgien steuerfrei sein.
Bei ausländischen Zinsen muss geprüft werden:
- aus welchem Staat die Zinsen stammen,
- wo der Schuldner ansässig ist,
- ob ausländische Quellensteuer einbehalten wird,
- ob die Einkünfte nach georgischem Recht tatsächlich ausländischer Quelle sind,
- ob ein weiterer Staat ein Besteuerungsrecht besitzt.
Georgien Einkommensteuer
Lizenz- und Urhebervergütungen
Lizenz- und Nutzungsvergütungen können steuerlich anders behandelt werden als normale Dienstleistungen.
Dazu können beispielsweise gehören:
- Markenlizenzen,
- Softwarelizenzen,
- Bildrechte,
- Urheberrechte,
- Musikrechte,
- Nutzungsrechte an Texten,
- Patente,
- technische Verfahren,
- Franchise- und Markenrechte.
Bei bestimmten Zahlungen an georgische natürliche Personen kann eine Quellensteuer von 20 Prozent relevant sein.
Ob eine Zahlung als Dienstleistung oder Lizenzvergütung einzustufen ist, hängt nicht nur von der Bezeichnung im Vertrag ab. Entscheidend ist, welche Rechte tatsächlich übertragen oder zur Nutzung überlassen werden.
Einkommensteuer für Arbeitnehmer
Arbeitnehmer eines georgischen Unternehmens
Arbeitslohn wird grundsätzlich mit 20 Prozent besteuert.
Ein georgischer Arbeitgeber berechnet die Einkommensteuer regelmäßig über die Lohnabrechnung, behält sie ein und führt sie an die Finanzverwaltung ab.
Beispiel:
- Bruttogehalt: 10.000 GEL monatlich,
- Jahresbruttogehalt: 120.000 GEL,
- Einkommensteuer: 24.000 GEL,
- verbleibender Betrag nach Einkommensteuer: 96.000 GEL.
Weitere mögliche Abgaben oder individuelle Besonderheiten sind in dieser vereinfachten Berechnung nicht berücksichtigt.
Ausländischer Arbeitgeber und Tätigkeit aus Georgien
Arbeitet eine Person physisch aus Georgien für einen ausländischen Arbeitgeber, kann der Arbeitslohn in Georgien steuerpflichtig sein.
Das gilt auch dann, wenn:
- der Arbeitsvertrag mit einem deutschen Unternehmen besteht,
- das Gehalt auf ein deutsches Konto überwiesen wird,
- die Vergütung in Euro gezahlt wird,
- der Arbeitgeber keine Niederlassung in Georgien besitzt.
Behält der ausländische Arbeitgeber keine georgische Einkommensteuer ein, kann der Arbeitnehmer selbst zur Erklärung und Zahlung verpflichtet sein.
Zusätzlich können auf Ebene des Arbeitgebers Fragen entstehen zu:
- georgischer Lohnabrechnung,
- Registrierungspflichten,
- Betriebsstätten,
- Sozial- und arbeitsrechtlichen Pflichten,
- Unternehmensbesteuerung,
- Geschäftsleitung.
Scheinselbstständigkeit und Small Business
Das Small-Business-Regime ist nicht dafür vorgesehen, ein echtes Arbeitsverhältnis lediglich formal in eine selbstständige Tätigkeit umzuwandeln.
Für ein Arbeitsverhältnis können unter anderem sprechen:
- feste Arbeitszeiten,
- Weisungsgebundenheit,
- Eingliederung in die Organisation des Auftraggebers,
- nur ein Auftraggeber,
- feste monatliche Vergütung,
- Nutzung der Arbeitsmittel des Auftraggebers,
- Urlaubs- und Krankheitsregelungen,
- laufende Kontrolle durch den Auftraggeber.
Wird ein abhängiges Beschäftigungsverhältnis als selbstständige Tätigkeit dargestellt, kann die Steuerbehörde die Einordnung überprüfen und korrigieren.
Umsatzsteuer in Georgien
Umsatzsteuersatz von 18 Prozent
Der reguläre Umsatzsteuersatz in Georgien beträgt 18 Prozent.
Der umsatzsteuerliche Besteuerungszeitraum ist grundsätzlich der Kalendermonat. Umsatzsteuererklärung und Zahlung sind regelmäßig bis zum 15. Tag des Folgemonats fällig.
Registrierungsschwelle von 100.000 GEL
Eine verpflichtende Umsatzsteuerregistrierung kann entstehen, wenn eine steuerpflichtige Person innerhalb von zwölf aufeinanderfolgenden Kalendermonaten mehr als 100.000 GEL an umsatzsteuerpflichtigen Umsätzen erzielt.
Es handelt sich um einen rollierenden Zwölfmonatszeitraum und nicht ausschließlich um ein Kalenderjahr.
Nach Überschreiten der Schwelle ist die Registrierung grundsätzlich innerhalb von zwei Geschäftstagen zu beantragen.
Auch der Umsatz, durch den die Grenze überschritten wird, kann bereits umsatzsteuerpflichtig sein.
Leistungen an ausländische Geschäftskunden
Bei Dienstleistungen an ausländische Geschäftskunden kann der umsatzsteuerliche Leistungsort außerhalb Georgiens liegen.
Nach der allgemeinen Regel für Leistungen zwischen Unternehmen ist häufig der Sitz des unternehmerischen Leistungsempfängers maßgeblich.
Davon bestehen jedoch zahlreiche Ausnahmen, beispielsweise für:
- grundstücksbezogene Leistungen,
- Veranstaltungen,
- Personenbeförderung,
- kurzfristige Vermietungen,
- Vermittlungsleistungen,
- Telekommunikationsleistungen,
- elektronische Leistungen,
- Leistungen an Privatpersonen.
Deshalb sind folgende Aussagen zu pauschal:
- „Ein ausländischer Kunde bedeutet immer keine Umsatzsteuer.“
- „Small Business bedeutet automatisch Umsatzsteuerfreiheit.“
- „Die 1-Prozent-Steuer ersetzt die Umsatzsteuer.“
- „Ein deutsches Bankkonto verhindert die georgische Umsatzsteuer.“
Einkommensteuer und Umsatzsteuer verwenden unterschiedliche Zuordnungsregeln und müssen getrennt geprüft werden.
Steuererklärungen und Fristen 2026
| Verpflichtung | Grundsätzliche Frist |
|---|---|
| Small-Business-Erklärung | monatlich bis zum 15. des Folgemonats |
| Small-Business-Steuerzahlung | monatlich bis zum 15. des Folgemonats |
| Small-Business-Nullmeldung | ebenfalls monatlich erforderlich |
| Umsatzsteuererklärung | bis zum 15. des Folgemonats |
| Umsatzsteuerzahlung | bis zum 15. des Folgemonats |
| Arbeitgeber- und Quellensteuererklärung | grundsätzlich bis zum 15. des Folgemonats |
| Steuerpflichtiger privater Immobilienverkauf | bis zum 15. des Folgemonats |
| Reguläre jährliche Einkommensteuererklärung | grundsätzlich bis 1. April des Folgejahres |
| Micro-Business-Jahreserklärung | grundsätzlich bis 1. April des Folgejahres |
| Immobiliensteuererklärung natürlicher Personen | grundsätzlich bis 1. November |
| Zahlung der Immobiliensteuer | grundsätzlich bis 15. November |
| Pauschalsteuer kurzfristige Vermietung | 15. April, 15. Juli, 5. Oktober und 15. Januar |
Eine jährliche Einkommensteuererklärung ist insbesondere dann erforderlich, wenn steuerpflichtige georgische Einkünfte nicht bereits vollständig und abschließend an der Quelle besteuert wurden.
Praxisbeispiele zur Einkommensteuer in Georgien
Beispiel 1: Arbeitnehmer
Ein Arbeitnehmer verdient monatlich 8.000 GEL.
- Jahresgehalt: 96.000 GEL,
- Einkommensteuer mit 20 Prozent: 19.200 GEL,
- verbleibender Betrag nach Einkommensteuer: 76.800 GEL.
Beispiel 2: Selbstständiger ohne Sonderstatus
Ein Selbstständiger erzielt:
- Einnahmen: 150.000 GEL,
- zulässige und belegte Betriebsausgaben: 40.000 GEL,
- steuerpflichtiger Gewinn: 110.000 GEL,
- Einkommensteuer mit 20 Prozent: 22.000 GEL.
Beispiel 3: Einzelunternehmer mit Small-Business-Status
Ein qualifizierter Webentwickler erzielt 180.000 GEL begünstigte Einnahmen.
- begünstigte Einnahmen: 180.000 GEL,
- Einkommensteuer mit 1 Prozent: 1.800 GEL.
Die tatsächlichen Betriebsausgaben reduzieren die Bemessungsgrundlage innerhalb des 1-Prozent-Regimes grundsätzlich nicht.
Beispiel 4: Freelancer mit deutschen Kunden
Eine georgische Steuerresidentin arbeitet von Tiflis aus für mehrere Unternehmen in Deutschland.
Sie erhält innerhalb eines Jahres umgerechnet 200.000 GEL auf ein deutsches Bankkonto.
Die Einnahmen sind nicht allein wegen des ausländischen Kontos oder der ausländischen Kunden steuerfrei. Die Dienstleistungen werden tatsächlich aus Georgien erbracht und sind regelmäßig Georgien zuzuordnen.
Bei zulässiger Tätigkeit und wirksamem Small-Business-Status beträgt die vereinfachte Einkommensteuer:
- Einnahmen: 200.000 GEL,
- Einkommensteuer mit 1 Prozent: 2.000 GEL.
Die Umsatzsteuer und eine mögliche fortbestehende Steuerpflicht in Deutschland müssen getrennt geprüft werden.
Beispiel 5: Langfristige Wohnungsvermietung
- monatliche Bruttomiete: 4.000 GEL,
- jährliche Bruttomiete: 48.000 GEL,
- Einkommensteuer mit 5 Prozent: 2.400 GEL.
Reparaturkosten von beispielsweise 8.000 GEL verringern die Steuer innerhalb des vereinfachten 5-Prozent-Regimes nicht.
Beispiel 6: Verkauf einer Wohnung nach 18 Monaten
- Kaufpreis und dokumentierte Fertigstellungskosten: 250.000 GEL,
- Verkaufspreis: 310.000 GEL,
- Veräußerungsgewinn: 60.000 GEL,
- Einkommensteuer mit 5 Prozent: 3.000 GEL.
Beispiel 7: Verkauf nach mehr als zwei Jahren
Eine qualifizierende private Wohnung wird nach drei Jahren mit einem Gewinn von 80.000 GEL verkauft.
Der Gewinn ist grundsätzlich steuerfrei, sofern:
- die Zweijahresfrist erfüllt ist,
- das Objekt steuerlich als begünstigte Wohnimmobilie gilt,
- kein organisierter Immobilienhandel vorliegt,
- kein anderer Sonderfall eingreift.
Beispiel 8: Ausländische Dividende
Ein georgischer Steuerresident erhält eine Dividende von einer deutschen Aktiengesellschaft.
Die Dividende kann in Georgien als ausländische Einkunft grundsätzlich steuerfrei sein. Unabhängig davon können jedoch entstehen:
- deutsche Quellensteuer,
- Steuerpflicht in einem weiteren Ansässigkeitsstaat,
- Melde- und Erklärungspflichten,
- Anrechnungsfragen nach einem Doppelbesteuerungsabkommen.
Georgien Einkommensteuer für Deutsche
183 Tage beenden nicht automatisch die deutsche Steuerpflicht
Wer sich mindestens 183 Tage in Georgien aufhält und dadurch georgischer Steuerresident wird, verliert nicht automatisch seine deutsche Steuerpflicht.
Nach deutschem Recht kann eine unbeschränkte Einkommensteuerpflicht insbesondere fortbestehen, wenn die Person in Deutschland weiterhin:
- einen steuerlichen Wohnsitz,
- eine jederzeit nutzbare Wohnung,
- oder ihren gewöhnlichen Aufenthalt
hat.
Eine melderechtliche Abmeldung allein beendet die deutsche Steuerpflicht nicht zwingend.
Entscheidend sind die tatsächlichen Verhältnisse.
Doppelbesteuerungsabkommen zwischen Deutschland und Georgien
Zwischen Deutschland und Georgien besteht ein Doppelbesteuerungsabkommen.
Es regelt insbesondere:
- die abkommensrechtliche Ansässigkeit,
- die Besteuerung von Arbeitslohn,
- die Besteuerung selbstständiger und unternehmerischer Tätigkeiten,
- die Besteuerung von Immobilien,
- Dividenden,
- Zinsen,
- Lizenzvergütungen,
- Veräußerungsgewinnen,
- die Vermeidung einer doppelten Besteuerung.
Das Abkommen schafft nicht automatisch Steuerfreiheit. Es verteilt vielmehr die Besteuerungsrechte zwischen beiden Staaten und bestimmt, wie eine Doppelbesteuerung vermieden wird.
Typische steuerliche Risiken für Deutsche
Besondere Aufmerksamkeit erfordern:
- weiterhin verfügbare Wohnung in Deutschland,
- Ehepartner oder minderjährige Kinder in Deutschland,
- Beteiligungen an deutschen Kapitalgesellschaften,
- Wegzugsbesteuerung,
- deutsche Immobilien,
- deutsche Betriebsstätten,
- Geschäftsführertätigkeiten,
- Geschäftsleitung einer deutschen Gesellschaft aus Georgien,
- Arbeitstage in Deutschland,
- fortbestehende Einzelunternehmen,
- deutsche Renten oder Pensionen,
- Dividenden und Kapitalerträge,
- Zahlungen zwischen verbundenen Unternehmen.
Wer nach Georgien auswandert, sollte die deutsche und die georgische Steuerplanung aufeinander abstimmen.
Georgien Einkommensteuer für Österreicher und Schweizer
Auch Österreich und die Schweiz haben Doppelbesteuerungsabkommen mit Georgien.
Für Personen mit Verbindungen zu mehreren Staaten müssen insbesondere geprüft werden:
- steuerlicher Wohnsitz,
- gewöhnlicher Aufenthalt,
- Mittelpunkt der Lebensinteressen,
- familiäre Beziehungen,
- berufliche Tätigkeit,
- Unternehmensbeteiligungen,
- Immobilien,
- Herkunft der Einkünfte,
- ausländische Quellensteuern,
- Betriebsstätten und Geschäftsleitung.
Eine georgische Steuerbefreiung bedeutet nicht automatisch, dass Österreich oder die Schweiz dieselben Einkünfte ebenfalls steuerfrei behandeln.
Häufige Fehler bei der georgischen Einkommensteuer
„Nach 183 Tagen zahle ich ausschließlich in Georgien Steuern“
Das ist zu pauschal. Die 183 Tage können eine georgische Steuerresidenz begründen. Eine Steuerresidenz in einem anderen Staat kann trotzdem fortbestehen.
„Ein ausländischer Kunde bedeutet steuerfreies Auslandseinkommen“
Falsch. Eine in Georgien ausgeübte Dienstleistung kann georgisches Einkommen sein, obwohl der Kunde im Ausland sitzt.
„Das Bankkonto entscheidet über die Einkunftsquelle“
Falsch. Ein deutsches, österreichisches oder schweizerisches Bankkonto verändert nicht automatisch die steuerliche Quellenzuordnung.
„Jeder Selbstständige zahlt in Georgien 1 Prozent“
Falsch. Der Status muss beantragt werden, die Tätigkeit muss zulässig sein und die laufenden Pflichten müssen eingehalten werden.
„Consulting kann immer mit 1 Prozent versteuert werden“
Falsch. Beratungs- und Consultingtätigkeiten gehören zu den ausgeschlossenen oder besonders prüfungsbedürftigen Tätigkeiten.
„Die 1-Prozent-Steuer wird auf den Gewinn berechnet“
Falsch. Sie wird grundsätzlich auf die begünstigten Bruttoeinnahmen berechnet.
„Alle Einnahmen des Einzelunternehmers fallen unter die 1-Prozent-Steuer“
Falsch. Mieten, Dividenden, Zinsen, Immobiliengewinne, Lizenzvergütungen und Arbeitslohn werden grundsätzlich gesondert behandelt.
„Mieteinnahmen gehören zum Small-Business-Umsatz“
Falsch. Immobilienvermietung fällt grundsätzlich nicht unter die 1-Prozent-Besteuerung.
„Beim Wohnungsverkauf fallen 5 Prozent auf den Kaufpreis an“
Falsch. Im begünstigten Privatfall werden 5 Prozent des dokumentierten Gewinns und nicht 5 Prozent des gesamten Verkaufspreises erhoben.
„Die Zweijahresfrist beginnt mit der ersten Anzahlung“
Nicht zwingend. Maßgeblich ist regelmäßig das Eigentumsdokument, das der Registereintragung zugrunde liegt.
„Ein Hotelapartment ist steuerlich immer eine Wohnung“
Falsch. Ein Hotelzimmer oder hotelähnliches Objekt kann steuerlich als anderes Vermögensobjekt behandelt werden.
„Nach zwei Jahren ist jeder Immobilienverkauf steuerfrei“
Falsch. Die Begünstigung hängt von der Art des Objekts, der Haltedauer und der Abgrenzung zur gewerblichen Tätigkeit ab.
„Small Business bedeutet keine Umsatzsteuer“
Falsch. Einkommensteuer und Umsatzsteuer sind getrennte Steuerarten.
„In Monaten ohne Umsatz muss keine Erklärung abgegeben werden“
Falsch. Small-Business-Steuerpflichtige müssen grundsätzlich auch für Nullmonate eine monatliche Erklärung einreichen.
„Eine Abmeldung in Deutschland beendet automatisch die deutsche Steuerpflicht“
Falsch. Entscheidend sind steuerlicher Wohnsitz, gewöhnlicher Aufenthalt und die tatsächlichen Lebensverhältnisse.
Praktische Steuer-Checkliste für Georgien
1. Aufenthaltstage dokumentieren
Führen Sie eine genaue Übersicht über:
- Einreisedatum,
- Ausreisedatum,
- Aufenthaltstage in Georgien,
- Aufenthaltstage in anderen Staaten,
- mögliche Doppelresidenz.
2. Jede Einkunftsart getrennt erfassen
Trennen Sie mindestens:
- Arbeitslohn,
- selbstständige Dienstleistungen,
- Unternehmensgewinne,
- Dividenden,
- Zinsen,
- Mieteinnahmen,
- Immobilienverkäufe,
- Lizenzvergütungen,
- sonstige Veräußerungsgewinne.
3. Einkunftsquelle bestimmen
Prüfen Sie nicht nur, wo der Kunde sitzt oder wohin er zahlt.
Entscheidend sind insbesondere:
- tatsächlicher Tätigkeitsort,
- Art der Leistung,
- Sitz des Leistungsempfängers,
- Immobilienstaat,
- Sitz des ausschüttenden Unternehmens,
- Ansässigkeit des Zinsschuldners,
- mögliche Betriebsstätte.
4. Tätigkeit korrekt klassifizieren
Bei Small Business sollte die tatsächliche Leistung genau beschrieben werden.
Besondere Vorsicht gilt bei:
- Consulting,
- Coaching,
- Unternehmensberatung,
- Strategieberatung,
- Managementleistungen,
- Marketingberatung,
- IT-Beratung,
- Finanzberatung,
- Rechts- und Steuerberatung.
5. Sonderstatus rechtzeitig beantragen
Registrierung und Tätigkeitsbeginn sollten zeitlich aufeinander abgestimmt werden.
Einnahmen vor Beginn des Status können anders besteuert werden.
6. Einnahmenarten buchhalterisch trennen
Small-Business-Einnahmen sollten nicht mit folgenden Zahlungen vermischt werden:
- privaten Mieteinnahmen,
- Dividenden,
- Zinsen,
- Darlehensrückzahlungen,
- Verkaufserlösen aus Immobilien,
- privaten Überweisungen,
- Gesellschaftereinlagen.
7. Umsatzsteuergrenze laufend überwachen
Die Grenze von 100.000 GEL bezieht sich auf einen rollierenden Zwölfmonatszeitraum.
Eine reine Betrachtung des Kalenderjahres reicht nicht aus.
8. Belege vollständig aufbewahren
Wichtige Unterlagen sind insbesondere:
- Verträge,
- Rechnungen,
- Kontoauszüge,
- Zahlungsnachweise,
- Leistungsbeschreibungen,
- Kaufverträge,
- Registerauszüge,
- Bau- und Renovierungsrechnungen,
- Mietverträge,
- Übergabeprotokolle,
- Nachweise über Aufenthaltstage.
9. Herkunftsland einbeziehen
Deutsche, österreichische und schweizerische Steuerpflichten müssen parallel geprüft werden.
Das betrifft insbesondere:
- Wohnsitz,
- Wegzug,
- Immobilien,
- Unternehmensbeteiligungen,
- Geschäftsleitung,
- Dividenden,
- Wegzugsbesteuerung,
- Doppelbesteuerungsabkommen.
FAQ zur Einkommensteuer in Georgien
Wie hoch ist die Einkommensteuer in Georgien?
Der reguläre Einkommensteuersatz beträgt 20 Prozent. Für bestimmte Einkunftsarten und Sonderstatus gelten 0 Prozent, 1 Prozent, 3 Prozent oder 5 Prozent.
Gibt es in Georgien eine progressive Einkommensteuer?
Für die meisten regulären Einkünfte natürlicher Personen gilt ein einheitlicher Steuersatz von 20 Prozent. Eine progressive Tarifstruktur wie in Deutschland besteht grundsätzlich nicht.
Gibt es einen steuerlichen Grundfreibetrag?
Das georgische Einkommensteuersystem arbeitet grundsätzlich nicht mit einem allgemeinen persönlichen Grundfreibetrag nach deutschem Vorbild.
Wann wird man in Georgien Steuerresident?
Grundsätzlich bei mindestens 183 Aufenthaltstagen innerhalb eines fortlaufenden Zwölfmonatszeitraums, der im betreffenden Steuerjahr endet.
Bin ich bei weniger als 183 Tagen steuerfrei?
Nein. Auch ein Nichtresident kann georgische Einkommensteuer auf Einkünfte aus georgischer Quelle zahlen müssen.
Besteuert Georgien das Welteinkommen?
Bei natürlichen Personen gilt grundsätzlich ein territoriales System. Echte ausländische Einkünfte georgischer Steuerresidenten können steuerfrei sein. Entscheidend ist die gesetzliche Quellenzuordnung.
Sind Honorare deutscher Kunden in Georgien steuerfrei?
Nicht allein deshalb, weil die Kunden in Deutschland sitzen. Wird die Dienstleistung tatsächlich aus Georgien erbracht, liegt regelmäßig georgisches Einkommen vor.
Spielt das Bankkonto für die Steuerpflicht eine Rolle?
Der Ort des Bankkontos ist grundsätzlich nicht ausschlaggebend. Entscheidend sind Tätigkeit, Einkunftsquelle und steuerliche Zuordnung.
Was ist die 1-Prozent-Steuer in Georgien?
Es handelt sich um den besonderen Einkommensteuersatz für qualifizierte Einzelunternehmer mit Small-Business-Status.
Wird die 1-Prozent-Steuer auf Umsatz oder Gewinn berechnet?
Sie wird grundsätzlich auf die begünstigten Bruttoeinnahmen und nicht auf den Gewinn berechnet.
Wer kann den Small-Business-Status nutzen?
Natürliche Personen mit entsprechender Einzelunternehmerregistrierung können den Status beantragen, sofern ihre Tätigkeit zulässig ist und die gesetzlichen Voraussetzungen erfüllt werden.
Können Unternehmensberater 1 Prozent zahlen?
Allgemeine Beratungs- und Consultingtätigkeiten gehören grundsätzlich zu den ausgeschlossenen oder besonders kritischen Tätigkeiten. Die konkrete Leistung muss genau geprüft werden.
Können Programmierer die 1-Prozent-Steuer nutzen?
Ausführende Programmierungs- und Softwareentwicklungsleistungen können grundsätzlich geeignet sein. Reine IT-Beratung oder strategisches Consulting kann dagegen anders behandelt werden.
Wie hoch ist die Umsatzgrenze für Small Business?
Grundsätzlich 500.000 GEL pro Kalenderjahr. Für bestimmte Weinbau- und Agrotourismustätigkeiten kann eine Grenze von 700.000 GEL gelten.
Was passiert bei mehr als 500.000 GEL Umsatz?
Ab Beginn des Monats, in dem die Grenze überschritten wird, steigt der Steuersatz grundsätzlich auf 3 Prozent.
Wird nur der Umsatz oberhalb von 500.000 GEL mit 3 Prozent besteuert?
Nein. Grundsätzlich werden die begünstigten Einnahmen ab Beginn des Überschreitungsmonats mit 3 Prozent besteuert.
Wann kann der Small-Business-Status verloren gehen?
Wird die maßgebliche Umsatzgrenze in zwei aufeinanderfolgenden Kalenderjahren überschritten, kann der Status ab dem folgenden Steuerjahr entfallen.
Muss bei null Umsatz eine Erklärung abgegeben werden?
Ja. Small-Business-Steuerpflichtige müssen grundsätzlich auch für Monate ohne Einnahmen eine monatliche Erklärung abgeben.
Wie hoch ist die Steuer für Micro Business?
Bei gültigem Micro-Business-Status beträgt die Einkommensteuer auf die begünstigten Einnahmen grundsätzlich 0 Prozent.
Wie hoch ist die Micro-Business-Grenze?
Die jährlichen Bruttoeinnahmen dürfen grundsätzlich 30.000 GEL nicht überschreiten. Außerdem dürfen grundsätzlich keine Arbeitnehmer beschäftigt werden.
Wie werden langfristige Mieteinnahmen versteuert?
Die langfristige Vermietung von Wohnraum zu Wohnzwecken wird bei Verzicht auf einen Kostenabzug grundsätzlich mit 5 Prozent der Bruttomieteinnahmen besteuert.
Können Renovierungskosten von den Mieteinnahmen abgezogen werden?
Nicht innerhalb des vereinfachten 5-Prozent-Regimes. Die Steuer wird dort auf die Bruttomieteinnahmen berechnet.
Gilt die 5-Prozent-Steuer auch für Gewerberäume?
Nicht automatisch. Für gewerblich genutzte Immobilien können die regulären Einkommensteuerregeln gelten.
Wie wird Airbnb in Georgien besteuert?
Für bestimmte kurzfristige Vermietungen eigener Wohnräume besteht bis Ende 2027 ein antragsabhängiges Pauschalsteuerregime. Der gesetzliche Grundbetrag beträgt 10 GEL pro Quadratmeter und Monat.
Wie hoch ist die Steuer beim Wohnungsverkauf?
Bei einer qualifizierenden privaten Wohnimmobilie beträgt die Steuer innerhalb der Zweijahresfrist grundsätzlich 5 Prozent des Veräußerungsgewinns.
Werden 5 Prozent auf den gesamten Verkaufspreis berechnet?
Nein. Die Steuer wird grundsätzlich auf den Gewinn berechnet, also auf den Verkaufspreis abzüglich der steuerlich anerkannten Anschaffungs- und Herstellungskosten.
Ist ein Immobilienverkauf nach zwei Jahren steuerfrei?
Der Gewinn aus dem Verkauf einer qualifizierenden privaten Wohnung oder eines Wohnhauses ist nach mehr als zwei Jahren grundsätzlich steuerfrei.
Wann beginnt die Zweijahresfrist?
Regelmäßig mit dem Datum des maßgeblichen Eigentumsdokuments, das der Eintragung im öffentlichen Register zugrunde liegt.
Beginnt die Frist mit der Reservierungszahlung?
Grundsätzlich nicht. Reservierungszahlungen und Vorverträge sind von der rechtlichen Eigentumsregistrierung zu unterscheiden.
Sind unfertige Wohnungen begünstigt?
Eine unfertige Wohnung kann unter bestimmten Voraussetzungen als Wohnimmobilie gelten. Entscheidend sind Projektzweck, Vertragsinhalt und die übertragenen Rechte.
Sind Hotelapartments nach zwei Jahren steuerfrei?
Nicht automatisch. Hotelzimmer und hotelähnliche Einheiten gelten nicht zwingend als begünstigte Wohnimmobilien.
Wie werden Dividenden georgischer Unternehmen besteuert?
Dividenden an natürliche Personen unterliegen grundsätzlich einer Quellensteuer von 5 Prozent.
Sind ausländische Dividenden in Georgien steuerfrei?
Echte ausländische Dividenden können bei einem georgischen Steuerresidenten in Georgien grundsätzlich steuerfrei sein. Ausländische Quellensteuer und eine Steuerpflicht in anderen Staaten müssen separat geprüft werden.
Wie werden Zinsen besteuert?
Zinsen unterliegen grundsätzlich einer Steuer von 5 Prozent. Bestimmte Zinsen lizenzierter georgischer Finanzinstitute können steuerfrei sein.
Wie hoch ist die Umsatzsteuer in Georgien?
Der reguläre Umsatzsteuersatz beträgt 18 Prozent.
Ab wann muss man sich für die Umsatzsteuer registrieren?
Grundsätzlich nach Überschreiten von mehr als 100.000 GEL an umsatzsteuerpflichtigen Umsätzen innerhalb von zwölf aufeinanderfolgenden Monaten.
Kann man gleichzeitig 1 Prozent Einkommensteuer und Umsatzsteuer zahlen?
Ja. Die 1-Prozent-Regel betrifft die Einkommensteuer. Eine Umsatzsteuerpflicht kann unabhängig davon entstehen.
Verliert ein Deutscher nach 183 Tagen automatisch seine deutsche Steuerpflicht?
Nein. Besteht weiterhin ein steuerlicher Wohnsitz oder gewöhnlicher Aufenthalt in Deutschland, kann die deutsche Steuerpflicht fortbestehen.
Reicht die Abmeldung beim Einwohnermeldeamt aus?
Nein. Die melderechtliche Abmeldung allein entscheidet nicht über die steuerliche Ansässigkeit.
Bis wann muss die jährliche Einkommensteuererklärung abgegeben werden?
Die reguläre jährliche Einkommensteuererklärung ist grundsätzlich bis zum 1. April des folgenden Jahres einzureichen. Für Small Business, Umsatzsteuer, Immobilienverkäufe und andere Sachverhalte gelten gesonderte Fristen.
Georgien Einkommensteuer bietet attraktive Regeln, verlangt aber eine genaue Einordnung
Georgien Einkommensteuer bedeutet im Regelfall eine Belastung von 20 Prozent. Durch die verschiedenen Sonderregelungen kann die tatsächliche Steuerbelastung jedoch erheblich niedriger sein:
- 0 Prozent für qualifizierte Micro Businesses,
- 1 Prozent für berechtigte Small Businesses,
- 3 Prozent nach Überschreiten der Small-Business-Grenze,
- 5 Prozent auf bestimmte langfristige Wohnraummieten,
- 5 Prozent auf bestimmte private Wohnimmobiliengewinne innerhalb von zwei Jahren,
- Steuerfreiheit für bestimmte private Wohnimmobilien nach mehr als zwei Jahren,
- grundsätzliche Steuerfreiheit echter ausländischer Einkünfte georgischer Steuerresidenten.
Die größte Fehlerquelle ist nicht die mathematische Berechnung, sondern die rechtliche Einordnung.
Ein ausländischer Kunde bedeutet nicht automatisch ausländisches Einkommen. Ein ausländisches Bankkonto schützt nicht vor georgischer Einkommensteuer. Nicht jeder Einzelunternehmer darf das 1-Prozent-Regime nutzen und nicht jedes Apartment gilt steuerlich als begünstigte Wohnimmobilie.
Wer in Georgien lebt, arbeitet, investiert oder Immobilien vermietet, sollte deshalb stets vier Ebenen getrennt prüfen:
- Steuerresidenz,
- Einkunftsquelle,
- anwendbarer Sonderstatus,
- Steuerpflicht in anderen Staaten.
Meta-Description:
Georgien Einkommensteuer 2026: Alle Regeln zu 20 Prozent, 1-Prozent-Regime, Steuerresidenz, Auslandseinkünften, Vermietung und Immobilienverkauf.
Empfohlene URL:
/georgien-einkommensteuer/
Fokus-Keyword:
Georgien Einkommensteuer
Wichtige Nebenkeywords:
- Einkommensteuer Georgien
- Steuern in Georgien
- 1 Prozent Steuer Georgien
- Small Business Status Georgien
- Micro Business Georgien
- Steuerresidenz Georgien
- 183 Tage Regel Georgien
- Auswandern Georgien Steuern
- ausländische Einkünfte Georgien
- Freelancer Steuern Georgien
- Einzelunternehmen Georgien Steuern
- Mieteinnahmen Georgien versteuern
- Immobilienverkauf Georgien Steuer
- Airbnb Steuer Georgien
- Dividendensteuer Georgien
- Umsatzsteuer Georgien
- Doppelbesteuerungsabkommen Georgien Deutschland
Die Einkommensteuer in Georgien beträgt regulär 20 Prozent. Qualifizierte Einzelunternehmer können jedoch nur 1 Prozent zahlen. Für Wohnraumvermietung, Immobilienverkäufe, Dividenden und ausländische Einkünfte gelten besondere Steuerregeln. Dieser Überblick erklärt die Rechtslage 2026 einschließlich Steuerresidenz, Fristen und Praxisbeispielen.
Redaktioneller und rechtlicher Hinweis
Dieser Beitrag stellt die allgemeinen Grundzüge der georgischen Einkommensteuer mit Stand vom 11. August 2026 dar. Steuerliche Ergebnisse können von der persönlichen Ansässigkeit, der tatsächlichen Tätigkeit, der Vertragsgestaltung, dem Herkunftsstaat, dem Zeitpunkt von Transaktionen und den geltenden Doppelbesteuerungsabkommen abhängen.
Der Beitrag ersetzt keine individuelle georgische oder grenzüberschreitende Steuer- und Rechtsberatung.
Wesentliche Quellen und Rechtsgrundlagen
1. Tax Code of Georgia – konsolidierte englische Fassung
Zentrale Rechtsgrundlage für Einkommensteuer, Steuerresidenz, Einkunftsquellen, Small Business, Micro Business, Immobilienbesteuerung, Dividenden, Zinsen, Umsatzsteuer und Immobiliensteuer.
https://matsne.gov.ge/en/document/view/1043717
(სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
2. Georgische Regierungsverordnung Nr. 415 über besondere Steuerregime
Enthält insbesondere ausgeschlossene Tätigkeiten und Einkünfte, die nicht unter den Small-Business-Status fallen.
https://matsne.gov.ge/ka/document/view/1164635
(სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
3. Verordnung des georgischen Finanzministers Nr. 999
Verwaltungsvorschriften zu Micro Business, Small Business und weiteren besonderen Steuerregimen.
https://matsne.gov.ge/ka/document/view/1168081
4. Änderungsverordnung Nr. 38 vom 5. Februar 2026
Aktuelle Änderungen zu Beginn, Aufhebung und erneuter Beantragung des Small-Business-Status sowie zu Erklärungs- und Übergangsregelungen.
https://www.matsne.gov.ge/ka/document/view/6780342
(სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
5. Öffentliche Steuerauslegung Nr. 143 vom 14. Mai 2026 einschließlich Änderung Nr. 175 vom 8. Juni 2026
Aktuelle Verwaltungsauslegung zur Besteuerung privater Immobilienverkäufe, zur Zweijahresfrist, zu unfertigen Wohnungen, Hotelzimmern, Vertragsrechten und zur Abgrenzung des gewerblichen Immobilienhandels.
https://matsne.gov.ge/ka/document/view/6863267
(სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
6. Revenue Service of Georgia – offizielle Startseite
7. Revenue Service of Georgia – Steuerinformationen für natürliche Personen
https://www.rs.ge/PersonsTaxFAQ-en?cat=1&tab=1
8. Revenue Service of Georgia – Anträge und Formulare
https://www.rs.ge/ApplicationForms-en
9. Revenue Service of Georgia – offizieller Steuerkalender
https://www.rs.ge/TaxCalendar-en
10. Bundesministerium der Finanzen – Doppelbesteuerungsabkommen Deutschland–Georgien
(Bundesministerium der Finanzen)
11. Einkommensteuergesetz Deutschland – § 1 Steuerpflicht
https://www.gesetze-im-internet.de/estg/__1.html
12. Österreichisches Bundesministerium für Finanzen – Liste der Doppelbesteuerungsabkommen
(Bundesministerium für Finanzen)
13. Doppelbesteuerungsabkommen Schweiz–Georgien
https://www.fedlex.admin.ch/eli/treaty/2010/1879/en