
Doppelbesteuerungsabkommen Georgien
Doppelbesteuerungsabkommen Georgien: Das DBA mit Deutschland vollständig erklärt
Rechtsstand 11. August 2026
Das Doppelbesteuerungsabkommen zwischen Deutschland und Georgien regelt, welcher Staat bestimmte Einkünfte besteuern darf und wie eine doppelte Besteuerung vermieden wird. Besonders relevant ist das Abkommen für Menschen, die in Georgien Immobilien besitzen, nach Georgien auswandern, von dort aus arbeiten, ein Unternehmen gründen, Dividenden erhalten oder ihren Ruhestand im Land verbringen möchten.
Bei einer direkt gehaltenen Immobilie in Tiflis, Batumi, Kutaisi oder einer anderen georgischen Region darf Georgien grundsätzlich die Mieteinnahmen und einen späteren Veräußerungsgewinn besteuern. Deutschland stellt solche Einkünfte bei in Deutschland ansässigen Personen regelmäßig von der unmittelbaren deutschen Besteuerung frei, kann sie jedoch unter bestimmten Voraussetzungen bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigen.
Bei Dividenden, bestimmten Beteiligungsverkäufen und einigen weiteren Einkunftsarten kommt dagegen regelmäßig die Anrechnungsmethode zur Anwendung. Deutschland besteuert die Einkünfte in diesen Fällen nach seinen nationalen Vorschriften und rechnet die in Georgien gezahlte Steuer innerhalb bestimmter Grenzen an.
Das DBA schafft keine eigenen Steuern. Zuerst muss nach dem nationalen Steuerrecht Deutschlands oder Georgiens eine Steuerpflicht bestehen. Erst anschließend begrenzt oder verteilt das Abkommen die Besteuerungsrechte und bestimmt, wie der Ansässigkeitsstaat eine Doppelbesteuerung beseitigen muss.
Das Wichtigste zum DBA Georgien in Kürze
| Sachverhalt | Grundregel des DBA Deutschland–Georgien |
|---|---|
| Vertragsstatus | Abkommen grundsätzlich seit 2008 anwendbar; Änderungsprotokoll seit 2015 |
| Wohnungsvermietung in Georgien | Georgien darf besteuern; Deutschland stellt regelmäßig frei, möglicher Progressionsvorbehalt |
| Direkter Verkauf einer georgischen Immobilie | Georgien darf besteuern; in Deutschland grundsätzlich Freistellung |
| Verkauf einer immobilienreichen georgischen Gesellschaft | Georgien darf besteuern; Deutschland wendet grundsätzlich die Anrechnungsmethode an |
| Unternehmensgewinne | Grundsätzlich nur im Ansässigkeitsstaat, außer es besteht im anderen Staat eine Betriebsstätte |
| Dividenden | Georgische Quellensteuer nach DBA höchstens 0, 5 oder 10 Prozent; ein niedrigerer nationaler Satz bleibt maßgeblich |
| Zinsen | Nach dem DBA grundsätzlich nur im Ansässigkeitsstaat steuerbar |
| Lizenzgebühren | Nach dem DBA grundsätzlich nur im Ansässigkeitsstaat steuerbar |
| Arbeitslohn | Grundsätzlich im Staat der tatsächlichen Arbeitsausübung |
| Private Renten und Pensionen | Grundsätzlich im Ansässigkeitsstaat |
| Gesetzliche Sozialversicherungsrenten | Grundsätzlich im Quellenstaat |
| 183-Tage-Regel | Unterschiedliche Regeln für Steueransässigkeit und Arbeitslohn beachten |
| MLI-Status 2026 | Weitere Umsetzungsschritte können das Abkommen künftig beeinflussen |
Das deutsch-georgische Abkommen wurde am 1. Juni 2006 unterzeichnet, trat am 21. Dezember 2007 in Kraft und ist grundsätzlich seit dem 1. Januar 2008 anzuwenden. Ein späteres Protokoll aktualisierte insbesondere den steuerlichen Informationsaustausch und die Unterstützung bei der Steuererhebung.
Was ist ein Doppelbesteuerungsabkommen?
Ein Doppelbesteuerungsabkommen ist ein völkerrechtlicher Vertrag zwischen zwei Staaten. Es soll verhindern, dass dieselben Einkünfte bei derselben Person für denselben Zeitraum in beiden Staaten vollständig besteuert werden.
In einem grenzüberschreitenden Steuerfall sind regelmäßig drei Fragen voneinander zu trennen:
- Entsteht nach deutschem oder georgischem nationalem Recht eine Steuerpflicht?
- Welcher Staat darf die Einkünfte nach dem DBA besteuern?
- Wie muss der andere Staat eine mögliche Doppelbesteuerung beseitigen?
Das Abkommen unterscheidet dabei zwischen dem Ansässigkeitsstaat und dem Quellenstaat.
Der Ansässigkeitsstaat ist der Staat, in dem eine Person nach Anwendung der nationalen Vorschriften und gegebenenfalls der Abkommensregeln steuerlich ansässig ist.
Der Quellenstaat ist der Staat, aus dem die betreffenden Einkünfte stammen. Bei einer vermieteten Wohnung in Tiflis ist Georgien beispielsweise der Quellenstaat der Mieteinnahmen.
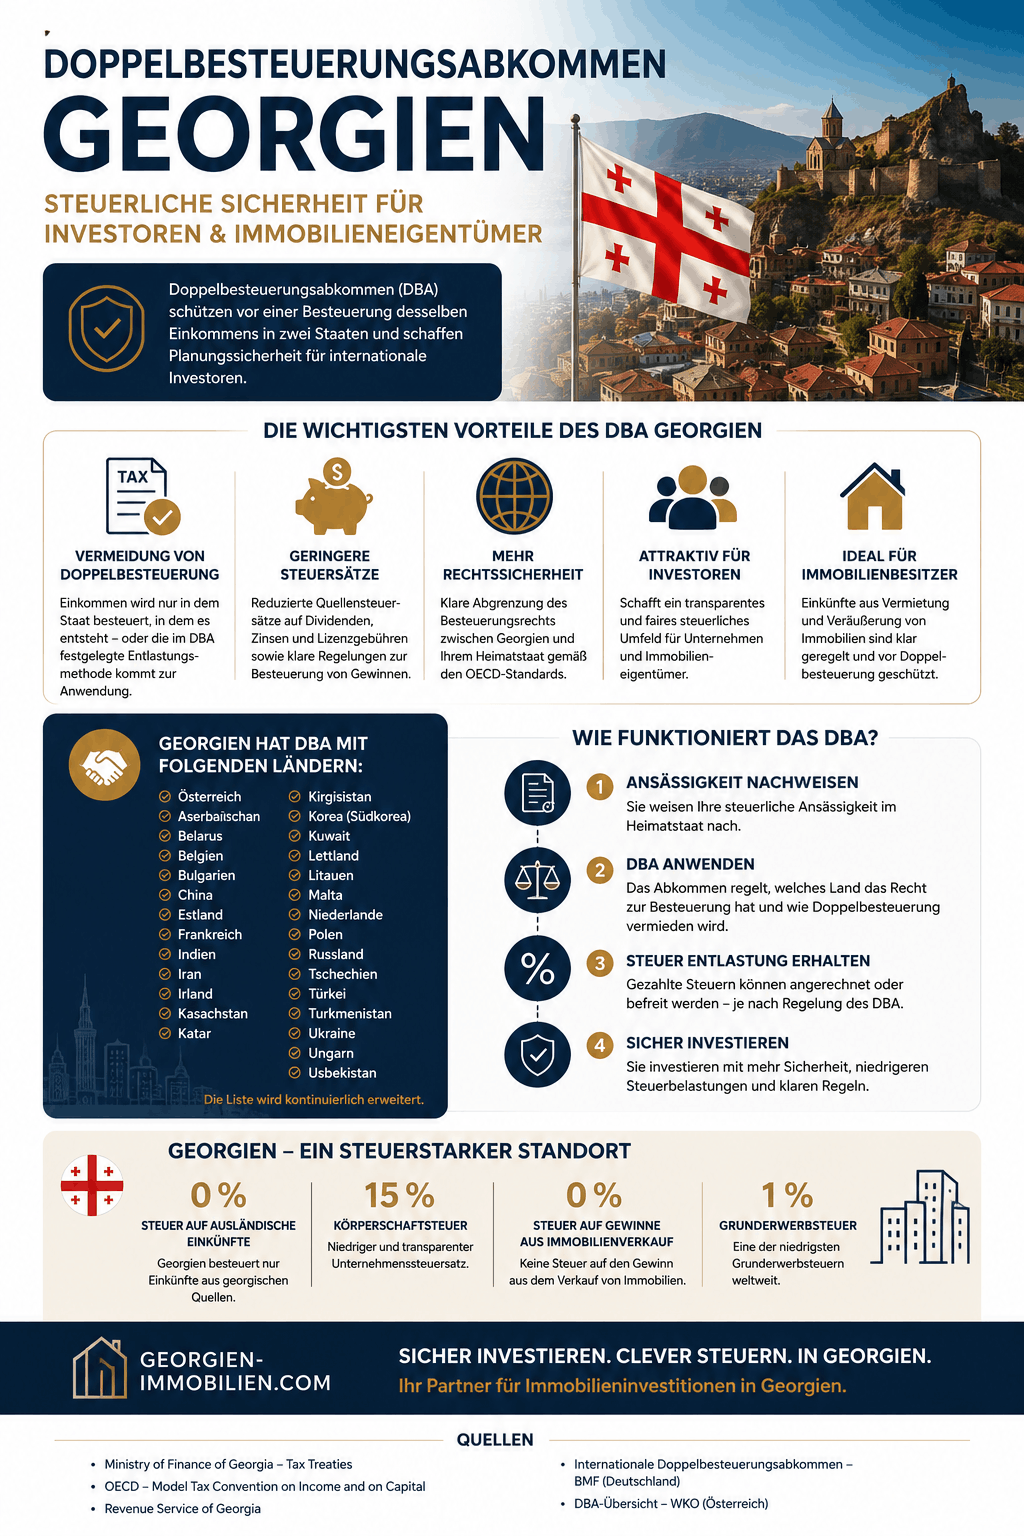
Doppelbesteuerungsabkommen Georgien Infografik
„Darf besteuern“ ist nicht dasselbe wie „besteuert ausschließlich“
Die Formulierung, Einkünfte „können“ in einem Staat besteuert werden, bedeutet, dass dieser Staat ein Besteuerungsrecht besitzt. Sie bedeutet nicht automatisch, dass der andere Staat vollständig von der Besteuerung ausgeschlossen ist.
Der Ansässigkeitsstaat muss die Doppelbesteuerung dann durch eine Freistellung der Einkünfte oder durch die Anrechnung der ausländischen Steuer beseitigen.
Steht im Abkommen dagegen, bestimmte Einkünfte seien „nur“ in einem Staat steuerbar, besitzt grundsätzlich ausschließlich dieser Staat das abkommensrechtliche Besteuerungsrecht.
Welche Steuern erfasst das DBA?
Das Abkommen gilt für Steuern vom Einkommen und vom Vermögen. Auf deutscher Seite betrifft es insbesondere:
- Einkommensteuer,
- Körperschaftsteuer,
- Gewerbesteuer,
- die im Abkommen aufgeführte Vermögensteuer.
Auf georgischer Seite werden insbesondere Einkommen-, Gewinn- und Vermögenssteuern erfasst.
Nicht durch dieses DBA geregelt werden unter anderem:
- Umsatzsteuer,
- Zoll,
- Sozialversicherungsbeiträge,
- Erbschaftsteuer,
- Schenkungsteuer,
- Grundbuch- und Registergebühren,
- sonstige Transaktionskosten eines Immobilienerwerbs.
Für diese Bereiche gelten nationale Vorschriften oder gegebenenfalls andere internationale Vereinbarungen.
Rechtsstand 2026: Gilt das DBA Deutschland–Georgien weiterhin?
Ja. Für die praktische Besteuerung gilt weiterhin das Abkommen von 2006 in der durch das Protokoll von 2014 geänderten Fassung.
Steuerpflichtige sollten dennoch beachten, dass internationale Steuerabkommen durch spätere Protokolle, nationale Anwendungsgesetze und multilaterale Vereinbarungen verändert werden können.
Bedeutung des Multilateralen Instruments
Das sogenannte Multilaterale Instrument, kurz MLI, ermöglicht es Staaten, bestehende Doppelbesteuerungsabkommen um international vereinbarte Maßnahmen gegen Gewinnverkürzung, Gewinnverlagerung und missbräuchliche Steuergestaltungen zu ergänzen.
Deutschland und Georgien haben Schritte unternommen, die eine spätere Anwendung bestimmter MLI-Regelungen auf das deutsch-georgische DBA ermöglichen können. Eine bloße Aufnahme des Abkommens in entsprechende Auswahllisten verändert den Vertrag jedoch noch nicht automatisch.
Für die tatsächliche Anwendung sind weitere innerstaatliche und zwischenstaatliche Umsetzungsschritte notwendig. Dazu können Anwendungsgesetze, Wirksamkeitsmitteilungen und übereinstimmende Erklärungen beider Vertragsstaaten gehören.
Bei langfristigen Steuerplanungen, gesellschaftsrechtlichen Gestaltungen oder größeren Immobilientransaktionen sollte deshalb jeweils geprüft werden, ob sich der konkrete Anwendungsstand inzwischen verändert hat.
Für wen gilt das DBA Georgien?
Das Abkommen gilt für natürliche Personen, Gesellschaften und andere Personen, die in Deutschland, Georgien oder in beiden Staaten ansässig sind.
Entscheidend ist nicht allein die Staatsangehörigkeit.
Ein deutscher Staatsangehöriger kann nach dem DBA in Georgien ansässig sein. Umgekehrt kann ein georgischer Staatsangehöriger in Deutschland steuerlich ansässig sein.
Auch eine deutsche Staatsangehörigkeit führt nicht automatisch dazu, dass sämtliche Einkünfte in Deutschland besteuert werden. Ebenso bedeutet ein georgischer Aufenthaltstitel nicht zwingend, dass die steuerliche Ansässigkeit ausschließlich in Georgien liegt.
Steuerliche Ansässigkeit in Deutschland
Eine natürliche Person ist in Deutschland grundsätzlich unbeschränkt einkommensteuerpflichtig, wenn sie hier einen Wohnsitz oder ihren gewöhnlichen Aufenthalt hat.
Ein steuerlicher Wohnsitz kann bereits dadurch bestehen, dass eine Person in Deutschland eine Wohnung unter Umständen innehat, die darauf schließen lassen, dass sie die Wohnung beibehalten und nutzen wird.
Eine formale Abmeldung beim Einwohnermeldeamt beseitigt einen steuerlichen Wohnsitz deshalb nicht automatisch.
Ein gewöhnlicher Aufenthalt wird nach deutschem Recht grundsätzlich angenommen, wenn sich eine Person länger als sechs Monate zusammenhängend in Deutschland aufhält. Kurzfristige Unterbrechungen können bei der Beurteilung unberücksichtigt bleiben.
Typische deutsche Anknüpfungspunkte
Eine fortbestehende deutsche Steueransässigkeit kann insbesondere in Betracht kommen, wenn:
- eine jederzeit nutzbare Wohnung in Deutschland vorhanden bleibt,
- Ehepartner oder minderjährige Kinder weiterhin in Deutschland leben,
- die wesentlichen wirtschaftlichen Beziehungen in Deutschland verbleiben,
- die berufliche Tätigkeit überwiegend von Deutschland aus ausgeübt wird,
- ein Unternehmen tatsächlich von Deutschland aus geleitet wird,
- regelmäßig längere Aufenthalte in Deutschland stattfinden,
- persönliche und gesellschaftliche Bindungen ihren Schwerpunkt weiterhin in Deutschland haben.
Die bloße Zahl der Aufenthaltstage ist deshalb nicht das einzige Entscheidungskriterium.
Steuerliche Ansässigkeit in Georgien
Nach dem georgischen Steuerrecht gilt eine natürliche Person grundsätzlich für das betreffende Steuerjahr als in Georgien ansässig, wenn sie sich innerhalb eines zusammenhängenden Zwölfmonatszeitraums, der in diesem Steuerjahr endet, mindestens 183 Tage tatsächlich in Georgien aufgehalten hat.
Bei der Berechnung zählt grundsätzlich jeder relevante Anwesenheitstag unabhängig davon, ob die Person den vollständigen Tag oder nur einen Teil des Tages in Georgien verbracht hat.
Das georgische Recht enthält daneben Sonderregelungen und besondere Ansässigkeitsmöglichkeiten, unter anderem für bestimmte vermögende Personen.
Die 183 Tage sind kein universeller Freibrief
Ein Aufenthalt von mindestens 183 Tagen kann zur georgischen Ansässigkeit nach georgischem Recht führen. Das bedeutet jedoch nicht automatisch, dass eine deutsche Steueransässigkeit endet.
Wer in Deutschland weiterhin einen steuerlichen Wohnsitz besitzt, kann nach deutschem Recht ebenfalls unbeschränkt steuerpflichtig bleiben.
In diesem Fall liegt eine sogenannte Doppelansässigkeit vor. Erst die Tie-Breaker-Regeln des DBA entscheiden, welchem Staat die Person für Zwecke des Abkommens zugeordnet wird.
Doppelansässigkeit: Welcher Staat gilt als Ansässigkeitsstaat?
Ist eine natürliche Person sowohl in Deutschland als auch in Georgien steuerlich ansässig, wird die Abkommensansässigkeit in einer festgelegten Reihenfolge bestimmt:
- Staat der ständigen Wohnstätte,
- Staat des Mittelpunkts der Lebensinteressen,
- Staat des gewöhnlichen Aufenthalts,
- Staat der Staatsangehörigkeit,
- Einigung der zuständigen Behörden.
Ständige Wohnstätte
Zunächst wird geprüft, ob der Person in nur einem der beiden Staaten eine ständige Wohnstätte zur Verfügung steht.
Eine ständige Wohnstätte muss nicht im Eigentum der Person stehen. Auch eine gemietete oder dauerhaft nutzbare Wohnung kann ausreichen.
Stehen in beiden Staaten dauerhaft nutzbare Wohnungen zur Verfügung, entscheidet die nächste Prüfungsstufe.
Mittelpunkt der Lebensinteressen
Der Mittelpunkt der Lebensinteressen richtet sich nach den engeren persönlichen und wirtschaftlichen Beziehungen.
Dabei können unter anderem berücksichtigt werden:
- Aufenthaltsort von Ehepartner und Kindern,
- berufliche Tätigkeit,
- Unternehmensbeteiligungen,
- Ort der Geschäftsleitung,
- Verwaltung des Vermögens,
- gesellschaftliche und kulturelle Bindungen,
- Mitgliedschaften,
- Versicherungen,
- Bankverbindungen,
- tatsächliche Lebensführung.
Kein einzelnes Kriterium ist automatisch entscheidend. Maßgeblich ist eine Gesamtbetrachtung der persönlichen und wirtschaftlichen Verhältnisse.
Gewöhnlicher Aufenthalt
Kann der Mittelpunkt der Lebensinteressen nicht eindeutig bestimmt werden, wird geprüft, in welchem Staat sich die Person gewöhnlich aufhält.
Hierbei zählt nicht nur ein einzelnes Kalenderjahr. Entscheidend ist das tatsächliche Aufenthaltsmuster über einen angemessenen Zeitraum.
Staatsangehörigkeit
Hält sich die Person gewöhnlich in beiden Staaten oder in keinem der beiden Staaten auf, kann die Staatsangehörigkeit entscheiden.
Verständigung der Behörden
Führt auch die Staatsangehörigkeit zu keinem eindeutigen Ergebnis, müssen sich die zuständigen Behörden Deutschlands und Georgiens über die Ansässigkeit verständigen.
Doppelansässigkeit bei Gesellschaften
Bei Gesellschaften und anderen nicht natürlichen Personen stellt das deutsch-georgische Abkommen grundsätzlich auf den Ort der tatsächlichen Geschäftsleitung ab.
Entscheidend ist somit nicht ausschließlich:
- der Ort der Registrierung,
- die Geschäftsanschrift,
- der Sitz laut Gesellschaftsvertrag,
- der Standort des Bankkontos.
Maßgeblich ist insbesondere, wo die grundlegenden unternehmerischen und geschäftsleitenden Entscheidungen tatsächlich getroffen werden.
Beispiel: Wohnung in Berlin und Haus in Georgien
Eine Person hält weiterhin eine vollständig eingerichtete Wohnung in Berlin, lebt aber acht Monate pro Jahr in einem Haus in Georgien.
Nach georgischem Recht kann sie wegen ihrer Aufenthaltsdauer georgische Steuerresidentin sein. Gleichzeitig kann aufgrund der weiterhin verfügbaren Berliner Wohnung ein deutscher steuerlicher Wohnsitz fortbestehen.
Das DBA entscheidet dann anhand der ständigen Wohnstätten und des Mittelpunkts der Lebensinteressen. Die bloße Abmeldung in Deutschland löst diesen Konflikt nicht.
Zwei unterschiedliche 183-Tage-Regeln
Besonders häufig werden zwei vollständig unterschiedliche Regelungen miteinander verwechselt.
183 Tage zur Bestimmung der georgischen Steueransässigkeit
Diese Regel stammt aus dem georgischen nationalen Steuerrecht. Sie beantwortet die Frage, ob eine Person als georgischer Steuerresident gilt.
183 Tage bei Arbeitnehmern
Die zweite 183-Tage-Regel befindet sich im Artikel über Einkünfte aus unselbstständiger Arbeit.
Sie entscheidet, ob Arbeitslohn trotz einer Tätigkeit im anderen Staat ausnahmsweise nur im Ansässigkeitsstaat besteuert werden darf.
Dafür müssen gleichzeitig drei Voraussetzungen erfüllt sein:
- Der Aufenthalt im Tätigkeitsstaat überschreitet 183 Tage innerhalb des maßgeblichen Zwölfmonatszeitraums nicht.
- Der Arbeitgeber ist nicht im Tätigkeitsstaat ansässig.
- Die Vergütung wird nicht von einer Betriebsstätte oder festen Einrichtung im Tätigkeitsstaat getragen.
Fehlt nur eine dieser Voraussetzungen, kann der Tätigkeitsstaat den auf die dort ausgeübte Arbeit entfallenden Arbeitslohn grundsätzlich besteuern.
Welche Einkünfte werden nach dem DBA wo besteuert?
Übersicht über die wichtigsten Einkunftsarten
| Einkunftsart | Besteuerungsrecht nach dem DBA |
|---|---|
| Mieteinnahmen aus einer georgischen Immobilie | Georgien darf besteuern |
| Verkauf einer direkt gehaltenen georgischen Immobilie | Georgien darf besteuern |
| Verkauf einer überwiegend immobilienhaltenden georgischen Gesellschaft | Georgien darf besteuern |
| Unternehmensgewinn ohne georgische Betriebsstätte | Grundsätzlich nur Deutschland |
| Unternehmensgewinn einer georgischen Betriebsstätte | Georgien darf den zuzurechnenden Gewinn besteuern |
| Selbstständige Tätigkeit ohne feste Einrichtung | Grundsätzlich Ansässigkeitsstaat |
| Arbeitslohn für eine Tätigkeit in Georgien | Grundsätzlich Georgien |
| Dividenden aus einer georgischen Gesellschaft | Deutschland darf besteuern; Georgien besitzt ein begrenztes Quellensteuerrecht |
| Zinsen aus Georgien | Grundsätzlich nur Ansässigkeitsstaat |
| Lizenzgebühren aus Georgien | Grundsätzlich nur Ansässigkeitsstaat |
| Private Rente | Grundsätzlich Ansässigkeitsstaat |
| Gesetzliche Sozialversicherungsrente | Grundsätzlich Quellenstaat |
| Aufsichtsrats- und Verwaltungsratsvergütungen | Staat der Gesellschaft darf besteuern |
| Künstler- und Sportlereinkünfte | Grundsätzlich Tätigkeitsstaat |
Die konkrete Steuerbelastung ergibt sich erst aus dem Zusammenspiel dieser DBA-Regeln mit dem nationalen Steuerrecht beider Staaten.
Mieteinnahmen aus Immobilien in Georgien
Einkünfte aus unbeweglichem Vermögen dürfen grundsätzlich in dem Staat besteuert werden, in dem sich die Immobilie befindet.
Wer in Deutschland ansässig ist und eine Wohnung in Tiflis, Batumi, Kutaisi oder einer anderen georgischen Stadt vermietet, muss deshalb die georgischen Besteuerungsregeln beachten.
Das gilt unabhängig davon, ob die Miete:
- auf ein deutsches Konto,
- auf ein georgisches Konto,
- auf ein Konto in einem Drittstaat,
- in Euro,
- in US-Dollar,
- in georgischen Lari
überwiesen wird.
Entscheidend ist, dass sich die Immobilie in Georgien befindet.
Die Regel umfasst insbesondere:
- klassische Wohnraumvermietung,
- gewerbliche Vermietung,
- Verpachtung,
- zeitweise Überlassung,
- sonstige Formen der Nutzung unbeweglichen Vermögens.
Georgische Besteuerung von Wohnraummieten
Bei einer qualifizierenden Vermietung von Wohnraum zu Wohnzwecken sieht das georgische Steuerrecht für natürliche Personen grundsätzlich einen Steuersatz von fünf Prozent vor.
Die Steuer wird dabei grundsätzlich ohne Abzug von Aufwendungen auf die entsprechenden Einnahmen erhoben.
Das bedeutet, dass insbesondere folgende Kosten die Bemessungsgrundlage dieses Sondertarifs regelmäßig nicht mindern:
- Finanzierungskosten,
- Reparaturen,
- Renovierungen,
- Möbel,
- Verwaltungskosten,
- Maklerkosten,
- Abschreibungen,
- Versicherungen,
- Leerstandskosten.
Der niedrige Steuersatz darf daher nicht mit einer fünfprozentigen Steuer auf den tatsächlichen Nettogewinn verwechselt werden.
Kurzzeitvermietung und Ferienwohnungen
Kurzzeitvermietungen mit hotelähnlichen Leistungen, Ferienunterkünfte, Serviced Apartments und Vermietungsmodelle mit zusätzlichen Dienstleistungen müssen gesondert eingeordnet werden.
Zusatzleistungen können beispielsweise sein:
- regelmäßige Reinigung,
- Frühstück oder Verpflegung,
- Rezeption,
- organisierter Transfer,
- täglicher Wäschewechsel,
- touristische Betreuung,
- Concierge-Service.
Je stärker das Angebot einem Beherbergungsbetrieb ähnelt, desto weniger selbstverständlich ist die Anwendung der begünstigten Wohnraumvermietung.
Besteuerung der Mieteinnahmen in Deutschland
Ist der Eigentümer nach dem DBA in Deutschland ansässig, werden die direkten georgischen Mieteinkünfte in Deutschland grundsätzlich freigestellt.
Sie können jedoch den Steuersatz erhöhen, der auf andere in Deutschland steuerpflichtige Einkünfte angewendet wird. Dies wird als Progressionsvorbehalt bezeichnet.
Der Steuerpflichtige muss die georgischen Einkünfte deshalb regelmäßig auch in seiner deutschen Steuererklärung angeben und nachweisen.
Verkauf einer Immobilie in Georgien
Gewinne aus der Veräußerung einer direkt gehaltenen georgischen Immobilie dürfen nach dem DBA in Georgien besteuert werden.
Nach georgischem Recht kann der Überschuss aus dem Verkauf einer qualifizierenden Wohnung oder eines Wohnhauses einschließlich des zugehörigen Grundstücks bei natürlichen Personen grundsätzlich einem Steuersatz von fünf Prozent unterliegen.
Für bestimmte Wohnimmobilien kann eine Steuerbefreiung gelten, wenn sie länger als zwei Jahre gehalten wurden.
Nicht jede Immobilie ist nach zwei Jahren steuerfrei
Die Zweijahresbefreiung darf nicht pauschal auf sämtliche Immobilien übertragen werden.
Eine abweichende Behandlung kann insbesondere gelten für:
- Gewerbeimmobilien,
- unbebaute Grundstücke,
- landwirtschaftliche Flächen,
- Projektentwicklungen,
- Bauträgertätigkeiten,
- gewerblichen Grundstückshandel,
- über Gesellschaften gehaltene Immobilien,
- Gesellschaftsanteile,
- regelmäßig wiederholte An- und Verkäufe.
Auch die Berechnung der Haltedauer und die genaue Einordnung des Objekts müssen im Einzelfall geprüft werden.
Deutsche Behandlung des direkten Immobilienverkaufs
Für eine in Deutschland ansässige Person wird der Gewinn aus der direkten Veräußerung georgischen Grundbesitzes grundsätzlich nach der Freistellungsmethode behandelt.
Ein möglicher Progressionsvorbehalt und die Einordnung nach deutschem Recht müssen dennoch geprüft werden.
Ob der Gewinn nach deutschem nationalem Recht grundsätzlich als steuerpflichtiger Veräußerungsgewinn einzuordnen wäre, hängt unter anderem ab von:
- Haltedauer,
- Eigennutzung,
- Vermietungsdauer,
- Umfang weiterer Immobiliengeschäfte,
- gewerblicher Tätigkeit,
- gesellschaftsrechtlicher Struktur.
Verkauf einer georgischen Immobiliengesellschaft
Eine wichtige Sonderregel gilt, wenn nicht die Immobilie selbst, sondern Anteile an einer Gesellschaft verkauft werden, deren Vermögen überwiegend unmittelbar oder mittelbar aus georgischem Grundbesitz besteht.
In diesem Fall darf Georgien den Beteiligungsgewinn ebenfalls besteuern.
Für die deutsche Entlastung gilt jedoch grundsätzlich nicht die Freistellungsmethode, sondern die Anrechnungsmethode.
Der Verkauf von Anteilen an einer georgischen Immobiliengesellschaft ist deshalb steuerlich nicht mit dem direkten Verkauf einer Wohnung gleichzusetzen.
Eine georgische LLC beseitigt das georgische Besteuerungsrecht nicht automatisch. Sie kann vielmehr zu einer anderen Einordnung des Veräußerungsgewinns und zu einer anderen deutschen Entlastungsmethode führen.
Direktkauf oder Gesellschaftskauf
Vor dem Erwerb einer georgischen Immobilie sollte deshalb geklärt werden, ob das Objekt:
- unmittelbar als Privatperson,
- über eine georgische LLC,
- über eine deutsche Gesellschaft,
- über eine Holdingstruktur,
- gemeinsam mit weiteren Investoren
gehalten werden soll.
Die optimale Struktur hängt nicht allein vom laufenden Steuersatz ab. Auch Haftung, Finanzierung, Vererbung, Verwaltung, Ausschüttungen und der spätere Verkauf müssen berücksichtigt werden.
Unternehmensgewinne und Betriebsstätten
Gewinne eines deutschen Unternehmens sind grundsätzlich nur in Deutschland steuerbar, solange das Unternehmen in Georgien keine Betriebsstätte unterhält.
Besteht eine georgische Betriebsstätte, darf Georgien den Gewinn besteuern, der wirtschaftlich dieser Betriebsstätte zuzurechnen ist.
Nicht der gesamte Unternehmensgewinn wird automatisch in Georgien steuerpflichtig. Grundsätzlich darf Georgien nur den Teil besteuern, der nach den Funktionen, Risiken und eingesetzten Wirtschaftsgütern der georgischen Betriebsstätte zuzurechnen ist.
Was ist eine Betriebsstätte?
Als Betriebsstätte kommen insbesondere in Betracht:
- Ort der Leitung,
- Zweigniederlassung,
- Geschäftsstelle,
- Büro,
- Fabrikationsstätte,
- Werkstatt,
- Verkaufsstelle,
- Stätte der Rohstoffgewinnung,
- bestimmte Bau- und Montageprojekte,
- ein abhängiger Vertreter mit Abschlussvollmacht.
Ein Bau- oder Montageprojekt gilt nach dem deutsch-georgischen DBA grundsätzlich als Betriebsstätte, wenn es länger als sechs Monate dauert.
Bau- und Montageprojekte
Bei der Berechnung der Dauer können zusammenhängende Tätigkeiten, Unterbrechungen und wirtschaftlich zusammengehörende Teilprojekte eine Rolle spielen.
Eine künstliche Aufteilung eines einheitlichen Projekts auf mehrere Verträge oder Gesellschaften verhindert eine Betriebsstätte nicht zwingend.
Abhängige Vertreter
Eine Betriebsstätte kann auch entstehen, wenn eine Person in Georgien gewöhnlich Verträge für das Unternehmen abschließt oder über eine entsprechende Abschlussvollmacht verfügt.
Nicht jeder selbstständige Vermittler oder Makler führt automatisch zu einer Betriebsstätte. Entscheidend sind insbesondere:
- wirtschaftliche Abhängigkeit,
- Weisungsgebundenheit,
- Umfang der Tätigkeit,
- Vertretungsmacht,
- tatsächliche Vertragsabschlüsse,
- Zahl der vertretenen Unternehmen.
Homeoffice und Remote Work
Ein Homeoffice in Georgien begründet nicht in jedem Fall automatisch eine Betriebsstätte.
Entscheidend sind unter anderem:
- Dauerhaftigkeit der Nutzung,
- Verfügungsmacht des Unternehmens über die Räume,
- Verpflichtung zur Arbeit von Georgien aus,
- Bedeutung der ausgeübten Funktionen,
- Außenauftritt,
- mögliche Vertragsabschlussvollmacht,
- Übernahme der Raumkosten,
- organisatorische Einbindung in das Unternehmen.
Arbeitet ein Geschäftsführer dauerhaft aus Georgien, leitet von dort das Unternehmen und trifft dort die wesentlichen unternehmerischen Entscheidungen, können neben einer Betriebsstätte auch Fragen zum Ort der tatsächlichen Geschäftsleitung entstehen.
Immobilienbesitz allein ist nicht automatisch eine Betriebsstätte
Das bloße Eigentum an einer georgischen Immobilie oder ihre gewöhnliche Vermietung führt grundsätzlich nicht schon für sich allein zu einer Betriebsstätte.
Anders kann es bei einem aktiven Beherbergungsbetrieb, umfassenden Zusatzleistungen, eigenem Personal, einer Rezeption oder einer laufenden gewerblichen Organisation sein.
Selbstständige und Freiberufler
Einkünfte aus einer selbstständigen Tätigkeit werden grundsätzlich im Ansässigkeitsstaat besteuert.
Unterhält die Person im anderen Staat regelmäßig eine feste Einrichtung, darf dieser Staat den der festen Einrichtung zuzurechnenden Gewinn besteuern.
Wer nach Georgien zieht und dort dauerhaft Beratungs-, IT-, Marketing-, Vermittlungs-, Medien- oder Kreativleistungen erbringt, sollte nicht allein darauf abstellen, wo der Auftraggeber sitzt oder auf welches Konto die Vergütung überwiesen wird.
Für die georgische Quellenzuordnung kann insbesondere relevant sein, wo die Leistung tatsächlich ausgeführt wird.
Einnahmen von deutschen Kunden sind daher nicht automatisch ausländische und in Georgien steuerfreie Einkünfte.
Typische Tätigkeiten digitaler Unternehmer
Die Quellenzuordnung muss beispielsweise geprüft werden bei:
- Unternehmensberatung,
- Softwareentwicklung,
- Online-Marketing,
- Webdesign,
- Copywriting,
- Übersetzung,
- Coaching,
- Vermittlung,
- Immobilienberatung,
- Contentproduktion,
- YouTube- und Social-Media-Einnahmen,
- Affiliate-Marketing,
- Lizenzierung eigener Inhalte.
Entscheidend können der Leistungsort, die persönliche Tätigkeit, die Unternehmensstruktur und der Ort der Geschäftsleitung sein.
Arbeitslohn und Tätigkeit in Georgien
Arbeitslohn wird grundsätzlich in dem Staat besteuert, in dem die Tätigkeit tatsächlich ausgeübt wird.
Arbeitet ein in Deutschland ansässiger Arbeitnehmer vorübergehend in Georgien, darf Georgien den anteiligen Arbeitslohn grundsätzlich besteuern.
Eine Ausnahme kann greifen, wenn sämtliche Voraussetzungen der Arbeitnehmer-183-Tage-Regel erfüllt sind.
Beispiel
Ein Arbeitnehmer hält sich nur 150 Tage in Georgien auf. Seine Vergütung wird jedoch wirtschaftlich von einer georgischen Tochtergesellschaft oder Betriebsstätte getragen.
Obwohl die Aufenthaltsgrenze nicht überschritten wird, greift die Ausnahme nicht, weil alle drei Voraussetzungen gleichzeitig erfüllt sein müssen.
Georgien darf den auf die Tätigkeit in Georgien entfallenden Arbeitslohn grundsätzlich besteuern.
Arbeitstage richtig dokumentieren
Bei grenzüberschreitenden Tätigkeiten sollte ein belastbarer Arbeitstagekalender geführt werden.
Dokumentiert werden sollten insbesondere:
- Einreise- und Ausreisetage,
- tatsächliche Arbeitstage,
- Urlaubstage,
- Krankheitstage,
- Reisetage,
- Wochenenden,
- Tätigkeitsort,
- Kostenträger der Vergütung.
Auch Hotelrechnungen, Flugtickets, Grenzübertritte und Kalenderaufzeichnungen können als Nachweise relevant werden.
Dividenden aus Georgien
Dividenden einer georgischen Gesellschaft an eine in Deutschland ansässige Person dürfen grundsätzlich in Deutschland besteuert werden.
Georgien darf zusätzlich eine begrenzte Quellensteuer erheben.
Das DBA sieht abhängig von Beteiligung und Investitionshöhe folgende Höchstsätze vor:
| Beteiligung des Nutzungsberechtigten | Höchstsatz der georgischen Quellensteuer |
|---|---|
| Gesellschaft mit mindestens 50 Prozent direkter Beteiligung und einer Investition von mehr als 3 Millionen Euro | 0 Prozent |
| Gesellschaft mit mindestens 10 Prozent direkter Beteiligung und einer Investition von mehr als 100.000 Euro | 5 Prozent |
| Sonstige Fälle | 10 Prozent |
Voraussetzung ist insbesondere, dass der Empfänger der Dividende der tatsächliche Nutzungsberechtigte ist.
Warum bei Privatpersonen häufig nur fünf Prozent einbehalten werden
Das georgische nationale Steuerrecht sieht für viele Dividendenzahlungen an natürliche Personen und nicht in Georgien ansässige Unternehmen grundsätzlich eine Quellensteuer von fünf Prozent vor.
Das DBA legt lediglich den maximal zulässigen Quellensteuersatz fest. Es erhöht einen niedrigeren nationalen Steuersatz nicht.
Erhält eine in Deutschland ansässige Privatperson eine georgische Dividende, bleibt es deshalb regelmäßig bei der niedrigeren georgischen Quellensteuer von fünf Prozent.
Deutschland besteuert die Dividende anschließend nach deutschem Recht und rechnet die ordnungsgemäß erhobene georgische Steuer grundsätzlich bis zur zulässigen Höhe an.
Tatsächliche Nutzungsberechtigung
Die Abkommensvergünstigung setzt regelmäßig voraus, dass der Empfänger wirtschaftlich über die Dividende verfügen kann.
Problematisch können insbesondere sein:
- reine Durchleitungsgesellschaften,
- vertragliche Weiterleitungsverpflichtungen,
- fehlende eigene Geschäftstätigkeit,
- fehlendes Personal,
- fehlende Geschäftsräume,
- kurzfristig zwischengeschaltete Gesellschaften,
- rein steuerlich motivierte Strukturen ohne wirtschaftliche Substanz.
Zinsen aus Georgien
Zinsen dürfen nach dem deutsch-georgischen DBA grundsätzlich nur im Ansässigkeitsstaat des tatsächlichen Nutzungsberechtigten besteuert werden.
Erhält eine in Deutschland ansässige Person Zinsen aus Georgien, beträgt der abkommensrechtlich zulässige georgische Quellensteuersatz daher grundsätzlich null Prozent.
Das georgische nationale Recht kann zunächst einen Quellensteuerabzug vorsehen. In diesem Fall muss eine Entlastung an der Quelle oder eine Erstattung nach dem DBA beantragt werden.
Eine Ausnahme kann bestehen, wenn die Forderung wirtschaftlich zu einer georgischen Betriebsstätte oder festen Einrichtung gehört.
Typische Zinszahlungen
Die Regel kann insbesondere relevant sein bei:
- Gesellschafterdarlehen,
- privaten Darlehen,
- Unternehmensanleihen,
- verzinslichen Kaufpreisforderungen,
- Bankeinlagen,
- Finanzierungen georgischer Immobiliengesellschaften.
Bei Darlehen zwischen verbundenen Personen muss zusätzlich geprüft werden, ob Zinssatz, Laufzeit und Sicherheiten einem Fremdvergleich standhalten.
Lizenzgebühren und Vergütungen für Rechte
Auch Lizenzgebühren dürfen nach dem DBA grundsätzlich nur im Ansässigkeitsstaat des tatsächlichen Nutzungsberechtigten besteuert werden.
Das betrifft beispielsweise Vergütungen für:
- Urheberrechte,
- Patente,
- Markenrechte,
- Designs,
- Modelle,
- Pläne,
- geheime Verfahren,
- technische Kenntnisse,
- gewerbliche Erfahrungen,
- bestimmte Software- oder Nutzungsrechte.
Das georgische nationale Recht kann bei Zahlungen an nicht ansässige Empfänger zunächst eine Quellensteuer vorsehen. Das DBA kann diese Quellensteuer auf null reduzieren, sofern die Voraussetzungen erfüllt und die erforderlichen Nachweise eingereicht werden.
Die genaue Einordnung von Software-, Beratungs- und Know-how-Vergütungen ist häufig anspruchsvoll. Nicht jede technische Dienstleistung ist automatisch eine Lizenzgebühr.
Aufsichtsrats- und Verwaltungsratsvergütungen
Vergütungen, die eine in Deutschland ansässige Person als Mitglied eines Aufsichts-, Verwaltungs- oder vergleichbaren Organs einer georgischen Gesellschaft erhält, dürfen in Georgien besteuert werden.
Deutschland beseitigt die Doppelbesteuerung für diese Vergütungen grundsätzlich durch Anrechnung der georgischen Steuer.
Davon zu unterscheiden sind:
- normales Geschäftsführergehalt,
- Beratungsvergütungen,
- Arbeitslohn,
- Gewinnausschüttungen,
- sonstige Organvergütungen.
Die Bezeichnung im Vertrag ist nicht allein entscheidend. Maßgeblich ist die tatsächliche Funktion.
Künstler und Sportler
Einkünfte von Künstlern und Sportlern dürfen grundsätzlich in dem Staat besteuert werden, in dem der persönliche Auftritt oder die sportliche Tätigkeit stattfindet.
Das kann auch gelten, wenn die Vergütung nicht unmittelbar an den Künstler oder Sportler, sondern an eine andere Person oder Gesellschaft gezahlt wird.
Betroffen sein können unter anderem:
- Musiker,
- Schauspieler,
- Moderatoren,
- Influencer bei persönlichen Auftritten,
- Profisportler,
- Trainer,
- Künstlergruppen,
- Produktionsgesellschaften.
Für bestimmte öffentlich finanzierte kulturelle Austauschprogramme können Ausnahmen gelten.
Renten und Pensionen
Bei Renten muss zwischen privaten Versorgungsleistungen, gesetzlichen Sozialversicherungsrenten und Vergütungen aus früherem öffentlichen Dienst unterschieden werden.
Private Renten und betriebliche Versorgungsleistungen
Private Renten und ähnliche Vergütungen aus einer früheren Beschäftigung dürfen grundsätzlich nur im Ansässigkeitsstaat des Empfängers besteuert werden.
Ist ein deutscher Rentner nach dem DBA in Georgien ansässig, kann das Besteuerungsrecht für eine private Rente deshalb grundsätzlich bei Georgien liegen.
Ob Georgien die Zahlung nach seinem nationalen Recht tatsächlich besteuert, hängt von der genauen Einordnung und Quellenzuordnung ab.
Gesetzliche Sozialversicherungsrenten
Zahlungen aus der gesetzlichen Sozialversicherung dürfen grundsätzlich nur im Staat der zahlenden Sozialversicherung besteuert werden.
Eine deutsche gesetzliche Rente bleibt daher bei einer abkommensrechtlichen Ansässigkeit in Georgien grundsätzlich in Deutschland steuerbar.
Pensionen aus öffentlichem Dienst
Für Bezüge aus früherem öffentlichem Dienst gelten eigene Regeln.
Grundsätzlich besitzt der zahlende Staat das Besteuerungsrecht. Je nach Ansässigkeit und Staatsangehörigkeit kann jedoch eine Ausnahme greifen.
Beamtenpensionen sollten deshalb getrennt von privaten und gesetzlichen Renten geprüft werden.
Kranken- und Pflegeversicherung
Das DBA regelt keine Kranken- oder Pflegeversicherung.
Wer als Rentner nach Georgien zieht, muss deshalb unabhängig von der steuerlichen Behandlung klären:
- Fortbestand der deutschen Versicherung,
- private Auslandskrankenversicherung,
- georgische Krankenversicherung,
- Leistungsumfang,
- Rücktransport,
- Beitragspflichten,
- Behandlung bestehender Erkrankungen.
Studierende, Lehrende und Forschende
Zahlungen, die Studierende oder Auszubildende aus Quellen außerhalb ihres Aufenthaltsstaates erhalten, können unter den Voraussetzungen des Abkommens steuerfrei bleiben.
Für Hochschullehrer und Forscher enthält das DBA ebenfalls eine zeitlich begrenzte Sonderregelung.
Unter den dort festgelegten Voraussetzungen kann eine bis zu zweijährige Lehr- oder Forschungstätigkeit im anderen Staat steuerlich begünstigt sein.
Die Sonderregeln gelten nicht automatisch für jede berufliche Tätigkeit an einer Hochschule. Entscheidend sind insbesondere:
- Einladung durch eine anerkannte Einrichtung,
- Zweck des Aufenthalts,
- Dauer,
- Art der Vergütung,
- Herkunft der Zahlungen.
Sonstige Einkünfte
Einkünfte, die keiner spezielleren Abkommensregel zugeordnet werden können, sind grundsätzlich nur im Ansässigkeitsstaat steuerbar.
Eine Ausnahme gilt insbesondere, wenn die Einkünfte wirtschaftlich zu einer Betriebsstätte oder festen Einrichtung im anderen Staat gehören.
Die Regel für sonstige Einkünfte ist eine Auffangregel. Sie wird erst angewendet, wenn keine speziellere Vorschrift des DBA greift.
Doppelbesteuerungsabkommen Georgien
Steuern in Georgien: Die wichtigsten nationalen Steuersätze
Das DBA bestimmt nur, ob und in welchem Umfang Georgien besteuern darf. Die konkrete Steuerhöhe ergibt sich aus dem georgischen Steuerrecht.
| Einkunftsart | Grundsätzliche georgische Besteuerung |
|---|---|
| Allgemeines steuerpflichtiges Einkommen natürlicher Personen | 20 Prozent |
| Qualifizierende Vermietung von Wohnraum zu Wohnzwecken | 5 Prozent der Einnahmen ohne Kostenabzug |
| Qualifizierender Überschuss aus dem Verkauf einer Wohnung oder eines Wohnhauses | 5 Prozent |
| Qualifizierende Wohnimmobilie nach mehr als zwei Jahren Haltedauer | Unter bestimmten Voraussetzungen steuerfrei |
| Dividenden | Regelmäßig 5 Prozent Quellensteuer |
| Zinsen | Regelmäßig 5 Prozent nach nationalem Recht; DBA kann auf 0 reduzieren |
| Lizenzgebühren an nicht ansässige Empfänger | Regelmäßig 5 Prozent; DBA kann auf 0 reduzieren |
| Gewinnsteuer georgischer Gesellschaften | 15 Prozent auf ausgeschüttete und gleichgestellte Gewinne |
| Qualifizierender Small-Business-Status | Grundsätzlich 1 Prozent, unter bestimmten Voraussetzungen 3 Prozent |
Die Steuersätze allein reichen für eine belastbare Beurteilung nicht aus. Entscheidend sind jeweils Einkunftsart, Steuerstatus, Rechtsform, Quellenzuordnung, Registrierung und konkrete Tätigkeit.
Das georgische Modell der Gewinnbesteuerung
Georgische Kapitalgesellschaften unterliegen grundsätzlich einer ausschüttungsorientierten Gewinnbesteuerung.
Nicht allein der handelsrechtlich erzielte Jahresgewinn löst die Steuer aus. Besteuert werden insbesondere:
- ausgeschüttete Gewinne,
- bestimmte nicht betriebliche Aufwendungen,
- unentgeltliche Übertragungen,
- bestimmte Zahlungen ohne ausreichenden betrieblichen Zusammenhang,
- überhöhte Repräsentationsaufwendungen,
- bestimmte verdeckte Ausschüttungen.
Der nominelle Gewinnsteuersatz beträgt 15 Prozent.
Die Steuerbemessungsgrundlage wird bei erfassten Ausschüttungen und gleichgestellten Vorgängen nach den gesetzlichen Regeln hochgerechnet. Das System begünstigt grundsätzlich die Reinvestition einbehaltener Gewinne, beseitigt aber weder Buchführungs- noch Erklärungspflichten.
Ausschüttung an den Gesellschafter
Wird ein Gewinn an eine natürliche Person ausgeschüttet, kann zusätzlich zur Gewinnsteuer der Gesellschaft eine Quellensteuer auf die Dividende anfallen.
Unternehmensgewinnsteuer und Dividendenquellensteuer sind daher getrennt zu betrachten.
Small-Business-Status in Georgien
Bestimmte natürliche Personen können als Einzelunternehmer einen georgischen Small-Business-Status beantragen.
Qualifizierende georgische Geschäftseinkünfte werden dann grundsätzlich mit einem Prozent besteuert.
Bei Überschreiten der gesetzlichen Umsatzgrenze von grundsätzlich 500.000 GEL kann der Satz unter den gesetzlichen Voraussetzungen auf drei Prozent steigen.
Für bestimmte Wein- und Agrotourismusaktivitäten können besondere Grenzen gelten.
Nicht jede Tätigkeit ist begünstigt
Der Status gilt nicht automatisch für jede Tätigkeit.
Bestimmte Berufe, Einkunftsarten und Geschäftsmodelle können ausgeschlossen oder gesondert zu beurteilen sein.
Vor einer Registrierung sollten insbesondere geklärt werden:
- Art der Tätigkeit,
- Ort der Leistungserbringung,
- erwarteter Umsatz,
- Zahl der Auftraggeber,
- Beschäftigung von Mitarbeitern,
- erforderliche Genehmigungen,
- Umsatzsteuerpflicht,
- Rechnungsstellung,
- mögliche Betriebsstätte eines ausländischen Unternehmens.
Das DBA selbst verschafft keinen Anspruch auf den Small-Business-Status.
Sind ausländische Einkünfte in Georgien steuerfrei?
Das georgische Steuerrecht befreit bei ansässigen natürlichen Personen grundsätzlich Einkünfte und Gewinne, die nicht aus georgischen Quellen stammen.
Daraus wird häufig vereinfacht abgeleitet, Georgien besteuere ausländische Einkünfte generell nicht.
Entscheidend ist jedoch die gesetzliche Quellenzuordnung.
Eine Vergütung gilt nicht allein deshalb als ausländisches Einkommen, weil:
- der Kunde in Deutschland sitzt,
- die Rechnung in Euro ausgestellt wird,
- das Geld auf ein deutsches Konto fließt,
- der Vertrag deutschem Recht unterliegt,
- die Webseite auf Deutsch betrieben wird.
Wer Dienstleistungen tatsächlich von Georgien aus erbringt, Immobilien in Georgien vermietet oder eine Tätigkeit über eine georgische Betriebsstätte ausübt, kann georgische Einkünfte erzielen.
Die Einordnung sollte deshalb vor Beginn der Tätigkeit geklärt werden.
Wie Deutschland die Doppelbesteuerung vermeidet
Das deutsch-georgische DBA verwendet auf deutscher Seite sowohl die Freistellungs- als auch die Anrechnungsmethode.
Freistellungsmethode
Bei der Freistellungsmethode nimmt Deutschland die betreffenden georgischen Einkünfte grundsätzlich aus der deutschen Steuerbemessungsgrundlage heraus.
Das betrifft insbesondere:
- direkte Mieteinnahmen aus georgischem Grundbesitz,
- Gewinne aus der direkten Veräußerung georgischer Immobilien,
- bestimmte Gewinne einer georgischen Betriebsstätte,
- unter den Vertragsvoraussetzungen bestimmte Beteiligungsdividenden an deutsche Gesellschaften.
Die Freistellung bedeutet nicht zwangsläufig, dass die Einkünfte in der deutschen Steuererklärung unerwähnt bleiben dürfen.
Progressionsvorbehalt
Deutschland darf bestimmte freigestellte Einkünfte bei der Ermittlung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigen.
Beispiel
Eine in Deutschland ansässige Person erzielt:
- 50.000 Euro Arbeitslohn in Deutschland,
- zusätzlich 15.000 Euro steuerlich relevante Mieteinkünfte aus einer Wohnung in Georgien.
Deutschland besteuert die georgischen Mieteinkünfte grundsätzlich nicht unmittelbar. Sie können jedoch dazu führen, dass auf den deutschen Arbeitslohn ein höherer persönlicher Steuersatz angewendet wird.
Die Berechnung erfolgt nach den deutschen steuerlichen Vorschriften. Die georgische Bruttomiete wird dabei nicht zwingend unverändert als deutscher Progressionsbetrag übernommen. Die Einkünfte müssen regelmäßig nach deutschen Grundsätzen ermittelt werden.
Anrechnungsmethode
Bei der Anrechnungsmethode berechnet Deutschland zunächst die deutsche Steuer auf die ausländischen Einkünfte.
Die in Georgien gezahlte Steuer wird anschließend bis zur Höhe der auf diese Einkünfte entfallenden deutschen Steuer angerechnet.
Die Anrechnungsmethode gilt nach dem DBA insbesondere für:
- gewöhnliche Dividenden,
- Gewinne aus dem Verkauf überwiegend immobilienhaltender Gesellschaften,
- Aufsichtsrats- und Verwaltungsratsvergütungen,
- bestimmte Künstler- und Sportlereinkünfte.
Ist die georgische Steuer höher als die auf dieselben Einkünfte entfallende deutsche Steuer, wird der übersteigende Betrag nicht automatisch von Deutschland erstattet.
Wechsel von der Freistellung zur Anrechnung
Das DBA enthält besondere Umschalt- und Rückfallregelungen.
Deutschland kann in bestimmten Fällen anstelle der Freistellung die Anrechnungsmethode anwenden.
Das kann insbesondere relevant werden, wenn:
- die Voraussetzungen einer begünstigten aktiven Betriebsstättentätigkeit nicht nachgewiesen werden,
- die Staaten eine Einkunftsart unterschiedlich einordnen,
- Einkünfte aufgrund unterschiedlicher Vertragsauslegung unversteuert bleiben könnten,
- bestimmte Missbrauchsregelungen eingreifen,
- eine Gestaltung nicht dem wirtschaftlichen Gehalt entspricht.
Die Annahme, sämtliche georgischen Betriebsstättengewinne seien in Deutschland ausnahmslos steuerfrei, ist deshalb zu weitgehend.
Wie Georgien die Doppelbesteuerung vermeidet
Ist eine Person nach dem DBA in Georgien ansässig und dürfen bestimmte Einkünfte in Deutschland besteuert werden, sieht das Abkommen auf georgischer Seite grundsätzlich die Anrechnung der deutschen Steuer vor.
Die Anrechnung ist auf den Betrag begrenzt, der nach georgischem Recht auf die betreffenden Einkünfte entfällt.
Bei natürlichen Personen kann zusätzlich die georgische Steuerbefreiung für nicht aus georgischen Quellen stammende Einkünfte relevant sein.
Ob eine tatsächliche Doppelbesteuerung entsteht, hängt deshalb von mehreren Punkten ab:
- Einkunftsart,
- Quellenzuordnung,
- Ansässigkeit,
- nationaler Steuerpflicht,
- Höhe der deutschen Steuer,
- Höhe der georgischen Steuer,
- ordnungsgemäßem Nachweis der gezahlten Steuer.
Praxisbeispiele zum DBA Deutschland–Georgien
Beispiel 1: Vermietete Wohnung in Tiflis
Ein in Berlin ansässiger Eigentümer vermietet seine Wohnung in Tiflis dauerhaft zu Wohnzwecken. Die jährlichen Bruttomieteinnahmen entsprechen 12.000 Euro.
Unter der Voraussetzung, dass die georgische Fünf-Prozent-Regel für Wohnraum anwendbar ist, beträgt die georgische Einkommensteuer rechnerisch fünf Prozent der entsprechenden Bruttoeinnahmen.
Renovierungskosten, Finanzierungskosten und Abschreibungen werden bei diesem Sondertarif grundsätzlich nicht abgezogen.
Deutschland stellt die Mieteinkünfte regelmäßig frei, kann sie jedoch beim Progressionsvorbehalt berücksichtigen.
Beispiel 2: Verkauf einer Wohnung nach drei Jahren
Eine in Deutschland ansässige Person verkauft eine privat gehaltene Wohnung in Batumi nach mehr als drei Jahren.
Das DBA erlaubt Georgien die Besteuerung. Nach georgischem Recht kann bei einer qualifizierenden Wohnimmobilie nach mehr als zwei Jahren Haltedauer eine Steuerbefreiung greifen.
Deutschland behandelt den direkten Immobiliengewinn grundsätzlich nach der Freistellungsmethode.
Die deutsche Einordnung, ein möglicher Progressionsvorbehalt und die Dokumentation der Anschaffungs- und Veräußerungsdaten bleiben dennoch zu prüfen.
Beispiel 3: Verkauf der Anteile an einer Immobilien-LLC
Ein deutscher Investor hält sämtliche Anteile an einer georgischen LLC. Das wesentliche Vermögen der Gesellschaft besteht aus mehreren Wohnungen in Tiflis.
Der Investor verkauft nicht die Wohnungen, sondern seine Gesellschaftsanteile.
Georgien darf den Beteiligungsgewinn grundsätzlich besteuern, weil die Gesellschaft überwiegend georgischen Grundbesitz hält.
Deutschland stellt den Gewinn grundsätzlich nicht frei, sondern rechnet die georgische Steuer auf die deutsche Steuer an.
Die Zwischenschaltung einer LLC verändert daher die Methode zur Vermeidung der Doppelbesteuerung.
Beispiel 4: Dividende an eine deutsche Privatperson
Eine georgische Gesellschaft zahlt eine Dividende an ihren in Deutschland ansässigen privaten Gesellschafter.
Der allgemeine DBA-Höchstsatz beträgt in diesem Fall zehn Prozent.
Da das georgische nationale Recht regelmäßig nur fünf Prozent Quellensteuer vorsieht, bleibt es grundsätzlich bei fünf Prozent.
Deutschland besteuert die Dividende nach deutschem Recht und rechnet die georgische Steuer innerhalb der gesetzlichen Grenzen an.
Beispiel 5: Darlehenszinsen aus Georgien
Eine in Deutschland ansässige Person gewährt einer georgischen Gesellschaft ein verzinsliches Darlehen.
Nach georgischem Recht kann zunächst eine Quellensteuer auf Zinsen vorgesehen sein.
Das DBA weist das Besteuerungsrecht grundsätzlich ausschließlich Deutschland zu und reduziert die georgische Quellensteuer für einen qualifizierenden Empfänger auf null Prozent.
Damit die Entlastung praktisch gewährt wird, muss der Empfänger insbesondere seine deutsche Ansässigkeit und regelmäßig auch seine Stellung als tatsächlicher Nutzungsberechtigter nachweisen.
Beispiel 6: Bauprojekt in Batumi
Ein deutsches Bauunternehmen führt in Batumi ein Projekt über acht Monate aus.
Da das Projekt länger als sechs Monate dauert, kann eine georgische Betriebsstätte entstehen.
Georgien darf den Gewinn besteuern, der der Betriebsstätte wirtschaftlich zuzurechnen ist.
Deutschland stellt den Gewinn grundsätzlich frei, sofern die Voraussetzungen der deutschen Entlastungsregelungen nachgewiesen werden. Anderenfalls kann eine Anrechnung in Betracht kommen.
Beispiel 7: Arbeitnehmer für 150 Tage in Georgien
Ein deutscher Arbeitnehmer arbeitet 150 Tage in Tiflis.
Seine Vergütung wird wirtschaftlich von einer georgischen Betriebsstätte des Arbeitgebers getragen.
Die Aufenthaltsgrenze von 183 Tagen wird zwar nicht überschritten. Die Arbeitnehmerausnahme greift dennoch nicht, weil die Vergütung von der georgischen Betriebsstätte getragen wird.
Georgien darf den entsprechenden Arbeitslohn grundsätzlich besteuern.
Beispiel 8: Deutscher Rentner zieht nach Georgien
Ein deutscher Rentner gibt seinen deutschen Wohnsitz vollständig auf und wird nach dem DBA in Georgien ansässig.
Seine deutsche gesetzliche Sozialversicherungsrente bleibt grundsätzlich in Deutschland steuerbar.
Eine private Rente oder gewöhnliche betriebliche Versorgungsleistung ist dagegen grundsätzlich nur im Ansässigkeitsstaat Georgien steuerbar.
Ob Georgien auf die private Rente tatsächlich Steuer erhebt, richtet sich nach der georgischen Quellen- und Befreiungssystematik.
Beispiel 9: Unternehmer zieht mit Gesellschaftsanteilen nach Georgien
Ein deutscher Unternehmensgründer zieht nach Georgien und hält eine wesentliche Beteiligung an einer deutschen Kapitalgesellschaft.
Unabhängig von der späteren Besteuerung von Dividenden muss vor dem Wegzug die deutsche Wegzugsbesteuerung geprüft werden.
Das DBA räumt Deutschland unter bestimmten Voraussetzungen ein Besteuerungsrecht für bis zum Wegzug entstandene Wertsteigerungen ein.
Die tatsächliche deutsche Wegzugsbesteuerung entsteht jedoch nicht allein aufgrund des DBA. Maßgeblich sind zusätzlich die Voraussetzungen des deutschen Außensteuergesetzes.
Zu prüfen sind insbesondere:
- Beteiligungshöhe,
- Dauer der bisherigen deutschen Steuerpflicht,
- Wert der Beteiligung,
- Zeitpunkt des Wegzugs,
- vorübergehender oder dauerhafter Wegzug,
- Rückkehrabsicht,
- mögliche Ratenzahlung,
- spätere Veräußerung.
Beispiel 10: Deutscher Unternehmer leitet seine GmbH aus Tiflis
Ein alleiniger Gesellschafter-Geschäftsführer einer deutschen GmbH zieht nach Tiflis und trifft dort dauerhaft sämtliche wesentlichen Unternehmensentscheidungen.
Die GmbH bleibt zwar in Deutschland registriert. Dennoch kann der Ort der tatsächlichen Geschäftsleitung in Georgien liegen.
Dies kann zu einer doppelten steuerlichen Ansässigkeit der Gesellschaft, zu georgischen Steuerpflichten und zu schwierigen Fragen der Gewinnabgrenzung führen.
Eine deutsche Handelsregisteranschrift allein verhindert diese Folgen nicht.
DBA-Entlastung in der Praxis
Die richtige Abkommensregel allein genügt nicht.
Steuerpflichtige müssen ihre Anspruchsvoraussetzungen dokumentieren und die erforderlichen nationalen Verfahren einhalten.
Ansässigkeitsbescheinigung
Für eine Reduzierung georgischer Quellensteuer wird regelmäßig eine aktuelle deutsche Ansässigkeitsbescheinigung benötigt.
Sie bestätigt, dass der Empfänger für den betreffenden Zeitraum in Deutschland steuerlich ansässig ist.
Eine Ansässigkeitsbescheinigung ist jedoch kein Ersatz für die vollständige Prüfung einer Doppelansässigkeit.
Bleiben beispielsweise eine Wohnung, die Familie und der Mittelpunkt der Lebensinteressen in Deutschland bestehen, müssen die tatsächlichen Verhältnisse mit den Angaben gegenüber den Behörden übereinstimmen.
Nutzungsberechtigung
Bei Dividenden, Zinsen und Lizenzgebühren muss der Empfänger regelmäßig der tatsächliche Nutzungsberechtigte sein.
Eine zwischengeschaltete Gesellschaft kann die Abkommensvergünstigung verlieren, wenn sie:
- Einnahmen lediglich weiterleitet,
- keine ausreichende wirtschaftliche Substanz besitzt,
- vertraglich zur Weiterzahlung verpflichtet ist,
- keine eigenen Risiken trägt,
- keine tatsächliche Entscheidungsgewalt über die Einnahmen hat.
Entlastung an der Quelle oder Erstattung
Abkommensvorteile können je nach nationalem Verfahren unmittelbar beim Quellensteuerabzug oder nachträglich durch Erstattung umgesetzt werden.
Für eine Entlastung können insbesondere erforderlich sein:
- Ansässigkeitsbescheinigung,
- Steueridentifikationsnummer,
- Zahlungsnachweis,
- Vertrag,
- Ausschüttungsbeschluss,
- Darlehensvertrag,
- Nachweis der Beteiligungshöhe,
- Erklärung zur Nutzungsberechtigung,
- Quellensteuerbescheinigung.
Das DBA sieht für bestimmte Erstattungsanträge grundsätzlich eine Frist bis zum Ende des vierten Kalenderjahres vor, das auf das Jahr des Steuerabzugs folgt.
Zusätzliche nationale Form-, Nachweis- und Einreichungsvorschriften bleiben zu beachten.
Verständigungsverfahren
Werden Einkünfte entgegen dem DBA in beiden Staaten besteuert, kann ein Verständigungsverfahren zwischen den zuständigen Behörden beantragt werden.
Der Antrag muss grundsätzlich innerhalb von drei Jahren nach der ersten Mitteilung der abkommenswidrigen Besteuerung gestellt werden.
Das Verständigungsverfahren ersetzt nicht automatisch nationale Einspruchs-, Klage- oder Rechtsbehelfsfristen.
Betroffene sollten deshalb beide Verfahrenswege rechtzeitig prüfen.
Informationsaustausch und Amtshilfe
Das Änderungsprotokoll modernisierte den steuerlichen Informationsaustausch zwischen Deutschland und Georgien und ergänzte Regelungen zur Unterstützung bei der Beitreibung von Steuerforderungen.
Auslandsvermögen, ausländische Konten, Gesellschaftsbeteiligungen und georgische Einkünfte sollten deshalb vollständig und nachvollziehbar erklärt werden.
Das DBA ist kein Instrument zur Vermeidung von Erklärungspflichten oder zur Verschleierung von Vermögenswerten.
Wichtige Unterlagen
| Bereich | Benötigte Nachweise |
|---|---|
| Ansässigkeit | Ansässigkeitsbescheinigung, Wohnungsunterlagen, Aufenthaltskalender und Reisebelege |
| Mittelpunkt der Lebensinteressen | Familienwohnsitz, berufliche Tätigkeit, Versicherungen, Mitgliedschaften und Bankverbindungen |
| Immobilien | Kaufvertrag, Registerauszug, Übergabeprotokoll und Rechnungen |
| Vermietung | Mietvertrag, Zahlungsnachweise, Nutzungsart und georgische Steuererklärungen |
| Verkauf | Anschaffungskosten, Nebenkosten, Haltedauer, Verkaufspreis und Steuerbescheid |
| Dividenden | Gesellschafterliste, Beteiligungsquote, Investitionsnachweis und Ausschüttungsbeschluss |
| Zinsen | Darlehensvertrag, Zinsabrechnung, Zahlungsbelege und Fremdvergleich |
| Unternehmen | Funktionsanalyse, Betriebsstättenunterlagen, Personal- und Raumkosten |
| Arbeitnehmer | Arbeitstagekalender, Arbeitgeberansässigkeit, Kostentragung und Entsendevereinbarung |
| Steueranrechnung | Steuerbescheid, Zahlungsbestätigung und Quellensteuerbescheinigung |
Die häufigsten Fehler beim DBA Georgien
1. Abmeldung mit Wegzug verwechseln
Eine melderechtliche Abmeldung beendet den deutschen steuerlichen Wohnsitz nicht automatisch.
Entscheidend sind die tatsächliche Verfügbarkeit einer Wohnung und die gesamten Lebensumstände.
2. Die georgische 183-Tage-Regel als alleinige Entscheidung ansehen
183 Aufenthaltstage können eine georgische Ansässigkeit begründen.
Eine zusätzliche deutsche Ansässigkeit kann trotzdem bestehen.
3. Die Arbeitnehmerregel mit der Steuerresidenz verwechseln
Die 183-Tage-Ausnahme für Arbeitslohn gilt nur, wenn zusätzlich die Voraussetzungen zur Arbeitgeberansässigkeit und Kostentragung erfüllt sind.
4. DBA-Höchstsatz und tatsächlichen Steuersatz gleichsetzen
Ein DBA begrenzt die Quellensteuer.
Ein niedrigerer nationaler Steuersatz bleibt anwendbar. Der allgemeine DBA-Höchstsatz von zehn Prozent für Dividenden erhöht eine niedrigere georgische Quellensteuer nicht.
5. Die georgische Fünf-Prozent-Mietsteuer auf jede Vermietung anwenden
Die Begünstigung betrifft qualifizierenden Wohnraum, der zu Wohnzwecken vermietet wird.
Kurzzeitvermietungen und zusätzliche Dienstleistungen können anders behandelt werden.
6. Fünf Prozent Mietsteuer als Nettosteuer nach Kosten verstehen
Der Sondertarif wird grundsätzlich ohne Kostenabzug auf die betreffenden Einnahmen angewendet.
7. Jede Immobilie nach zwei Jahren als steuerfrei betrachten
Die georgische Zweijahresbefreiung betrifft bestimmte private Wohnimmobilien.
Sie gilt nicht automatisch für Gewerbeobjekte, Projektentwicklungen, Grundstückshandel oder Gesellschaftsanteile.
8. Den Verkauf einer LLC mit dem Verkauf einer Wohnung gleichsetzen
Bei einer überwiegend immobilienhaltenden Gesellschaft kann Georgien den Anteilsverkauf besteuern.
Deutschland wendet dabei grundsätzlich die Anrechnung und nicht die Freistellung an.
9. Ausländische Kunden mit ausländischen Einkünften gleichsetzen
Wer seine Dienstleistungen tatsächlich in Georgien erbringt, kann georgische Einkünfte erzielen, obwohl Auftraggeber und Bankkonto in Deutschland liegen.
10. Steuerfreiheit mit fehlender Erklärungspflicht verwechseln
Freigestellte Einkünfte können erklärungs- und nachweispflichtig sein und den deutschen Steuersatz beeinflussen.
11. Eine georgische Gesellschaft als automatische Steuerlösung ansehen
Eine georgische LLC führt nicht automatisch zu einer vollständigen Verlagerung der Besteuerung nach Georgien.
Geschäftsleitung, Betriebsstätte, Ausschüttungen und deutsche Hinzurechnungs- oder Missbrauchsvorschriften müssen gesondert geprüft werden.
12. Die Wegzugsbesteuerung übersehen
Wer wesentliche Beteiligungen an Kapitalgesellschaften hält, sollte die deutsche Wegzugsbesteuerung vor dem Umzug prüfen.
Die spätere Beschäftigung mit dem Thema kann zu spät sein.
13. Den MLI-Prozess als bereits vollständig umgesetzte DBA-Änderung behandeln
Die Aufnahme des Abkommens in MLI-Auswahlschritte bedeutet nicht automatisch, dass sämtliche MLI-Regeln bereits anwendbar sind.
Entscheidend ist der konkrete gesetzliche und zwischenstaatliche Anwendungsstand.
Vergleich: DBA Georgien mit Deutschland, Österreich und der Schweiz
Georgien unterhält auch mit Österreich und der Schweiz Doppelbesteuerungsabkommen.
Die Verträge sind jedoch eigenständig. Die deutsche Freistellungs- und Anrechnungssystematik darf nicht ungeprüft auf österreichische oder schweizerische Steuerpflichtige übertragen werden.
| Ansässigkeitsstaat | Grundsätzlicher Vertragsstatus | Bau- oder Montagebetriebsstätte | Dividenden nach DBA | Zinsen nach DBA | Lizenzgebühren nach DBA |
|---|---|---|---|---|---|
| Deutschland | Abkommen und Änderungsprotokoll anwendbar | mehr als 6 Monate | 0, 5 oder 10 Prozent | grundsätzlich 0 Prozent im Quellenstaat | grundsätzlich 0 Prozent im Quellenstaat |
| Österreich | Eigenständiges DBA mit Georgien | mehr als 6 Monate | abhängig von Beteiligung und Vertragsvoraussetzungen | grundsätzlich Ansässigkeitsstaat | grundsätzlich Ansässigkeitsstaat |
| Schweiz | Eigenständiges DBA mit Georgien | mehr als 6 Monate | abhängig von Beteiligung und Vertragsvoraussetzungen | grundsätzlich Ansässigkeitsstaat | grundsätzlich Ansässigkeitsstaat |
Die Dividendensätze sind Höchstsätze. Ein niedrigerer georgischer Steuersatz bleibt anwendbar.
Checkliste vor Auswanderung, Immobilienkauf oder Unternehmensgründung
Vor einer größeren Entscheidung sollte die Prüfung in dieser Reihenfolge erfolgen:
- Feststellen, wo nach nationalem Recht ein Wohnsitz oder gewöhnlicher Aufenthalt besteht.
- Bei Doppelansässigkeit den Mittelpunkt der Lebensinteressen dokumentieren.
- Jede Einkunftsart einzeln klassifizieren.
- Den Quellenstaat der Einkünfte bestimmen.
- Das Besteuerungsrecht nach dem passenden DBA-Artikel zuordnen.
- Den nationalen Steuersatz des Quellenstaates ermitteln.
- Prüfen, ob Freistellung oder Anrechnung gilt.
- Progressionsvorbehalt und mögliche Umschaltklauseln berücksichtigen.
- Ansässigkeits- und Nutzungsberechtigungsnachweise beschaffen.
- Betriebsstätten- und Geschäftsleitungsrisiken untersuchen.
- Bei Beteiligungen vor dem Wegzug die deutsche Wegzugsbesteuerung prüfen.
- Steuererklärungen und Quellensteuerverfahren in beiden Staaten koordinieren.
- Sämtliche Steuerbescheide und Zahlungsnachweise dauerhaft aufbewahren.
- Vor langfristigen Gestaltungen den aktuellen MLI-Anwendungsstand kontrollieren.
- Immobilien nicht allein nach dem laufenden Steuersatz strukturieren.
- Auch Verkauf, Vererbung, Finanzierung und Ausschüttungen einplanen.
Begriffe zum Doppelbesteuerungsabkommen Georgien
Ansässigkeitsstaat
Der Staat, dem eine Person nach den nationalen Vorschriften und gegebenenfalls den DBA-Tie-Breaker-Regeln als steuerlich ansässig zugeordnet wird.
Quellenstaat
Der Staat, aus dem die Einkünfte stammen. Bei einer Immobilie ist dies grundsätzlich der Staat, in dem das Grundstück liegt.
Betriebsstätte
Eine feste Geschäftseinrichtung, durch die die Tätigkeit eines Unternehmens ganz oder teilweise ausgeübt wird.
Tatsächliche Geschäftsleitung
Der Ort, an dem die wesentlichen unternehmerischen und geschäftsleitenden Entscheidungen tatsächlich getroffen werden.
Tatsächlicher Nutzungsberechtigter
Die Person, die wirtschaftlich über Dividenden, Zinsen oder Lizenzgebühren verfügen kann und nicht lediglich als Durchleitungsempfänger handelt.
Freistellungsmethode
Der Ansässigkeitsstaat nimmt die ausländischen Einkünfte grundsätzlich aus seiner steuerlichen Bemessungsgrundlage heraus.
Anrechnungsmethode
Der Ansässigkeitsstaat besteuert die Einkünfte, rechnet aber die im Quellenstaat gezahlte Steuer bis zur zulässigen Höchstgrenze an.
Progressionsvorbehalt
Freigestellte ausländische Einkünfte werden nicht unmittelbar besteuert, können aber den Steuersatz für andere steuerpflichtige Einkünfte erhöhen.
Quellensteuer
Eine Steuer, die unmittelbar bei der Auszahlung bestimmter Einkünfte einbehalten wird, beispielsweise bei Dividenden, Zinsen oder Lizenzgebühren.
Verständigungsverfahren
Ein Verfahren zwischen den zuständigen Behörden beider Staaten zur Beseitigung einer Besteuerung, die nicht dem DBA entspricht.
Häufige Fragen zum Doppelbesteuerungsabkommen Georgien
Gibt es ein Doppelbesteuerungsabkommen zwischen Deutschland und Georgien?
Ja. Das Abkommen wurde am 1. Juni 2006 unterzeichnet, trat am 21. Dezember 2007 in Kraft und ist grundsätzlich seit dem 1. Januar 2008 anwendbar. Ein späteres Änderungsprotokoll wird seit 2015 angewendet.
Wo muss ich Mieteinnahmen aus einer Wohnung in Georgien versteuern?
Georgien darf die Mieteinnahmen besteuern, weil sich die Immobilie dort befindet.
Bei einer qualifizierenden Wohnraumvermietung kann für natürliche Personen der georgische Fünf-Prozent-Tarif auf die Einnahmen gelten.
Deutschland stellt die Einkünfte bei deutscher Abkommensansässigkeit grundsätzlich frei, kann sie aber beim Steuersatz für andere Einkünfte berücksichtigen.
Kann ich Renovierungs- und Finanzierungskosten von der georgischen Fünf-Prozent-Mietsteuer abziehen?
Bei Anwendung des besonderen Fünf-Prozent-Tarifs für qualifizierende Wohnraumvermietung wird die Steuer grundsätzlich ohne Kostenabzug berechnet.
Ob eine andere steuerliche Einordnung möglich oder wirtschaftlich günstiger ist, muss anhand des konkreten Vermietungsmodells geprüft werden.
Gilt die Fünf-Prozent-Steuer auch für Airbnb?
Nicht automatisch.
Kurzzeitvermietungen, Beherbergungsleistungen, Reinigung, Verpflegung und andere Zusatzleistungen können zu einer anderen steuerlichen Einordnung führen.
Entscheidend ist, ob tatsächlich eine begünstigte Vermietung von Wohnraum zu Wohnzwecken vorliegt.
Wo wird der Verkauf einer georgischen Wohnung besteuert?
Georgien darf den Veräußerungsgewinn besteuern.
Bei bestimmten privat gehaltenen Wohnungen und Wohnhäusern kann nach mehr als zwei Jahren Haltedauer eine georgische Steuerbefreiung gelten.
Deutschland wendet auf einen direkten Immobiliengewinn grundsätzlich die Freistellungsmethode an.
Was gilt beim Verkauf einer georgischen Immobiliengesellschaft?
Besteht das Vermögen der Gesellschaft überwiegend aus georgischen Immobilien, darf Georgien den Anteilsgewinn grundsätzlich besteuern.
Deutschland vermeidet die Doppelbesteuerung grundsätzlich durch Anrechnung der georgischen Steuer.
Wie hoch ist die georgische Quellensteuer auf Dividenden?
Das georgische nationale Recht sieht regelmäßig fünf Prozent vor.
Das DBA erlaubt je nach Beteiligungs- und Investitionshöhe Höchstsätze von null, fünf oder zehn Prozent.
Der niedrigere nationale Satz wird durch das DBA nicht erhöht.
Wie hoch ist die Quellensteuer auf Zinsen?
Das georgische nationale Recht kann grundsätzlich einen Quellensteuerabzug vorsehen.
Nach dem DBA sind Zinsen regelmäßig nur im Ansässigkeitsstaat des tatsächlichen Nutzungsberechtigten steuerbar. Für einen qualifizierenden deutschen Empfänger kann der georgische Quellensteuersatz deshalb auf null Prozent begrenzt werden.
Wie hoch ist die Quellensteuer auf Lizenzgebühren?
Nach georgischem Recht kann bei Zahlungen an nicht ansässige Empfänger eine Quellensteuer anfallen.
Das DBA weist das Besteuerungsrecht regelmäßig ausschließlich dem Ansässigkeitsstaat zu und kann die georgische Quellensteuer damit auf null Prozent reduzieren.
Bin ich nach 183 Tagen automatisch nur noch in Georgien steuerpflichtig?
Nein.
Nach 183 Tagen kann eine georgische Steueransässigkeit entstehen. Bestehen weiterhin ein deutscher Wohnsitz oder gewöhnlicher Aufenthalt, kann gleichzeitig eine deutsche Ansässigkeit vorliegen.
Dann entscheiden die Tie-Breaker-Regeln des DBA.
Reicht eine Abmeldung in Deutschland aus?
Nein.
Die melderechtliche Abmeldung ist lediglich ein Indiz. Eine weiterhin verfügbare Wohnung in Deutschland kann einen steuerlichen Wohnsitz begründen.
Entscheidend sind die tatsächlichen Verhältnisse.
Darf ich meine deutsche Wohnung für Besuche behalten?
Das ist möglich, kann aber steuerliche Folgen haben.
Steht die Wohnung weiterhin jederzeit zur eigenen Nutzung bereit, kann dadurch ein deutscher steuerlicher Wohnsitz fortbestehen.
Eine langfristig fremdvermietete und tatsächlich nicht verfügbare Wohnung ist anders zu beurteilen als eine jederzeit nutzbare Zweitwohnung.
Wo versteuert ein digitaler Unternehmer seine Einkünfte?
Das hängt von Ansässigkeit, Ort der tatsächlichen Tätigkeit, Unternehmensform, Geschäftsleitung, Betriebsstätte und Quellenzuordnung ab.
Ein deutscher Kunde oder ein deutsches Bankkonto macht die Einnahmen nicht automatisch zu ausländischen, in Georgien steuerfreien Einkünften.
Entsteht durch ein Homeoffice in Georgien eine Betriebsstätte?
Nicht zwingend.
Eine Betriebsstätte kann jedoch entstehen, wenn die Räume dem Unternehmen dauerhaft zur Verfügung stehen und dort wesentliche Unternehmensfunktionen ausgeübt werden.
Bei Geschäftsführern ist zusätzlich der Ort der tatsächlichen Geschäftsleitung zu prüfen.
Wo wird eine deutsche gesetzliche Rente besteuert?
Eine deutsche gesetzliche Sozialversicherungsrente darf grundsätzlich in Deutschland besteuert werden, auch wenn der Rentner nach dem DBA in Georgien ansässig ist.
Wo wird eine private deutsche Rente besteuert?
Private Renten und gewöhnliche Versorgungsleistungen dürfen grundsätzlich nur im Ansässigkeitsstaat besteuert werden.
Bei einer Abkommensansässigkeit in Georgien liegt das Besteuerungsrecht daher regelmäßig bei Georgien.
Muss ich freigestellte georgische Einkünfte in Deutschland angeben?
Regelmäßig ja.
Die Einkünfte können für den Progressionsvorbehalt, die Prüfung der DBA-Voraussetzungen oder andere steuerliche Berechnungen relevant sein.
Die konkrete Eintragung richtet sich nach der Einkunftsart und den für das betreffende Jahr geltenden deutschen Erklärungsvordrucken.
Muss ich in beiden Ländern eine Steuererklärung abgeben?
Das ist möglich.
Das DBA beseitigt die Doppelbesteuerung, beseitigt aber nicht automatisch die nationalen Steuererklärungs- und Registrierungspflichten.
Eine Person kann daher verpflichtet sein, in Deutschland und Georgien Erklärungen einzureichen.
Was passiert, wenn Deutschland und Georgien dieselben Einkünfte besteuern?
Zunächst sollten die nationalen Rechtsbehelfe geprüft werden.
Zusätzlich kann innerhalb der DBA-Frist ein Verständigungsverfahren beantragt werden.
Der Antrag ist grundsätzlich innerhalb von drei Jahren nach der ersten Mitteilung der abkommenswidrigen Besteuerung zu stellen.
Hat das MLI das DBA Deutschland–Georgien bereits vollständig geändert?
Die Aufnahme des Abkommens in entsprechende MLI-Auswahlschritte bedeutet noch nicht, dass sämtliche MLI-Regeln bereits praktisch anwendbar sind.
Weitere Umsetzungsschritte und Wirksamkeitsmitteilungen können erforderlich sein.
Vor größeren Transaktionen sollte der aktuelle Stand erneut geprüft werden.
Hat Georgien auch mit Österreich und der Schweiz ein DBA?
Ja.
Georgien unterhält sowohl mit Österreich als auch mit der Schweiz Doppelbesteuerungsabkommen.
Die einzelnen Verteilungs- und Entlastungsregeln unterscheiden sich jedoch vom deutschen Vertrag.
Das DBA Georgien verhindert Doppelbesteuerung, aber keine Steuerpflicht
Das Doppelbesteuerungsabkommen Georgien schafft klare Grundregeln für Immobilien, Unternehmen, Arbeitnehmer, Investoren und Rentner. Es ist jedoch kein pauschales Niedrigsteuerabkommen und keine Garantie dafür, dass Einkünfte nur in einem Staat erklärt werden müssen.
Für Immobilieninvestoren sind vor allem drei Unterscheidungen entscheidend:
- Mieteinnahmen und direkte Immobilienverkäufe dürfen grundsätzlich in Georgien besteuert und in Deutschland regelmäßig freigestellt werden.
- Gewinne aus dem Verkauf einer überwiegend immobilienhaltenden Gesellschaft werden in Deutschland grundsätzlich über die Anrechnungsmethode entlastet.
- Georgische Quellensteuern auf Dividenden, Zinsen und Lizenzgebühren dürfen die im DBA festgelegten Höchstgrenzen nicht überschreiten.
Bei einem Wegzug nach Georgien kommt es nicht allein auf die Zahl der Aufenthaltstage an. Deutscher Wohnsitz, Mittelpunkt der Lebensinteressen, Unternehmensleitung, Beteiligungen und mögliche Betriebsstätten müssen gemeinsam betrachtet werden.
Wer diese Fragen vor dem Immobilienkauf, der Unternehmensgründung oder dem Wegzug strukturiert klärt, kann unnötige Doppelbesteuerungen, versäumte Quellensteuererstattungen und spätere Auseinandersetzungen mit den Finanzbehörden weitgehend vermeiden.
Rechtlicher Hinweis
Dieser Beitrag bietet eine allgemeine Darstellung des Doppelbesteuerungsabkommens Deutschland–Georgien mit Rechtsstand vom 11. August 2026.
Er ersetzt keine individuelle Steuer- oder Rechtsberatung.
Insbesondere bei Wegzug, Doppelansässigkeit, Gesellschaftsbeteiligungen, Betriebsstätten, Immobilienverkäufen, Wegzugsbesteuerung und grenzüberschreitenden Unternehmensstrukturen sollte der Einzelfall durch einen mit deutschem und georgischem Steuerrecht vertrauten Berater geprüft werden.
Wesentliche Rechtsgrundlagen und Quellen
Doppelbesteuerungsabkommen Deutschland–Georgien
- Abkommen zwischen der Bundesrepublik Deutschland und Georgien zur Vermeidung der Doppelbesteuerung auf dem Gebiet der Steuern vom Einkommen und vom Vermögen
- Protokoll zur Änderung des Doppelbesteuerungsabkommens Deutschland–Georgien
- Bundesministerium der Finanzen: Stand der deutschen Doppelbesteuerungsabkommen zum 1. Januar 2026
Georgisches Steuerrecht
- Georgisches Steuergesetzbuch in englischer Sprache
- Finanzministerium Georgiens: Doppelbesteuerungsabkommen und Quellensteuersätze
- Revenue Service Georgia: Steuerverwaltung und steuerliche Verfahren
Deutsches Steuerrecht
- Abgabenordnung § 8: Wohnsitz
- Abgabenordnung § 9: Gewöhnlicher Aufenthalt
- Einkommensteuergesetz § 1: Steuerpflicht
- Einkommensteuergesetz § 32b: Progressionsvorbehalt
- Außensteuergesetz § 6: Besteuerung des Vermögenszuwachses bei Wegzug