
CRS – Common Reporting Standard
CRS – Common Reporting Standard: Der automatische Informationsaustausch über Finanzkonten
Rechts- und Informationsstand: 14. August 2026
Der CRS – Common Reporting Standard ist der internationale Standard für den automatischen Austausch von Informationen über Finanzkonten. Banken, Depotanbieter, bestimmte Investmentgesellschaften und Versicherungsunternehmen stellen fest, in welchen Staaten ihre Kunden steuerlich ansässig sind. Liegt eine grenzüberschreitende meldepflichtige Kontobeziehung vor, werden bestimmte Personen-, Konto- und Ertragsdaten an die nationale Steuerbehörde gemeldet und anschließend an den jeweiligen Ansässigkeitsstaat übermittelt.
Der CRS ist keine eigene Steuer und auch kein öffentliches Vermögensregister. Er ist ein Kontroll- und Informationssystem zwischen Finanzinstituten und Steuerbehörden. Entscheidend ist deshalb nicht in erster Linie die Staatsangehörigkeit des Kontoinhabers oder der Ort der Bank, sondern dessen steuerliche Ansässigkeit.
Der Standard wurde 2014 von der OECD beschlossen. Die teilnehmenden Staaten sollen Informationen ihrer Finanzinstitute erheben und jährlich automatisch mit anderen Staaten austauschen. Nach einer umfassenden Überarbeitung wurde der Anwendungsbereich unter anderem auf bestimmte E-Geld-Produkte, digitales Zentralbankgeld und indirekte Anlagen in Kryptowerte erweitert.
CRS kurz erklärt
| Frage | Antwort |
|---|---|
| Was bedeutet CRS? | Common Reporting Standard, auf Deutsch Gemeinsamer Meldestandard |
| Was ist das Ziel? | Steuertransparenz bei grenzüberschreitenden Finanzkonten |
| Wer meldet? | Banken, Verwahrstellen, bestimmte Investmentunternehmen und Versicherer |
| Wohin wird gemeldet? | Zunächst an die nationale Steuerbehörde des Finanzinstituts |
| Wer erhält die Daten anschließend? | Grundsätzlich der Staat oder die Staaten der steuerlichen Ansässigkeit |
| Was wird gemeldet? | Identitätsdaten, Kontodaten, Kontowert sowie bestimmte Bruttoerträge und Veräußerungserlöse |
| Werden sämtliche Überweisungen gemeldet? | Nein, CRS ist grundsätzlich keine Einzeltransaktionsmeldung |
| Ist der Kontostand steuerpflichtiges Einkommen? | Nein, Kontowert und steuerpflichtiger Ertrag sind unterschiedliche Größen |
| Kann eine Person mehrere Steueransässigkeiten haben? | Ja, und grundsätzlich müssen alle angegeben werden |
| Nimmt Georgien am CRS teil? | Ja, Georgien begann 2024 mit dem automatischen Austausch |
| Tauschen Deutschland und Georgien Daten aus? | Ja, Georgien steht auf der deutschen Staatenaustauschliste 2026 |
| Kann man eine zutreffende CRS-Meldung legal verhindern? | Nein. Vermeiden lassen sich aber falsche oder veraltete Meldungen |
Was ist der Common Reporting Standard?
Der Common Reporting Standard ist ein von der OECD entwickelter globaler Meldestandard. Er soll verhindern, dass steuerpflichtige Kapitalerträge oder Vermögensstrukturen allein deshalb unentdeckt bleiben, weil das betreffende Konto außerhalb des steuerlichen Ansässigkeitsstaates geführt wird.
Der CRS verpflichtet nicht unmittelbar den einzelnen Kontoinhaber zur jährlichen Abgabe einer internationalen Kontenmeldung. Die primären Meldepflichten liegen bei den erfassten Finanzinstituten. Der Kontoinhaber muss jedoch vollständige und richtige Angaben zu seiner steuerlichen Ansässigkeit machen und Änderungen rechtzeitig mitteilen.
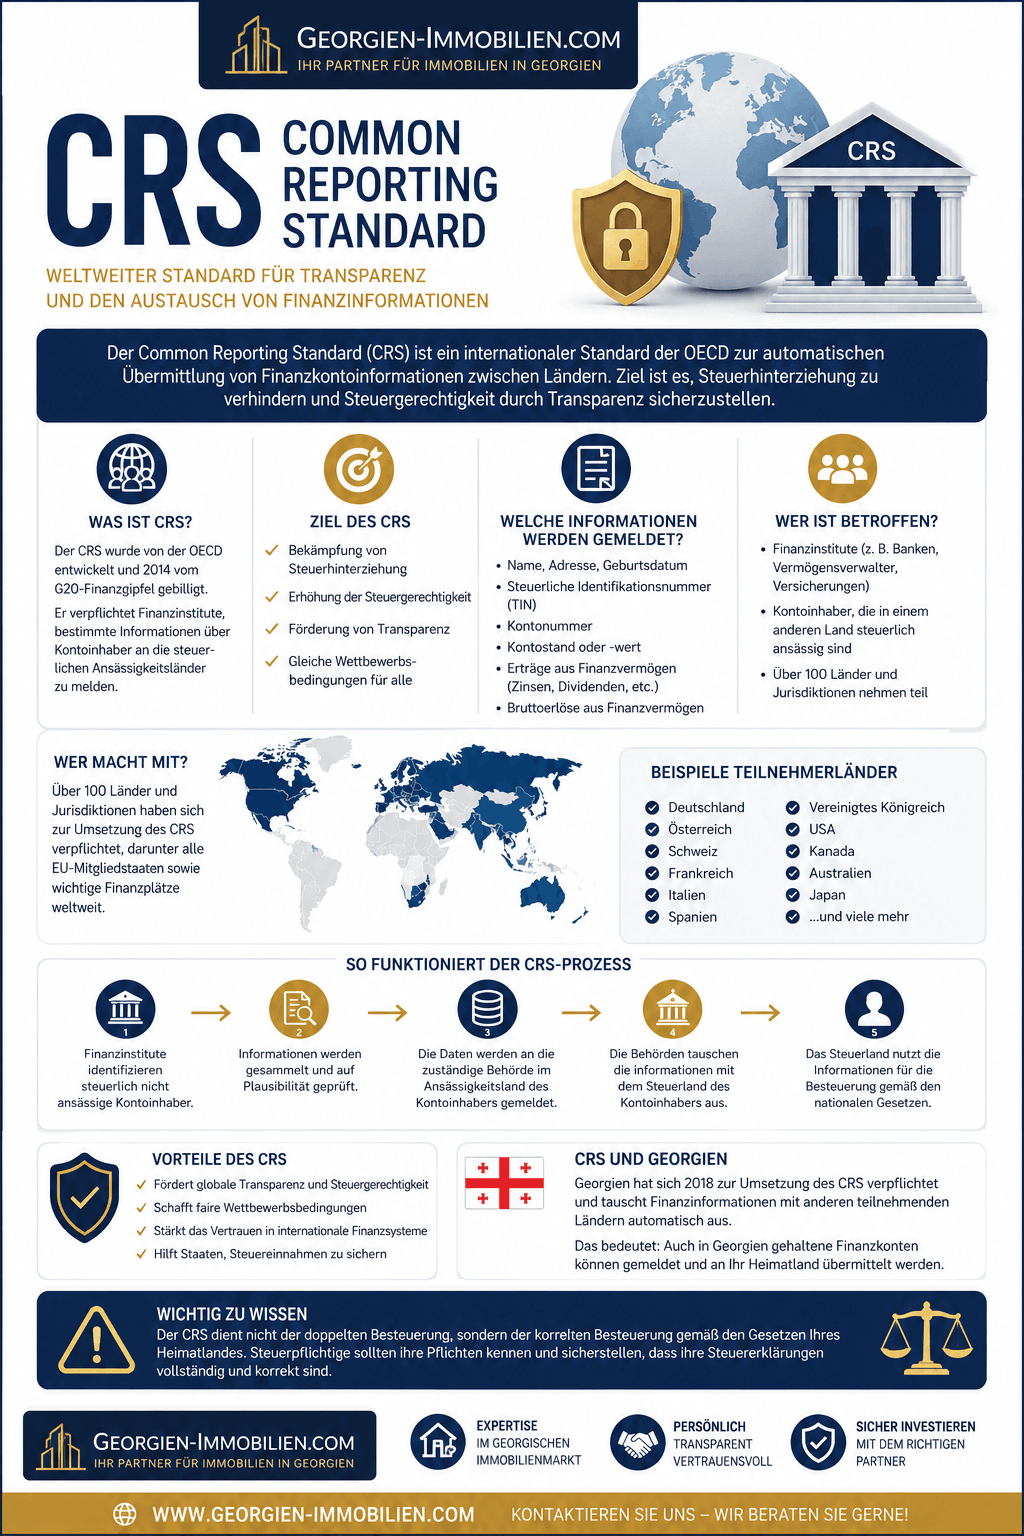
CRS – Common Reporting Standard Infografik
CRS ist ein Informationssystem, keine neue Steuer
Eine CRS-Meldung entscheidet nicht darüber, ob und in welcher Höhe Steuern zu zahlen sind. Sie liefert der Finanzverwaltung zunächst Daten, die mit Steuererklärungen und anderen Informationen abgeglichen werden können.
Das bedeutet:
- Ein gemeldeter Kontostand ist nicht automatisch steuerpflichtiges Einkommen.
- Ein hoher Wertpapierverkauf ist nicht mit einem entsprechend hohen Gewinn gleichzusetzen.
- Die Existenz eines ausländischen Kontos ist nicht automatisch rechtswidrig.
- Eine CRS-Meldung ist noch kein Beweis für eine Steuerverkürzung.
- Die Meldung ersetzt keine steuerliche Veranlagung.
- Doppelbesteuerungsabkommen und nationales Steuerrecht bleiben maßgeblich.
Die Steuerbehörde muss anschließend beurteilen, welche Einkünfte vorliegen, welchem Staat ein Besteuerungsrecht zusteht und ob die Einkünfte ordnungsgemäß erklärt wurden.
Was bedeutet AEOI oder AIA?
Neben CRS werden häufig zwei weitere Abkürzungen verwendet:
- AEOI steht für „Automatic Exchange of Information“.
- AIA steht für „Automatischer Informationsaustausch“.
In der Schweiz und in Liechtenstein ist vor allem die Bezeichnung AIA verbreitet. Gemeint ist im Kern das Verfahren, in dessen Rahmen die nach dem CRS erhobenen Finanzkontendaten zwischen den Steuerbehörden ausgetauscht werden.
Welche Rechtsgrundlagen gelten?
Der CRS ist ein internationaler Standard, der von den einzelnen Staaten durch Abkommen, Richtlinien und nationale Gesetze umgesetzt wird.
OECD-Standard
Die OECD definiert, welche Finanzinstitute, Finanzkonten, Kontoinhaber und Rechtsträger erfasst werden. Außerdem enthält der Standard die Sorgfalts-, Klassifizierungs- und Meldeverfahren.
DAC2 innerhalb der Europäischen Union
Innerhalb der Europäischen Union wurde der CRS insbesondere durch die Richtlinie DAC2 umgesetzt. Die EU-Mitgliedstaaten müssen die erforderlichen Informationen von ihren Finanzinstituten erheben und jährlich mit dem steuerlichen Ansässigkeitsstaat des Kontoinhabers austauschen. Erfasst werden unter anderem Kontostände, Zinsen, Dividenden, Bruttoerlöse aus Veräußerungen und bestimmte Versicherungswerte.
FKAustG in Deutschland
Die zentrale deutsche Rechtsgrundlage ist das Finanzkonten-Informationsaustauschgesetz, abgekürzt FKAustG. Es regelt unter anderem:
- die Ermittlung der steuerlichen Ansässigkeit,
- die CRS-Selbstauskunft,
- die Prüfung von Bestands- und Neukonten,
- die Klassifizierung von Rechtsträgern,
- die Feststellung beherrschender Personen,
- den Umfang der zu meldenden Daten,
- die Meldung an das Bundeszentralamt für Steuern,
- den zwischenstaatlichen Datenaustausch,
- Mitwirkungs- und Aktualisierungspflichten,
- Bußgeldvorschriften,
- die Verhinderung missbräuchlicher Umgehungsgestaltungen.
Georgische Rechtsgrundlagen
Georgien hat die CRS-Vorgaben in sein Steuerrecht aufgenommen. Erfasste georgische Finanzinstitute müssen die vorgesehenen Sorgfaltsverfahren durchführen und meldepflichtige Finanzkonten von Personen melden, die in einem relevanten Partnerstaat ansässig sind.
Wie funktioniert der CRS in der Praxis?
Der automatische Informationsaustausch lässt sich in sieben Schritte unterteilen.
1. Das Finanzinstitut ermittelt die steuerliche Ansässigkeit
Banken müssen die steuerliche Ansässigkeit ihrer Kontoinhaber erheben. Das gilt grundsätzlich auch dann, wenn sich später herausstellt, dass keine grenzüberschreitende Meldepflicht besteht.
In Deutschland müssen Finanzinstitute die steuerliche Ansässigkeit und gegebenenfalls ausländische Steueridentifikationsnummern ihren Konten zuordnen. Vor der ersten Datenübermittlung müssen sie die betroffene Person grundsätzlich in allgemeiner Form über die mögliche Meldung informieren. Eine Zustimmung des Kunden ist für die gesetzlich vorgeschriebene Übermittlung nicht erforderlich.
2. Der Kunde gibt eine CRS-Selbstauskunft ab
Bei der Kontoeröffnung wird regelmäßig eine Selbstauskunft verlangt. Eine natürliche Person gibt darin insbesondere an:
- Name,
- Wohnanschrift,
- Geburtsdatum,
- gegebenenfalls Geburtsort,
- steuerlicher Ansässigkeitsstaat oder Ansässigkeitsstaaten,
- Steueridentifikationsnummern,
- gegebenenfalls Gründe für eine fehlende Steueridentifikationsnummer.
Bei Unternehmen und anderen Rechtsträgern kommen weitere Angaben hinzu:
- Rechtsform,
- Sitz und Geschäftsanschrift,
- steuerliche Ansässigkeit,
- Steueridentifikationsnummer,
- CRS-Status,
- Einordnung als Finanzinstitut, aktiver NFE oder passiver NFE,
- Identität und steuerliche Ansässigkeit beherrschender Personen.
3. Die Bank prüft die Plausibilität
Eine Selbstauskunft wird nicht ungeprüft übernommen. Bei Neukonten muss das Finanzinstitut die Angaben anhand der im Kontoeröffnungsprozess erhobenen Informationen prüfen. Dazu gehören insbesondere Geldwäsche- und KYC-Unterlagen.
Die Bank darf sich nicht auf eine Selbstauskunft verlassen, wenn sie weiß oder wissen müsste, dass die Angaben unzutreffend oder unglaubwürdig sind.
Widersprüche können beispielsweise entstehen durch:
- eine deutsche Wohnanschrift bei behaupteter ausschließlicher Auslandsansässigkeit,
- unterschiedliche Anschriften in Konto- und Steuerunterlagen,
- eine Postlagerungs- oder c/o-Adresse,
- ausländische und inländische Telefonnummern,
- Vollmachten für Personen in einem anderen Staat,
- abweichende Angaben zum gewöhnlichen Aufenthalt,
- nicht übereinstimmende Steueridentifikationsnummern,
- widersprüchliche Angaben bei verschiedenen Banken,
- eine Gesellschaft ohne nachvollziehbare Geschäftsleitung.
Keines dieser Merkmale entscheidet für sich allein. In der Gesamtschau können sie jedoch weitere Nachfragen oder Nachweise auslösen.
4. Konto und Kontoinhaber werden klassifiziert
Das Finanzinstitut prüft anschließend:
- Handelt es sich um ein Finanzkonto?
- Ist das Finanzinstitut meldepflichtig?
- Ist der Kontoinhaber eine natürliche Person oder ein Rechtsträger?
- Ist der Kontoinhaber in einem anderen meldepflichtigen Staat steuerlich ansässig?
- Ist der Rechtsträger selbst eine meldepflichtige Person?
- Ist das Unternehmen ein aktiver oder passiver NFE?
- Gibt es meldepflichtige beherrschende Personen?
- Handelt es sich um ein ausgenommenes Konto?
- Besteht zwischen den betreffenden Staaten eine wirksame Austauschbeziehung?
5. Das Finanzinstitut meldet an die nationale Behörde
Deutsche Finanzinstitute übermitteln ihre CRS-Daten an das Bundeszentralamt für Steuern. Die Daten müssen grundsätzlich bis zum 31. Juli des Folgejahres für das vorangegangene Kalenderjahr übermittelt werden.
6. Die Steuerbehörden tauschen die Daten aus
Das Bundeszentralamt für Steuern leitet die Informationen grundsätzlich bis zum 30. September an die zuständigen Behörden der Partnerstaaten weiter. Gleichzeitig erhält Deutschland entsprechende Informationen aus dem Ausland.
7. Der Ansässigkeitsstaat gleicht die Informationen ab
Die empfangende Finanzverwaltung kann die Meldung mit den vorhandenen Steuerdaten vergleichen. Dabei können unter anderem folgende Fragen entstehen:
- Wurden ausländische Zinsen und Dividenden erklärt?
- Wurden Gewinne aus Wertpapiergeschäften richtig ermittelt?
- Stimmt die angegebene steuerliche Ansässigkeit?
- Wurde eine ausländische Gesellschaft zutreffend behandelt?
- Sind beherrschende Personen und wirtschaftlich Berechtigte korrekt angegeben?
- Wurden ausländische Versicherungs- oder Investmenterträge erfasst?
- Passen Kontowert, Kapitalerträge und Steuererklärung zusammen?
Wer ist vom CRS betroffen?
CRS ist nicht auf besonders vermögende Personen beschränkt. Auch gewöhnliche Bankkonten können meldepflichtig sein.
Natürliche Personen
Eine natürliche Person kann betroffen sein, wenn sie ein Finanzkonto in einem anderen Staat als ihrem steuerlichen Ansässigkeitsstaat unterhält.
Typische Fälle sind:
- deutsche Steuerresidenten mit einem Konto in Georgien,
- in Georgien lebende Personen mit einem deutschen Depot,
- Auswanderer mit fortbestehenden Konten im früheren Wohnsitzstaat,
- Personen mit mehreren steuerlichen Ansässigkeiten,
- Inhaber von Gemeinschaftskonten,
- Begünstigte bestimmter Versicherungs- oder Investmentverträge.
Unternehmen und andere Rechtsträger
Auch Konten von Unternehmen können meldepflichtig sein. Dabei wird zunächst die steuerliche Ansässigkeit des Unternehmens geprüft. Zusätzlich kann die Bank untersuchen, ob es sich um einen passiven NFE handelt und wer den Rechtsträger beherrscht.
Erfasst werden können unter anderem:
- Kapitalgesellschaften,
- Personengesellschaften,
- vermögensverwaltende Gesellschaften,
- Holdinggesellschaften,
- Investmentgesellschaften,
- Trusts,
- Stiftungen,
- vergleichbare ausländische Rechtsgebilde.
Beherrschende Personen
Bei einem passiven NFE kann die Meldung nicht auf der Ebene des Unternehmens enden. Das Finanzinstitut muss zusätzlich die natürlichen Personen feststellen, die den Rechtsträger beherrschen.
Bei Trusts gehören dazu insbesondere:
- Treugeber,
- Treuhänder,
- Protektoren,
- Begünstigte oder Begünstigtenkategorien,
- weitere Personen mit tatsächlicher Kontrolle.
Das deutsche FKAustG orientiert die Bestimmung der beherrschenden Personen an den geldwäscherechtlichen Grundsätzen.
Welche Finanzinstitute müssen melden?
Der CRS verwendet einen eigenständigen Begriff des Finanzinstituts. Entscheidend ist nicht allein, ob ein Unternehmen umgangssprachlich als Bank bezeichnet wird.
Zu den erfassten Kategorien gehören insbesondere:
Einlageninstitute
Hierzu zählen Rechtsträger, die im gewöhnlichen Bankgeschäft Einlagen entgegennehmen. Nach den erweiterten Regeln können auch Institute erfasst sein, die E-Geld oder digitales Zentralbankgeld für Kunden halten.
Verwahrinstitute
Dies sind Rechtsträger, deren Geschäftstätigkeit im Wesentlichen darin besteht, Finanzvermögen für fremde Rechnung zu verwahren. Typische Beispiele sind Depotbanken und bestimmte Wertpapierverwahrer.
Investmentunternehmen
Erfasst werden können Unternehmen, die gewerblich Vermögensverwaltung, Wertpapierhandel oder andere Anlage- und Verwaltungstätigkeiten für Kunden ausüben. Unter bestimmten Voraussetzungen können auch verwaltete Investmentvehikel selbst als Finanzinstitut gelten.
Spezifizierte Versicherungsgesellschaften
Dazu gehören insbesondere Versicherungsunternehmen, die rückkaufsfähige Versicherungsverträge oder bestimmte Rentenversicherungsverträge anbieten oder bedienen.
Ob eine konkrete Bank, Plattform, Versicherung oder Gesellschaft meldepflichtig ist, muss anhand ihrer tatsächlichen Tätigkeit und der gesetzlichen Definitionen geprüft werden.
Welche Konten werden vom CRS erfasst?
Zu den typischen Finanzkonten gehören:
| Konto oder Produkt | Mögliche CRS-Relevanz |
|---|---|
| Girokonto | Einlagenkonto |
| Sparkonto | Einlagenkonto |
| Tagesgeldkonto | Einlagenkonto |
| Festgeldkonto | Einlagenkonto |
| Wertpapierdepot | Verwahrkonto |
| Brokerkonto | Je nach Ausgestaltung Verwahr- oder sonstiges Finanzkonto |
| Fondsbeteiligung | Beteiligung an einem Investmentunternehmen |
| Bestimmte Lebensversicherung | Rückkaufsfähiger Versicherungsvertrag |
| Bestimmte Rentenversicherung | Meldepflichtiger Versicherungsvertrag |
| Gesellschaftskonto | Prüfung des Rechtsträgers und gegebenenfalls der beherrschenden Personen |
| Trust-Struktur | Prüfung des Trusts und der maßgeblichen Personen |
| Bestimmtes E-Geld-Konto | Seit der CRS-Erweiterung potenziell erfasst |
| Digitales Zentralbankgeld | Nach den erweiterten Regeln potenziell erfasst |
Nicht jedes Produkt mit einem Geldwert ist automatisch ein meldepflichtiges Finanzkonto. Das Gesetz kennt bestimmte ausgenommene Konten und nicht meldende Finanzinstitute. Diese Ausnahmen sind jedoch eng definiert und können nicht allein durch eine geschickte Produktbezeichnung geschaffen werden.
Welche Daten werden gemeldet?
Der aktuelle deutsche Datenkatalog ist umfangreicher als eine einfache Meldung von Name und Kontostand.
| Datenkategorie | Typischer Inhalt |
|---|---|
| Identität | Name und Anschrift |
| Steueransässigkeit | Ansässigkeitsstaat oder Ansässigkeitsstaaten |
| Steueridentifikation | Eine oder mehrere Steueridentifikationsnummern |
| Persönliche Angaben | Geburtsdatum und unter bestimmten Voraussetzungen Geburtsort |
| Selbstauskunft | Information, ob eine gültige Selbstauskunft vorliegt |
| Konto | Kontonummer oder funktionale Entsprechung |
| Kontoart | Art des Finanzkontos |
| Kontostatus | Bestandskonto oder Neukonto |
| Finanzinstitut | Name und gegebenenfalls Identifikationsnummer |
| Kontowert | Saldo oder Wert am Ende des Meldezeitraums |
| Kontoschließung | Information über die Auflösung des Kontos |
| Einlagenkonto | Gesamtbruttozinsen |
| Verwahrkonto | Bruttozinsen, Bruttodividenden und bestimmte sonstige Bruttoerträge |
| Wertpapiergeschäfte | Gesamtbruttoerlöse aus Veräußerung oder Rückkauf |
| Versicherungen | Barwert, Rückkaufswert und bestimmte Zahlungen |
| Gemeinschaftskonto | Kennzeichnung und Anzahl der gemeinsamen Kontoinhaber |
| Rechtsträger | Name, Anschrift, Ansässigkeit und Steueridentifikationsnummer |
| Beherrschende Personen | Identitätsdaten, Ansässigkeit und Funktion im Rechtsträger |
Der gesetzliche Meldedatensatz enthält damit nicht nur den Jahresendwert, sondern abhängig von der Kontoart auch bestimmte zusammengefasste Bruttoerträge und Bruttoveräußerungserlöse.
Kontowert ist nicht gleich Einkommen
Ein Depotwert von 300.000 Euro bedeutet nicht, dass im betreffenden Jahr 300.000 Euro verdient wurden. Er zeigt lediglich den Wert des Kontos oder Depots zum maßgeblichen Stichtag.
Bruttoerlös ist nicht gleich Gewinn
Verkauft ein Anleger Wertpapiere für insgesamt 150.000 Euro, kann dieser Betrag als Bruttoveräußerungserlös erscheinen. Daraus folgt nicht, dass ein steuerpflichtiger Gewinn von 150.000 Euro entstanden ist.
Für die Gewinnermittlung können unter anderem relevant sein:
- Anschaffungskosten,
- Anschaffungszeitpunkt,
- Transaktionsgebühren,
- Währungsumrechnung,
- steuerliche Verlustverrechnung,
- Steuerbefreiungen,
- besondere nationale Bewertungsvorschriften.
Diese Angaben sind in einer CRS-Meldung regelmäßig nicht vollständig enthalten.
CRS meldet grundsätzlich nicht jede Überweisung
CRS ist keine vollständige Übermittlung sämtlicher Kontoauszüge. Gemeldet werden gesetzlich definierte Identitäts-, Bestands- und zusammengefasste Ertragsdaten.
Einzelne Zahlungen können allerdings im Rahmen anderer Verfahren sichtbar werden, etwa aufgrund von:
- Geldwäscheprüfungen,
- steuerlichen Ermittlungen,
- Auskunftsersuchen,
- Betriebsprüfungen,
- strafrechtlichen Verfahren,
- nationalen Meldepflichten,
- Prüfungen von Zahlungsdienstleistern.
Eine Kontoschließung verhindert die Meldung nicht
Wird ein Konto während des Jahres geschlossen, kann anstelle des Jahresendwerts die Auflösung des Kontos gemeldet werden. Außerdem können die bis zur Schließung entstandenen Bruttoerträge und Bruttoveräußerungserlöse weiterhin in die Meldung einfließen.
Was wird nicht unmittelbar durch CRS gemeldet?
Der CRS erfasst Finanzkonten und bestimmte Beteiligungen an Finanzinstituten. Er ist kein vollständiges Register aller Vermögensgegenstände.
Direkt gehaltene Immobilien
Eine unmittelbar gehaltene Immobilie ist grundsätzlich kein Bank- oder Depotkonto. Das FKAustG nimmt bestimmte unmittelbare Immobilienbeteiligungen ausdrücklich vom Begriff des Finanzvermögens aus.
Das bedeutet jedoch nicht, dass ausländische Immobilien steuerlich unsichtbar wären. Sichtbar werden können beispielsweise:
- Mieteingänge auf einem Bankkonto,
- Verkaufserlöse,
- Finanzierungen,
- Beteiligungen an Immobiliengesellschaften,
- Ausschüttungen einer Objektgesellschaft,
- Angaben im Rahmen einer Steuererklärung,
- Grundbuch- und Registerinformationen,
- zwischenstaatliche Auskunftsersuchen.
Bei einer Immobilie in Georgien wird daher nicht automatisch das Grundstück oder die Wohnung selbst über CRS gemeldet. Ein georgisches Bankkonto, auf dem Mieten oder der Verkaufspreis eingehen, kann dagegen meldepflichtig sein.
Operative Unternehmensvorgänge
CRS übermittelt nicht automatisch jede Rechnung oder jeden einzelnen Umsatz eines Unternehmens. Das Geschäftskonto, der Kontowert, bestimmte Bruttobeträge sowie das Unternehmen und gegebenenfalls seine beherrschenden Personen können dennoch erfasst sein.
Steuerpflicht bleibt unabhängig vom CRS bestehen
Ein Vermögenswert oder Ertrag wird nicht dadurch steuerfrei, dass er außerhalb des unmittelbaren CRS-Datenkatalogs liegt. Nationale Erklärungspflichten, Doppelbesteuerungsabkommen, Außensteuerrecht und weitere Informationssysteme sind getrennt zu prüfen.
Die steuerliche Ansässigkeit ist der Schlüssel zum CRS
Für die CRS-Meldung ist grundsätzlich entscheidend, in welchem Staat oder in welchen Staaten eine Person steuerlich ansässig ist.
Die OECD stellt klar:
- Die Steueransässigkeit richtet sich nach dem nationalen Recht jedes Staates.
- Eine Person kann gleichzeitig in mehreren Staaten steuerlich ansässig sein.
- Für die CRS-Selbstauskunft müssen grundsätzlich alle Steueransässigkeiten offengelegt werden.
- Eine Aufenthaltsgenehmigung oder Staatsangehörigkeit begründet allein nicht zwingend eine steuerliche Ansässigkeit.
- Eine neue Aufenthaltsberechtigung beendet nicht automatisch die bisherige Steueransässigkeit.
Steueransässigkeit ist nicht dasselbe wie Staatsangehörigkeit
Ein deutscher Staatsangehöriger kann ausschließlich in Georgien steuerlich ansässig sein. Ein georgischer Staatsangehöriger kann ausschließlich oder zusätzlich in Deutschland steuerlich ansässig sein.
Beim CRS ist die Staatsangehörigkeit grundsätzlich nicht das zentrale Kriterium. Eine wichtige Ausnahme bildet das US-amerikanische FATCA-System, bei dem der Status als US-Person eine besondere Rolle spielt.
Steueransässigkeit ist nicht dasselbe wie Aufenthaltsrecht
Eine Aufenthaltserlaubnis berechtigt zum Aufenthalt in einem Staat. Sie sagt nicht zwingend aus, ob die betreffende Person dort nach dem Steuerrecht unbeschränkt steuerpflichtig ist.
Umgekehrt kann eine steuerliche Ansässigkeit entstehen, obwohl noch kein langfristiger Aufenthaltstitel vorliegt.
Mehrere Steueransässigkeiten sind möglich
Eine Person kann nach deutschem Recht weiterhin einen Wohnsitz haben und zugleich nach georgischem Recht als Steuerresident gelten. Für die Bank darf diese Situation nicht eigenmächtig auf den vermeintlich günstigeren Staat reduziert werden.
Die OECD verlangt für CRS-Zwecke grundsätzlich die Offenlegung aller Steueransässigkeiten. Das gilt auch dann, wenn ein Doppelbesteuerungsabkommen für bestimmte steuerliche Zwecke einen Staat als maßgeblichen Ansässigkeitsstaat bestimmt.
Wann besteht eine steuerliche Ansässigkeit in Deutschland?
In Deutschland sind insbesondere Wohnsitz und gewöhnlicher Aufenthalt maßgeblich.
Wohnsitz nach § 8 Abgabenordnung
Einen Wohnsitz hat eine Person dort, wo sie eine Wohnung unter Umständen innehat, die darauf schließen lassen, dass sie diese beibehalten und benutzen wird.
Eine Wohnung muss nicht täglich genutzt werden. Entscheidend ist, ob sie tatsächlich zur Verfügung steht und nach den Umständen weiter genutzt werden kann.
Relevant können sein:
- eigene oder gemietete Wohnung,
- jederzeit nutzbares Zimmer,
- Schlüsselgewalt,
- persönliche Einrichtung,
- regelmäßige Aufenthalte,
- familiäre Nutzung,
- fehlende langfristige Fremdvermietung,
- tatsächliche Verfügungsgewalt.
Gewöhnlicher Aufenthalt nach § 9 Abgabenordnung
Der gewöhnliche Aufenthalt liegt dort, wo sich eine Person unter Umständen aufhält, die erkennen lassen, dass der Aufenthalt nicht nur vorübergehend ist. Ein zusammenhängender Aufenthalt von mehr als sechs Monaten gilt grundsätzlich von Beginn an als gewöhnlicher Aufenthalt; kurzfristige Unterbrechungen bleiben unberücksichtigt.
Personen mit Wohnsitz oder gewöhnlichem Aufenthalt in Deutschland sind grundsätzlich unbeschränkt einkommensteuerpflichtig.
Warum die deutsche Abmeldung nicht ausreicht
Die melderechtliche Abmeldung ist ein wichtiges Dokument, beendet aber nicht automatisch den steuerlichen Wohnsitz.
Wer sich in Deutschland abmeldet, aber weiterhin eine nutzbare Wohnung unterhält, kann steuerlich weiterhin als in Deutschland ansässig gelten. Entscheidend sind die tatsächlichen Verhältnisse.
Der Mythos der 183-Tage-Regel
Die häufig verwendete Aussage „Unter 183 Tagen bin ich in Deutschland nicht steuerpflichtig“ ist in dieser Allgemeinheit falsch.
Eine deutsche Steueransässigkeit kann bereits durch einen fortbestehenden Wohnsitz entstehen. Dafür ist keine Mindestaufenthaltsdauer von 183 Tagen erforderlich.
Die Zahl von 183 Tagen kann in anderen Zusammenhängen relevant sein, beispielsweise:
- für die Begründung einer Steueransässigkeit nach ausländischem Recht,
- für die Besteuerung von Arbeitslohn nach einem Doppelbesteuerungsabkommen,
- für bestimmte Aufenthalts- oder Quellensteuerregeln.
Sie ist jedoch keine allgemeine CRS-Befreiungsgrenze.
Steueransässigkeit in Georgien
Die georgische Finanzverwaltung beschreibt als allgemeinen Grundsatz, dass eine natürliche Person bei einem tatsächlichen Aufenthalt von mindestens 183 Tagen als georgischer Steuerresident des betreffenden Steuerjahres behandelt wird. Die genaue Berechnung und mögliche Sonderregeln müssen anhand des Einzelfalls und des aktuellen georgischen Steuerrechts geprüft werden.
Eine georgische Steueransässigkeit beendet eine deutsche Ansässigkeit nicht automatisch. Möglich sind daher drei Grundkonstellationen:
- ausschließlich deutsche Steueransässigkeit,
- ausschließlich georgische Steueransässigkeit,
- gleichzeitige Steueransässigkeit in Deutschland und Georgien nach dem jeweiligen nationalen Recht.
Welche Rolle spielt das Doppelbesteuerungsabkommen Deutschland–Georgien?
Das Doppelbesteuerungsabkommen beantwortet, welchem Staat bei konkurrierenden Steueransprüchen bestimmte Besteuerungsrechte zustehen. Es schafft grundsätzlich keine neue Steuer, sondern verteilt bestehende Besteuerungsrechte.
Ist eine natürliche Person nach dem nationalen Recht sowohl in Deutschland als auch in Georgien ansässig, sieht Artikel 4 des Abkommens eine abgestufte Prüfung vor:
- ständige Wohnstätte,
- Mittelpunkt der persönlichen und wirtschaftlichen Beziehungen,
- gewöhnlicher Aufenthalt,
- Staatsangehörigkeit,
- gegebenenfalls Verständigung der zuständigen Behörden.
Bei anderen Personen als natürlichen Personen stellt das Abkommen auf den Ort der tatsächlichen Geschäftsleitung ab.
DBA-Ansässigkeit und CRS-Selbstauskunft nicht verwechseln
Das Doppelbesteuerungsabkommen und der CRS verfolgen unterschiedliche Zwecke.
Das Abkommen kann bestimmen, welcher Staat für die Anwendung des Abkommens als Ansässigkeitsstaat gilt. Für die CRS-Selbstauskunft verlangt die OECD grundsätzlich dennoch die Offenlegung aller Steueransässigkeiten, die nach dem nationalen Recht der beteiligten Staaten bestehen.
Wer nach beiden nationalen Rechtsordnungen als Steuerresident gilt, sollte daher nicht ohne fachliche Prüfung ausschließlich den durch das Doppelbesteuerungsabkommen bestimmten Staat in der Bankselbstauskunft angeben.
Was ist eine CRS-Selbstauskunft?
Die Selbstauskunft ist die Erklärung des Kontoinhabers oder Rechtsträgers gegenüber dem Finanzinstitut über seine steuerliche Einordnung.
Sie dient insbesondere dazu, festzustellen:
- wo der Kontoinhaber steuerlich ansässig ist,
- welche Steueridentifikationsnummern bestehen,
- ob mehrere Ansässigkeitsstaaten vorliegen,
- ob ein Rechtsträger ein Finanzinstitut ist,
- ob ein Unternehmen als aktiver oder passiver NFE gilt,
- welche natürlichen Personen einen passiven NFE beherrschen.
CRS – Common Reporting Standard
Die Angaben müssen vollständig und richtig sein
Nach dem deutschen FKAustG müssen Selbstauskünfte und Nachweise vollständig und richtig erteilt werden.
Ändern sich die Verhältnisse, müssen die neuen Angaben bis zum Ende des maßgeblichen Kalenderjahres oder innerhalb von 90 Kalendertagen nach der Änderung mitgeteilt werden. Es gilt der jeweils spätere Zeitpunkt.
Typische Änderungen sind:
- Umzug in einen anderen Staat,
- Entstehung einer weiteren Steueransässigkeit,
- Aufgabe einer bisherigen Steueransässigkeit,
- neue Steueridentifikationsnummer,
- Änderung der Unternehmensklassifizierung,
- Wechsel beherrschender Personen,
- Verlagerung der tatsächlichen Geschäftsleitung.
Was geschieht ohne gültige Selbstauskunft?
Bei deutschen Neukonten muss die Selbstauskunft grundsätzlich bei der Kontoeröffnung eingeholt und auf Plausibilität geprüft werden.
Kann dies ausnahmsweise erst nach der Kontoeröffnung erfolgen, muss das Finanzinstitut verhindern, dass über eingegangene Gelder verfügt wird, bis die Selbstauskunft vorliegt beziehungsweise plausibilisiert wurde. Gelingt dies innerhalb von 90 Tagen nicht, muss das Institut den Vorgang und die verfügbaren Identifikationsdaten dem Bundeszentralamt für Steuern mitteilen.
Die Verweigerung einer Selbstauskunft macht das Konto deshalb nicht unsichtbar.
Folgen falscher Angaben
Wer in Deutschland vorsätzlich oder leichtfertig eine Selbstauskunft oder einen Beleg nicht richtig oder nicht vollständig erteilt, kann eine Ordnungswidrigkeit begehen. Für entsprechende Verstöße sieht das FKAustG eine Geldbuße von bis zu 10.000 Euro vor. Für bestimmte Verstöße von Finanzinstituten gelten höhere Bußgeldrahmen.
Hinzu können steuerliche Folgen kommen, wenn aufgrund falscher Angaben Einkünfte nicht erklärt oder Steuern verkürzt wurden.
Aktiver NFE und passiver NFE verständlich erklärt
Die Einordnung von Unternehmen gehört zu den schwierigsten Bereichen des CRS.
NFE bedeutet „Non-Financial Entity“, also ein Rechtsträger, der kein Finanzinstitut ist.
Was ist ein aktiver NFE?
Ein NFE kann als aktiv gelten, wenn er mindestens eine der gesetzlichen Voraussetzungen erfüllt.
Für gewöhnliche operative Unternehmen ist insbesondere die sogenannte 50-Prozent-Prüfung relevant:
- Weniger als 50 Prozent der Bruttoeinkünfte des vorangegangenen Meldezeitraums sind passive Einkünfte.
- Weniger als 50 Prozent der Vermögenswerte dienen der Erzielung passiver Einkünfte oder sollen solche Einkünfte erzeugen.
Daneben existieren weitere Kategorien, beispielsweise für bestimmte börsennotierte Unternehmen, staatliche Rechtsträger, operative Holdinggesellschaften, Anlaufunternehmen und bestimmte gemeinnützige Organisationen.
Typische aktive Unternehmen können sein:
- Handwerksbetriebe,
- Beratungsunternehmen,
- Handelsunternehmen,
- Hotels und Gastronomiebetriebe,
- Produktionsunternehmen,
- operative Immobilienentwickler,
- Unternehmen mit Mitarbeitern und laufendem Kundengeschäft.
Die tatsächlichen Einkünfte und Vermögenswerte bleiben entscheidend. Die Beschreibung des Unternehmenszwecks im Register reicht nicht aus.
Was ist ein passiver NFE?
Ein passiver NFE ist grundsätzlich ein NFE, der nicht als aktiver NFE eingestuft werden kann. Außerdem können bestimmte verwaltete Investmentunternehmen aus nicht teilnehmenden Staaten unter diese Kategorie fallen.
Typische Anhaltspunkte können sein:
- überwiegende Zins- und Dividendeneinkünfte,
- überwiegend gehaltene Wertpapierportfolios,
- Gesellschaften ohne nennenswertes operatives Geschäft,
- reine Vermögensverwaltungsstrukturen,
- bestimmte Beteiligungs- oder Investmentvehikel.
Nicht jede Holding- oder Immobiliengesellschaft ist automatisch passiv. Entscheidend sind die konkreten Einkünfte, Vermögenswerte, Tätigkeiten und Verwaltungsstrukturen.
Warum ist der Unterschied so wichtig?
| Aktiver NFE | Passiver NFE |
|---|---|
| Operative Tätigkeit steht regelmäßig im Vordergrund | Passive Einkünfte oder Vermögensverwaltung stehen regelmäßig im Vordergrund |
| Rechtsträger selbst wird klassifiziert | Zusätzlich werden beherrschende Personen geprüft |
| Keine automatische Durchschau allein wegen des NFE-Status | Meldepflichtige beherrschende Personen können mit dem Konto gemeldet werden |
| Tatsächliche Geschäftstätigkeit entscheidend | Formale Gesellschaftshülle schützt nicht vor Transparenz |
Bei Neukonten von Rechtsträgern muss die Bank feststellen, ob der Kontoinhaber selbst meldepflichtig ist und ob es sich um einen passiven NFE mit meldepflichtigen beherrschenden Personen handelt.
CRS bei Trusts, Stiftungen und Treuhandstrukturen
Komplexe Rechtsgebilde werden nicht allein anhand des formalen Kontoinhabers beurteilt.
Bei einem Trust können unter anderem folgende Personen meldepflichtig werden:
- Settlor beziehungsweise Treugeber,
- Trustee beziehungsweise Treuhänder,
- Protektor,
- Begünstigte,
- Begünstigtenkategorien,
- Personen mit tatsächlicher Kontrolle.
Bei Stiftungen und vergleichbaren Rechtsgebilden ist zu prüfen, welche Personen gleichwertige oder ähnliche Funktionen ausüben.
Ein Treuhänder, Nominee-Gesellschafter oder vorgeschobener formaler Eigentümer beseitigt deshalb nicht automatisch die CRS-Relevanz der tatsächlich kontrollierenden Personen.
CRS und Georgien: Was Auswanderer, Kontoinhaber und Investoren wissen müssen
Georgien ist heute kein CRS-freier Staat.
Nach der OECD begann Georgien im Jahr 2024 mit dem automatischen Austausch von Finanzkonteninformationen. Das Land hatte zuvor sein Steuerrecht angepasst, Meldeverfahren eingeführt und die multilaterale Vereinbarung für den CRS-Austausch aktiviert.
Tauschen Deutschland und Georgien Finanzkontendaten aus?
Ja.
Georgien steht auf der finalen deutschen Staatenaustauschliste 2026. Für den Austausch zum 30. September 2026 müssen deutsche Finanzinstitute die betreffenden Daten für den Meldezeitraum 2025 bis zum 31. Juli 2026 an das Bundeszentralamt für Steuern übermitteln.
Damit ist für die Praxis klar: Ein georgisches Bankkonto ist nicht allein deshalb außerhalb des deutschen Informationszugriffs, weil Georgien kein Mitglied der Europäischen Union ist.
Fall 1: Deutscher Steuerresident mit georgischem Konto
Eine Person lebt in Deutschland und eröffnet ein Bankkonto in Georgien.
Wird sie von der georgischen Bank als in Deutschland steuerlich ansässig identifiziert und ist das Konto meldepflichtig, meldet die Bank die Daten an die georgische Steuerbehörde. Von dort können sie im Rahmen des CRS an Deutschland übermittelt werden.
Fall 2: Georgischer Steuerresident mit deutschem Konto
Eine Person hat ihre deutsche Steueransässigkeit tatsächlich beendet und ist ausschließlich in Georgien steuerlich ansässig. Sie unterhält weiterhin ein Konto oder Depot in Deutschland.
Das deutsche Finanzinstitut kann das Konto an das Bundeszentralamt für Steuern melden. Die Daten werden anschließend grundsätzlich an Georgien weitergeleitet.
Der Wohnsitzwechsel beseitigt damit nicht den CRS. Er kann lediglich den Staat verändern, der die Informationen erhält.
Fall 3: Steueransässigkeit in beiden Staaten
Eine Person lebt überwiegend in Georgien, verfügt aber weiterhin über eine jederzeit nutzbare Wohnung in Deutschland. Gleichzeitig erfüllt sie die georgischen Voraussetzungen für eine Steueransässigkeit.
Dann können nach den nationalen Rechtsordnungen zwei Steueransässigkeiten bestehen. Beide sind grundsätzlich in der CRS-Selbstauskunft anzugeben. Anschließend müssen die steuerlichen Folgen und das Doppelbesteuerungsabkommen gesondert geprüft werden.
Fall 4: Georgische LLC mit deutschem Gesellschafter
Die Gründung einer georgischen LLC verändert nicht automatisch die persönliche Steueransässigkeit des Gesellschafters.
Bei der Bankprüfung stellen sich unter anderem folgende Fragen:
- Wo ist die Gesellschaft steuerlich ansässig?
- Wo befindet sich ihre tatsächliche Geschäftsleitung?
- Ist sie ein Finanzinstitut, aktiver NFE oder passiver NFE?
- Welche Einkünfte erzielt sie?
- Welche Vermögenswerte hält sie?
- Wer beherrscht die Gesellschaft?
- Wo sind diese Personen steuerlich ansässig?
Wird die LLC als passiver NFE eingestuft, können in Deutschland steuerlich ansässige beherrschende Personen zusammen mit dem Gesellschaftskonto gemeldet werden.
Fall 5: Immobilieneigentum in Georgien
Der unmittelbare Besitz einer georgischen Wohnung oder eines Hauses ist nicht automatisch ein CRS-Finanzkonto.
CRS-relevant werden können jedoch:
- das Konto für den Kaufpreis,
- das georgische Mietkonto,
- Verkaufserlöse,
- Depots oder Anlagen aus den Mieteinnahmen,
- eine georgische Immobiliengesellschaft,
- Ausschüttungen der Gesellschaft,
- Gesellschafterdarlehen,
- beherrschende Personen eines passiven NFE.
Was sagt die OECD zur georgischen Umsetzung?
Die OECD bewertete den georgischen Rechtsrahmen 2025 insgesamt als „in place but needs improvement“. Beanstandet wurden insbesondere Teile des innerstaatlichen Durchsetzungsrahmens und eine zu weit gefasste Ausnahme für bestimmte inaktive Konten.
Gleichzeitig stellte die OECD fest, dass Georgiens internationaler Rechtsrahmen für den Austausch eingerichtet ist und Austauschbeziehungen mit allen interessierten und geeigneten Partnern bestehen. Die festgestellten Verbesserungsmöglichkeiten bedeuten daher nicht, dass Georgien außerhalb des CRS steht.
Welche Unterlagen sind bei einem Umzug nach Georgien wichtig?
Wer seine steuerliche Ansässigkeit tatsächlich nach Georgien verlagert, sollte den Vorgang nicht nur behaupten, sondern belastbar dokumentieren.
Je nach Situation können wichtig sein:
- georgische Steueridentifikationsnummer,
- georgische Ansässigkeitsbescheinigung,
- georgische Wohnanschrift,
- langfristiger Mietvertrag oder Eigentumsnachweis,
- Aufenthaltstage und Reiseaufzeichnungen,
- Nachweise über die Aufgabe der deutschen Wohnung,
- Übergabe- oder langfristiger Fremdvermietungsnachweis,
- georgische Arbeits- oder Unternehmensunterlagen,
- Nachweise über den familiären Lebensmittelpunkt,
- aktuelle CRS-Selbstauskünfte,
- aktualisierte Bank- und Versicherungsanschriften,
- Dokumentation fortbestehender deutscher Einkünfte,
- Einordnung einer georgischen Gesellschaft,
- Angaben zu wirtschaftlich Berechtigten.
Keines dieser Dokumente entscheidet isoliert über die steuerliche Ansässigkeit. Maßgeblich bleibt das Gesamtbild der tatsächlichen Verhältnisse.
Kann man den CRS legal vermeiden?
Eine zutreffende gesetzliche CRS-Meldung kann nicht legal „abgewählt“ werden.
Das deutsche FKAustG enthält ausdrücklich eine Vorschrift zur Verhinderung der Umgehung. Verpflichtungen aus dem Gesetz können nicht durch einen Missbrauch rechtlicher Gestaltungsmöglichkeiten umgangen werden.
Was sich rechtmäßig vermeiden lässt
Rechtmäßig vermeidbar sind insbesondere:
- Meldungen an einen falschen Staat,
- Meldungen aufgrund einer veralteten Anschrift,
- unnötige Mehrfachmeldungen,
- unzutreffende Steueridentifikationsnummern,
- falsche Einordnungen als aktiver oder passiver NFE,
- unrichtige Zuordnung beherrschender Personen,
- widersprüchliche Angaben bei mehreren Banken,
- Meldungen für Jahre, in denen eine Ansässigkeit nachweislich nicht bestand,
- fortlaufende Meldungen nach einer nicht erfassten Änderung.
Der rechtmäßige Ansatz lautet deshalb nicht „Konto verbergen“, sondern:
- Steueransässigkeit fachlich klären.
- Alle Ansässigkeiten vollständig offenlegen.
- Gesellschaften korrekt klassifizieren.
- Bank- und KYC-Daten einheitlich aktualisieren.
- Falsche Meldungen dokumentiert berichtigen lassen.
Was nicht funktioniert
Briefkastenadresse
Eine reine Korrespondenzadresse begründet nicht automatisch eine steuerliche Ansässigkeit. Banken können weitere Nachweise verlangen.
Aufenthaltserlaubnis ohne tatsächlichen Umzug
Ein Aufenthaltstitel allein beendet weder die frühere Steueransässigkeit noch beweist er eine neue. Die OECD weist ausdrücklich darauf hin, dass Aufenthalts- und Staatsangehörigkeitsrechte nicht automatisch mit der Steueransässigkeit gleichgesetzt werden dürfen.
Deutsche Abmeldung bei fortbestehender Wohnung
Bleibt eine Wohnung jederzeit nutzbar, kann der deutsche steuerliche Wohnsitz trotz Abmeldung fortbestehen.
Vorgeschobene Gesellschaft
Eine ausländische Gesellschaft schützt ihre Gesellschafter oder wirtschaftlich Berechtigten nicht automatisch. Bei einem passiven NFE wird auf die beherrschenden natürlichen Personen durchgeschaut.
Nominee oder Treuhänder
Ein formaler Inhaber beseitigt nicht die Relevanz tatsächlich beherrschender Personen.
Kontoschließung vor dem Jahresende
Die Schließung kann selbst gemeldet werden. Jahreserträge und Bruttoerlöse bleiben ebenfalls relevant.
Verlagerung in Kryptowerte
Kryptowerte sind keine dauerhafte Transparenzlücke. Indirekte Anlagen in Kryptowerte können bereits vom erweiterten CRS erfasst werden. Für direkte Kryptotransaktionen gelten zusätzlich CARF- und DAC8-Regelungen.
Wahl eines vermeintlich nicht teilnehmenden Staates
Teilnehmerlisten und bilaterale Austauschbeziehungen verändern sich. Außerdem können nationale Erklärungspflichten, Geldwäschevorschriften, Auskunftsersuchen und andere internationale Verfahren greifen.
CRS, DAC2, FATCA, CARF und DAC8 im Vergleich
| Regelwerk | Schwerpunkt | Zentrales Kriterium |
|---|---|---|
| CRS | Automatischer Austausch über Finanzkonten | Steuerliche Ansässigkeit |
| DAC2 | EU-interne Umsetzung des CRS | Steuerliche Ansässigkeit in einem EU-Mitgliedstaat |
| FATCA | US-System für ausländische Finanzkonten und Vermögenswerte | Status als US-Person |
| CARF | OECD-Rahmen für Kryptowerte | Steuerliche Ansässigkeit des Kryptowerte-Nutzers |
| DAC8 | EU-Austausch über Kryptowerte | Steuerliche Ansässigkeit von EU-Nutzern |
CRS und DAC2
DAC2 ist die europäische Umsetzung des automatischen Austauschs über Finanzkonten. Die Mitgliedstaaten erheben die Daten von ihren Finanzinstituten und tauschen sie jährlich mit dem steuerlichen Ansässigkeitsstaat aus.
CRS und FATCA
FATCA ist ein eigenständiges US-amerikanisches System. Ausländische Finanzinstitute und bestimmte ausländische Rechtsträger müssen Informationen über Finanzvermögen ihrer US-Kontoinhaber melden oder können Quellensteuerfolgen ausgesetzt sein. US-Personen können außerdem eigene Meldepflichten für ausländische Konten und Vermögenswerte haben.
Eine Person kann gleichzeitig von FATCA und CRS betroffen sein, beispielsweise ein US-Staatsbürger mit deutscher Steueransässigkeit und einem Konto in Georgien.
CRS und Kryptowerte
Die OECD hat den CRS erweitert, damit bestimmte E-Geld-Produkte, digitales Zentralbankgeld und indirekte Investitionen in Kryptowerte nicht außerhalb des Finanzkontenstandards bleiben.
Für direkte Kryptotransaktionen schafft DAC8 innerhalb der Europäischen Union ein zusätzliches Meldesystem. Die Regeln gelten seit dem 1. Januar 2026. Erfasste Kryptowerte-Dienstleister müssen seitdem Informationen über meldepflichtige Transaktionen von EU-ansässigen Nutzern sammeln. Die erste Meldung beziehungsweise der erste Austausch für das Jahr 2026 erfolgt spätestens 2027.
Was tun bei einer falschen CRS-Meldung?
Eine unzutreffende Meldung sollte möglichst früh berichtigt werden. Andernfalls kann sie zu Rückfragen, Risikohinweisen oder widersprüchlichen Datensätzen bei der Finanzverwaltung führen.
1. Sachverhalt und Meldejahr klären
Zunächst sollte festgestellt werden:
- Welche Bank hat gemeldet?
- Für welches Jahr wurde gemeldet?
- Welcher Staat wurde als Ansässigkeitsstaat angegeben?
- Welche Steueridentifikationsnummer wurde verwendet?
- Wurde die Person als Kontoinhaber, Mitinhaber oder beherrschende Person gemeldet?
- Welche Selbstauskunft lag zugrunde?
- Welche Wohn- und Postanschriften waren gespeichert?
2. Korrigierte Selbstauskunft einreichen
Die neue Selbstauskunft sollte sämtliche tatsächlich bestehenden Steueransässigkeiten enthalten. Eine kurze Nachricht wie „Ich lebe jetzt im Ausland“ reicht regelmäßig nicht aus.
3. Nachweise beifügen
Je nach Sachverhalt können insbesondere geeignet sein:
- Ansässigkeitsbescheinigung,
- Steueridentifikationsnummer,
- Mietvertrag oder Eigentumsnachweis,
- Abmeldebescheinigung,
- Nachweis der Aufgabe einer Wohnung,
- Steuerbescheid des Ansässigkeitsstaates,
- Aufenthaltsübersicht,
- Erläuterung des zeitlichen Ablaufs.
4. Berichtigung früherer Meldungen verlangen
Die Bank sollte ausdrücklich gebeten werden, nicht nur die Kundendaten für die Zukunft zu ändern, sondern auch zu prüfen, ob bereits übermittelte CRS-Datensätze berichtigt werden müssen.
5. Dokumentation aufbewahren
Aufzubewahren sind:
- frühere und aktuelle Selbstauskünfte,
- Bankkorrespondenz,
- eingereichte Nachweise,
- Empfangsbestätigungen,
- Bestätigung der Berichtigung,
- steuerliche Unterlagen des betreffenden Jahres.
Was tun, wenn ausländische Erträge bisher nicht erklärt wurden?
Eine CRS-Meldung kann dazu führen, dass bisher nicht erklärte Auslandseinkünfte erkannt werden. Vor einer Reaktion sollte der Sachverhalt vollständig aufgearbeitet werden.
Benötigt werden häufig:
- Konto- und Depotauszüge,
- Zins- und Dividendenabrechnungen,
- Wertpapierabrechnungen,
- Anschaffungskosten,
- Währungsdaten,
- Versicherungsunterlagen,
- Beteiligungsverhältnisse,
- Konteneröffnungs- und Schließungsdaten,
- Steuererklärungen der betroffenen Jahre,
- Dokumentation der Steueransässigkeit.
Ob eine einfache Berichtigung, eine Nacherklärung oder eine steuerstrafrechtlich relevante Selbstanzeige erforderlich ist, hängt vom Einzelfall ab. Eine vorschnelle oder unvollständige Mitteilung kann erhebliche Nachteile verursachen. Bei möglicherweise nicht erklärten Auslandseinkünften sollte deshalb spezialisierte steuerliche und gegebenenfalls steuerstrafrechtliche Beratung eingeholt werden.
Praktische CRS-Prüfung vor Auswanderung oder Firmengründung
Vor einem Umzug nach Georgien, der Eröffnung eines Auslandskontos oder der Gründung einer georgischen Gesellschaft sollten mindestens folgende Punkte geprüft werden:
Persönliche Steueransässigkeit
- Besteht weiterhin eine nutzbare Wohnung in Deutschland?
- Wo befindet sich der gewöhnliche Aufenthalt?
- Wo lebt die Familie?
- Wo liegt der Mittelpunkt der persönlichen Beziehungen?
- Wo befinden sich Unternehmen, Beruf und wesentliche wirtschaftliche Interessen?
- Welche Staaten betrachten die Person nach nationalem Recht als steuerlich ansässig?
- Liegt eine Mehrfachansässigkeit vor?
- Welche Bedeutung hat das Doppelbesteuerungsabkommen?
Bank- und Kontodaten
- Sind sämtliche Banken und Depots erfasst?
- Stimmen Wohnanschrift und Steueransässigkeit überein?
- Sind alle Steueridentifikationsnummern vorhanden?
- Wurden Zahlungsdienstleister und Versicherungen einbezogen?
- Wurden frühere Adressen aktualisiert?
- Bestehen abweichende Angaben bei verschiedenen Instituten?
Gesellschaftsstruktur
- Wo ist die Gesellschaft steuerlich ansässig?
- Wo befindet sich die tatsächliche Geschäftsleitung?
- Handelt es sich um ein Finanzinstitut oder einen NFE?
- Ist der NFE aktiv oder passiv?
- Welche Einkünfte und Vermögenswerte sind passiv?
- Wer sind die beherrschenden Personen?
- Wo sind diese Personen steuerlich ansässig?
- Stimmen Bank-, Register- und Geldwäscheangaben überein?
Dokumentation
- Liegt eine belastbare Wegzugsdokumentation vor?
- Können Aufenthaltstage nachgewiesen werden?
- Gibt es eine ausländische Ansässigkeitsbescheinigung?
- Ist die Aufgabe der deutschen Wohnung dokumentiert?
- Sind frühere falsche Meldungen berichtigt?
- Wurden ausländische Erträge steuerlich geprüft?
Häufig gestellte Fragen zum CRS
Was bedeutet CRS ausgeschrieben?
CRS steht für Common Reporting Standard. Die deutsche Bezeichnung lautet Gemeinsamer Meldestandard.
Ist CRS eine Steuer?
Nein. CRS ist ein System zur Erhebung und zum automatischen Austausch von Finanzkonteninformationen. Ob sich daraus eine Steuer ergibt, entscheidet sich nach dem jeweiligen Steuerrecht.
Wird jedes ausländische Bankkonto gemeldet?
Nicht automatisch. Entscheidend sind unter anderem das Finanzinstitut, die Kontoart, die steuerliche Ansässigkeit, die CRS-Klassifizierung und die Austauschbeziehung zwischen den beteiligten Staaten.
Ein gewöhnliches ausländisches Bankkonto eines in Deutschland steuerlich ansässigen Kontoinhabers ist jedoch regelmäßig CRS-relevant, wenn der betreffende Staat mit Deutschland austauscht.
Gibt es einen allgemeinen CRS-Freibetrag?
Nein. Für gewöhnliche Neukonten gibt es keinen allgemeinen Kontostand, unterhalb dessen jede CRS-Prüfung entfällt.
Es bestehen einzelne Schwellenwerte und Ausnahmen für bestimmte Alt- oder Sonderkonten. Diese dürfen nicht mit einem allgemeinen Meldefreibetrag verwechselt werden.
Wird der Kontostand gemeldet?
Bei einem meldepflichtigen Konto wird grundsätzlich der Saldo oder Kontowert zum Ende des Meldezeitraums übermittelt. Wird das Konto geschlossen, kann stattdessen die Auflösung gemeldet werden.
Werden sämtliche Kontobewegungen gemeldet?
CRS übermittelt grundsätzlich keine vollständigen Kontoauszüge. Gemeldet werden unter anderem Kontowert, Bruttozinsen, Bruttodividenden, bestimmte sonstige Bruttoerträge und Bruttoerlöse aus Wertpapierverkäufen.
Wird ein Wertpapiergewinn gemeldet?
Gemeldet wird häufig der Bruttoerlös aus der Veräußerung oder dem Rückkauf. Dieser ist nicht mit dem steuerpflichtigen Gewinn identisch.
Verhindert eine Kontoschließung die Meldung?
Nein. Die Schließung kann selbst gemeldet werden. Bis zur Auflösung entstandene Erträge und Verkaufserlöse können ebenfalls erfasst sein.
Reicht die Abmeldung aus Deutschland aus?
Nein. Die Abmeldung beendet nicht automatisch einen steuerlichen Wohnsitz. Entscheidend ist insbesondere, ob weiterhin eine Wohnung zur Verfügung steht.
Gilt für den CRS die 183-Tage-Regel?
Nicht als allgemeine Regel. Die Steueransässigkeit richtet sich nach dem nationalen Recht jedes Staates. In Deutschland kann bereits ein fortbestehender Wohnsitz ausreichen.
Muss ich mehrere Steueransässigkeiten angeben?
Ja. Werden die Voraussetzungen mehrerer Staaten erfüllt, müssen für CRS-Zwecke grundsätzlich alle Steueransässigkeiten angegeben werden.
Ist die Staatsangehörigkeit entscheidend?
Beim CRS grundsätzlich nicht. Entscheidend ist vor allem die steuerliche Ansässigkeit. Beim US-amerikanischen FATCA-System ist dagegen der Status als US-Person besonders relevant.
Ist eine Aufenthaltserlaubnis ein Nachweis der Steueransässigkeit?
Nicht zwingend. Eine Aufenthaltserlaubnis gewährt ein Aufenthaltsrecht, begründet aber nicht automatisch eine steuerliche Ansässigkeit und beendet auch nicht automatisch frühere Steueransässigkeiten.
Nimmt Georgien am CRS teil?
Ja. Georgien begann 2024 mit dem automatischen Austausch von Finanzkonteninformationen.
Meldet Georgien Kontodaten nach Deutschland?
Ja, sofern eine meldepflichtige Kontobeziehung besteht. Georgien ist in der deutschen Staatenaustauschliste 2026 enthalten.
Ist ein georgisches Bankkonto für das deutsche Finanzamt unsichtbar?
Nein. Ist der Kontoinhaber in Deutschland steuerlich ansässig, kann das georgische Konto im Rahmen des CRS an Deutschland gemeldet werden.
Beendet eine georgische Steueransässigkeit automatisch die deutsche?
Nein. Die deutsche Ansässigkeit muss anhand von Wohnsitz und gewöhnlichem Aufenthalt gesondert geprüft werden.
Schützt eine georgische LLC vor einer persönlichen CRS-Meldung?
Nicht automatisch. Wird die Gesellschaft als passiver NFE eingestuft, können ihre beherrschenden Personen gemeldet werden.
Ist eine operative georgische Gesellschaft ein aktiver NFE?
Das ist möglich, aber nicht allein aufgrund ihrer Registrierung. Maßgeblich sind insbesondere tatsächliche Geschäftstätigkeit, Einkünfte und Vermögenswerte.
Wird eine Immobilie in Georgien über CRS gemeldet?
Die unmittelbar gehaltene Immobilie selbst ist grundsätzlich kein Finanzkonto. Das zugehörige Bankkonto, Mieteinnahmen, Verkaufserlöse oder eine Immobiliengesellschaft können jedoch CRS-relevant sein.
Werden Gemeinschaftskonten gemeldet?
Ja, wenn die Voraussetzungen erfüllt sind. Die Meldung kann zusätzlich ausweisen, dass es sich um ein Gemeinschaftskonto handelt und wie viele gemeinsame Kontoinhaber bestehen.
Kann die Bank ohne Zustimmung des Kunden melden?
Ja. Die Übermittlung erfolgt aufgrund gesetzlicher Pflichten und ist nicht von einer freiwilligen Zustimmung abhängig.
Was geschieht bei einer falschen Steueridentifikationsnummer?
Die Bank kann weitere Nachweise verlangen. Falsche oder unvollständige Angaben sollten unverzüglich korrigiert werden.
Kann eine falsche Selbstauskunft bestraft werden?
Ja. In Deutschland kann eine vorsätzlich oder leichtfertig falsche oder unvollständige Selbstauskunft mit einem Bußgeld von bis zu 10.000 Euro geahndet werden. Steuerliche oder strafrechtliche Folgen können hinzukommen.
Werden Kryptowerte seit 2026 gemeldet?
Seit 2026 gelten in der Europäischen Union die DAC8-Regeln für die Erfassung meldepflichtiger Kryptowerte-Transaktionen. Der erste Austausch für den Meldezeitraum 2026 erfolgt 2027. Indirekte Kryptoinvestitionen können außerdem unter den erweiterten CRS fallen.
Wie kann eine falsche CRS-Meldung korrigiert werden?
Der Kontoinhaber sollte eine aktualisierte Selbstauskunft und geeignete Nachweise beim meldenden Finanzinstitut einreichen. Außerdem sollte ausdrücklich um Prüfung und Berichtigung bereits übermittelter Meldungen gebeten werden.
CRS schafft Transparenz über grenzüberschreitende Finanzkonten
Der Common Reporting Standard hat die internationale Behandlung von Auslandskonten grundlegend verändert. Ein Konto in Georgien, der Schweiz, den Vereinigten Arabischen Emiraten oder einem anderen Partnerstaat ist nicht allein deshalb außerhalb der steuerlichen Kontrolle, weil es im Ausland geführt wird.
Entscheidend sind:
- die tatsächliche steuerliche Ansässigkeit,
- die korrekte CRS-Selbstauskunft,
- die Einordnung des Finanzinstituts und des Kontos,
- die Klassifizierung von Gesellschaften,
- die Feststellung beherrschender Personen,
- die bestehende Austauschbeziehung zwischen den Staaten.
Für Auswanderer und Investoren mit Bezug zu Georgien ist besonders wichtig: Georgien nimmt seit 2024 am automatischen Austausch teil und tauscht Finanzkontendaten mit Deutschland aus. Ein echter Umzug nach Georgien kann den steuerlichen Ansässigkeitsstaat und damit den Empfänger einer CRS-Meldung verändern. Er beseitigt jedoch nicht das internationale Transparenzsystem.
Der beste Schutz vor späteren Problemen besteht nicht in Geheimhaltung, sondern in einer frühzeitigen und konsistenten Strukturierung:
- Wohnsitz und Steueransässigkeit vor dem Umzug prüfen,
- deutsche Verbindungen realistisch bewerten,
- alle Banken vollständig informieren,
- Gesellschaften richtig klassifizieren,
- ausländische Einkünfte ordnungsgemäß erklären,
- widersprüchliche oder falsche Meldungen zeitnah korrigieren.
Rechtlicher Hinweis
Dieser Beitrag vermittelt allgemeine Informationen über den Common Reporting Standard, den automatischen Informationsaustausch und ausgewählte grenzüberschreitende Konstellationen mit Deutschland und Georgien. Er ersetzt keine individuelle Steuer-, Rechts- oder Steuerstrafrechtsberatung.
Die steuerliche Ansässigkeit, die Einordnung eines Rechtsträgers und die Meldepflicht eines konkreten Finanzkontos hängen vom jeweiligen Kalenderjahr, den beteiligten Staaten, den tatsächlichen Lebensverhältnissen und der individuellen Struktur ab.
Wesentliche Primärquellen und Rechtsgrundlagen
- OECD: Konsolidierte Fassung des Common Reporting Standard 2025. (OECD)
- OECD: Hinweise zur Ermittlung und Offenlegung steuerlicher Ansässigkeiten, aktualisiert am 7. April 2026. (OECD)
- Europäische Kommission: DAC2 – automatischer Austausch von Finanzkonteninformationen. (Taxation and Customs Union)
- Europäische Kommission: DAC8 – Steuertransparenz für Kryptowerte. (Taxation and Customs Union)
- Finanzkonten-Informationsaustauschgesetz: Melde-, Sorgfalts-, Aktualisierungs- und Bußgeldvorschriften. (Gesetze im Internet)
- Bundesministerium der Finanzen: Finale FKAustG-Staatenaustauschliste 2026. (Bundesministerium der Finanzen)
- OECD: Peer Review der georgischen CRS-Umsetzung 2025. (OECD)
- Georgisches Steuerrecht: Verpflichtungen georgischer meldender Finanzinstitute. (სსიპ ”საქართველოს საკანონმდებლო მაცნე”)
- Doppelbesteuerungsabkommen zwischen Deutschland und Georgien. (Bundesministerium der Finanzen)
- Abgabenordnung §§ 8 und 9 sowie Einkommensteuergesetz § 1. (Gesetze im Internet)
- Internal Revenue Service: Foreign Account Tax Compliance Act. (Finanzamt)