
Autoversicherung Georgien
Autoversicherung in Georgien: Pflichtversicherung, Kosten, Kasko und Verhalten im Schadenfall
Rechtsstand: 10. August 2026
Dieser Beitrag behandelt die Autoversicherung in Georgien im Kaukasus – nicht die Versicherungsregeln des US-Bundesstaates Georgia.
Wer mit dem eigenen Auto nach Georgien reist, dort dauerhaft lebt, ein Fahrzeug kauft oder einen Mietwagen nutzt, trifft auf ein Versicherungssystem, das sich deutlich von Deutschland, Österreich und der Schweiz unterscheidet. Besonders wichtig ist die Unterscheidung zwischen der gesetzlichen Haftpflichtversicherung für ausländische Fahrzeuge, einer freiwilligen georgischen Kfz-Haftpflichtversicherung, der Kaskoversicherung und der zusätzlichen Reise-Kranken- und Unfallversicherung für Touristen.
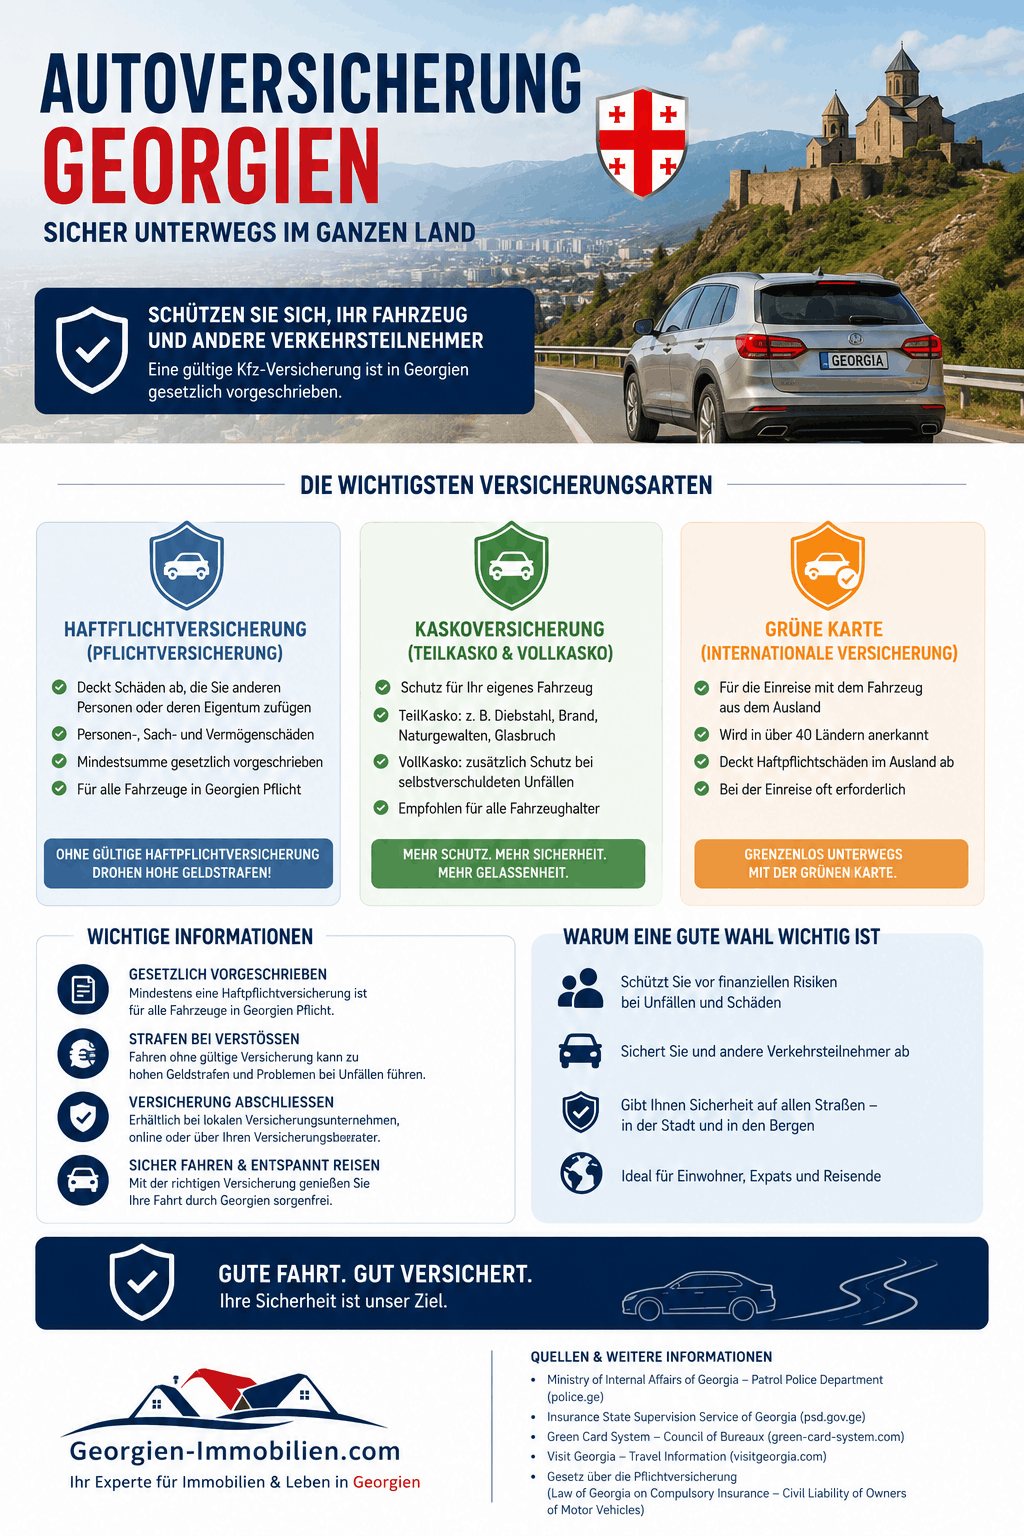
Das Wichtigste vorab: Für Fahrzeuge mit ausländischem Kennzeichen ist in Georgien eine georgische Kfz-Haftpflichtversicherung für die gesamte Aufenthaltsdauer vorgeschrieben. Bei einem normalen Pkw kostet sie 30 GEL für 15 Tage, 50 GEL für 30 Tage, 90 GEL für 90 Tage oder 295 GEL für ein Jahr. Sie ersetzt ausschließlich versicherte Schäden Dritter – nicht die Schäden am eigenen Fahrzeug.
Autoversicherung Georgien: Das Wichtigste auf einen Blick
| Situation | Rechtliche Ausgangslage | Sinnvoller Versicherungsschutz |
|---|---|---|
| Einreise mit deutschem, österreichischem oder schweizerischem Fahrzeug | Georgische Haftpflichtversicherung für die gesamte Aufenthaltsdauer verpflichtend | Pflichtversicherung plus Prüfung der europäischen Kasko- und Assistance-Deckung |
| Privat genutzter Pkw mit georgischem Kennzeichen | Derzeit keine allgemeine flächendeckende Kfz-Haftpflichtpflicht für gewöhnliche Privatfahrzeuge | Freiwillige Kfz-Haftpflicht, bei höherem Fahrzeugwert zusätzlich Kasko |
| Mietwagen mit georgischem Kennzeichen | Keine Grenzversicherung für ein ausländisches Fahrzeug erforderlich | Haftpflichtdeckung, Kasko, Selbstbeteiligung und Ausschlüsse im Mietvertrag genau prüfen |
| Finanziertes oder geleastes Fahrzeug | Mögliche vertragliche Versicherungspflichten | Häufig Kaskoversicherung nach den Vorgaben der Bank oder Leasinggesellschaft |
| Taxi, Lieferfahrzeug oder gewerblich eingesetzter Pkw | Besondere Annahmekriterien und möglicherweise zusätzliche rechtliche Vorgaben | Gewerbliche Nutzung ausdrücklich angeben |
| Ausländisches Motorrad über 50 cm³ | Georgische Pflichtversicherung erforderlich | Haftpflicht plus Diebstahl-, Unfall- und Assistance-Schutz |
| Ausländischer Pkw mit Anhänger | Zugfahrzeug und Anhänger fallen in unterschiedliche Fahrzeugkategorien | Versicherungsschutz für beide Fahrzeuge getrennt prüfen |
Die gesetzliche Pflichtversicherung für ausländische Fahrzeuge ist seit dem 1. März 2018 in Kraft. Sie gilt für Fahrzeuge, die in einem anderen Staat zugelassen sind und sich auf georgischem Staatsgebiet bewegen.
Autoversicherung Georgien
Welche Autoversicherungen gibt es in Georgien?
Der Begriff „Autoversicherung Georgien“ kann mehrere unterschiedliche Versicherungsarten bezeichnen. Diese Verträge erfüllen verschiedene Aufgaben und dürfen nicht miteinander verwechselt werden.
| Versicherungsart | Was wird geschützt? | Eigene Fahrzeugschäden? | Pflicht oder freiwillig? |
|---|---|---|---|
| Pflicht-Haftpflicht für ausländische Fahrzeuge | Personen-, Gesundheits- und Sachschäden Dritter | Nein | Für ausländische Fahrzeuge verpflichtend |
| Freiwillige Kfz-Haftpflicht, häufig MTPL genannt | Haftpflichtansprüche anderer Personen | Nein | In der Regel freiwillig |
| Kasko beziehungsweise CASCO | Beschädigung oder Verlust des versicherten Fahrzeugs | Ja, entsprechend den Vertragsbedingungen | Freiwillig oder vertraglich vorgeschrieben |
| Insassen-Unfallversicherung | Tod oder Verletzung von Fahrer und Mitfahrern | Nein | Freiwillig |
| Assistance oder Schutzbrief | Pannenhilfe, Abschleppen, Bergung und weitere Hilfsleistungen | Teilweise | Freiwillig |
| Reise-Kranken- und Unfallversicherung | Medizinische Risiken des Reisenden | Nein | Für einreisende Touristen grundsätzlich vorgeschrieben |
Kfz-Haftpflichtversicherung
Eine Kfz-Haftpflichtversicherung übernimmt berechtigte Ansprüche anderer Personen, wenn der Versicherte mit seinem Fahrzeug einen Personen-, Gesundheits- oder Sachschaden verursacht.
Sie bezahlt grundsätzlich nicht:
- die Reparatur des eigenen Fahrzeugs,
- den Diebstahl des eigenen Autos,
- technische Defekte,
- gewöhnlichen Verschleiß,
- den Wertverlust des eigenen Fahrzeugs,
- Schäden am eigenen Gepäck,
- Verletzungen des verantwortlichen Fahrers, sofern keine zusätzliche Unfallversicherung besteht.
Kaskoversicherung beziehungsweise CASCO
Eine Kaskoversicherung schützt das eigene Fahrzeug. In Georgien wird hierfür häufig die internationale Bezeichnung CASCO verwendet.
Die in Deutschland gebräuchliche Unterscheidung zwischen Teilkasko und Vollkasko ist auf dem georgischen Versicherungsmarkt nicht immer identisch aufgebaut. Entscheidend ist deshalb nicht der Name des Produkts, sondern der tatsächlich vereinbarte Leistungsumfang.
Eine Kaskoversicherung kann abhängig vom Tarif unter anderem folgende Risiken einschließen:
- Verkehrsunfälle,
- Kollisionen,
- äußere Beschädigungen,
- Feuer,
- Explosion,
- Diebstahl,
- Raub,
- Einbruch,
- Vandalismus,
- Naturereignisse,
- herabfallende Gegenstände,
- Glasbruch,
- Schäden durch Dritte.
Jede einzelne Gefahr sollte ausdrücklich in den Versicherungsbedingungen genannt sein.
Insassen-Unfallversicherung
Eine Insassen-Unfallversicherung kann Fahrer und Mitfahrer bei unfallbedingtem Tod oder körperlicher Beeinträchtigung schützen.
Sie ist eine eigenständige Versicherungsart und ersetzt weder die Kfz-Haftpflicht noch die Kaskoversicherung.
Assistance und Pannenhilfe
Eine Assistance-Leistung kann je nach Anbieter und Tarif folgende Leistungen umfassen:
- Pannenhilfe,
- Abschleppdienst,
- Bergung,
- Starthilfe,
- Reifenwechsel,
- Fahrzeugtransport,
- Ersatzfahrzeug,
- Hotelkosten,
- Weiterreisekosten,
- Rücktransport des Fahrzeugs.
Gerade bei Fahrten in abgelegene Bergregionen sollte vorab geklärt werden, ob Abschleppen und Bergung auch auf unbefestigten Straßen oder außerhalb größerer Städte übernommen werden.
Ist eine Autoversicherung in Georgien Pflicht?
Fahrzeuge mit ausländischem Kennzeichen
Wer mit einem im Ausland zugelassenen Fahrzeug nach Georgien einreist, muss seine zivilrechtliche Haftung für die gesamte Aufenthaltsdauer versichern.
Das gilt unabhängig davon, ob das Fahrzeug aus Deutschland, Österreich, der Schweiz, der Türkei, Armenien oder einem anderen Staat stammt.
Die georgische Pflichtversicherung gilt ausschließlich auf dem Staatsgebiet Georgiens. Sie beginnt entsprechend dem in der Police ausgewiesenen Versicherungsbeginn und endet am letzten vereinbarten Versicherungstag.
Die Police kann in Papierform oder elektronisch ausgestellt werden. Eine ordnungsgemäß ausgestellte elektronische Versicherungspolice besitzt grundsätzlich die gleiche rechtliche Wirkung wie eine Papierpolice.
Fahrzeuge mit georgischem Kennzeichen
Für gewöhnliche privat genutzte Fahrzeuge mit georgischer Zulassung besteht nach der derzeit veröffentlichten allgemeinen Rechtslage keine flächendeckende gesetzliche Kfz-Haftpflichtpflicht, wie sie beispielsweise in Deutschland besteht.
Das bedeutet jedoch nicht, dass der Fahrer oder Halter nach einem selbst verursachten Unfall nicht haftet. Wer einen Personen- oder Sachschaden verursacht, kann persönlich zur Zahlung verpflichtet sein.
Das Fehlen einer allgemeinen Pflichtversicherung sollte daher nicht mit dem Fehlen persönlicher Haftung verwechselt werden.
Eine freiwillige Kfz-Haftpflichtversicherung ist insbesondere empfehlenswert für:
- Privatpersonen mit regelmäßig genutztem Fahrzeug,
- Auswanderer und Langzeitaufenthalter,
- Eigentümer höherwertiger Fahrzeuge,
- Unternehmer mit Firmenfahrzeugen,
- Familien mit mehreren Fahrern,
- Fahrzeuge, die häufig in Tiflis oder Batumi genutzt werden,
- Fahrer mit regelmäßigen Langstreckenfahrten.
Mögliche Sonderregelungen
Für bestimmte Fahrzeugarten oder Nutzungsformen können besondere Bestimmungen gelten. Das betrifft beispielsweise:
- gewerblichen Personenverkehr,
- Taxis und Fahrdienste,
- Busunternehmen,
- Gefahrguttransporte,
- bestimmte Transportleistungen,
- Mietwagenunternehmen,
- finanzierte Fahrzeuge,
- geleaste Fahrzeuge,
- Firmenflotten.
Zusätzlich können Banken, Leasinggesellschaften oder andere Vertragspartner den Abschluss einer Kaskoversicherung verlangen.
Warum eine freiwillige Haftpflichtversicherung wichtig ist
Auch wenn für einen privat genutzten Pkw mit georgischem Kennzeichen keine allgemeine Versicherungspflicht besteht, können die finanziellen Folgen eines Unfalls erheblich sein.
Mögliche Schadenpositionen sind:
- Reparaturkosten des gegnerischen Fahrzeugs,
- Wiederbeschaffungskosten bei einem Totalschaden,
- Schäden an Gebäuden oder Grundstücken,
- beschädigte Verkehrseinrichtungen,
- medizinische Behandlungskosten,
- Verdienstausfall,
- dauerhafte gesundheitliche Beeinträchtigungen,
- Kosten mehrerer beteiligter Fahrzeuge,
- Rechts- und Gutachterkosten.
Bei einem schweren Unfall können die Ansprüche die finanziellen Möglichkeiten einer Privatperson deutlich übersteigen.
Eine freiwillige Haftpflichtversicherung sollte deshalb nicht nur nach dem Beitrag ausgewählt werden. Entscheidend sind ausreichend hohe Deckungssummen für Personen- und Sachschäden.
Kosten der Pflichtversicherung für ausländische Fahrzeuge
Die Beiträge der gesetzlichen georgischen Pflichtversicherung sind nach Fahrzeugkategorie und Versicherungsdauer festgelegt.
| Fahrzeugkategorie | 15 Tage | 30 Tage | 90 Tage | 1 Jahr |
|---|---|---|---|---|
| Motorrad über 50 cm³ | 20 GEL | 35 GEL | 70 GEL | 215 GEL |
| Pkw bis 3.500 kg und maximal acht Passagiersitze | 30 GEL | 50 GEL | 90 GEL | 295 GEL |
| Bus mit mehr als acht Passagiersitzen | 45 GEL | 75 GEL | 140 GEL | 480 GEL |
| Lkw über 3.500 kg | 60 GEL | 100 GEL | 170 GEL | 610 GEL |
| Anhänger | 14 GEL | 25 GEL | 40 GEL | 145 GEL |
| Landwirtschaftliche oder spezielle selbstfahrende Maschine | 25 GEL | 45 GEL | 70 GEL | 250 GEL |
Die kürzeste Versicherungsperiode beträgt 15 Tage.
Wer beispielsweise nur sieben oder zehn Tage in Georgien bleibt, benötigt trotzdem mindestens die 15-Tage-Police. Bei einem Aufenthalt von 20 Tagen ist grundsätzlich die 30-Tage-Police erforderlich.
Wird der Aufenthalt verlängert, muss rechtzeitig eine Anschlussversicherung abgeschlossen werden. Zwischen zwei Policen darf keine Deckungslücke entstehen.
Was gilt als normaler Pkw?
Für die Pkw-Kategorie darf das Fahrzeug grundsätzlich:
- ein zulässiges Gesamtgewicht von höchstens 3.500 Kilogramm besitzen,
- maximal acht Passagiersitzplätze haben,
- zusätzlich über den Fahrersitz verfügen.
Größere Fahrzeuge können versicherungsrechtlich als Bus oder Lkw eingestuft werden. In diesem Fall gelten andere Beiträge und Bußgelder.
Bußgeld ohne Pflichtversicherung
Das Fahren eines ausländischen Fahrzeugs ohne gültige georgische Pflichtversicherung wird mit einem Bußgeld geahndet.
| Fahrzeug | Bußgeld |
|---|---|
| Motorrad, Pkw, Anhänger, landwirtschaftliche oder spezielle Maschine | 100 GEL |
| Bus oder Lkw über 3.500 kg | 200 GEL |
Das Bußgeld ersetzt weder die fehlende Versicherung noch die persönliche Haftung für einen verursachten Unfall.
Wer ohne Versicherung einen Schaden verursacht, kann daher zusätzlich zum Bußgeld persönlich für sämtliche Schadenersatzansprüche verantwortlich sein.
Deckungssummen der georgischen Pflichtversicherung
Die gesetzliche Pflichtversicherung für ausländische Fahrzeuge schützt geschädigte Dritte nur bis zu festgelegten Höchstgrenzen.
| Schadenart | Höchstleistung |
|---|---|
| Gesundheit, Erwerbsfähigkeit oder Leben je geschädigter Person | 30.000 GEL |
| Gesundheit, Erwerbsfähigkeit oder Leben je Unfall insgesamt | 300.000 GEL |
| Medizinische Behandlung je geschädigter Person | Maximal 15.000 GEL innerhalb des Personenlimits |
| Tod oder Beeinträchtigung der Erwerbsfähigkeit | Maximal 30.000 GEL innerhalb des Personenlimits |
| Sachschaden je geschädigter Person | 25.000 GEL |
| Sachschäden je Unfall insgesamt | 50.000 GEL |
Übersteigen die tatsächlichen Schäden die gesetzlichen Versicherungssummen, kann die Differenz vom verantwortlichen Fahrer oder Halter verlangt werden.
Beispiel für einen Sachschaden
Verursacht ein Fahrer einen Schaden von 40.000 GEL an einem einzelnen fremden Fahrzeug, beträgt die gesetzliche Höchstleistung für diesen Geschädigten 25.000 GEL.
Soweit der Fahrer für den gesamten Schaden verantwortlich ist, können die verbleibenden 15.000 GEL persönlich von ihm verlangt werden.
Mehrere Geschädigte
Sind mehrere Fahrzeuge oder Personen betroffen und wird die Gesamtversicherungssumme überschritten, kann die verfügbare Versicherungsleistung anteilig auf die Geschädigten verteilt werden.
Das bedeutet, dass bei einem schweren Unfall trotz bestehender Pflichtversicherung erhebliche persönliche Forderungen verbleiben können.
Die Pflichtversicherung ist nur eine Mindestabsicherung
Die gesetzliche Grenzversicherung bietet einen grundlegenden Haftpflichtschutz. Sie ist jedoch kein vollständiger Schutz vor allen finanziellen Folgen eines schweren Verkehrsunfalls.
Besonders die Deckungssummen für Sachschäden können bei modernen oder hochwertigen Fahrzeugen schnell ausgeschöpft sein.
Welche Schäden deckt die Pflichtversicherung?
Versichert sind Schäden an Leben, Gesundheit und Eigentum Dritter, die durch den Betrieb oder die Beteiligung des ausländischen Fahrzeugs am Straßenverkehr entstehen.
Dazu können auch Schäden gehören, die verursacht werden durch:
- ein wegrollendes Fahrzeug,
- einen mitgeführten Anhänger,
- ein am Fahrzeug befestigtes Gerät,
- einen am Fahrzeug befestigten Gegenstand,
- herabfallende Ladung,
- auslaufende Flüssigkeiten,
- verstreute Ladung.
Versichert sein können innerhalb der gesetzlichen Grenzen unter anderem Schäden an:
- anderen Fahrzeugen,
- Gebäuden,
- Grundstückseinrichtungen,
- Verkehrsanlagen,
- Straßenoberflächen,
- persönlichen Gegenständen,
- Leben und Gesundheit anderer Personen.
Was ist nicht versichert?
Die Pflichtversicherung ersetzt insbesondere nicht:
- Schäden am eigenen Fahrzeug des Unfallverursachers,
- Diebstahl des eigenen Fahrzeugs,
- Vandalismus am eigenen Fahrzeug,
- technische Defekte,
- Verschleiß,
- reine Pannen,
- Schäden am eigenen Gepäck,
- bestimmte Schäden bei Wettbewerben oder Fahrprüfungen auf besonders vorgesehenen Flächen,
- vorsätzlich verursachte Schäden,
- bestimmte Schäden durch höhere Gewalt,
- Schäden im Zusammenhang mit Kernenergie,
- Schäden durch besonders gefährliche Ladungen,
- Schäden durch militärische Operationen,
- Schäden infolge von Aufständen oder terroristischen Handlungen.
Für das eigene Fahrzeug ist eine Kaskoversicherung erforderlich.
Wann liegt ein wirtschaftlicher Totalschaden vor?
Bei einem Sachschaden kann ein Fahrzeug als vollständig zerstört beziehungsweise wirtschaftlich nicht mehr sinnvoll reparierbar gelten, wenn die voraussichtlichen Reparatur- oder Wiederherstellungskosten mindestens 70 Prozent seines Marktwertes erreichen.
Bei der Entschädigung können unter anderem berücksichtigt werden:
- der Marktwert vor dem Unfall,
- der Zustand des Fahrzeugs,
- vorhandene Vorschäden,
- die Reparaturkosten,
- der verbleibende Restwert,
- die Verwertbarkeit beschädigter Teile.
Ein Totalschaden bedeutet daher nicht automatisch, dass der ursprüngliche Kaufpreis oder ein beliebiger Wiederbeschaffungswert ausgezahlt wird.
Alkohol, Drogen und Fahren ohne Führerschein
Die Pflichtversicherung kann einen geschädigten Dritten zunächst entschädigen und anschließend Rückgriff beim verantwortlichen Fahrer nehmen.
Ein Regress kann insbesondere in Betracht kommen, wenn der Fahrer:
- den Schaden vorsätzlich verursacht hat,
- unter Alkoholeinfluss gefahren ist,
- unter Drogeneinfluss gefahren ist,
- unter dem Einfluss vergleichbarer Substanzen stand,
- keine gültige Fahrerlaubnis besaß,
- das Fahrzeug unrechtmäßig genutzt hat.
In solchen Fällen kann der Fahrer trotz vorhandener Police verpflichtet werden, die vom Versicherer ausgezahlte Entschädigung zurückzuzahlen.
Die Existenz einer Versicherung schützt daher nicht vor den finanziellen Folgen von Alkohol, Drogen, vorsätzlichem Verhalten oder Fahren ohne Fahrerlaubnis.
Wo kann man die georgische Pflichtversicherung kaufen?
Die Pflichtversicherung für ein ausländisches Fahrzeug kann über verschiedene offizielle Vertriebswege abgeschlossen werden.
Dazu gehören:
- das zuständige Pflichtversicherungszentrum,
- teilnehmende georgische Versicherungsunternehmen,
- Versicherungsagenten,
- Versicherungsmakler,
- bestimmte Banken,
- autorisierte Zahlungsstellen,
- das elektronische Versicherungssystem.
Eine ordnungsgemäß online ausgestellte Police muss grundsätzlich nicht nachträglich abgestempelt oder in eine Papierpolice umgetauscht werden.
Welche Angaben werden benötigt?
Für den Abschluss werden regelmäßig folgende Informationen benötigt:
| Versicherungsnehmer | Fahrzeug | Vertrag |
|---|---|---|
| Vor- und Nachname | Fahrzeugkategorie | Versicherungsdauer |
| Pass- oder Personenkennnummer | Marke und Modell | Telefonnummer |
| Staatsangehörigkeit | Fahrgestellnummer beziehungsweise VIN | E-Mail-Adresse |
| Bei Unternehmen: Identifikationsnummer | Amtliches Kennzeichen | Zahlungsdaten |
Diese Angaben müssen besonders sorgfältig geprüft werden
Besonders fehleranfällig sind:
- das amtliche Kennzeichen,
- die Fahrgestellnummer,
- die Fahrzeugkategorie,
- das Datum des Versicherungsbeginns,
- das Datum des Versicherungsendes,
- die Schreibweise des Namens,
- die Passnummer.
Fehler bei Kennzeichen, Fahrgestellnummer oder Fahrzeugkategorie können dazu führen, dass das Fahrzeug nicht eindeutig von der Police erfasst wird.
Wann sollte die Versicherung abgeschlossen werden?
Der Schutz sollte spätestens bei der Einreise bestehen und die gesamte geplante Aufenthaltsdauer abdecken.
Nach dem Abschluss sollten sofort folgende Angaben kontrolliert werden:
- Ab welchem Datum gilt die Police?
- Bis zu welchem Datum besteht Versicherungsschutz?
- Ist der letzte Aufenthaltstag vollständig eingeschlossen?
- Stimmen Kennzeichen und Fahrgestellnummer?
- Ist die Fahrzeugkategorie korrekt?
- Wurde die Zahlung bestätigt?
- Wurde die Police per E-Mail oder Mobiltelefon übermittelt?
- Kann das Dokument offline vorgezeigt werden?
Ein zusätzlicher Ausdruck kann sinnvoll sein, wenn während der Reise keine stabile Internetverbindung verfügbar ist.
Gilt die Grüne Versicherungskarte in Georgien?
Georgien gehört derzeit nicht zum regulären Geltungsbereich des internationalen Green-Card-Systems.
Die Grüne Versicherungskarte einer deutschen, österreichischen oder schweizerischen Autoversicherung ersetzt deshalb nicht die georgische Pflichtversicherung für ausländische Fahrzeuge.
Die Grüne Karte ersetzt die georgische Police nicht
Auch wenn der europäische Versicherer einen weitreichenden Auslandsschutz bestätigt, bleibt für ein ausländisch zugelassenes Fahrzeug die georgische Pflichtversicherung erforderlich.
Die internationale Versicherungskarte und die georgische Grenzversicherung erfüllen unterschiedliche rechtliche Funktionen.
Eine europäische Kasko kann trotzdem gelten
Eine deutsche, österreichische oder schweizerische Kaskoversicherung kann Georgien einschließen. Das ist jedoch nicht automatisch der Fall.
Maßgeblich ist der geografische Geltungsbereich des konkreten Vertrags.
Vor der Reise sollte der eigene Versicherer schriftlich bestätigen:
- ob Georgien vom Kaskoschutz erfasst wird,
- ob alle Transitländer eingeschlossen sind,
- ob Diebstahl versichert ist,
- ob Vandalismus versichert ist,
- ob Naturereignisse versichert sind,
- ob Fahrten auf unbefestigten Straßen erlaubt sind,
- ob Schäden in Bergregionen gedeckt sind,
- ob Bergung und Rücktransport übernommen werden,
- ob Reparaturen in Georgien anerkannt werden,
- welche Werkstatt genutzt werden darf,
- welche Selbstbeteiligung gilt,
- welche Schadenhotline erreichbar ist.
Die europäische Kasko kann das eigene Fahrzeug schützen. Sie beseitigt jedoch nicht die Pflicht zum Abschluss der georgischen Haftpflichtversicherung.
Autoversicherung für ein in Georgien zugelassenes Fahrzeug
Wer dauerhaft nach Georgien zieht oder dort ein Auto kauft, benötigt nach der georgischen Zulassung keine Pflichtversicherung mehr, die ausschließlich für ausländische Kennzeichen vorgesehen ist.
Stattdessen kann ein individueller Versicherungsschutz bei einem zugelassenen georgischen Versicherungsunternehmen abgeschlossen werden.
Freiwillige Kfz-Haftpflicht
Die freiwillige Haftpflichtversicherung wird häufig als Motor Third Party Liability Insurance oder kurz MTPL bezeichnet.
Sie übernimmt im vereinbarten Umfang Schäden an Gesundheit oder Eigentum Dritter, die durch die Nutzung des versicherten Fahrzeugs entstehen.
Beim Vergleich sind vor allem folgende Punkte wichtig:
| Vertragsmerkmal | Bedeutung |
|---|---|
| Deckung je verletzter Person | Bestimmt die Höchstleistung für Personenschäden |
| Deckung je Sachschaden | Entscheidend bei hochwertigen Fahrzeugen und Gebäudeschäden |
| Gesamtlimit je Unfall | Wichtig, wenn mehrere Personen oder Fahrzeuge betroffen sind |
| Versicherte Fahrer | Klärt, ob alle berechtigten Fahrer oder nur namentlich genannte Personen versichert sind |
| Private oder gewerbliche Nutzung | Die tatsächliche Nutzung muss korrekt angegeben werden |
| Selbstbeteiligung | Legt den Eigenanteil des Versicherungsnehmers fest |
| Territorialer Geltungsbereich | Bestimmt, ob der Schutz nur in Georgien oder auch im Ausland gilt |
| Regressbestimmungen | Regelt, wann der Versicherer Geld zurückfordern kann |
| Meldefristen | Bestimmt, wie schnell ein Unfall angezeigt werden muss |
| Ausschlüsse | Zeigt, in welchen Fällen keine Leistung erfolgt |
Kaskoversicherung für das eigene Fahrzeug
Eine Kaskoversicherung ist besonders sinnvoll bei:
- neuen Fahrzeugen,
- hochwertigen Gebrauchtwagen,
- finanzierten Fahrzeugen,
- geleasten Fahrzeugen,
- hohen Ersatzteilkosten,
- regelmäßiger Nutzung in größeren Städten,
- häufigem Parken im öffentlichen Raum,
- regelmäßigen Fahrten in Bergregionen,
- beruflicher Abhängigkeit vom Fahrzeug,
- geringer eigener finanzieller Reserve für Reparaturen.
Worauf sollte man bei einer georgischen Kaskoversicherung achten?
Versicherungswert
Im Vertrag muss eindeutig geregelt sein, nach welchem Wert das Fahrzeug versichert wird.
Mögliche Bewertungsgrundlagen sind:
- vereinbarter Fahrzeugwert,
- aktueller Marktwert,
- Kaufpreis,
- Zeitwert,
- Wiederbeschaffungswert,
- Marktwert am Schadenstag.
Bei einem Totalschaden können unterschiedliche Bewertungsmethoden zu erheblich abweichenden Entschädigungen führen.
Unterversicherung
Wird der Wert des Fahrzeugs beim Vertragsabschluss zu niedrig angegeben, kann eine Unterversicherung entstehen.
Das kann dazu führen, dass der Versicherer auch bei einem Teilschaden nur einen anteiligen Betrag ersetzt.
Der angegebene Fahrzeugwert sollte deshalb realistisch, nachvollziehbar und möglichst dokumentiert sein.
Selbstbeteiligung
Eine Selbstbeteiligung kann als fester Betrag oder als prozentualer Anteil festgelegt werden.
Grundsätzlich sind zwei Varianten zu unterscheiden:
- Unbedingte Selbstbeteiligung: Der vereinbarte Eigenanteil wird bei jedem versicherten Schaden von der Entschädigung abgezogen.
- Bedingte Selbstbeteiligung: Unterhalb einer festgelegten Schadenhöhe erfolgt keine Zahlung. Wird die Grenze überschritten, kann der Schaden entsprechend den Vertragsbedingungen vollständig oder teilweise übernommen werden.
Besondere Aufmerksamkeit ist bei Prozentangaben erforderlich.
Eine Selbstbeteiligung von beispielsweise zehn Prozent kann sich beziehen auf:
- den Schadenbetrag,
- den Versicherungswert,
- den Fahrzeugwert,
- die Entschädigung,
- den Totalschadenwert.
Die Berechnungsgrundlage muss ausdrücklich im Vertrag stehen.
Reparatur und Werkstattwahl
Vor dem Abschluss sollte geklärt werden:
- Darf der Versicherungsnehmer die Werkstatt frei wählen?
- Gibt es feste Partnerwerkstätten?
- Werden Originalteile verwendet?
- Werden gleichwertige Nachbauteile verwendet?
- Werden gebrauchte Ersatzteile eingesetzt?
- Zahlt der Versicherer direkt an die Werkstatt?
- Ist eine Barauszahlung möglich?
- Muss vor jeder Reparatur ein Gutachter zustimmen?
- Werden Transportkosten zur Werkstatt übernommen?
- Gibt es eine Reparaturgarantie?
- Was geschieht, wenn das benötigte Ersatzteil in Georgien nicht verfügbar ist?
Abzug für Alter und Abnutzung
Bei älteren Fahrzeugen können Versicherungsverträge Abzüge vorsehen.
Mögliche Gründe sind:
- altersbedingte Abnutzung,
- Vorschäden,
- Korrosion,
- bereits beschädigte Bauteile,
- Wertverbesserung durch neue Ersatzteile,
- nicht dokumentierte Reparaturen.
Besonders bei Ersatzteilen sollte geregelt sein, ob neue Teile vollständig bezahlt werden oder ein Abzug „neu für alt“ erfolgt.
Glas, Reifen, Felgen und Unterboden
Diese Schäden sind nicht automatisch in jeder Kaskoversicherung enthalten.
Zu prüfen sind insbesondere:
- Windschutzscheibe,
- Seitenscheiben,
- Heckscheibe,
- Scheinwerfer,
- Außenspiegel,
- Reifen,
- Felgen,
- Fahrwerk,
- Unterboden,
- Ölwanne,
- Auspuffanlage.
Gerade bei Fahrten über Schotterstraßen, Baustellenbereiche oder Bergpässe können entsprechende Schäden schnell entstehen.
Naturereignisse
Der Vertrag sollte Naturgefahren konkret benennen.
Dazu können gehören:
- Hagel,
- Sturm,
- Überschwemmung,
- Starkregen,
- Erdrutsch,
- Steinschlag,
- Lawinen,
- Schneedruck,
- herabfallende Bäume,
- Blitzschlag,
- Erdbeben.
Eine allgemeine Formulierung wie „Naturkatastrophen sind versichert“ reicht für einen verlässlichen Vergleich nicht aus.
Diebstahl und Fahrzeugschlüssel
Beim Diebstahlschutz sollten folgende Fragen geklärt werden:
- Ist einfacher Diebstahl versichert?
- Ist Einbruchdiebstahl versichert?
- Ist Raub versichert?
- Muss das Fahrzeug über eine Alarmanlage verfügen?
- Ist ein GPS-Ortungssystem vorgeschrieben?
- Was gilt bei verlorenen Fahrzeugschlüsseln?
- Was gilt bei gestohlenen Fahrzeugschlüsseln?
- Sind alle Originalschlüssel vorzulegen?
- Welche Fahrzeugdokumente werden benötigt?
- Ist Diebstahl durch eine bekannte Person ausgeschlossen?
- Ist die unbefugte Nutzung durch Familienmitglieder versichert?
- Gibt es besondere Anforderungen für bestimmte Fahrzeugmodelle?
Vandalismus
Vandalismus sollte ausdrücklich versichert sein.
Dazu können unter anderem gehören:
- zerkratzter Lack,
- eingeschlagene Scheiben,
- beschädigte Spiegel,
- zerstochene Reifen,
- mutwillig beschädigte Karosserieteile,
- Beschädigungen durch unbekannte Personen.
Fahren auf unbefestigten Straßen
Georgien verfügt über zahlreiche touristisch und landschaftlich interessante Routen, die teilweise unbefestigt, saisonal schwierig oder nur mit geeigneten Fahrzeugen befahrbar sind.
Eine Kaskoversicherung kann Schäden ausschließen, die entstehen:
- außerhalb öffentlicher Straßen,
- auf gesperrten Straßen,
- auf nicht freigegebenen Wegen,
- bei Offroad-Fahrten,
- auf saisonal geschlossenen Strecken,
- beim Durchfahren von Flüssen,
- auf nicht für den Fahrzeugtyp geeigneten Wegen.
Vor Fahrten in Bergregionen sollte geklärt werden, wie der Vertrag folgende Begriffe definiert:
- öffentliche Straße,
- unbefestigte Straße,
- Offroad-Strecke,
- gesperrter Weg,
- nicht genehmigte Route,
- schwer befahrbare Strecke.
Fahrer und Nutzungsart
Die Versicherung muss zur tatsächlichen Nutzung des Fahrzeugs passen.
Anzugeben sind insbesondere:
- mehrere regelmäßige Fahrer,
- junge Fahrer,
- unerfahrene Fahrer,
- gewerbliche Nutzung,
- Taxi- oder Fahrdienstbetrieb,
- Kurierdienst,
- Lieferverkehr,
- Vermietung an Dritte,
- Firmenfahrzeug,
- Fahrschulbetrieb,
- regelmäßige Auslandsfahrten.
Eine günstige Privatkundenversicherung kann ungeeignet sein, wenn das Fahrzeug tatsächlich geschäftlich eingesetzt wird.
Autoversicherung Georgien
Wie viel kostet eine freiwillige Autoversicherung in Georgien?
Für freiwillige Haftpflicht- und Kaskoversicherungen gibt es keine einheitliche gesetzliche Preistabelle.
Der Beitrag wird individuell berechnet.
Typische Einflussfaktoren sind:
| Faktor | Mögliche Auswirkung |
|---|---|
| Marktwert des Fahrzeugs | Höherer Wert führt regelmäßig zu einem höheren Kaskobeitrag |
| Alter des Fahrzeugs | Ältere Fahrzeuge können anders bewertet oder nur eingeschränkt versichert werden |
| Marke und Modell | Ersatzteilpreise und Reparaturkosten beeinflussen die Kalkulation |
| Fahrerprofil | Alter, Fahrerfahrung und Schadenhistorie können berücksichtigt werden |
| Nutzungsart | Taxi, Vermietung und Lieferdienst gelten häufig als erhöhtes Risiko |
| Einsatzregion | Großstadtverkehr und bestimmte Abstellorte können die Prämie beeinflussen |
| Stellplatz | Garage oder gesicherter Parkplatz kann sich positiv auswirken |
| Selbstbeteiligung | Eine höhere Selbstbeteiligung kann den Beitrag reduzieren |
| Deckungssummen | Höhere Haftpflichtlimits erhöhen in der Regel die Prämie |
| Territorialer Schutz | Auslandsdeckung kann einen Aufpreis verursachen |
| Zusatzleistungen | Assistance, Ersatzwagen und Insassenschutz erhöhen den Leistungsumfang |
| Zahlungsweise | Einmalzahlung und Ratenzahlung können unterschiedlich kalkuliert werden |
Pauschale Preisangaben ohne Kenntnis des Fahrzeugs und der Vertragsbedingungen sind nur begrenzt aussagekräftig.
Sinnvoll ist ein Vergleich von mindestens drei Angeboten mit identischen Vorgaben zu:
- Fahrzeugwert,
- Haftpflichtlimits,
- versicherten Gefahren,
- Selbstbeteiligung,
- Fahrerkreis,
- Nutzungsart,
- Auslandsdeckung,
- Assistance-Leistungen.
So vergleichen Sie georgische Autoversicherungen richtig
Ein zuverlässiger Vergleich darf sich nicht allein auf den Jahresbeitrag beschränken.
Vergleichscheckliste
- Ist das Versicherungsunternehmen offiziell zugelassen?
- In welcher Sprache werden Police und Bedingungen ausgehändigt?
- Welche Schäden sind ausdrücklich eingeschlossen?
- Welche Ausschlüsse gelten?
- Wie hoch sind die Haftpflichtlimits?
- Wie hoch ist die Selbstbeteiligung?
- Worauf bezieht sich eine prozentuale Selbstbeteiligung?
- Wie wird der Fahrzeugwert festgestellt?
- Welche Regel gilt bei Unterversicherung?
- Werden Originalersatzteile bezahlt?
- Gibt es Abzüge für Alter oder Abnutzung?
- Darf die Werkstatt frei gewählt werden?
- Gibt es feste Partnerwerkstätten?
- Sind Glas, Reifen, Felgen und Unterboden versichert?
- Sind Naturgefahren vollständig definiert?
- Ist Vandalismus eingeschlossen?
- Sind alle regelmäßigen Fahrer versichert?
- Ist die tatsächliche private oder gewerbliche Nutzung angegeben?
- Gilt der Vertrag nur in Georgien oder auch im Ausland?
- Welche Meldefrist gilt nach einem Unfall?
- Muss immer die Polizei verständigt werden?
- Welche Unterlagen werden im Schadenfall benötigt?
- Gibt es eine rund um die Uhr erreichbare Hotline?
- Sind Abschleppen und Bergung eingeschlossen?
- Wird ein Ersatzwagen gestellt?
- Wie werden Totalschäden bewertet?
- Wie werden Beschwerden behandelt?
- Welches Gericht oder welche Schlichtungsstelle ist zuständig?
Unfall in Georgien: Was ist sofort zu tun?
Bei einem Unfall entscheidet das richtige Verhalten häufig darüber, ob der Schaden vollständig und zügig reguliert werden kann.
1. Unfallstelle sichern
Schalten Sie die Warnblinkanlage ein und sichern Sie die Unfallstelle.
Bei Verletzten ist unverzüglich Erste Hilfe zu leisten.
2. Notruf 112 verständigen
Bei einem Unfall mit einem ausländischen Fahrzeug sollte unverzüglich die georgische Notrufnummer 112 verständigt werden.
Das gilt besonders bei:
- verletzten Personen,
- größeren Sachschäden,
- mehreren beteiligten Fahrzeugen,
- unklarer Schuldfrage,
- Streit zwischen den Beteiligten,
- beschädigten öffentlichen Einrichtungen,
- einem nicht mehr fahrbereiten Fahrzeug,
- Verdacht auf Alkohol oder Drogen,
- Fahrerflucht.
Der Fahrer sollte am Unfallort bleiben, sofern keine dringende medizinische Behandlung erforderlich ist.
3. Versicherungsstelle informieren
Bei der gesetzlichen Pflichtversicherung für ausländische Fahrzeuge muss zusätzlich die zuständige Pflichtversicherungsstelle informiert werden.
Besteht eine freiwillige Haftpflicht- oder Kaskoversicherung, muss auch die dort angegebene Schadenhotline benachrichtigt werden.
4. Beweise sichern
Soweit dies gefahrlos möglich ist, sollten folgende Informationen dokumentiert werden:
- Gesamtansicht der Unfallstelle,
- Positionen der Fahrzeuge,
- Kennzeichen,
- Schäden aus mehreren Perspektiven,
- Bremsspuren,
- Fahrzeugteile und Trümmer,
- Straßenzustand,
- Fahrbahnmarkierungen,
- Verkehrszeichen,
- Ampeln,
- Wetterverhältnisse,
- Sichtverhältnisse,
- Führerschein des anderen Fahrers,
- Fahrzeugpapiere,
- Versicherungsdaten,
- Namen und Kontaktdaten von Zeugen.
Videoaufnahmen können zusätzlich hilfreich sein, sollten aber die Sicherheit an der Unfallstelle nicht gefährden.
5. Polizeiliche Unterlagen sichern
Notieren Sie:
- die Vorgangsnummer,
- die zuständige Polizeidienststelle,
- die Namen oder Dienstnummern der Beamten,
- den Zeitpunkt der Unfallaufnahme.
Je nach Schaden können später benötigt werden:
- Polizeibericht,
- Unfallskizze,
- medizinische Unterlagen,
- Rechnungen,
- Gutachten,
- Reparaturangebote,
- Zeugenaussagen.
6. Keine vorschnelle private Einigung
Eine Barzahlung am Unfallort kann später zu Beweisproblemen führen.
Ohne Abstimmung mit dem Versicherer sollte der Fahrer:
- keine endgültige Schuldanerkennung unterschreiben,
- nicht auf Ansprüche verzichten,
- keine nicht verstandenen Dokumente unterzeichnen,
- keine abschließende private Vereinbarung treffen.
7. Fahrzeug nicht sofort reparieren
Das beschädigte Fahrzeug sollte nicht eigenmächtig repariert werden, bevor der Versicherer oder die zuständige Schadenstelle die Besichtigung durchgeführt beziehungsweise die Reparatur freigegeben hat.
Eine Ausnahme kann bestehen, wenn Sofortmaßnahmen zwingend erforderlich sind, um weitere Schäden zu verhindern.
Beispiele sind:
- Abdecken einer zerstörten Scheibe,
- Sicherung auslaufender Flüssigkeiten,
- Verhinderung eines weiteren Wasserschadens,
- notwendige Bergung aus einer Gefahrenzone.
Alle Sofortmaßnahmen sollten fotografisch dokumentiert werden.
8. Schaden fristgerecht anmelden
Ansprüche aus der gesetzlichen Pflichtversicherung müssen innerhalb der dafür vorgesehenen Fristen geltend gemacht werden.
Für geschädigte Dritte gilt grundsätzlich eine Frist von 60 Kalendertagen nach dem Unfall.
Bei freiwilligen Versicherungen können deutlich kürzere Meldefristen gelten. Teilweise muss die Meldung noch am Unfalltag oder innerhalb weniger Tage erfolgen.
9. Vollständige Unterlagen einreichen
Je nach Schaden können folgende Unterlagen erforderlich sein:
- schriftlicher Schadenantrag,
- Versicherungspolice,
- Polizeidokumente,
- Personalausweis oder Reisepass,
- Fahrzeugpapiere,
- Führerschein,
- Fotos und Videos,
- Gutachten,
- Reparaturangebote,
- medizinische Berichte,
- Krankenhausrechnungen,
- Arzneimittelrechnungen,
- Bankverbindung,
- Vollmacht,
- Eigentumsnachweis,
- Erbnachweis bei Todesfällen.
Die Bearbeitungsfrist beginnt häufig erst, wenn die erforderlichen Unterlagen vollständig vorliegen.
Wie lange dauert die Schadenregulierung?
Für die gesetzliche Versicherung ausländischer Fahrzeuge gelten bestimmte Bearbeitungsfristen.
Grundsätzlich soll:
- nach Eingang der erforderlichen Unterlagen innerhalb einer angemessenen Frist entschieden werden,
- die Entscheidung spätestens innerhalb von 30 Tagen erfolgen,
- die Zahlung nach einer Einigung über die Entschädigung grundsätzlich innerhalb von 15 Tagen vorgenommen werden,
- eine begründete Ablehnung innerhalb der vorgesehenen Frist mitgeteilt werden.
Bei verspäteter Auszahlung können zusätzliche Ansprüche entstehen.
Diese Fristen beziehen sich auf die gesetzliche Pflichtversicherung für ausländische Fahrzeuge. Freiwillige Haftpflicht- und Kaskoversicherungen können andere Bearbeitungsregeln enthalten.
Offizielle Ansprechpartner im Schadenfall
Pflichtversicherungszentrum für ausländische Fahrzeuge
Die zentrale Stelle für die Pflichtversicherung ausländischer Fahrzeuge ist das georgische Pflichtversicherungszentrum.
Wichtige Kontaktdaten:
- Hotline: +995 322 30 11 11
- Anschrift: 24 I. Mosashvili Street, Tiflis
Die Telefonnummer sollte vor der Reise im Mobiltelefon gespeichert werden.
Georgische Versicherungsaufsicht
Die georgische Versicherungsaufsicht überwacht zugelassene Versicherungsunternehmen und stellt Informationen über Verbraucherrechte bereit.
Wichtige Kontaktdaten:
- Telefon: +995 32 223 44 10
- Anschrift: 3 Levan Mikeladze Street, Tiflis 0179
Wer mit einer Schadenentscheidung nicht einverstanden ist, sollte zunächst eine schriftliche Beschwerde beim Versicherungsunternehmen einreichen.
Die Beschwerde sollte enthalten:
- Name und Anschrift,
- Versicherungsnummer,
- Schadennummer,
- Unfalldatum,
- Beschreibung des Streitpunkts,
- gewünschte Lösung,
- Kopien aller relevanten Unterlagen.
Mietwagenversicherung in Georgien
Ein in Georgien angemieteter Wagen besitzt in der Regel ein georgisches Kennzeichen.
Die Pflichtversicherung für ausländisch zugelassene Fahrzeuge ist daher nicht allein deshalb erforderlich, weil der Mieter aus Deutschland, Österreich oder der Schweiz stammt.
Entscheidend ist die Zulassung des Fahrzeugs, nicht die Staatsangehörigkeit des Fahrers.
Der im Mietpreis enthaltene Versicherungsschutz kann sich jedoch von Anbieter zu Anbieter erheblich unterscheiden.
CDW ist nicht automatisch Vollkasko ohne Eigenanteil
Die Abkürzung CDW steht regelmäßig für Collision Damage Waiver.
Eine solche Vereinbarung kann die finanzielle Verantwortung des Mieters bei einem Kollisionsschaden begrenzen. Sie beseitigt die Selbstbeteiligung jedoch nicht zwingend vollständig.
Zu kontrollieren sind insbesondere:
| Vertragsfrage | Bedeutung |
|---|---|
| Wie hoch ist die Selbstbeteiligung? | Maximaler Eigenanteil bei einem versicherten Schaden |
| Ist eine Haftpflichtversicherung enthalten? | Schutz bei Schäden an anderen Personen oder Sachen |
| Sind Reifen und Felgen versichert? | Diese Schäden sind häufig ausgeschlossen |
| Ist der Unterboden gedeckt? | Bei unbefestigten Straßen besonders wichtig |
| Sind Scheiben und Außenspiegel versichert? | Teilweise nicht in der Standarddeckung enthalten |
| Ist Diebstahl versichert? | Nicht immer Bestandteil einer reinen Kollisionsdeckung |
| Sind alle Fahrer eingetragen? | Nicht gemeldete Fahrer können den Schutz verlieren |
| Sind Bergstraßen erlaubt? | Bestimmte Strecken können ausgeschlossen sein |
| Ist eine Polizeimeldung zwingend? | Ohne Polizeibericht kann der Versicherungsschutz entfallen |
| Darf das Fahrzeug die Grenze überqueren? | Auslandsfahrten benötigen meist eine Genehmigung |
| Wie hoch ist die Kaution? | Die Kreditkartenblockierung kann erheblich sein |
Typische Ausschlüsse bei Mietwagen
Häufig ausgeschlossen oder eingeschränkt sind:
- Fahren unter Alkohol- oder Drogeneinfluss,
- nicht im Vertrag genannte Fahrer,
- grobe Verkehrsverstöße,
- Fahrten auf gesperrten Straßen,
- nicht genehmigte Offroad-Nutzung,
- Schlüsselverlust,
- Falschbetankung,
- Schäden am Innenraum,
- Reifen- und Felgenschäden,
- Unterbodenschäden,
- verspätete Unfallmeldung,
- fehlender Polizeibericht,
- unerlaubte Grenzübertritte,
- Schäden durch falsche Bedienung,
- Schäden durch Überladung.
Der Begriff „Full Insurance“ sollte niemals ungeprüft als Beleg für einen vollständigen Versicherungsschutz angesehen werden.
Mietwagen bei Übergabe dokumentieren
Vor der Abfahrt sollten fotografiert oder gefilmt werden:
- alle Fahrzeugseiten,
- Stoßfänger,
- Felgen,
- Reifen,
- Windschutzscheibe,
- Seitenscheiben,
- Außenspiegel,
- Dach,
- Innenraum,
- Kilometerstand,
- Tankanzeige,
- vorhandene Warnleuchten.
Bereits vorhandene Schäden sollten im Übergabeprotokoll eindeutig vermerkt werden.
Importfahrzeuge und Ummeldung
Bei einem importierten Fahrzeug ist entscheidend, in welchem Staat es zum jeweiligen Zeitpunkt zugelassen ist.
Solange das Fahrzeug mit einem ausländischen Kennzeichen in Georgien bewegt wird, gilt grundsätzlich die Pflichtversicherung für ausländisch registrierte Fahrzeuge.
Nach einer wirksamen georgischen Zulassung fällt es nicht mehr allein aufgrund seiner Herkunft unter dieses Versicherungssystem.
Besonders sorgfältig zu prüfen sind:
- ausländische Exportkennzeichen,
- Transitkennzeichen,
- vorübergehende Zulassungen,
- abgelaufene Kennzeichen,
- Fahrzeuge im Zollverfahren,
- Überführungsfahrten,
- Probefahrten,
- noch nicht abgeschlossene Ummeldungen.
Die Zulassung, die Kennzeichen und der Versicherungsschutz müssen zeitlich lückenlos zusammenpassen.
Motorradversicherung in Georgien
Für ein ausländisch zugelassenes Motorrad mit mehr als 50 cm³ Hubraum ist die georgische Pflichtversicherung vorgeschrieben.
Die gesetzlichen Tarife betragen:
| Versicherungsdauer | Beitrag |
|---|---|
| 15 Tage | 20 GEL |
| 30 Tage | 35 GEL |
| 90 Tage | 70 GEL |
| 1 Jahr | 215 GEL |
Zusätzlich sollten Motorradfahrer folgende Absicherungen prüfen:
- Diebstahlschutz,
- Kasko bei Sturz und Kollision,
- Schutzkleidungsversicherung,
- medizinische Unfallversicherung,
- Bergung,
- Abschleppen,
- Rücktransport,
- Schutz auf unbefestigten Strecken,
- Mitversicherung des Beifahrers,
- Versicherung von Gepäck und Zubehör.
Die gesetzliche Haftpflicht ersetzt weder das beschädigte eigene Motorrad noch die Verletzungen des verantwortlichen Fahrers.
Firmenfahrzeuge, Taxi und Lieferdienste
Bei gewerblicher Nutzung reicht eine Privatversicherung möglicherweise nicht aus.
Versicherer kalkulieren Fahrzeuge für:
- Taxi,
- Fahrdienst,
- Kurierbetrieb,
- Lieferdienst,
- Autovermietung,
- Baustelleneinsatz,
- Handelsvertreter,
- intensive geschäftliche Nutzung
regelmäßig anders als einen privat genutzten Pkw.
Vor dem Vertragsabschluss sollten offengelegt werden:
- tatsächlicher Geschäftszweck,
- jährliche Fahrleistung,
- Anzahl der Fahrer,
- Alter der Fahrer,
- Einsatzregion,
- Nachtfahrten,
- Personenbeförderung,
- Warenbeförderung,
- Vermietung an Kunden,
- grenzüberschreitende Fahrten,
- Art der transportierten Güter.
Bei größeren Fuhrparks kann eine Flottenversicherung sinnvoll sein.
Mögliche Vorteile sind:
- einheitliche Vertragsbedingungen,
- zentrale Schadenmeldung,
- abgestufte Selbstbeteiligungen,
- gemeinsame Assistance-Leistungen,
- vereinfachte Fahrerregelungen,
- einheitliche Abrechnung.
Finanzierung und Leasing
Bei finanzierten oder geleasten Fahrzeugen kann der Kredit- oder Leasingvertrag eine Kaskoversicherung vorschreiben.
Typische Anforderungen sind:
- vollständige Kaskodeckung,
- festgelegter Mindestversicherungswert,
- Benennung der Bank als begünstigte Partei,
- Einschränkung der Werkstattwahl,
- Zustimmung bei Totalschaden,
- regelmäßiger Nachweis der Beitragszahlung,
- begrenzte Selbstbeteiligung.
Vor dem Abschluss sollte geklärt werden, ob die gewählte Versicherung sämtliche Vorgaben des Finanzierungspartners erfüllt.
Reiseversicherung und Autoversicherung nicht verwechseln
Seit dem 1. Januar 2026 müssen einreisende Touristen grundsätzlich eine separate Kranken- und Unfallversicherung für die gesamte Aufenthaltsdauer besitzen.
Die vorgeschriebene Mindestversicherungssumme beträgt 30.000 GEL.
Die Police kann grundsätzlich von einem georgischen oder ausländischen Versicherungsunternehmen stammen. Sie kann in Papierform oder elektronisch vorgelegt werden und sollte in georgischer oder englischer Sprache verfügbar sein.
Die Reiseversicherung und die Autoversicherung erfüllen unterschiedliche Aufgaben.
| Versicherung | Geschütztes Risiko |
|---|---|
| Touristen-Kranken- und Unfallversicherung | Medizinische Kosten und persönliche Unfallrisiken des Reisenden |
| Kfz-Haftpflichtversicherung | Schäden, die mit dem Fahrzeug anderen Personen zugefügt werden |
| Kaskoversicherung | Schäden am eigenen Fahrzeug |
| Insassen-Unfallversicherung | Unfallfolgen für Fahrer und Mitfahrer |
| Assistance | Panne, Abschleppen, Bergung und Weiterreise |
Wer als Tourist mit dem eigenen ausländischen Fahrzeug nach Georgien einreist, kann daher sowohl die Reiseversicherung als auch die georgische Kfz-Pflichtversicherung benötigen.
Die häufigsten Fehler bei der Autoversicherung in Georgien
| Fehler | Mögliche Folge |
|---|---|
| Annahme, die Grüne Karte reiche aus | Fehlende georgische Pflichtversicherung |
| Zu kurze Versicherungsdauer | Deckungslücke und Bußgeldrisiko |
| Falsche Fahrgestellnummer | Fahrzeug möglicherweise nicht korrekt versichert |
| Falsches Kennzeichen | Zuordnungsprobleme im Schadenfall |
| Falsche Fahrzeugkategorie | Unzutreffender Tarif oder unwirksame Police |
| Verwechslung von Haftpflicht und Kasko | Eigener Fahrzeugschaden bleibt unbezahlt |
| Nur auf den Beitrag achten | Hohe Selbstbeteiligung oder wichtige Ausschlüsse |
| Gewerbliche Nutzung nicht angeben | Leistungskürzung oder Ablehnung |
| Nicht gemeldeter Fahrer | Verlust oder Einschränkung der Deckung |
| Unfall nicht sofort melden | Probleme bei der Schadenregulierung |
| Reparatur ohne Freigabe | Möglicher Verlust des Erstattungsanspruchs |
| Polizeibericht nicht sichern | Fehlender Schadennachweis |
| Unbefestigte Straßen nicht prüfen | Offroad- oder Unterbodenschäden ausgeschlossen |
| Niedrige Haftpflichtlimits unterschätzen | Persönliche Haftung oberhalb der Versicherungssumme |
| Originalschlüssel verlieren | Schwierigkeiten bei einem Diebstahlschaden |
| Reiseversicherung mit Kfz-Versicherung verwechseln | Eine gesetzliche Voraussetzung bleibt unerfüllt |
| Nur den Produktnamen „Vollkasko“ beachten | Tatsächliche Ausschlüsse werden übersehen |
| Mietwagen nicht dokumentieren | Streit über vorhandene Vorschäden |
Welche Versicherung passt zu welchem Fahrer?
| Fahrerprofil | Empfohlener Mindestschutz |
|---|---|
| Urlauber mit eigenem deutschen Pkw | Georgische Pflicht-Haftpflicht plus schriftlich bestätigte Auslandskasko und Assistance |
| Langzeitreisender mit älterem Fahrzeug | Pflicht-Haftpflicht plus zusätzliche Haftpflichtdeckung und Pannenhilfe prüfen |
| Auswanderer mit georgisch zugelassenem Gebrauchtwagen | Freiwillige Haftpflicht; Kasko abhängig von Fahrzeugwert und Rücklagen |
| Eigentümer eines neuen oder hochwertigen Fahrzeugs | Freiwillige Haftpflicht mit hohem Limit plus umfassende Kasko |
| Käufer eines finanzierten Fahrzeugs | Versicherungsanforderungen der Bank und mögliche Kaskopflicht prüfen |
| Nutzer eines Mietwagens | Haftpflicht, geringe Selbstbeteiligung, Glas-, Reifen- und Unterbodenschutz |
| Motorradreisender | Pflicht-Haftpflicht, Unfallversicherung, Diebstahl- und Bergungsschutz |
| Unternehmer mit Fahrzeugflotte | Gewerbliche Flottenversicherung mit klaren Fahrer- und Nutzungsklauseln |
Checkliste vor der Fahrt nach Georgien
Fahrzeugunterlagen
- Zulassungsbescheinigung,
- gültiger Führerschein,
- Reisepass,
- Vollmacht des Fahrzeughalters, falls Fahrer und Halter nicht identisch sind,
- Genehmigung des Leasing- oder Finanzierungsgebers,
- georgische Pflichtversicherung,
- Nachweis der europäischen Kasko,
- Assistance-Unterlagen.
Versicherungsprüfung
- Gilt die Kasko in Georgien?
- Sind alle Transitländer eingeschlossen?
- Ist Diebstahl versichert?
- Ist Vandalismus versichert?
- Sind Naturereignisse versichert?
- Sind unbefestigte Straßen erlaubt?
- Ist Bergung eingeschlossen?
- Ist ein Rücktransport möglich?
- Welche Selbstbeteiligung gilt?
- Welche Schadenhotline ist erreichbar?
Digitale Sicherung
Folgende Unterlagen sollten zusätzlich digital gespeichert werden:
- Reisepass,
- Führerschein,
- Fahrzeugpapiere,
- Versicherungspolicen,
- Notfallnummern,
- Vollmachten,
- Mietvertrag,
- Finanzierungs- oder Leasinggenehmigung.
Die Dokumente sollten auch offline verfügbar sein.
FAQ zur Autoversicherung in Georgien
Ist eine Autoversicherung in Georgien Pflicht?
Für ausländisch zugelassene Fahrzeuge ist eine georgische Kfz-Haftpflichtversicherung für die gesamte Aufenthaltsdauer verpflichtend. Für gewöhnliche privat genutzte Fahrzeuge mit georgischer Zulassung besteht nach der gegenwärtig veröffentlichten allgemeinen Rechtslage keine flächendeckende Haftpflichtpflicht. Eine freiwillige Absicherung ist dennoch dringend zu empfehlen.
Was kostet die Autoversicherung in Georgien?
Für einen ausländischen Pkw kostet die gesetzliche Versicherung 30 GEL für 15 Tage, 50 GEL für 30 Tage, 90 GEL für 90 Tage und 295 GEL für ein Jahr. Freiwillige Haftpflicht- und Kaskoversicherungen werden individuell berechnet.
Gibt es eine Versicherung für weniger als 15 Tage?
Die gesetzliche Tariftabelle beginnt bei 15 Tagen. Wer nur wenige Tage in Georgien bleibt, benötigt trotzdem mindestens diese Versicherungsperiode.
Kann die Pflichtversicherung online abgeschlossen werden?
Ja. Die Police kann elektronisch abgeschlossen werden. Eine ordnungsgemäß ausgestellte elektronische Police ist grundsätzlich ebenso wirksam wie ein Papierdokument.
Wo kann man die Autoversicherung bei der Einreise kaufen?
Die Police kann über das georgische Pflichtversicherungszentrum, teilnehmende Versicherungsunternehmen, Agenten, Makler, Banken, Zahlungsstellen oder das elektronische System abgeschlossen werden.
Reicht die deutsche Kfz-Versicherung?
Nein, nicht als Ersatz für die gesetzliche georgische Pflichtversicherung. Eine deutsche Kasko oder Assistance kann abhängig vom Vertrag zusätzlich in Georgien gelten.
Gilt die Grüne Versicherungskarte in Georgien?
Die Grüne Versicherungskarte ersetzt die georgische Pflichtversicherung für ausländische Fahrzeuge nicht.
Deckt die Pflichtversicherung Schäden am eigenen Auto?
Nein. Sie ersetzt ausschließlich versicherte Schäden Dritter. Für Schäden am eigenen Fahrzeug ist eine Kaskoversicherung erforderlich.
Ist der Fahrer oder das Fahrzeug versichert?
Die gesetzliche Pflichtversicherung ist grundsätzlich an das versicherte ausländische Fahrzeug gebunden. Der tatsächliche Fahrer muss das Fahrzeug rechtmäßig und mit gültiger Fahrerlaubnis führen.
Welche Deckungssumme gilt bei Sachschäden?
Die Höchstleistung beträgt 25.000 GEL je geschädigter Person und insgesamt 50.000 GEL je Unfallereignis.
Welche Deckungssumme gilt bei Personenschäden?
Die Höchstleistung beträgt bis zu 30.000 GEL je geschädigter Person und insgesamt bis zu 300.000 GEL je Unfall.
Was passiert, wenn ich ohne Versicherung fahre?
Bei Pkw, Motorrädern, Anhängern und bestimmten Sonderfahrzeugen beträgt das Bußgeld 100 GEL. Bei Bussen und schweren Lkw sind es 200 GEL. Zusätzlich bleibt der Fahrer persönlich für verursachte Schäden verantwortlich.
Muss ich nach einem Unfall die Polizei rufen?
Bei einem Unfall mit einem ausländisch zugelassenen Fahrzeug sollte unverzüglich die Notrufnummer 112 verständigt werden. Zusätzlich ist die zuständige Pflichtversicherungsstelle zu informieren.
Darf ich das beschädigte Auto sofort reparieren lassen?
Das Fahrzeug sollte grundsätzlich erst nach Besichtigung oder Freigabe durch den Versicherer repariert werden. Dringende Maßnahmen zur Verhinderung weiterer Schäden können zulässig sein.
Wie lange kann ein Schaden gemeldet werden?
Ansprüche geschädigter Dritter aus der gesetzlichen Pflichtversicherung müssen grundsätzlich innerhalb von 60 Kalendertagen geltend gemacht werden. Für freiwillige Versicherungen können kürzere Fristen gelten.
Brauche ich für einen georgischen Mietwagen eine zusätzliche Grenzversicherung?
Nicht allein wegen der ausländischen Staatsangehörigkeit des Mieters. Entscheidend ist, dass der Mietwagen in Georgien zugelassen ist. Maßgeblich sind die Haftpflicht-, Kasko- und Selbstbeteiligungsregelungen im Mietvertrag.
Benötige ich neben der Autoversicherung auch eine Reiseversicherung?
Als einreisender Tourist grundsätzlich ja. Die Reise-Kranken- und Unfallversicherung ersetzt die Kfz-Haftpflichtversicherung nicht.
Was passiert, wenn der Schaden höher als die Versicherungssumme ist?
Der Teil des Schadens, der die Versicherungssumme übersteigt, kann vom verantwortlichen Fahrer oder Halter persönlich verlangt werden.
Kann die Versicherung bei Alkohol am Steuer Rückgriff nehmen?
Ja. Nach einer Entschädigung des Geschädigten kann der Versicherer unter anderem bei Alkohol- oder Drogeneinfluss, vorsätzlichem Handeln, fehlender Fahrerlaubnis oder unrechtmäßiger Fahrzeugnutzung Regress verlangen.
Ist eine Kaskoversicherung in Georgien Pflicht?
Für gewöhnliche privat erworbene Fahrzeuge grundsätzlich nicht. Banken, Leasinggesellschaften oder andere Vertragspartner können eine Kaskoversicherung jedoch vertraglich verlangen.
Was bedeutet CASCO in Georgien?
CASCO bezeichnet eine Versicherung für Schäden am eigenen Fahrzeug. Der konkrete Schutz hängt vom gewählten Tarif und den Versicherungsbedingungen ab.
Sind Fahrten auf georgischen Bergstraßen versichert?
Das hängt vom Vertrag ab. Manche Versicherungen oder Mietwagenverträge schließen unbefestigte, gesperrte oder nicht freigegebene Straßen aus.
Sind Reifen- und Unterbodenschäden versichert?
Nicht automatisch. Diese Schäden müssen häufig ausdrücklich eingeschlossen oder über einen Zusatzbaustein abgesichert werden.
Sollte man ein älteres Auto noch voll versichern?
Das hängt vom Fahrzeugwert, der Prämie, der Selbstbeteiligung und den eigenen finanziellen Rücklagen ab. Eine freiwillige Haftpflichtversicherung bleibt unabhängig vom Fahrzeugwert sinnvoll.
Fazit: Welche Autoversicherung braucht man in Georgien?
Für Reisende mit einem ausländischen Fahrzeug ist die Rechtslage eindeutig: Die georgische Kfz-Haftpflichtversicherung muss die gesamte Aufenthaltsdauer abdecken.
Sie ist vergleichsweise günstig, besitzt jedoch begrenzte Deckungssummen und schützt nicht das eigene Fahrzeug.
Eine sinnvolle Absicherung besteht deshalb regelmäßig aus:
- der gesetzlichen georgischen Pflichtversicherung,
- einer schriftlich bestätigten Kasko- und Assistance-Deckung für Georgien,
- gegebenenfalls einer zusätzlichen Haftpflichtdeckung mit höheren Versicherungssummen,
- der vorgeschriebenen Kranken- und Unfallversicherung für Touristen.
Bei einem Fahrzeug mit georgischem Kennzeichen sollte das Fehlen einer allgemeinen Haftpflichtpflicht nicht als Argument gegen Versicherungsschutz verstanden werden.
Eine freiwillige Kfz-Haftpflicht schützt vor hohen persönlichen Schadenersatzforderungen. Eine Kaskoversicherung sichert den Wert des eigenen Fahrzeugs ab.
Entscheidend ist nicht allein der niedrigste Beitrag. Maßgeblich sind:
- ausreichend hohe Deckungssummen,
- verständliche Vertragsbedingungen,
- eine tragbare Selbstbeteiligung,
- korrekt angegebene Fahrzeugdaten,
- die tatsächliche Nutzungsart,
- ein ausreichend großer Fahrerkreis,
- ein klar geregelter Schadenprozess,
- eine erreichbare Schadenhotline,
- transparente Ausschlüsse.
Gesetze, Tarife und Versicherungsbedingungen können sich ändern. Vor einer Einreise, einem Fahrzeugkauf oder einem Vertragsabschluss sollten deshalb die aktuellen Regelungen und Bedingungen noch einmal überprüft werden.
Wer mit dem eigenen Auto nach Georgien fährt oder dort ein Fahrzeug kauft, muss unterschiedliche Versicherungsregeln beachten. Dieser umfassende Ratgeber erklärt die Pflichtversicherung für ausländische Fahrzeuge, gesetzliche Kosten und Deckungssummen, Kasko, Mietwagenversicherung sowie das richtige Verhalten nach einem Unfall.
Quellen und weiterführende Links
Gesetze und amtliche Rechtsgrundlagen
- Georgisches Gesetz über die Pflichtversicherung ausländisch registrierter Fahrzeuge
- Georgische Bußgeldregelung für ausländische Fahrzeuge ohne Pflichtversicherung
- Früheres georgisches Gesetz zur Pflichtversicherung von Fahrzeughaltern
- Gesetzesinitiative des georgischen Parlaments zu in Georgien registrierten Fahrzeugen
- Georgische Regelung zur Kranken- und Unfallversicherung einreisender Touristen
Pflichtversicherung für ausländische Fahrzeuge
Versicherungsaufsicht und zugelassene Versicherer
- Insurance State Supervision Service of Georgia
- Liste der zugelassenen Versicherungsunternehmen in Georgien
- Verbraucherinformationen der georgischen Versicherungsaufsicht