
Währungsradar Georgien
Banken- und Währungsradar: Lari stabil zum Dollar, schwächer zum Euro
Zwischen dem für den 28. Juli 2026 festgesetzten offiziellen Wechselkurs und dem Kurs vom 31. Juli 2026 zeigte der georgische Lari gegenüber den beiden wichtigsten Referenzwährungen unterschiedliche Bewegungen.
Gegenüber dem US-Dollar wertete der Lari geringfügig auf. Der offizielle Wechselkurs sank von 2,6281 auf 2,6259 GEL je US-Dollar. Das entspricht einer Aufwertung des Lari von rund 0,08 Prozent.
Gegenüber dem Euro verlor der Lari dagegen an Wert. Der offizielle Eurokurs stieg im selben Zeitraum von 2,9955 auf 3,0206 GEL. Damit verbilligte sich der Lari gegenüber dem Euro um rund 0,84 Prozent.
Die Bewegung innerhalb weniger Tage war überschaubar. Für deutsche Immobilienkäufer zeigt sie dennoch ein grundsätzliches Problem des georgischen Immobilienmarktes: Bei einer Investition können gleichzeitig mehrere Währungsebenen aufeinandertreffen.
Wird der Kaufpreis einer Immobilie in US-Dollar vereinbart, die Miete in georgischen Lari vereinnahmt und der wirtschaftliche Erfolg aus Sicht eines deutschen Investors in Euro bewertet, entstehen drei miteinander verbundene Währungspositionen.
Die drei Währungsebenen einer Georgien-Immobilie
| Position | Mögliche Währung | Zentrales Risiko |
|---|---|---|
| Kaufpreis | US-Dollar | Veränderung des Euro-Dollar-Kurses bis zur Bezahlung |
| Mieteinnahmen | Georgischer Lari | Kaufkraftverlust des Lari gegenüber Euro und US-Dollar |
| Laufende Kosten | Lari, teilweise US-Dollar | Unterschiedliche Entwicklung von Einnahmen und Kosten |
| Finanzierung | Euro, US-Dollar oder Lari | Währungsabweichung zwischen Kreditrate und Mieteinnahmen |
| Verkaufspreis | US-Dollar oder Lari | Wechselkurs zum Zeitpunkt des Verkaufs |
| Rückführung des Kapitals | Euro | Tatsächlich in Deutschland ankommender Nettoerlös |
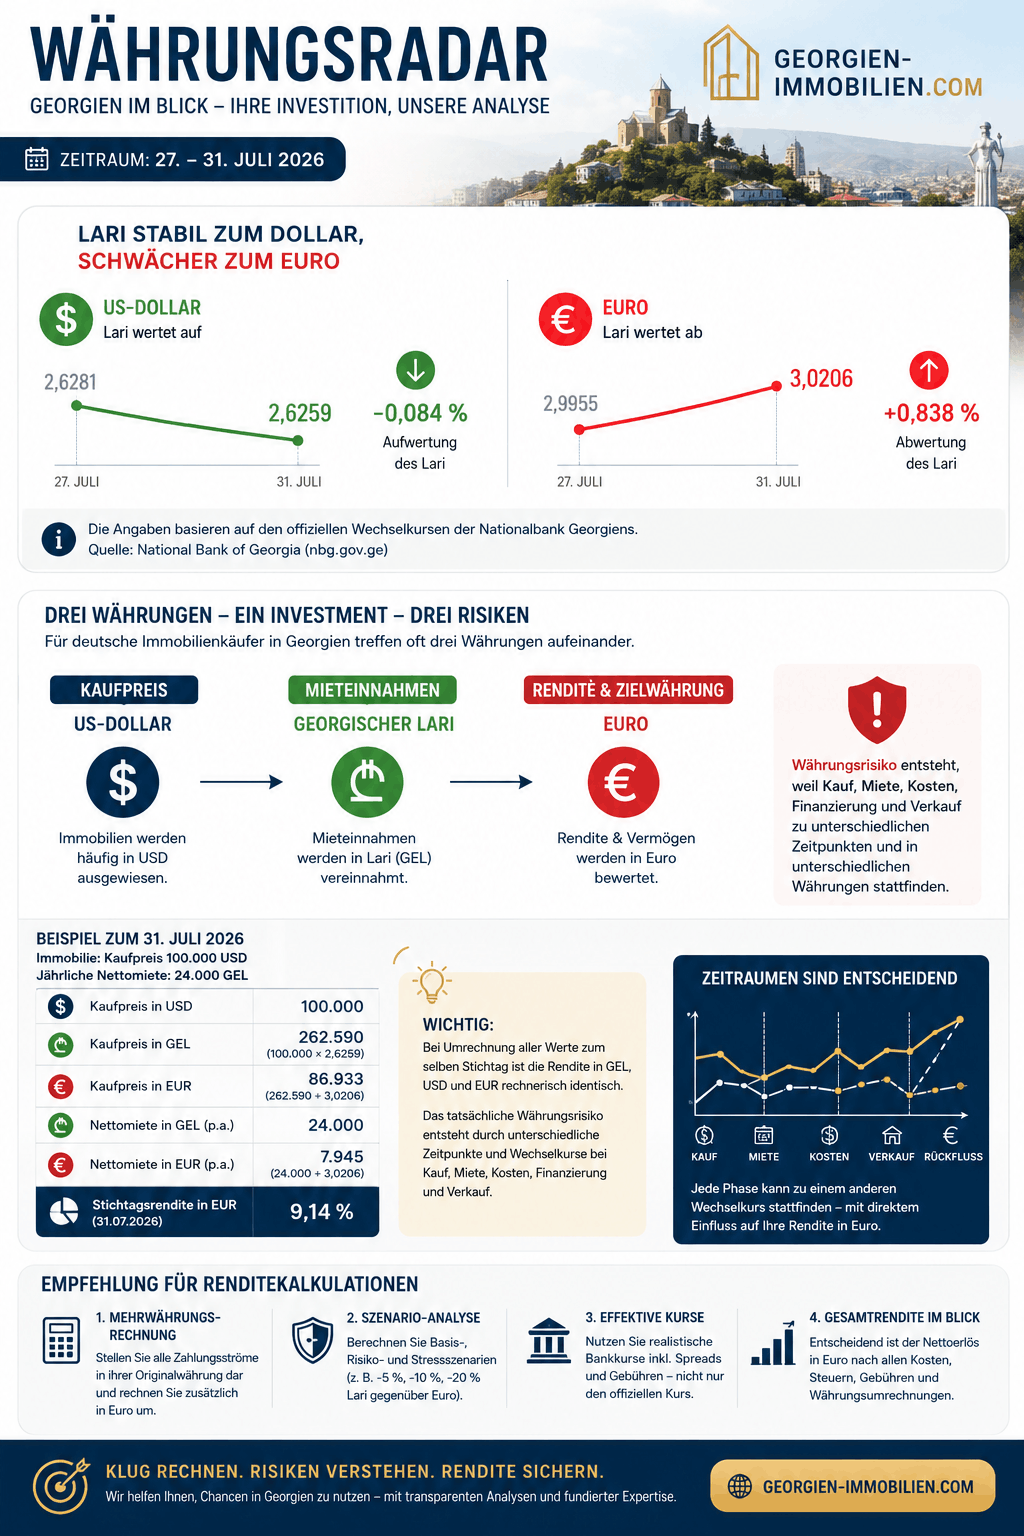
Währungsradar: Georgien im Blick Infografik
Warum eine hohe Lari-Rendite täuschen kann
Eine Immobilie kann in georgischen Lari eine stabile oder sogar steigende Miete erzielen. Trotzdem kann der in Euro gemessene Ertrag sinken, wenn der Lari während der Haltedauer gegenüber dem Euro abwertet.
Umgekehrt kann eine in US-Dollar ausgewiesene Immobilie für einen Euro-Investor teurer werden, obwohl sich der nominelle Kaufpreis in US-Dollar überhaupt nicht verändert. Dafür genügt bereits eine Aufwertung des US-Dollars gegenüber dem Euro.
Auch eine steigende Immobilie in Georgien führt daher nicht automatisch zu einem entsprechenden Vermögenszuwachs in Euro. Entscheidend sind der Wechselkurs bei der Einzahlung des Kapitals, die Kurse während der Mietphase und der Wechselkurs beim späteren Verkauf oder bei der Rücküberweisung nach Deutschland.
Rechenbeispiel zum 31. Juli 2026
Angenommen, eine Immobilie kostet 100.000 US-Dollar und erwirtschaftet eine jährliche Nettomiete von 24.000 GEL.
Auf Grundlage der offiziellen Wechselkurse vom 31. Juli 2026 ergibt sich:
| Kennzahl | Berechnung | Ergebnis |
|---|---|---|
| Kaufpreis in GEL | 100.000 USD × 2,6259 | 262.590 GEL |
| Kaufpreis in Euro | 262.590 GEL ÷ 3,0206 | rund 86.933 Euro |
| Nettomiete in Euro | 24.000 GEL ÷ 3,0206 | rund 7.945 Euro |
| Stichtagsrendite | 7.945 ÷ 86.933 | rund 9,14 Prozent |
Bei einer Umrechnung sämtlicher Werte zum selben Stichtag beträgt die Rendite sowohl in GEL als auch in US-Dollar und Euro rechnerisch rund 9,14 Prozent.
Das bedeutet jedoch nicht, dass kein Währungsrisiko vorhanden ist. In der Praxis wurde der Kaufpreis möglicherweise Monate oder Jahre früher zu einem anderen Euro-Dollar-Kurs bezahlt. Die Mieten werden anschließend monatlich zu wechselnden Kursen erzielt und der Verkauf findet wiederum zu einem späteren Kurs statt.
Die tatsächlich realisierte Euro-Rendite kann deshalb erheblich von der ursprünglichen Stichtagsrendite abweichen.
So sollte eine professionelle Renditeberechnung aufgebaut sein
Eine belastbare Immobilienkalkulation für Georgien Immobilien sollte nicht nur drei umgerechnete Renditezahlen nennen. Sie sollte sämtliche Zahlungsströme nach Zeitpunkt und Währung erfassen.
Mindestens erforderlich sind:
- Kaufpreis in der VertragswährungDer tatsächliche Kaufpreis muss in US-Dollar, GEL oder Euro erfasst werden – einschließlich des Wechselkurses am Zahlungstag.
- Investiertes Eigenkapital in EuroEntscheidend ist nicht nur der nominelle Kaufpreis, sondern der Eurobetrag, der das Konto des Investors tatsächlich verlassen hat.
- Mieteinnahmen in GELDie operative Leistung der Immobilie sollte zunächst in der Währung dargestellt werden, in der die Miete vereinnahmt wird.
- Mieteinnahmen nach Umrechnung in EuroFür deutsche Investoren ist zusätzlich entscheidend, welcher Eurobetrag nach Umrechnung, Bankspannen und Überweisungskosten tatsächlich verbleibt.
- Laufende Kosten nach WährungVerwaltung, Instandhaltung, Versorgungsleistungen, Versicherungen und sonstige Kosten dürfen nicht pauschal umgerechnet werden. Maßgeblich ist die jeweilige Zahlungswährung.
- Finanzierung und SchuldendienstWird ein Kredit in Euro oder US-Dollar aufgenommen, während die Miete in GEL eingeht, entsteht ein zusätzliches Währungsungleichgewicht.
- Verkaufserlös in der VertragswährungDer spätere Verkaufspreis sollte zunächst in der tatsächlich vereinbarten Währung betrachtet werden.
- Nettoverkaufserlös in EuroDie endgültige Anlagerendite steht erst fest, wenn der Verkaufserlös nach allen Kosten und Währungsumrechnungen wieder in Euro verfügbar ist.
Währungsradar Georgien
Basis-, Risiko- und Stressszenario
Für jeden Immobilienkauf sollten mindestens drei Währungsszenarien gerechnet werden:
| Szenario | Annahme |
|---|---|
| Basisszenario | Wechselkurse bleiben innerhalb einer normalen Schwankungsbreite |
| Risikoszenario | Der Lari verliert während der Haltedauer gegenüber dem Euro an Wert |
| Stressszenario | Lari-Abwertung, steigende lokale Kosten und ungünstiger Euro-Dollar-Kurs treten gleichzeitig auf |
Sinnvoll sind zusätzliche Berechnungen mit Veränderungen von beispielsweise 5, 10 und 20 Prozent. Dabei sollten nicht nur die Mieteinnahmen, sondern auch der Euro-Verkaufserlös, die Eigenkapitalrendite und der gesamte Kapitalrückfluss neu berechnet werden.
Bankkurs statt ausschließlich offizieller Wechselkurs
Der offizielle Kurs der georgischen Nationalbank ist ein Referenzwert. Die Nationalbank weist selbst darauf hin, dass dieser Kurs grundsätzlich indikativ ist und nicht zwingend dem tatsächlich bei einer Bank oder einem Zahlungsdienstleister verfügbaren Umrechnungskurs entspricht. Kommerzielle Banken können eigene An- und Verkaufskurse sowie Gebühren anwenden. (საქართველოს ეროვნული ბანკი)
Für eine realistische Renditeberechnung sollte deshalb nicht ausschließlich mit dem offiziellen Mittelkurs gearbeitet werden. Maßgeblich ist der effektive Kurs, zu dem das Geld tatsächlich gewechselt und überwiesen werden kann.
Jede Renditeberechnung für eine Immobilie in Georgien sollte Kaufpreis, Mieteinnahmen, laufende Kosten, Finanzierung und Verkaufserlös in ihrer jeweiligen Originalwährung darstellen. Zusätzlich müssen alle Zahlungsströme anhand des tatsächlichen Wechselkurses zum jeweiligen Zahlungszeitpunkt in Euro umgerechnet werden. Eine bloße Stichtagsumrechnung in GEL, US-Dollar und Euro reicht nicht aus. Erst eine Mehrwährungsrechnung mit Basis-, Risiko- und Stressszenario zeigt, welche Rendite ein deutscher Investor tatsächlich erwarten kann.
Diese Formulierung ist aus meiner Sicht deutlich stärker als der ursprüngliche Satz, weil sie nicht nur die drei Währungen nennt, sondern auch Zeitpunkt, Zahlungsstrom, Bankkurs und Stressszenario einbezieht.