
Mietpreise Tiflis 2026
Tiflis-Immobilienmarkt Juli 2026: NBG-Mietindex in Saburtalo und Varketili 2,7 % unter Vorjahr
Die neuesten Daten der National Bank of Georgia zeigen für den Immobilienmarkt in Tiflis ein zunächst widersprüchlich wirkendes Bild.
Während die Kreditbestände der georgischen Banken weiter deutlich wachsen, liegt der von der Nationalbank berechnete Angebotsmietindex für typische Wohnungen in Saburtalo und Varketili unter dem Vorjahreswert. Der entsprechende Preisindex bewegt sich dagegen nahezu seitwärts.
Für Immobilieninvestoren ist das kein pauschales Warnsignal gegen Tiflis. Die Zahlen zeigen vielmehr, warum 2026 nicht mehr allein mit allgemeinen Wachstumsversprechen kalkuliert werden sollte. Entscheidend werden Mikrolage, tatsächliche Marktmiete, Objektqualität, Finanzierungsstruktur und realistische Nettorendite.
Die wichtigsten NBG-Zahlen für Juli 2026
Die National Bank of Georgia veröffentlichte ihren aktuellen Financial Sector Review am 31. August 2026. Die Kreditdaten reichen bis Juli.
| Kennzahl | Stand beziehungsweise Veränderung |
|---|---|
| Gesamtes Kreditportfolio | 75,6 Mrd. GEL |
| Wachstum ohne Wechselkurseffekt | +14,7 % |
| Haushaltskredite | +17,3 % |
| Hypothekenkredite | +15,5 % |
| Kredite an den Bausektor | +25,1 % |
| Hypothekenanteil am Kreditportfolio | 19,1 % |
| Anteil des Bausektors | 10,2 % |
Damit entfällt mittlerweile fast jeder fünfte GEL des gesamten Bankkreditbestands auf Hypotheken. Kredite an Unternehmen des Bausektors bilden zusätzlich rund ein Zehntel des Portfolios.
Zusammen stehen beide Kategorien rechnerisch für knapp 30 % des gesamten Kreditbestands. Sie dürfen allerdings nicht einfach addiert und als einheitliche Wohnimmobilienfinanzierung verstanden werden: Die Baukreditkategorie kann auch Finanzierungen außerhalb des Tifliser Wohnungsmarktes umfassen.
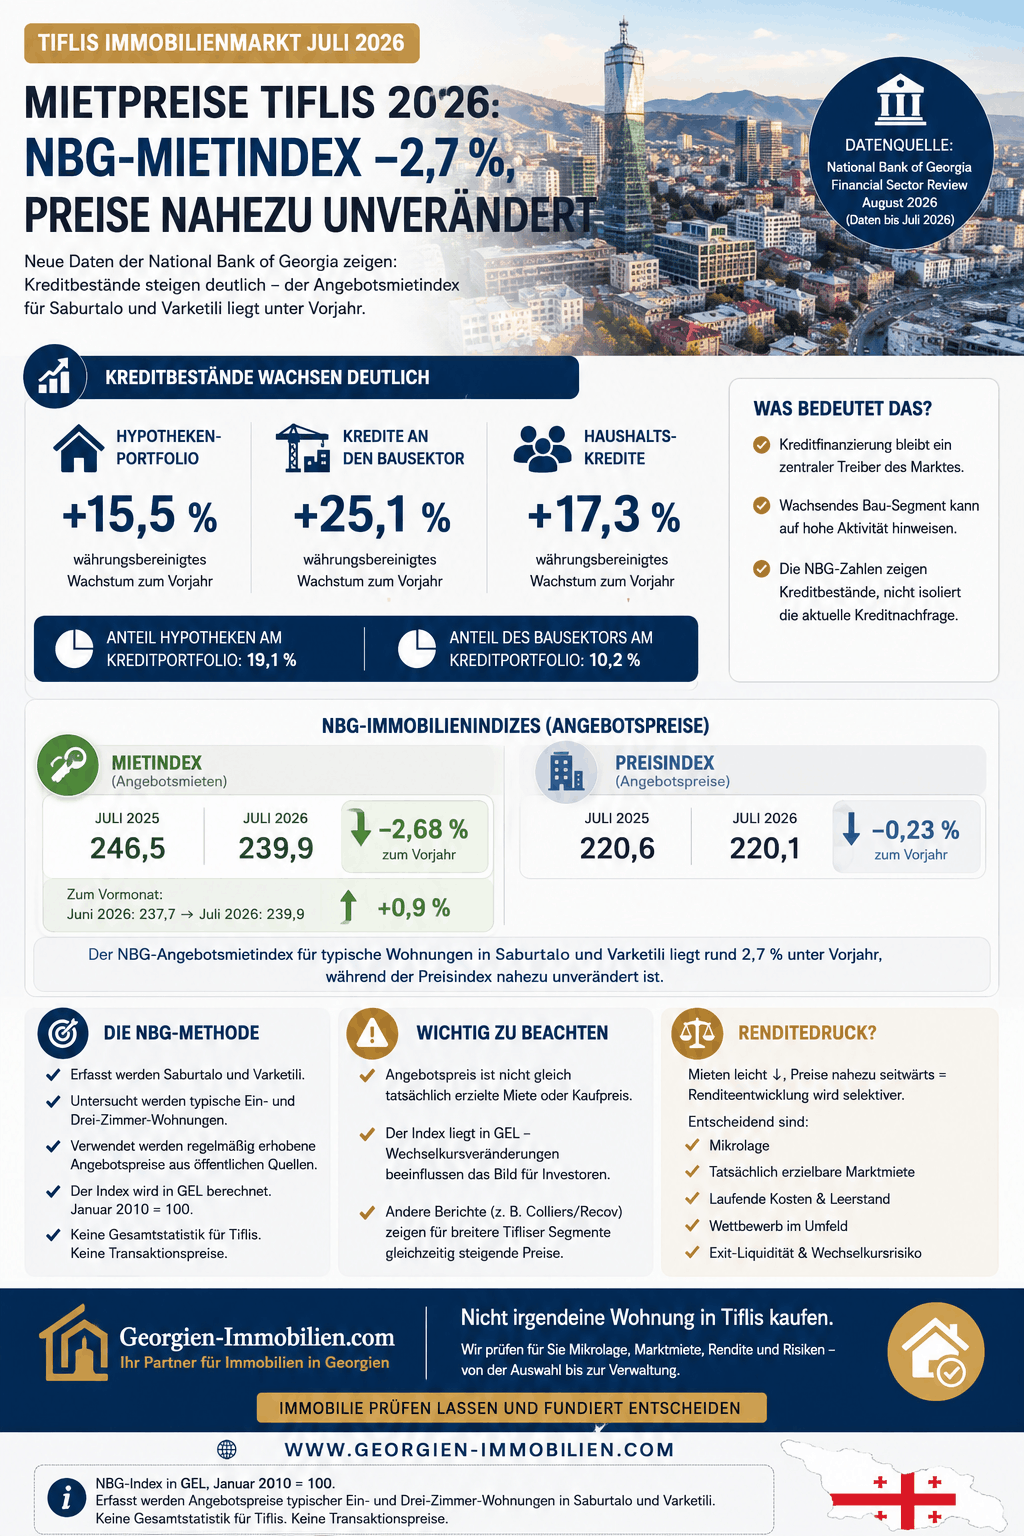
Mietpreise Tiflis 2026 Juli Infografik
Was das Hypothekenwachstum tatsächlich aussagt
Das Hypothekenportfolio wuchs gegenüber dem Vorjahr währungsbereinigt um 15,5 %. Das spricht für eine weiterhin hohe Bedeutung kreditfinanzierter Immobilienkäufe.
Es bedeutet aber nicht automatisch, dass im Juli 15,5 % mehr Wohnungen gekauft oder entsprechend mehr neue Hypothekenverträge abgeschlossen wurden. Verglichen werden Kreditbestände. Diese ergeben sich aus neuen Auszahlungen, Tilgungen, Umschuldungen, Laufzeiten und weiteren Veränderungen innerhalb des Portfolios.
Für den Immobilienmarkt bleibt das Signal dennoch relevant: Die Banken finanzieren weiterhin einen wachsenden Bestand an hypothekarisch besicherten Krediten. Kreditfinanzierung bleibt damit ein wesentlicher Faktor für die Kaufkraft am georgischen Immobilienmarkt.
Gleichzeitig erhöht ein wachsender kreditfinanzierter Markt die Sensibilität gegenüber:
- Kreditzinsen,
- Einkommen und Beschäftigung,
- Wechselkursbewegungen,
- Beleihungsgrenzen,
- regulatorischen Veränderungen,
- strengeren Bonitätsanforderungen der Banken.
Hypothekenwachstum ist deshalb grundsätzlich ein Nachfrage- und Liquiditätssignal, aber noch kein Beleg dafür, dass jede Lage oder jedes Neubauprojekt wirtschaftlich tragfähig ist.
Kredite an den Bausektor steigen um 25,1 %
Noch dynamischer entwickelten sich die Kredite an Unternehmen des Bausektors. Der Bestand lag im Juli währungsbereinigt 25,1 % über dem Vorjahreswert.
Das kann auf eine hohe Bau- und Finanzierungstätigkeit hinweisen. Die Zahl allein beweist jedoch nicht, dass in Tiflis kurzfristig entsprechend viele neue Wohnungen auf den Markt kommen.
Die NBG-Kategorie beantwortet insbesondere nicht:
- welcher Anteil auf Wohnungsbau entfällt,
- wie viel davon auf Tiflis konzentriert ist,
- welche Projekte bereits begonnen wurden,
- ob die Wohnungen vorverkauft sind,
- wann die Projekte fertiggestellt werden,
- wie hoch der Anteil gewerblicher oder infrastruktureller Baumaßnahmen ist.
Für eine belastbare Angebotsprognose müssen deshalb zusätzlich Baugenehmigungen, begonnene und fertiggestellte Flächen, Vorverkaufsquoten, unverkaufte Bestände und projektbezogene Finanzierungen untersucht werden.
Die korrekte Aussage lautet:
Der Bestand der Bankkredite an Unternehmen des georgischen Bausektors wuchs im Juli 2026 währungsbereinigt um 25,1 %. In welchem Umfang daraus zusätzliches Wohnungsangebot in Tiflis entsteht, lässt sich aus dieser Kennzahl allein nicht ableiten.
Der NBG-Mietindex liegt 2,7 % unter dem Vorjahreswert
Beim Immobilienindex der Nationalbank zeigt sich eine andere Entwicklung.
| NBG-Index | Juli 2025 | Juli 2026 | Veränderung |
|---|---|---|---|
| Mietindex | 246,5 | 239,9 | −2,68 % |
| Preisindex | 220,6 | 220,1 | −0,23 % |
Der Angebotsmietindex liegt damit rund 2,7 % unter dem Vorjahreswert. Beim Preisindex beträgt der rechnerische Rückgang lediglich rund 0,2 %. Das kann innerhalb der Genauigkeit und Schwankungsbreite eines solchen Index als weitgehende Seitwärtsbewegung eingeordnet werden.
Eine wichtige Ergänzung liefert der Monatsvergleich: Im Juni 2026 lag der Mietindex bei 237,7. Im Juli stieg er auf 239,9 und damit um rund 0,9 %.
Die Daten zeigen somit keinen ununterbrochenen aktuellen Mietrückgang. Sie zeigen, dass der Index trotz der jüngsten monatlichen Erholung noch unter dem Niveau von Juli 2025 liegt.
Die NBG misst nicht den gesamten Tifliser Immobilienmarkt
Die größte Gefahr besteht darin, aus dem Index eine allgemeine Aussage wie „Die Mieten in Tiflis fallen“ abzuleiten.
Eine solche Schlagzeile wäre zu pauschal.
Nach Angaben der National Bank of Georgia umfassen die Preis- und Mietindizes lediglich zwei große Tifliser Marktsegmente:
Saburtalo und Varketili.
Regelmäßig untersucht werden typische:
- Ein-Zimmer-Wohnungen,
- Drei-Zimmer-Wohnungen.
Die Daten stammen aus öffentlich zugänglichen Angeboten. Die erfassten Angebotspreise werden gemittelt und anschließend im Verhältnis zu einem Basiszeitraum dargestellt.
Damit misst der NBG-Index nicht:
- sämtliche Stadtteile von Tiflis,
- alle Wohnungsgrößen,
- Luxuswohnungen,
- sämtliche Neubauprojekte,
- Häuser und Grundstücke,
- ausschließlich tatsächlich abgeschlossene Mietverträge,
- ausschließlich beurkundete Kaufpreise.
Auch innerhalb von Saburtalo und Varketili können einzelne Mikrolagen, Gebäudequalitäten und Wohnungstypen erheblich vom Index abweichen.
Angebotspreis ist nicht gleich tatsächlich erzielte Miete
Zwischen einer öffentlich verlangten Angebotsmiete und der später vereinbarten Vertragsmiete kann ein Unterschied bestehen.
Ein Vermieter kann seine Wohnung beispielsweise für 1.000 US-Dollar inserieren, nach mehreren Wochen aber nur 900 US-Dollar erzielen. Umgekehrt können besonders gute, möblierte oder kurzfristig verfügbare Wohnungen über dem üblichen Angebotsniveau vermietet werden.
Angebotspreisindizes sind dennoch wertvoll. Sie zeigen frühzeitig, mit welchen Preisvorstellungen Vermieter und Verkäufer in den Markt gehen. Sie sollten aber nicht mit notariell registrierten Kaufpreisen oder tatsächlich abgeschlossenen Mietverträgen gleichgesetzt werden.
Für eine konkrete Investitionsentscheidung reicht der NBG-Index daher nicht aus. Er muss durch aktuelle Vergleichsangebote, tatsächliche Vermietungserfahrungen und eine objektbezogene Marktmietprüfung ergänzt werden.
Der Index wird in GEL berechnet
Ein weiterer wesentlicher Punkt ist die Währung.
Die NBG weist ausdrücklich darauf hin, dass ihre Immobilienindizes auf Preisen in georgischen Lari beruhen. Der Basiswert Januar 2010 entspricht 100.
Im selben Zeitraum veränderte sich auch der Wechselkurs: Der durchschnittliche GEL/USD-Kurs lag laut NBG im Juli 2025 bei 2,71 und im Juli 2026 bei 2,63 GEL je US-Dollar. Der Lari war damit gegenüber dem US-Dollar stärker.
Für einen internationalen Investor kann sich deshalb je nach verwendeter Währung ein anderes Bild ergeben. Ein in GEL leicht sinkender Index bedeutet nicht zwangsläufig, dass die in US-Dollar ausgedrückte Belastung oder Einnahme im gleichen Umfang zurückgegangen ist.
Vor allem bei folgenden Konstellationen muss die Währung konsequent berücksichtigt werden:
- Kaufpreis wird in US-Dollar vereinbart,
- Miete wird in US-Dollar inseriert,
- Betriebskosten fallen in GEL an,
- Investor rechnet seine Rendite in Euro,
- Finanzierung läuft in GEL oder einer Fremdwährung.
Eine seriöse Renditeberechnung sollte Kaufpreis, Mieteinnahmen, Kosten und Finanzierung möglichst in einer einheitlichen Währung abbilden und anschließend einen eigenen Wechselkurs-Stresstest enthalten.
Mietpreise Tiflis 2026 Juli
Warum andere Marktberichte steigende Preise zeigen können
Andere Marktbeobachter kommen für Tiflis teilweise zu deutlich anderen Ergebnissen.
Colliers/Recov meldete für Juli 2026 bei neu gebauten Wohnungen stadtweit steigende gewichtete Durchschnittspreise. Für den Primärmarkt wurde ein Plus von rund 10 %, für den Sekundärmarkt neuerer Wohnungen ein Plus von rund 9,6 % gegenüber dem Vorjahresmonat ausgewiesen. Bei älteren Wohnungen lag der berichtete Anstieg im gewichteten Durchschnitt sogar bei 13,8 %.
Das bedeutet nicht, dass einer der Anbieter falsch rechnet.
Unterschiede entstehen unter anderem durch:
| Einflussfaktor | Mögliche Auswirkung |
|---|---|
| räumliche Abdeckung | zwei Teilmärkte oder gesamtes Stadtgebiet |
| Objektart | typische Wohnungen oder sämtliche registrierten Verkäufe |
| Alter des Gebäudes | Neubau, jüngerer Bestand oder Altbestand |
| Datengrundlage | Angebotspreise, Transaktionen oder Entwicklerbefragungen |
| Währung | GEL oder US-Dollar |
| Gewichtung | einfacher Mittelwert oder nach Volumen gewichteter Durchschnitt |
| Zeitpunkt | Inseratsmonat, Vertragsabschluss oder spätere Registrierung |
Die Aussage „Der NBG-Preisindex ist nahezu unverändert“ ist daher korrekt.
Die Aussage „Die Immobilienpreise in ganz Tiflis sind nahezu unverändert“ wäre dagegen durch diesen Index nicht hinreichend belegt.
Entsteht jetzt Renditedruck?
Innerhalb des engen NBG-Modells ist das Renditesignal schwächer geworden.
Der Mietindex liegt rund 2,7 % unter dem Vorjahresniveau, während der Preisindex nur etwa 0,2 % nachgab. Rechnerisch entwickelte sich das Verhältnis zwischen Miet- und Preisindex damit um ungefähr 2,5 % ungünstiger.
Das ist kein Rückgang der Bruttorendite um 2,5 Prozentpunkte. Es handelt sich lediglich um eine relative Veränderung des indexbasierten Verhältnisses. Ohne die zugrunde liegenden absoluten Mieten und Kaufpreise kann daraus keine konkrete Objektrendite berechnet werden.
Die wirtschaftliche Richtung ist dennoch nachvollziehbar:
Bleibt der Kaufpreis gleich und sinkt die erzielbare Miete, fällt bei ansonsten unveränderten Bedingungen die Bruttomietrendite.
Für Investoren bedeutet das, dass höhere Kaufpreise nicht mehr allein mit allgemeinen Erwartungen über Wachstum, Migration oder Tourismus gerechtfertigt werden sollten.
Was Investoren jetzt prüfen sollten
Bei einer Wohnung in Tiflis sollte die Rendite nicht aus dem Verkaufsprospekt des Entwicklers übernommen werden. Entscheidend ist eine eigenständige Kalkulation.
1. Tatsächlich erzielbare Miete
Nicht das teuerste vergleichbare Inserat verwenden, sondern mehrere ähnliche Wohnungen prüfen:
- gleiche Mikrolage,
- vergleichbares Gebäudealter,
- ähnliche Wohnfläche,
- gleicher Ausbauzustand,
- vergleichbare Möblierung,
- gleiche Vermietungsart.
2. Leerstand und Vermietungsdauer
Eine theoretische Monatsmiete hilft wenig, wenn die Wohnung mehrere Monate leer steht. Auch Mieterwechsel, Renovierung und Neuvermietung müssen einkalkuliert werden.
3. Sämtliche laufenden Kosten
Von der Bruttomiete sind unter anderem abzuziehen:
- Verwaltung,
- Instandhaltung,
- Reparaturen,
- Möblierungsersatz,
- Versicherungen,
- Steuern,
- Plattform- und Vermittlungsgebühren,
- Leerstand,
- gegebenenfalls Finanzierungskosten.
4. Wettbewerb im unmittelbaren Umfeld
Besonders bei Neubauprojekten muss geprüft werden, wie viele vergleichbare Wohnungen gleichzeitig fertiggestellt werden. In einem einzigen Projekt können Dutzende Eigentümer nahezu identische Apartments zur Vermietung anbieten.
5. Exit-Liquidität
Eine hohe kalkulierte Mietrendite ersetzt keinen realistischen Wiederverkaufsmarkt. Kleine, funktionale Wohnungen in etablierten Lagen können liquider sein als sehr große oder stark spezialisierte Einheiten.
6. Wechselkursrisiko
Ein Euro-Investor sollte mindestens drei Szenarien rechnen:
- stabiler Wechselkurs,
- schwächerer GEL,
- stärkerer GEL.
Erst danach lässt sich beurteilen, wie robust die Rendite in der eigenen Referenzwährung tatsächlich ist.
Ist das ein Crashsignal?
Nein. Aus den NBG-Zahlen allein lässt sich kein bevorstehender Immobiliencrash ableiten.
Der Preisindex der Nationalbank bewegt sich nahezu seitwärts. Der Mietindex liegt zwar unter dem Vorjahreswert, ist gegenüber Juni aber wieder gestiegen. Gleichzeitig wachsen Hypotheken- und Baukreditbestände weiterhin deutlich.
Ein Crash wäre typischerweise durch eine breitere Kombination verschiedener Entwicklungen gekennzeichnet, beispielsweise:
- stark sinkende Transaktionszahlen,
- erhebliche Preisnachlässe,
- steigende Kreditausfälle,
- Finanzierungsengpässe,
- zahlreiche unfertige Projekte,
- stark wachsende unverkaufte Bestände,
- Zwangsverkäufe und Liquiditätsprobleme.
Diese umfassende Aussage lässt sich aus den hier betrachteten Kennzahlen nicht ableiten.
Das aktuelle Signal lautet vielmehr:
Der Tifliser Immobilienmarkt bleibt aktiv, aber die Renditeentwicklung wird selektiver. Anleger sollten nicht den Gesamtmarkt kaufen, sondern ein konkret geprüftes Objekt in einer tragfähigen Mikrolage.
FAQ zu den Mietpreisen und Immobilienpreisen in Tiflis 2026
Fallen die Mieten in Tiflis?
Der NBG-Angebotsmietindex für typische Ein- und Drei-Zimmer-Wohnungen in Saburtalo und Varketili lag im Juli 2026 rund 2,7 % unter dem Vorjahreswert. Daraus lässt sich jedoch kein allgemeiner Mietrückgang für sämtliche Stadtteile und Wohnungstypen in Tiflis ableiten.
Ist der Mietindex auch im Juli gesunken?
Nein. Gegenüber Juni 2026 stieg der Index um rund 0,9 %. Er lag im Juli dennoch unter dem Niveau des Vorjahresmonats.
Fallen die Immobilienpreise in Tiflis?
Der NBG-Preisindex sank gegenüber Juli 2025 lediglich um rund 0,2 %. Andere, breiter angelegte Marktauswertungen zeigen für verschiedene Tifliser Segmente gleichzeitig steigende gewichtete Durchschnittspreise. Die Ergebnisse sind wegen unterschiedlicher Methoden nicht unmittelbar vergleichbar.
Welche Stadtteile erfasst der NBG-Immobilienindex?
Der Index erfasst Saburtalo und Varketili. Andere wichtige Lagen wie Vake, Mtatsminda, Isani, Didi Dighomi, Chughureti oder Krtsanisi werden durch diesen speziellen Index nicht vollständig repräsentiert.
Handelt es sich um tatsächlich vereinbarte Preise?
Die NBG erhebt regelmäßig Angebotspreise typischer Wohnungen aus öffentlichen Quellen. Angebotspreise können von den später tatsächlich vereinbarten Kauf- oder Mietpreisen abweichen.
Warum unterscheiden sich NBG-, Colliers- und andere Marktdaten?
Die Anbieter untersuchen unterschiedliche Gebiete, Objektarten, Wohnungsgrößen, Baualtersklassen und Marktsegmente. Zudem können Angebotspreise, registrierte Transaktionen, Entwicklerbefragungen und unterschiedliche Währungen verwendet werden.
Was bedeutet das Hypothekenwachstum von 15,5 %?
Der Bestand der Hypothekenkredite lag währungsbereinigt 15,5 % über dem Vorjahreswert. Das zeigt die zunehmende Bedeutung der Immobilienfinanzierung, entspricht aber nicht automatisch einem ebenso hohen Wachstum der Zahl der Immobilienkäufe.
Bedeutet das Wachstum der Baukredite mehr Neubauangebot?
Es kann auf eine hohe Aktivität im Bausektor hindeuten. Die NBG-Zahl zeigt jedoch nicht, welcher Anteil auf den Wohnungsbau in Tiflis entfällt und wann daraus tatsächlich neue Wohnungen entstehen.
Tiflis bleibt interessant – pauschale Renditeversprechen werden riskanter
Die NBG-Daten für Juli 2026 ergeben kein einheitlich positives oder negatives Bild.
Auf der Finanzierungsseite wachsen die Kreditbestände deutlich. Hypotheken legten währungsbereinigt um 15,5 % zu, Kredite an Unternehmen des Bausektors sogar um 25,1 %.
Gleichzeitig liegt der eng definierte Angebotsmietindex für typische Wohnungen in Saburtalo und Varketili rund 2,7 % unter dem Vorjahreswert. Der entsprechende Preisindex ist mit einem Minus von rund 0,2 % nahezu unverändert.
Für Investoren folgt daraus weder ein pauschales Kaufsignal noch ein Grund, Tiflis grundsätzlich zu meiden.
Die richtige Konsequenz lautet:
Mikrolage statt Gesamtmarkt. Tatsächliche Marktmiete statt Prospektmiete. Nettorendite statt Bruttoversprechen. Geprüftes Objekt statt allgemeiner Wachstumsstory.
Nicht irgendeine Wohnung in Tiflis kaufen
Zwei Wohnungen im gleichen Stadtteil können trotz ähnlichem Kaufpreis völlig unterschiedliche Renditen, Vermietungschancen und Wiederverkaufsrisiken haben.
Wir unterstützen Sie bei der Auswahl und Prüfung geeigneter Immobilien in Tiflis – von der Mikrolage und realistischen Marktmiete bis zur Dokumentenprüfung, Kaufbegleitung und späteren Verwaltung.
Immobilie prüfen lassen und fundiert entscheiden.
National Bank of Georgia – Financial Sector Review, August 2026: Veröffentlichung vom 31. August 2026 mit Kreditdaten und Immobilienindizes bis Juli 2026. (საქართველოს ეროვნული ბანკი)
National Bank of Georgia – Methodik der Wohnimmobilienpreis- und Mietindizes: Erläuterungen zu Saburtalo, Varketili, den untersuchten Wohnungsgrößen und der Verwendung öffentlich erhobener Angebotspreise. (საქართველოს ეროვნული ბანკი)
Colliers Georgia / Recov – Wohnimmobilienmarkt Tiflis, Juli 2026: Angaben zu Transaktionen und gewichteten Durchschnittspreisen in breiteren Tifliser Marktsegmenten. (recov.ge)