
Inflation Georgien August 2026 5,6 %
Inflation Georgien August 2026: 5,6 % – was steigende Wohnkosten für Immobilienkäufer bedeuten
Stand: 4. September 2026
Die Inflation in Georgien bleibt deutlich erhöht. Nach den neuesten Daten des georgischen Statistikamtes Geostat lagen die Verbraucherpreise im August 2026 um 5,6 % über dem Vorjahresniveau. Gegenüber Juli 2026 erhöhten sich die Preise um 0,4 %. Die Kerninflation betrug 3,8 %.
Für Immobilienkäufer und Investoren ist jedoch nicht allein die allgemeine Inflationsrate relevant. Besonders stark verteuerten sich mehrere Kostenbereiche, die unmittelbar oder mittelbar mit Immobilien, Vermietung, Instandhaltung und Finanzierung zusammenhängen.
Die Geostat-Hauptgruppe „Wohnen, Wasser, Strom, Gas und andere Brennstoffe“ lag im August um 8,5 % über dem Vorjahreswert. Innerhalb dieser Gruppe stiegen die gemessenen Preise für die Instandhaltung und Reparatur von Wohnraum um 8,7 %, die CPI-Unterposition „tatsächliche Wohnungsmieten“ um 8,4 % und Strom, Gas sowie andere Brennstoffe um 10,3 %.
Gleichzeitig verteuerte sich der Bereich Transport um 15,2 %. Für Betreiber von Ferienwohnungen, Hotels und Serviced Apartments können dadurch unter anderem Beschaffung, Transfers, Wartung und weitere betriebliche Abläufe teurer werden.
Wer den Immobilienmarkt Georgien 2026 mit Tiflis und Batumi im Vergleich betrachtet, sollte die neuen Inflationszahlen deshalb nicht isoliert lesen. Sie beeinflussen Finanzierung, Betriebskosten, Mietpreise, Kaufkraft und letztlich auch die tatsächlich erzielbare Nettorendite.
Die wichtigsten Inflationsdaten im Überblick
| Kennzahl beziehungsweise CPI-Gruppe | Veränderung |
|---|---|
| Verbraucherpreise gegenüber Juli 2026 | +0,4 % |
| Verbraucherpreise gegenüber August 2025 | +5,6 % |
| Kerninflation gegenüber August 2025 | +3,8 % |
| Wohnen, Wasser, Strom, Gas und andere Brennstoffe | +8,5 % |
| Tatsächliche Wohnungsmieten laut CPI | +8,4 % |
| Instandhaltung und Reparatur von Wohnraum | +8,7 % |
| Strom, Gas und andere Brennstoffe | +10,3 % |
| Transport | +15,2 % |
Den größten Beitrag zur Jahresinflation leisteten Transport mit rund 1,81 Prozentpunkten sowie Lebensmittel und alkoholfreie Getränke mit rund 1,72 Prozentpunkten. Die Hauptgruppe Wohnen, Wasser, Strom, Gas und andere Brennstoffe steuerte weitere rund 0,82 Prozentpunkte zur Gesamtinflation bei.
Diese Zahlen zeigen, dass die erhöhte Inflation nicht nur auf einen einzelnen Bereich zurückzuführen ist. Mehrere Kostenblöcke steigen gleichzeitig – und genau das kann Immobilieninvestitionen wirtschaftlich belasten.
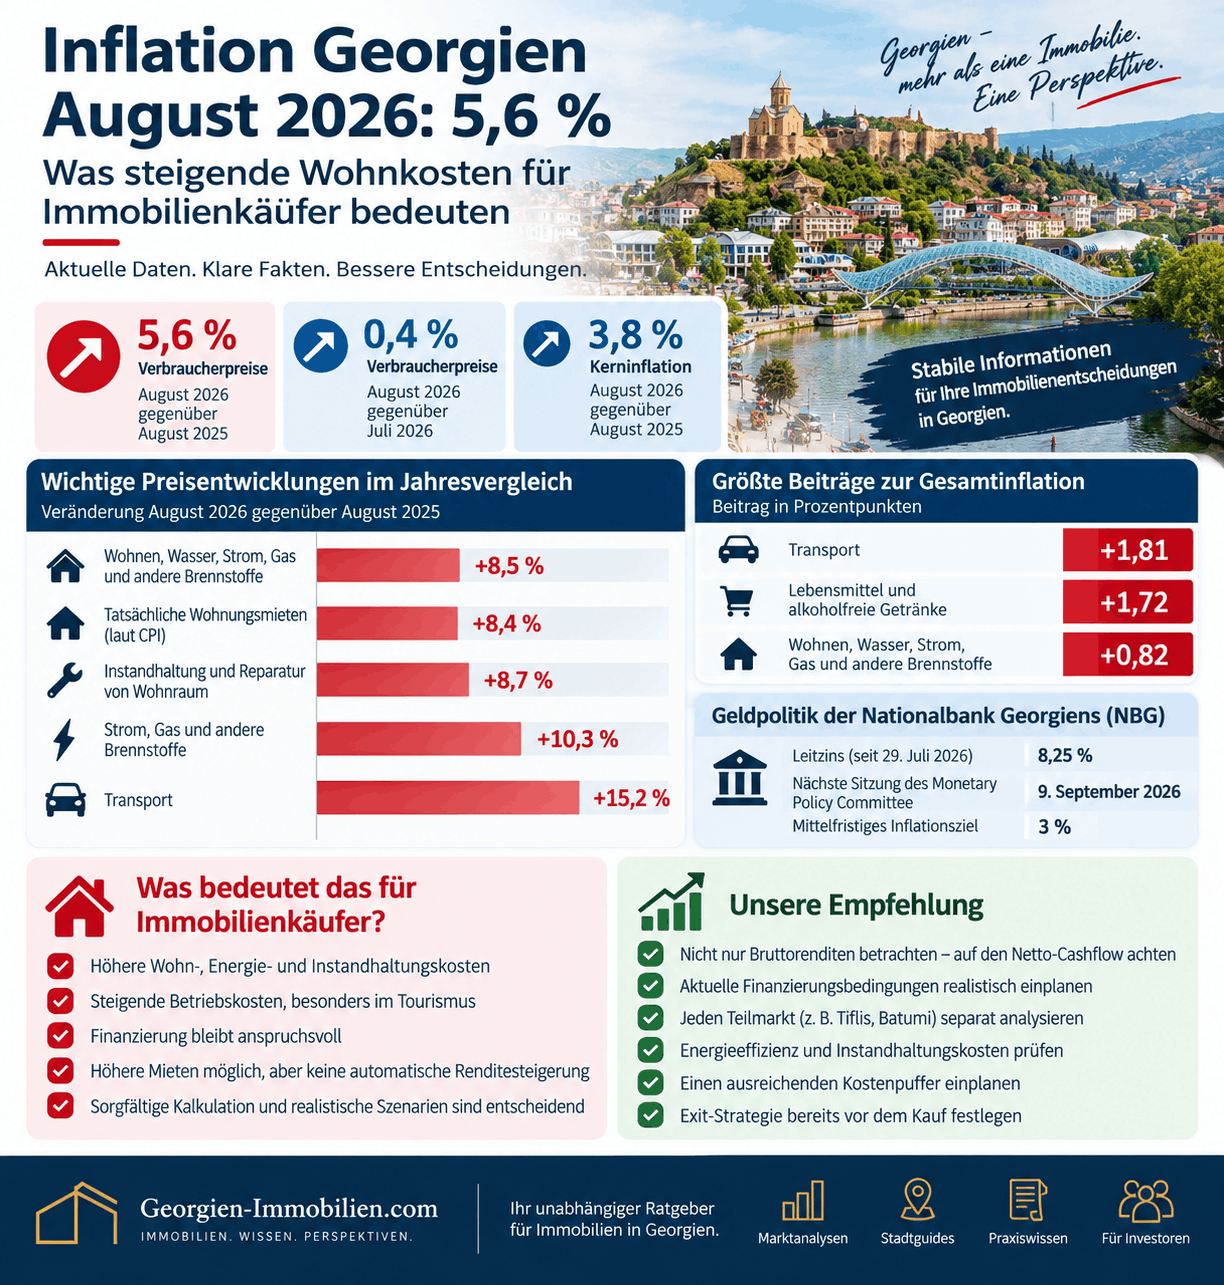
Inflation Georgien August 2026 Infografik
Was bedeutet „Wohnungsmieten +8,4 %“ tatsächlich?
Die Zahl von 8,4 % ist für Immobilieninvestoren ausgesprochen interessant, darf aber nicht überinterpretiert werden.
Geostat veröffentlicht mit diesem Wert keinen flächendeckenden Angebotsmietindex für jede Stadt, jedes Viertel und jede Wohnungsgröße in Georgien. Die Zahl stammt aus der Unterposition „Actual rentals for housing“ des georgischen Verbraucherpreisindex.
Der Verbraucherpreisindex soll messen, wie sich das durchschnittliche Preisniveau eines festgelegten Waren- und Dienstleistungskorbs verändert. Dieser Warenkorb bildet die Konsumausgaben eines durchschnittlichen Verbrauchers ab. Er dient in erster Linie der Inflationsmessung – nicht der Bewertung einzelner Immobilienmärkte oder konkreter Vermietungsangebote.
Die fachlich korrekte Aussage lautet deshalb:
Die im georgischen Verbraucherpreisindex erfasste Position der tatsächlichen Wohnungsmieten lag im August 2026 um 8,4 % über dem entsprechenden Niveau des Vorjahres.
Zu pauschal wäre dagegen die Schlussfolgerung:
Jede Wohnung in Tiflis, Batumi oder Kutaisi lässt sich heute zu einer um 8,4 % höheren Marktmiete vermieten.
Ob und in welchem Umfang sich eine höhere Miete tatsächlich durchsetzen lässt, hängt weiterhin von zahlreichen objektspezifischen Faktoren ab:
- Stadt und Stadtteil
- konkrete Mikrolage
- Wohnungsgröße und Grundriss
- Zustand und Bauqualität
- Möblierung und Ausstattung
- Vertragsdauer
- enthaltene Nebenkosten
- Zielgruppe
- saisonale Nachfrage
- Zahl konkurrierender Angebote
- Erreichbarkeit und Infrastruktur
- Qualität des Gebäudemanagements
Gerade in Tiflis unterscheiden sich zentrale Premiumlagen, etablierte Wohnviertel und periphere Neubaugebiete erheblich voneinander. Wer eine Wohnung in der Hauptstadt kaufen oder vermieten möchte, sollte deshalb zusätzlich die Besonderheiten der einzelnen Tifliser Stadtteile für Immobilieninvestoren untersuchen.
In Batumi kommt außerdem die starke Saisonalität des Ferienwohnungsmarktes hinzu. Dort kann eine Wohnung im Juli und August sehr gefragt sein, während die Einnahmen in den Wintermonaten deutlich niedriger ausfallen.
Warum der Geostat-Wert dem NBG-Mietindex nicht widerspricht
Auf den ersten Blick entsteht ein Widerspruch: Einerseits zeigt Geostat bei der CPI-Unterposition der Wohnungsmieten einen Anstieg um 8,4 %. Andererseits kann der von der Nationalbank veröffentlichte Mietindex für ausgewählte Tifliser Wohnungen eine schwächere Entwicklung anzeigen.
Dieser vermeintliche Widerspruch löst sich auf, sobald die unterschiedlichen Methoden betrachtet werden.
| Merkmal | Geostat-Verbraucherpreisindex | NBG-Wohnungsmietindex |
|---|---|---|
| Hauptzweck | Messung der Verbraucherpreisinflation | Beobachtung des Wohnimmobilienmarktes |
| Geografische Grundlage | National gewichteter Index mit Preiserhebungen in sechs großen Städten | Saburtalo und Varketili in Tiflis |
| Beobachtetes Segment | CPI-Unterposition tatsächliche Wohnungsmieten | Typische Ein- und Drei-Zimmer-Wohnungen |
| Preisgrundlage | Preiserhebung innerhalb des Verbraucherpreisindex | Angebotsmieten aus öffentlich zugänglichen Quellen |
| Aussage | Entwicklung einer Verbraucherpreis-Komponente | Entwicklung eines ausgewählten Tifliser Angebotsmietsegments |
| Geeignet für | Inflations- und Lebenshaltungskostenanalyse | Beobachtung bestimmter Teile des Tifliser Mietmarktes |
| Nicht geeignet für | Direkte Mietprognose einer bestimmten Wohnung | Aussage über sämtliche Wohnungsmieten in Georgien |
Die Nationalbank beschreibt ausdrücklich, dass ihr Index auf regelmäßig erhobenen Angebotspreisen typischer Ein- und Drei-Zimmer-Wohnungen in Saburtalo und Varketili basiert. Die Daten werden aus offenen Quellen gesammelt, zusammengeführt und anschließend mit einer Basisperiode verglichen.
Damit können zur selben Zeit zwei unterschiedliche Entwicklungen auftreten:
- Die national aggregierte CPI-Komponente für Wohnungsmieten steigt.
- Angebotsmieten eines bestimmten Wohnungssegments in zwei Tifliser Teilmärkten entwickeln sich schwächer.
Beide Aussagen können korrekt sein, weil sie unterschiedliche Fragen beantworten.
Geostat beantwortet vereinfacht die Frage:
Wie verändert sich die für den Verbraucherpreisindex erfasste Mietkostenkomponente?
Der NBG-Index beantwortet dagegen eher die Frage:
Wie entwickeln sich die öffentlich angebotenen Mieten typischer Wohnungen in Saburtalo und Varketili?
Wer sich konkret mit Immobilien in Tiflis beschäftigt, sollte deshalb weder den landesweiten CPI-Wert noch den begrenzten NBG-Mietindex als alleinige Entscheidungsgrundlage verwenden.
Ein wichtiger Unterschied: Angebotsmiete ist nicht Vertragsmiete
Der NBG-Index beobachtet Angebotsmieten. Das sind Preise, mit denen Wohnungen öffentlich am Markt angeboten werden. Sie zeigen zunächst, welche Preisvorstellungen Vermieter bei der Inserierung haben.
Ein Angebotspreis ist jedoch nicht zwingend der Betrag, der später tatsächlich im Mietvertrag vereinbart wird.
Zwischen Angebotsmiete und endgültiger Vertragsmiete können liegen:
- individuelle Preisverhandlungen
- Rabatte bei längerer Mietdauer
- mietfreie Zeiträume
- im Preis enthaltene Nebenkosten
- zusätzliche Möblierung
- kurzfristige saisonale Preisnachlässe
- Zugeständnisse bei Kaution oder Vorauszahlung
- Provisionen und Vermittlungskosten
Gleichzeitig können bestehende Mietverhältnisse anders reagieren als neu angebotene Wohnungen. Laufende Verträge werden häufig nicht sofort an veränderte Marktbedingungen angepasst. Angebotsmärkte können dagegen schneller auf neue Konkurrenz, sinkende Nachfrage oder saisonale Schwankungen reagieren.
Ohne identische Datengrundlage sollten CPI-Wert und NBG-Index daher nicht unmittelbar gegeneinander gerechnet werden.
Steigen oder fallen die Mieten in Tiflis?
Die seriöse Antwort lautet: Das hängt vom betrachteten Teilmarkt ab.
Die neuen Inflationsdaten beweisen weder einen flächendeckenden Mietboom noch einen allgemeinen Mietpreisrückgang in Tiflis.
Für eine belastbare Beurteilung sollten Investoren mindestens fünf Ebenen voneinander trennen.
1. Bestehende Mietverträge
Hier geht es um tatsächlich laufende Mietverhältnisse. Die vereinbarten Preise können über einen längeren Zeitraum stabil bleiben und verzögert auf Veränderungen reagieren.
Bei bestehenden Mietverträgen spielen außerdem individuelle Vereinbarungen, Vertragslaufzeiten, persönliche Beziehungen und die Zuverlässigkeit des Mieters eine wichtige Rolle.
2. Neu angebotene Wohnungen
Diese Ebene wird durch Immobilienportale und Angebotsindizes besser abgebildet. Angebotspreise können kurzfristig steigen oder fallen.
Bei einer großen Zahl neuer Wohnungen kann der Wettbewerb zwischen Vermietern zunehmen. In diesem Fall können Angebotspreise trotz allgemeiner Inflation stagnieren oder sinken.
3. Tatsächlich abgeschlossene Neuvermietungen
Diese Werte wären für Investoren besonders relevant, sind aber nicht immer vollständig und zeitnah öffentlich verfügbar.
Entscheidend ist nicht allein, zu welchem Preis eine Wohnung angeboten wurde, sondern zu welchem Preis sie tatsächlich vermietet werden konnte und wie lange sie zuvor leer stand.
4. Langzeit- und Kurzzeitvermietung
Ein langfristig vermietetes Apartment in Saburtalo folgt anderen Nachfragetreibern als ein touristisch vermietetes Studio in Batumi.
Langzeitmieter achten typischerweise stärker auf:
- Verkehrsanbindung
- Arbeitsplätze
- Universitäten
- Schulen
- Einkaufsmöglichkeiten
- Heizsystem
- Grundriss
- Nebenkosten
- Alltagstauglichkeit
Kurzzeitgäste achten häufiger auf:
- zentrale Lage
- Aussicht
- touristische Attraktionen
- Möblierung
- Bewertungen
- Klimaanlage
- digitale Buchbarkeit
- Reinigungsqualität
- flexible Anreise
5. Einzelne Stadtteile und Objektklassen
Premium-Neubauten, einfache Bestandswohnungen, möblierte Apartments und Familienwohnungen können sich völlig unterschiedlich entwickeln.
Selbst innerhalb eines Stadtteils können wenige Straßen einen erheblichen Unterschied bei Lärm, Verkehr, Aussicht, Nachfrage, Bauqualität und Vermietbarkeit ausmachen.
Wer eine Immobilie bewerten möchte, sollte deshalb nicht von einem nationalen Inflationswert auf die realistische Miete des konkreten Objekts schließen.
Immobilienfinanzierung bleibt unter Druck
Die zweite wichtige Botschaft der Augustdaten betrifft die Finanzierung.
Die Nationalbank Georgiens beließ ihren geldpolitischen Leitzins am 29. Juli 2026 bei 8,25 %. Die nächste reguläre Sitzung des Monetary Policy Committee ist für den 9. September 2026 vorgesehen.
Die Nationalbank erklärte bei ihrer Juli-Entscheidung, dass die restriktive geldpolitische Haltung wegen erhöhter Inflationsrisiken voraussichtlich über einen längeren Zeitraum beibehalten werden müsse. Gleichzeitig stellte sie klar, dass bei einer weiteren Verstärkung der Inflationsrisiken auch eine zusätzliche Straffung möglich wäre.
Das mittelfristige Inflationsziel der Nationalbank liegt bei 3 %. Mit 5,6 % lag die gemessene Jahresinflation im August noch 2,6 Prozentpunkte über diesem Ziel.
Daraus folgt nicht automatisch, dass die Nationalbank den Leitzins am 9. September erhöhen wird. Die Entscheidung hängt nicht allein von einem einzelnen Inflationswert ab.
Berücksichtigt werden unter anderem:
- die erwartete Inflationsentwicklung
- Energie- und Lebensmittelpreise
- Wechselkursrisiken
- Inflationserwartungen
- wirtschaftliches Wachstum
- internationale Rohstoffpreise
- mögliche Zweitrundeneffekte
- geopolitische Risiken
- Kreditentwicklung im Bankensektor
- Entwicklung der Dienstleistungspreise
Eine belastbare Prognose der nächsten NBG-Entscheidung lässt sich aus den Augustdaten allein daher nicht ableiten.
Für Käufer ist dennoch entscheidend: Mit kurzfristig stark sinkenden GEL-Hypothekenzinsen sollte derzeit nicht fest kalkuliert werden.
Weitere Hintergründe zur Kreditentwicklung bietet unsere Analyse zur Immobilienfinanzierung in Georgien 2026.
Leitzins und Hypothekenzins sind nicht identisch
Der Leitzins beeinflusst die Finanzierungsbedingungen, ist aber nicht der Zinssatz, den ein Immobilienkäufer automatisch für einen Kredit erhält.
Der tatsächliche Hypothekenzins einer georgischen Bank hängt zusätzlich ab von:
- Kreditwährung
- Zinsbindungsmodell
- Laufzeit
- Eigenkapitalanteil
- Einkommen und Bonität
- Aufenthaltsstatus
- Beleihungswert der Immobilie
- Objektart und Lage
- Kosten der Bankrefinanzierung
- bankinterner Risikoprüfung
- individuellen Margen und Gebühren
- möglichen Zusatzsicherheiten
Ein ausländischer Käufer kann deshalb deutlich andere Konditionen erhalten als ein georgischer Kreditnehmer mit regelmäßigem Einkommen in GEL.
Auch Bauträger-Ratenzahlungen dürfen nicht mit klassischen Bankkrediten verwechselt werden. Sie können zwar zinsgünstig oder nominell zinsfrei wirken, enthalten aber häufig andere Risiken – insbesondere Fertigstellungs-, Vertrags-, Projekt- und Wechselkursrisiken.
Solange die Geldpolitik restriktiv bleibt, sollte bei einer Investitionsrechnung nicht fest mit kurzfristig stark sinkenden GEL-Hypothekenzinsen kalkuliert werden.
Sinkende Zinsen bleiben möglich, falls der Inflationsdruck nachhaltig zurückgeht. Sie sollten jedoch als mögliches positives Szenario betrachtet werden – nicht als Voraussetzung dafür, dass sich ein Immobilienkauf wirtschaftlich rechnet.
So sollten Immobilienkäufer ihre Finanzierung kalkulieren
Ein solides Investment sollte bereits unter den gegenwärtig verfügbaren Finanzierungsbedingungen tragfähig sein.
Mit dem aktuell erreichbaren Zinssatz rechnen
Die Kalkulation sollte auf einem real vorliegenden oder realistisch erreichbaren Finanzierungsangebot basieren.
Erwartete Zinssenkungen gehören nicht in das Basisszenario. Sie können später einen positiven Effekt haben, sollten aber nicht benötigt werden, damit der Kauf überhaupt funktioniert.
Zusätzlich ein Belastungsszenario berechnen
Neben dem Basisszenario empfiehlt sich eine zweite Rechnung mit:
- höherem Zinssatz
- geringerer Auslastung
- niedrigerer Miete
- steigenden Instandhaltungskosten
- zeitweisem Leerstand
- höheren Verwaltungs- und Betriebskosten
- unerwarteten Reparaturen
- schwächerem Wechselkurs
- verzögerter Fertigstellung
- höheren Servicegebühren
Besteht das Objekt diese Rechnung nicht, ist entweder der Kaufpreis zu hoch, die Finanzierung zu aggressiv oder die angenommene Miete zu optimistisch.
Inflation Georgien August 2026
Kredit- und Mietwährung aufeinander abstimmen
Wer Mieteinnahmen überwiegend in GEL erzielt, aber einen Kredit in Euro oder US-Dollar bedient, trägt ein zusätzliches Wechselkursrisiko.
Wertet der GEL gegenüber der Kreditwährung ab, kann die Kreditrate gemessen an den laufenden Mieteinnahmen deutlich teurer werden.
Ein niedrigerer Fremdwährungszins ist deshalb nicht automatisch die sicherere Finanzierung.
Investoren sollten mindestens prüfen:
- In welcher Währung wird der Kaufpreis gezahlt?
- In welcher Währung wird der Kredit bedient?
- In welcher Währung werden die Mieten tatsächlich vereinnahmt?
- Können Mietverträge an Wechselkursentwicklungen angepasst werden?
- Wie wirkt sich eine deutliche GEL-Abwertung aus?
- Welche Rücklagen bestehen in der Kreditwährung?
Ausreichend Liquidität zurückhalten
Neben dem Eigenkapital für den Kauf sollten Reserven vorhanden sein für:
- Leerstand
- Reparaturen
- Möblierung
- Nachbesserungen
- Versicherungen
- Gemeinschaftskosten
- ungeplante Sonderausgaben
- verzögerte Übergaben bei Neubauten
- Ersatz defekter Geräte
- Rechts- und Übersetzungskosten
- schwächere Vermietungsmonate
Wer das gesamte verfügbare Kapital in Kaufpreis, Nebenkosten und Einrichtung investiert, besitzt kaum Spielraum für unerwartete Entwicklungen.
Höhere Mieten bedeuten nicht automatisch höhere Nettorenditen
Eine um 8,4 % gestiegene CPI-Mietkomponente klingt zunächst positiv für Eigentümer. Für die tatsächliche Rentabilität reicht die Betrachtung der Bruttomiete jedoch nicht aus.
Entscheidend sind mindestens drei unterschiedliche Renditeebenen.
Bruttomietrendite
Die jährliche Bruttomiete wird durch die gesamten Anschaffungskosten geteilt.
Nicht berücksichtigt werden dabei:
- Verwaltung
- Leerstand
- Instandhaltung
- Steuern
- Möblierung
- Versicherungen
- Servicegebühren
- Finanzierungskosten
Die Bruttomietrendite eignet sich deshalb nur für einen ersten Vergleich.
Operative Nettorendite
Von der Miete werden die nicht auf den Mieter übertragbaren Kosten abgezogen.
Dazu gehören je nach Objekt unter anderem:
- Verwaltung
- Instandhaltung
- Leerstand
- Versicherungen
- Plattformkosten
- Reinigungsaufwand
- Ersatzbeschaffungen
- Gemeinschaftsgebühren
Die operative Nettorendite ist für Investoren wesentlich aussagekräftiger.
Eigenkapital-Cashflow nach Finanzierung
Erst nach Abzug von Zinsen, Tilgung und weiteren Finanzierungskosten wird sichtbar, welcher laufende Betrag tatsächlich beim Investor verbleibt.
Wer eine Wohnung in Georgien kaufen möchte, sollte deshalb nicht nur Kaufpreis und erwartete Bruttomiete vergleichen, sondern eine vollständige Cashflow-Rechnung erstellen.
Beispiel: Warum die Nettowirkung geringer ausfallen kann
Ein rein beispielhaftes Investment erzielt jährlich:
- Bruttomiete: 24.000 GEL
- nicht umlagefähige Kosten: 6.000 GEL
- operativer Nettoertrag: 18.000 GEL
Steigt die Miete rechnerisch um 8,4 %, ergibt sich eine neue Jahresmiete von 26.016 GEL.
Steigen die Kosten gleichzeitig um 10 %, erhöhen sie sich auf 6.600 GEL. Der operative Nettoertrag beträgt dann 19.416 GEL.
Die Bruttomiete ist in diesem Beispiel um 8,4 % gestiegen. Der operative Nettoertrag erhöhte sich aber nur um rund 7,9 %.
Steigt zusätzlich der jährliche Finanzierungsaufwand um mehr als 1.416 GEL, kann der Cashflow nach Finanzierung trotz höherer Miete sinken.
Das Beispiel zeigt, warum Kaufentscheidungen nicht allein auf Bruttomieten oder beworbenen Renditeprozenten basieren sollten.
Welche Kosten für Vermieter besonders relevant sind
Instandhaltung und Reparaturen
Die CPI-Untergruppe für die Instandhaltung und Reparatur von Wohnraum stieg um 8,7 %. Das weist auf einen erhöhten Kostendruck bei wohnungsbezogenen Leistungen und Ausgaben hin.
Der Wert darf allerdings nicht mit einem Baukostenindex für komplette Neubauprojekte verwechselt werden. Er ersetzt keine individuelle Kalkulation von Handwerkerleistungen, Baumaterialien oder Sanierungsmaßnahmen.
Bei älteren Wohnungen sollten Käufer insbesondere prüfen:
- Elektroinstallation
- Wasserleitungen
- Abwasserleitungen
- Heizung
- Warmwasserversorgung
- Fenster
- Feuchtigkeit
- Dach und Fassade
- Aufzüge
- Gemeinschaftsbereiche
Eine scheinbar günstige Bestandswohnung kann durch nachträgliche Investitionen deutlich teurer werden.
Strom, Gas und andere Brennstoffe
Ein Anstieg um 10,3 % kann insbesondere Vermietungsmodelle belasten, bei denen Eigentümer oder Betreiber einen großen Teil der Nebenkosten übernehmen.
Das betrifft häufig:
- Ferienwohnungen
- All-inclusive-Mietmodelle
- Serviced Apartments
- Aparthotels
- Hotels
- möblierte Kurzzeitvermietungen
- Betreiberkonzepte mit pauschalen Leistungen
Bei langfristigen Mietverhältnissen hängt die Wirkung davon ab, welche Kosten vom Mieter und welche vom Eigentümer getragen werden.
Investoren sollten bereits vor dem Kauf klären:
- Gibt es separate Zähler?
- Wer schließt die Versorgungsverträge ab?
- Werden Nebenkosten nach Verbrauch oder pauschal abgerechnet?
- Wer trägt Kosten bei Leerstand?
- Wie energieeffizient ist die Wohnung?
- Welche Heiz- und Klimasysteme sind vorhanden?
Transport
Die Transportpreise lagen 15,2 % über dem Vorjahresniveau. Dieser Wert lässt sich nicht vollständig als Immobilienbetriebskosten behandeln.
Er kann aber indirekte Auswirkungen haben, beispielsweise auf:
- Anfahrten von Handwerkern
- Liefer- und Beschaffungskosten
- Flughafentransfers
- Reinigung und Wäschelogistik
- technische Betreuung
- Gästeservices
- Wartungsfahrten
- Personalwege
Besonders Betreiber touristischer Immobilien sollten diese indirekten Effekte nicht unterschätzen.
Lebensmittel und Gastronomie
Für klassische Wohnungsvermieter sind Lebensmittelpreise nur indirekt relevant. Für Hotels, Gästehäuser und touristisch betriebene Immobilien können sie dagegen die Betriebskosten deutlich beeinflussen.
Gleichzeitig können steigende Lebenshaltungskosten die Kaufkraft potenzieller Mieter belasten. Ein Vermieter kann eine rechnerisch mögliche Mieterhöhung nicht automatisch durchsetzen, wenn die Einkommen der Zielgruppe nicht im gleichen Umfang steigen.
Auswirkungen auf unterschiedliche Immobilienstrategien
Langfristig vermietete Wohnungen in Tiflis
Eigentümer können von einer grundsätzlich erhöhten Wohnkostenentwicklung profitieren. Eine pauschale Mietsteigerung um 8,4 % lässt sich daraus jedoch nicht ableiten.
Entscheidend bleiben:
- aktuelle Vergleichsangebote
- tatsächlich abgeschlossene Mietverträge
- Leerstandsdauer vergleichbarer Wohnungen
- Zahlungsfähigkeit der Zielgruppe
- Ausstattung und Zustand
- Verkehrsanbindung
- Nähe zu Universitäten oder Arbeitsplätzen
- Zahl neuer Wohnungen im Umfeld
Eine etwas niedrigere, dauerhaft gezahlte Miete kann wirtschaftlich besser sein als eine hohe Angebotsmiete mit mehreren Monaten Leerstand.
Ferienwohnungen in Batumi
Ferienwohnungen können Preise kurzfristiger anpassen als langfristige Mietverträge. Gleichzeitig treffen steigende Energie-, Transport-, Reinigungs- und Betriebskosten dieses Modell besonders stark.
Zusätzlich muss die Jahresauslastung betrachtet werden. Ein hoher Tagespreis während weniger Sommerwochen garantiert noch keine attraktive Jahresrendite.
Unsere ausführliche Analyse zum Immobilienmarkt Batumi im zweiten Quartal 2026 zeigt, warum Kaufpreise, Auslastung, durchschnittliche Tagesrate, Servicegebühren und Überangebot gemeinsam betrachtet werden müssen.
Hotels und Aparthotels
Bei Betreiberimmobilien entscheidet nicht nur der erzielte Zimmerpreis.
Relevant sind auch:
- Auslastung
- Energieverbrauch
- Personalaufwand
- Reinigung
- Verpflegung
- Vertriebskosten
- Buchungsplattformgebühren
- Instandhaltung
- Managementgebühren
- Möbelaustausch
- Rücklagen
- Betreiberbonität
Eine allgemeine Inflation von 5,6 % kann die nominalen Umsätze erhöhen und gleichzeitig die operative Marge verringern.
Bei versprochenen Renditen muss deshalb geklärt werden:
- Handelt es sich um eine Brutto- oder Nettorendite?
- Wer trägt die Betriebskosten?
- Ist die Zahlung garantiert oder auslastungsabhängig?
- Wer steht wirtschaftlich für die Garantie ein?
- Welche Kosten dürfen vorher abgezogen werden?
- Was passiert nach Ablauf des Betreibervertrags?
Neubauinvestments mit Ratenzahlung
Bei Neubauprojekten sollten Investoren prüfen, ob spätere Raten in Euro, US-Dollar oder GEL festgelegt sind.
Außerdem ist zu klären, welche Kosten nach Übergabe zusätzlich entstehen:
- Fertigstellung und Ausbau
- Möblierung
- technische Ausstattung
- Verwaltungsgebühren
- Anschlusskosten
- Gemeinschaftskosten
- Vermietungsmanagement
- Registrierungs- und Übersetzungskosten
- Nachbesserungen
- mögliche Preisänderungen bei Sonderwünschen
Inflation kann insbesondere dann problematisch werden, wenn der beworbene Kaufpreis nur einen teilweise fertiggestellten Zustand umfasst.
Käufer ohne Fremdfinanzierung
Barkäufer sind von steigenden Kreditzinsen weniger unmittelbar betroffen. Sie sollten dennoch die reale Rendite nach Inflation beachten.
Eine nominal hohe Mietrendite kann durch folgende Faktoren erheblich reduziert werden:
- steigende Betriebskosten
- Kaufkraftverlust
- Wechselkursschwankungen
- Instandhaltung
- Leerstand
- Verwaltung
- Steuern
- später sinkende Wiederverkaufspreise
Auch Barkäufer tragen somit Inflations- und Marktrisiken.
Sieben konkrete Investorenstrategien
1. CPI-Zahlen nicht als Mietprognose verwenden
Die 8,4 % sind ein makroökonomischer Indikator. Die konkrete Sollmiete muss aus dem lokalen Teilmarkt und vergleichbaren Objekten abgeleitet werden.
2. Netto statt brutto rechnen
Werbeversprechen mit hohen Bruttorenditen sollten um Leerstand, Verwaltung, Instandhaltung, Möblierung, Steuern und Finanzierung bereinigt werden.
3. Energieverbrauch vor dem Kauf prüfen
Fenster, Klimatisierung, Heizsystem, Warmwasserbereitung und Gebäudequalität beeinflussen die laufenden Kosten erheblich.
4. Finanzierung auch ohne Zinssenkung tragfähig gestalten
Ein Objekt sollte nicht nur dann funktionieren, wenn die Nationalbank bald die Zinsen senkt.
5. Jeden Teilmarkt separat analysieren
Der Mietmarkt in Saburtalo lässt sich nicht ungeprüft auf Vake, Didi Dighomi, Batumi oder Kutaisi übertragen.
6. Einen realistischen Kostenpuffer einplanen
Bei der Kalkulation sollten Instandhaltung, Energie und Verwaltung nicht nur anhand vergangener Kosten berücksichtigt werden. Sinnvoll ist ein zusätzliches Belastungsszenario.
7. Die Exit-Strategie bereits vor dem Kauf festlegen
Eine hohe laufende Bruttomiete ist wenig wert, wenn die Wohnung später nur schwer verkauft werden kann.
Zu prüfen sind deshalb:
- zukünftige Käufergruppe
- Zahl vergleichbarer Wohnungen
- Qualität des Gebäudes
- laufende Kosten
- Mikrolage
- Grundriss
- registrierter Eigentumsstatus
- zukünftige Neubaukonkurrenz
Kein eindeutiger Mietboom, aber ein deutliches Kostensignal
Die Augustdaten zeigen einen spürbaren Inflationsdruck in Georgien. Besonders relevant für Immobilieninvestoren sind die überdurchschnittlich gestiegenen Wohn-, Energie-, Instandhaltungs- und Transportkosten.
Die CPI-Unterposition der tatsächlichen Wohnungsmieten lag um 8,4 % über dem Vorjahresniveau. Daraus kann jedoch weder ein flächendeckender Mietanstieg von exakt 8,4 % noch eine entsprechende Renditesteigerung für einzelne Immobilien abgeleitet werden.
Der vermeintliche Widerspruch zum NBG-Mietindex ist methodisch erklärbar:
- Geostat misst eine national aggregierte Verbraucherpreis-Komponente.
- Die Nationalbank beobachtet Angebotsmieten typischer Wohnungen in zwei ausgewählten Tifliser Teilmärkten.
Für Käufer lautet die entscheidende Erkenntnis:
Nicht die höchste beworbene Bruttorendite entscheidet, sondern der belastbare Netto-Cashflow nach Leerstand, Betriebskosten, Instandhaltung und Finanzierung.
Da der NBG-Leitzins weiterhin bei 8,25 % liegt und die Inflation deutlich über dem 3-%-Ziel bleibt, sollten Investoren kurzfristig sinkende GEL-Finanzierungskosten nicht als festes Basisszenario einplanen.
Wer Immobilien in Georgien kaufen möchte, sollte daher Kaufpreis, Mikrolage, Vermietbarkeit, Finanzierung, laufende Kosten und Wiederverkauf immer gemeinsam prüfen.
Dieser Beitrag ist eine allgemeine Marktanalyse und keine individuelle Rechts-, Steuer- oder Finanzierungsberatung.
FAQ zur Inflation und zu den Mieten in Georgien
Wie hoch ist die Inflation in Georgien im August 2026?
Die Verbraucherpreise lagen im August 2026 um 5,6 % über dem Vorjahresniveau. Gegenüber Juli 2026 erhöhten sie sich um 0,4 %. Die Kerninflation betrug 3,8 %.
Wie stark sind die Wohnungsmieten gestiegen?
Die Geostat-Unterposition „tatsächliche Wohnungsmieten“ innerhalb des Verbraucherpreisindex lag um 8,4 % über dem Vorjahresniveau.
Das ist kein Nachweis dafür, dass jede Marktmiete oder jede neu angebotene Wohnung in Georgien um 8,4 % teurer geworden ist.
Warum zeigt der NBG-Mietindex möglicherweise eine andere Entwicklung?
Der NBG-Index basiert auf Angebotsmieten typischer Ein- und Drei-Zimmer-Wohnungen in Saburtalo und Varketili.
Geostat und NBG untersuchen damit unterschiedliche geografische Gebiete, Wohnungstypen und Preisgrundlagen.
Steigen oder fallen die Mieten in Tiflis?
Eine pauschale Antwort ist nicht möglich. Je nach Stadtteil, Wohnungstyp, Ausstattung, Mietdauer und Datengrundlage können unterschiedliche Entwicklungen auftreten.
Werden Hypotheken in Georgien jetzt teurer?
Aus der Augustinflation allein lässt sich keine unmittelbare Veränderung der Hypothekenzinsen ableiten.
Der Leitzins liegt weiterhin bei 8,25 %. Kurzfristig stark sinkende GEL-Kreditzinsen sollten derzeit aber nicht fest in eine Investitionsrechnung eingeplant werden.
Wann entscheidet die Nationalbank erneut über den Leitzins?
Die nächste Sitzung des Monetary Policy Committee ist für den 9. September 2026 vorgesehen.
Wie hoch ist das Inflationsziel der Nationalbank?
Das mittelfristige Inflationsziel der Nationalbank Georgiens liegt bei 3 %.
Welche Kosten steigen für Vermieter besonders stark?
Laut den Augustdaten erhöhten sich insbesondere:
- Strom, Gas und andere Brennstoffe
- Instandhaltung und Reparatur von Wohnraum
- Wohnungsmieten innerhalb der CPI-Erhebung
- Transportleistungen
Bedeutet eine steigende CPI-Mietkomponente automatisch mehr Rendite?
Nein. Wenn gleichzeitig Finanzierung, Energie, Reparaturen, Verwaltung und Leerstandskosten steigen, kann die Nettorendite stagnieren oder sogar sinken.
Welche Vermietungsmodelle sind besonders von der Inflation betroffen?
Besonders kostenempfindlich sind Ferienwohnungen, Serviced Apartments, Hotels und Aparthotels, bei denen der Betreiber Energie, Reinigung, Personal, Transfers und weitere Leistungen übernimmt.
Sind Barkäufer von der Inflation nicht betroffen?
Barkäufer tragen kein unmittelbares Kreditzinsrisiko. Sie bleiben aber von höheren Betriebskosten, Kaufkraftverlust, Wechselkursentwicklungen und Veränderungen der realen Rendite betroffen.
Quellen und weiterführende Informationen
Die externen Quellen wurden zuletzt am 4. September 2026 geprüft.
- Geostat – Inflation Rate in Georgia, August 2026
Offizielle Veröffentlichung des georgischen Statistikamtes vom 3. September 2026 mit den aktuellen Inflationsdaten. (Geostat) - Geostat – Offizielle PDF-Auswertung zur Inflation im August 2026
Detaillierte Tabellen zu Jahresinflation, Monatsinflation, Verbraucherpreisgruppen und deren Beiträgen zur Gesamtinflation. (Geostat) - Geostat – Consumer Price Index: Technical Manual
Offizielle Methodik des georgischen Verbraucherpreisindex einschließlich Erhebungsgebiet, Warenkorb, Gewichtung und Berechnung. (Geostat) - National Bank of Georgia – Residential Real Estate Price and Rent Indices
Offizielle Beschreibung der Methodik des NBG-Wohnimmobilienpreis- und Mietindex für Saburtalo und Varketili. (საქართველოს ეროვნული ბანკი) - National Bank of Georgia – Leitzinsentscheidung vom 29. Juli 2026
Offizielle Mitteilung zum Leitzins von 8,25 %, zum Inflationsziel von 3 % und zur nächsten Sitzung am 9. September 2026. (საქართველოს ეროვნული ბანკი)