
Immobilienmarkt Tiflis 2026: Verkäufe steigen um 21,5 %
Immobilienmarkt Tiflis 2026: 4.475 Wohnungsverkäufe im Juli – lohnt sich der Einstieg noch?
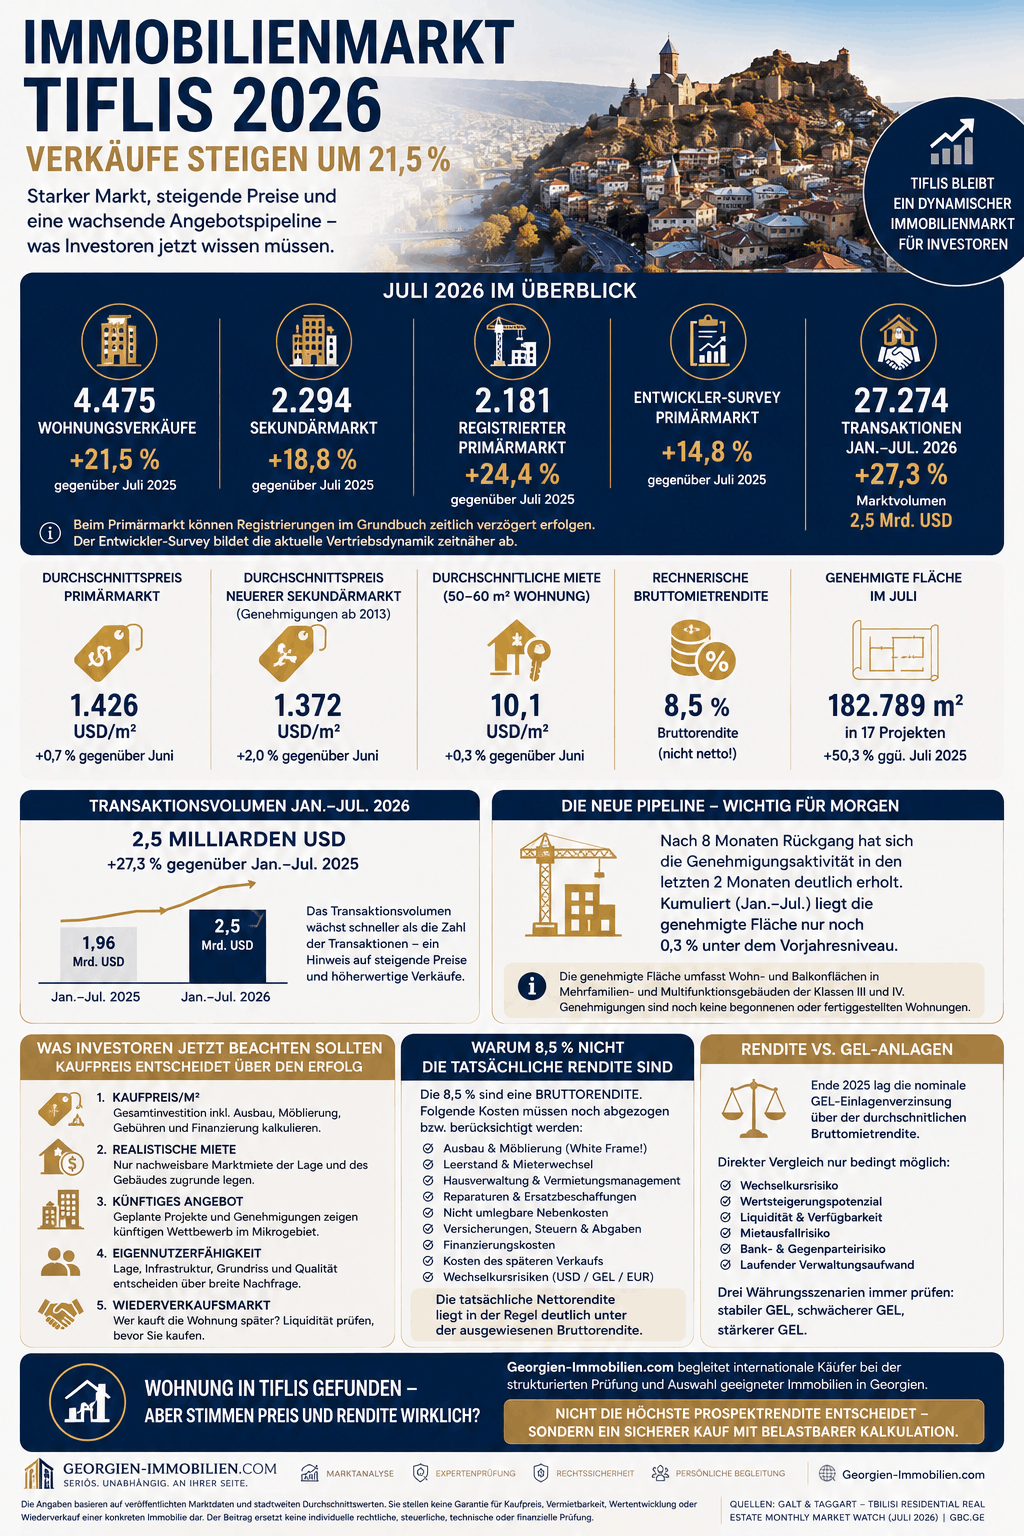
Der Wohnungsmarkt in Tiflis zeigt sich im Sommer 2026 deutlich dynamischer als noch zu Jahresbeginn erwartet. Im Juli wurden insgesamt 4.475 Wohnungsverkäufe registriert. Aus den veröffentlichten Zahlen für Primär- und Sekundärmarkt ergibt sich gegenüber Juli 2025 rechnerisch ein Wachstum von rund 21,5 Prozent.
Von Januar bis Juli wurden in der georgischen Hauptstadt 27.274 Wohnungstransaktionen registriert. Galt & Taggart beziffert das damit verbundene Wohnimmobilien-Marktvolumen auf rund 2,5 Milliarden US-Dollar – 27,3 Prozent mehr als im entsprechenden Vorjahreszeitraum.
Die Zahlen sprechen für einen aktiven Markt. Für Investoren sind sie jedoch kein pauschales Kaufsignal. Denn gleichzeitig steigen die Preise, die Genehmigungspipeline erholt sich und die beworbene Mietrendite sagt noch wenig über den tatsächlichen Ertrag einer einzelnen Wohnung aus.
Tiflis-Wohnungsmarkt im Juli 2026
| Kennzahl | Aktueller Wert |
|---|---|
| Registrierte Wohnungsverkäufe | 4.475 |
| Rechnerische Veränderung zum Vorjahr | rund +21,5 % |
| Sekundärmarkt | 2.294 Verkäufe, +18,8 % |
| Registrierter Primärmarkt | 2.181 Verkäufe, +24,4 % |
| Entwickler-Survey Primärmarkt | +14,8 % |
| Transaktionen Januar bis Juli | 27.274 |
| Transaktionsvolumen Januar bis Juli | rund 2,5 Mrd. USD |
| Durchschnittspreis Primärmarkt | 1.426 USD/m² |
| Durchschnittspreis neuerer Sekundärmarkt | 1.372 USD/m² |
| Durchschnittliche Miete | 10,1 USD/m² |
| Rechnerische Bruttomietrendite | 8,5 % |
| Genehmigte Fläche im Juli | 182.789 m² in 17 Projekten |
Sekundärmarkt erreicht höchsten Monatswert seit 2023
Auf dem Sekundärmarkt wurden im Juli 2.294 Wohnungen verkauft. Das waren 18,8 Prozent mehr als im Juli 2025. Damit wurde der höchste monatliche Verkaufswert im Zeitraum nach 2022 erreicht.
Von Januar bis Juli legten die Verkäufe auf dem Sekundärmarkt gegenüber dem Vorjahreszeitraum um 16,6 Prozent zu. Das ist für Investoren ein positives Liquiditätssignal: Der Markt besteht nicht ausschließlich aus Neubauverkäufen direkt vom Entwickler, sondern weist auch im Wiederverkauf ein hohes Transaktionsvolumen auf.
Allerdings sagt die stadtweite Transaktionszahl noch nichts darüber aus, wie schnell sich eine konkrete Wohnung wieder verkaufen lässt. Entscheidend bleiben unter anderem:
- Mikrostandort und Verkehrsanbindung,
- Gebäudequalität und Zustand,
- Wohnungsgröße und Grundriss,
- Zahl vergleichbarer Wohnungen im selben Projekt,
- Nachfrage von Eigennutzern,
- realistischer Wiederverkaufspreis.
Eine Wohnung in einem liquiden Eigennutzersegment kann beim späteren Verkauf deutlich robuster sein als eine von mehreren hundert nahezu identischen Investoreneinheiten.
Immobilienmarkt Tiflis 2026: Verkäufe steigen um 21,5 % Infografik
Primärmarkt: Registrierungen und reale Verkäufe unterscheiden
Im registrierten Primärmarkt wurden im Juli 2.181 Verkäufe ausgewiesen. Das entspricht einem Anstieg von 24,4 Prozent gegenüber dem Vorjahresmonat. Für Januar bis Juli beträgt das registrierte Wachstum 19,9 Prozent.
Diese Werte dürfen jedoch nicht isoliert betrachtet werden. Galt & Taggart weist ausdrücklich darauf hin, dass Primärmarkttransaktionen teilweise verspätet im Grundbuch registriert werden. Ein im Juli registrierter Kauf muss daher nicht zwingend auch im Juli abgeschlossen worden sein.
Der ergänzende Entwickler-Survey von Galt & Taggart soll die tatsächliche Verkaufsaktivität zeitnäher abbilden. Danach stiegen die Primärmarktverkäufe im Juli um 14,8 Prozent und von Januar bis Juli sogar um 30,1 Prozent gegenüber dem jeweiligen Vorjahreszeitraum.
Für eine belastbare Marktanalyse sollten deshalb immer beide Ebenen betrachtet werden:
Grundbuchregistrierungen zeigen den rechtlich registrierten Markt. Der Entwickler-Survey soll die aktuelle Vertriebsdynamik abbilden.
2,5 Milliarden US-Dollar Transaktionsvolumen – nicht Marktwert aller Wohnungen
Von Januar bis Juli 2026 wurden in Tiflis 27.274 Wohnungstransaktionen registriert. Galt & Taggart beziffert das zugehörige Marktvolumen auf rund 2,5 Milliarden US-Dollar. Gegenüber dem Vorjahreszeitraum entspricht das einem Anstieg von 27,3 Prozent.
Für die Überschrift und den Artikel sollte dafür der Begriff Transaktionsvolumen, Verkaufsvolumen oder Wert der Wohnungsverkäufe verwendet werden.
Der Begriff „Marktwert“ könnte dagegen den falschen Eindruck erwecken, der gesamte Wohnungsbestand von Tiflis sei nur 2,5 Milliarden US-Dollar wert. Das ist nicht gemeint.
Interessant ist außerdem, dass das Verkaufsvolumen schneller wächst als die Zahl der Transaktionen. Das spricht rechnerisch dafür, dass neben dem höheren Verkaufsvolumen auch gestiegene Preise oder eine Verschiebung hin zu höherpreisigen Einheiten eine Rolle spielen.
Neue Baupipeline erholt sich deutlich
Im Juli wurden nach der G&T-Auswertung Genehmigungen für 182.789 Quadratmeter in 17 Wohnbauprojekten erteilt. Gegenüber Juli 2025 entspricht das einem Anstieg von 50,3 Prozent.
Nach einer zuvor acht Monate anhaltenden Schwächephase hat sich die Genehmigungsaktivität damit in den vergangenen beiden Monaten deutlich erholt. Kumuliert lag die von Januar bis Juli genehmigte Fläche nur noch 0,3 Prozent unter dem entsprechenden Vorjahreswert.
Nach der in der G&T-Berichtsreihe verwendeten Methodik umfasst diese Kennzahl Wohn- und Balkonflächen in Mehrfamilien- beziehungsweise Multifunktionsgebäuden der Klassen III und IV. Es handelt sich daher nicht zwingend um reine innere Wohnfläche.
Außerdem gilt:
Eine Baugenehmigung ist noch keine Fertigstellung.
Zwischen Genehmigung, Baubeginn, Vertrieb und Übergabe können erhebliche Zeiträume liegen. Einzelne Projekte können verschoben, verändert oder nur abschnittsweise realisiert werden.
Trotzdem ist die Entwicklung für Investoren wichtig. Die neuen Genehmigungen zeigen, welches Angebot mittelfristig auf den Markt kommen könnte.
Die richtige Schlussfolgerung lautet daher nicht:
In Tiflis droht bereits sicher ein Überangebot.
Sondern:
Die wieder wachsende Genehmigungspipeline erhöht in einzelnen Stadtteilen und Projektsegmenten das mittelfristige Angebots- und Wettbewerbsrisiko.
Immobilienpreise in Tiflis steigen wieder
Der durchschnittliche Primärmarktpreis stieg im Juli gegenüber Juni um 0,7 Prozent auf 1.426 US-Dollar je Quadratmeter.
Im neueren Sekundärbestand – Gebäude, die auf Grundlage von seit 2013 erteilten Genehmigungen errichtet wurden – erhöhte sich der Durchschnittspreis gegenüber Juni um zwei Prozent auf 1.372 US-Dollar je Quadratmeter.
Diese stadtweiten Durchschnittswerte sind ein nützlicher Marktindikator, aber kein automatischer Bewertungsmaßstab für jede Wohnung. Zwischen zentralen Lagen wie Vake oder Mtatsminda und preisgünstigeren Teilmärkten können erhebliche Unterschiede bestehen.
Auch innerhalb desselben Stadtteils entscheiden unter anderem Bauqualität, Aussicht, Etage, Lärm, Stellplatz, Aufzug, Fertigstellungsstatus und die konkrete Mikrolage über den erzielbaren Preis.
Wichtig: Primärmarktpreis kann sich auf White Frame beziehen
In der offiziellen Galt-&-Taggart-Berichtsreihe werden Primärmarktpreise für sogenannte White-Frame-Wohnungen ausgewiesen. Welche Ausbauleistungen genau enthalten sind, kann sich je nach Entwickler und Projekt unterscheiden.
Der veröffentlichte Quadratmeterpreis darf deshalb nicht automatisch mit dem vollständigen Investitionsaufwand einer bezugsfertigen und vermietbaren Wohnung gleichgesetzt werden. Je nach Übergabestandard können insbesondere noch Kosten für folgende Positionen entstehen:
- Innenausbau und Oberflächen,
- Badezimmer und Sanitärausstattung,
- Küche,
- Beleuchtung,
- Klimatisierung oder Heizung,
- Möbel und Haushaltsgeräte,
- technische Abnahmen und Nacharbeiten.
Vor dem Kauf muss daher nicht nur der angebotene Quadratmeterpreis, sondern der vollständige Preis bis zur Vermietbarkeit berechnet werden.
10,1 US-Dollar Miete pro Quadratmeter
Für eine durchschnittliche Wohnung mit 50 bis 60 Quadratmetern weist Galt & Taggart im Juli einen Mietwert von 10,1 US-Dollar je Quadratmeter und Monat aus. Gegenüber Juni bedeutet das einen leichten Anstieg von 0,3 Prozent.
Die daraus errechnete Mietrendite liegt bei 8,5 Prozent.
Die Berechnung lässt sich anhand einer 60-Quadratmeter-Wohnung nachvollziehen:
Rechnerischer Kaufpreis:
60 m² × 1.426 USD = 85.560 USD
Rechnerische Monatsmiete:
60 m² × 10,1 USD = 606 USD
Rechnerische Jahresmiete:
606 USD × 12 = 7.272 USD
Bruttomietrendite:
7.272 USD ÷ 85.560 USD × 100 = rund 8,5 Prozent
Die veröffentlichte Rendite ergibt sich damit aus den stadtweiten Durchschnittswerten für Miete und Primärmarktpreis.
Warum 8,5 Prozent nicht die tatsächliche Rendite sind
Die 8,5 Prozent sind eine Bruttomietrendite. Bei einer Bruttorendite wird die Jahresmiete lediglich in das Verhältnis zum Kaufpreis gesetzt. Nicht oder nicht vollständig berücksichtigt werden laufende Ausgaben, Erwerbsnebenkosten und zusätzliche Investitionen.
Je nach Wohnung und Vermietungsmodell müssen unter anderem abgezogen beziehungsweise zusätzlich kalkuliert werden:
- Ausbau und Möblierung,
- Leerstand und Mieterwechsel,
- nicht umlegbare Service- und Gebäudekosten,
- Hausverwaltung,
- Vermietungsmanagement,
- Reparaturen und Ersatzbeschaffungen,
- Versicherungen,
- Steuern und Abgaben,
- Finanzierungskosten,
- Kosten des späteren Verkaufs,
- Wechselkursverluste.
Gerade bei einer White-Frame-Wohnung kann die tatsächliche Investitionssumme bis zur Vermietbarkeit deutlich über dem reinen Kaufpreis liegen. Wird die Rendite anschließend auf das gesamte investierte Kapital berechnet, fällt sie entsprechend niedriger aus.
Hinzu kommt, dass ein einzelnes Objekt nicht automatisch die durchschnittliche Miete von 10,1 US-Dollar je Quadratmeter erzielt. Entscheidend ist die nachweisbar erzielbare Miete in genau diesem Gebäude und genau dieser Mikrolage.
Immobilienmarkt Tiflis 2026: Verkäufe steigen um 21,5 %
Immobilienrendite und GEL-Anlagen sind nicht direkt vergleichbar
Galt & Taggart stellt in seinen Marktberichten die Wohnimmobilienrendite regelmäßig den Zinssätzen georgischer Bankeinlagen gegenüber. Ende 2025 lag die dort ausgewiesene nominale GEL-Einlagenverzinsung über der durchschnittlichen Bruttomietrendite.
Ein solcher Vergleich ist sinnvoll, darf aber nicht allein anhand der Prozentzahl vorgenommen werden.
Eine GEL-Einlage und eine Wohnung unterscheiden sich erheblich hinsichtlich:
- Wechselkursrisiko,
- Wertsteigerungspotenzial,
- laufendem Verwaltungsaufwand,
- Liquidität,
- Mietausfallrisiko,
- Bank- und Gegenparteirisiko,
- Laufzeit und Verfügbarkeit des Kapitals.
Für einen Investor mit Kapital in Euro entsteht zudem ein mehrstufiges Währungsprofil. Immobilienpreise und Marktberichte werden häufig in US-Dollar angegeben, während ein Teil der Einnahmen und laufenden Kosten in Georgischen Lari anfallen kann.
Eine seriöse Kalkulation sollte deshalb mindestens drei Szenarien enthalten:
stabiler Wechselkurs, schwächerer GEL und stärkerer GEL.
Droht Tiflis ein Überangebot?
Die aktuellen Zahlen belegen kein flächendeckendes Überangebot. Dafür sind die registrierten Verkäufe und die aktuelle Entwicklernachfrage zu stark.
Gleichzeitig zeigen die wieder steigenden Genehmigungen, dass die Angebotsseite genau beobachtet werden muss. Bereits Anfang 2026 hatte Galt & Taggart darauf hingewiesen, dass große geplante Projekte und die hohe Genehmigungsaktivität zusätzliches Angebot schaffen und das weitere Preiswachstum begrenzen könnten.
Das eigentliche Risiko liegt weniger in einem sofortigen Zusammenbruch des gesamten Tifliser Marktes als in lokalen Überangeboten.
Problematisch können insbesondere Gebäude oder Quartiere werden, in denen gleichzeitig sehr viele ähnliche Wohnungen auf dieselbe Zielgruppe treffen. Dort konkurrieren Eigentümer später unter Umständen gleichzeitig um:
- dieselben Mieter,
- dieselben Kurzzeitgäste,
- dieselben internationalen Käufer,
- dieselben Wiederverkaufsinteressenten.
Eine hohe stadtweite Nachfrage schützt nicht automatisch vor Preisdruck in einem einzelnen Projekt.
Primärmarkt oder Sekundärmarkt – was ist 2026 besser?
Eine allgemeingültige Antwort gibt es nicht.
Der Primärmarkt kann Zugang zu neuen Gebäuden, modernen Grundrissen und Zahlungsmodellen der Entwickler bieten. Gleichzeitig bestehen Risiken durch Baufortschritt, Übergabestandard, Vertragsgestaltung, zusätzliche Ausbaukosten und eine hohe Zahl identischer Investoreneinheiten.
Der Sekundärmarkt bietet dagegen häufig den Vorteil, dass Gebäude, Wohnung, Hausverwaltung und reales Wohnumfeld bereits besichtigt werden können. Dafür können Sanierungsbedarf, Eigentümergemeinschaft, technische Mängel oder ein zu hoher Angebotspreis zum Problem werden.
Entscheidend ist deshalb nicht die pauschale Kategorie „Neubau“ oder „Bestand“, sondern das Verhältnis aus:
Gesamtinvestition, realer Miete, Objektqualität, Mikrolage und Wiederverkaufspotenzial.
Fünf entscheidende Prüfungen vor dem Kauf
1. Vollständiger Preis pro Quadratmeter
Nicht nur der Kaufpreis zählt. Ausbau, Möblierung, Gebühren, Finanzierung und notwendige Nacharbeiten müssen in die Gesamtinvestition einbezogen werden.
2. Nachweisbare Marktmiete
Prospektmieten oder kurzfristige Spitzenwerte reichen nicht aus. Maßgeblich sind tatsächlich erzielbare Mieten vergleichbarer Wohnungen im Gebäude und im unmittelbaren Umfeld.
3. Künftiges Angebot im Mikrogebiet
Geplante Projekte, Baugenehmigungen, Baufortschritt und bereits angebotene Einheiten zeigen, wie stark der Wettbewerb in den kommenden Jahren werden könnte.
4. Eigennutzerfähigkeit
Grundriss, Belichtung, Infrastruktur, Schulen, Einkaufsmöglichkeiten, Lärm und Verkehrsanbindung entscheiden darüber, ob eine Wohnung nicht nur für Anleger, sondern auch für lokale Eigennutzer interessant ist.
5. Wiederverkaufsmarkt
Vor dem Einstieg sollte bereits geklärt werden, wer die Wohnung später kaufen könnte. Ein Objekt ohne breite Käuferzielgruppe kann trotz guter Anfangsrendite schwer verkäuflich sein.
Unsere Einschätzung zum Immobilienmarkt Tiflis 2026
Der Tifliser Wohnungsmarkt ist im Juli 2026 weder schwach noch illiquide. Die hohen Verkaufszahlen, das gestiegene Transaktionsvolumen und die Aktivität auf dem Sekundärmarkt zeigen weiterhin eine robuste Nachfrage.
Gleichzeitig wird der Markt anspruchsvoller.
Steigende Preise reduzieren den Sicherheitspuffer. Die erholte Genehmigungspipeline kann mittelfristig mehr Konkurrenz schaffen. Und die häufig beworbenen Renditen berücksichtigen weder alle Kosten noch automatisch den vollständigen Ausbau einer vermietbaren Wohnung.
Deshalb lautet die entscheidende Frage 2026 nicht mehr:
Sollte man generell eine Wohnung in Tiflis kaufen?
Sondern:
Welche konkrete Wohnung lässt sich zu einem vertretbaren Gesamtpreis erwerben, realistisch vermieten und später an eine ausreichend große Käufergruppe weiterverkaufen?
Eine etwas niedrigere nominelle Rendite in einer etablierten, eigennutzertauglichen Lage kann langfristig die bessere Investition sein als eine zweistellige Prospektrendite in einem Gebäude mit hunderten nahezu identischen Anlagewohnungen.
Häufige Fragen zum Immobilienmarkt Tiflis 2026
Wie viele Wohnungen wurden im Juli 2026 in Tiflis verkauft?
Nach den Grundbuchdaten wurden im Juli insgesamt 4.475 Wohnungen verkauft.
Wie stark sind die Wohnungsverkäufe gestiegen?
Aus den veröffentlichten Zahlen für Primär- und Sekundärmarkt ergibt sich rechnerisch ein Anstieg von rund 21,5 Prozent gegenüber Juli 2025.
Wie hoch ist der durchschnittliche Neubaupreis in Tiflis?
Galt & Taggart weist für den Primärmarkt im Juli einen Durchschnittspreis von 1.426 US-Dollar je Quadratmeter aus. In der G&T-Berichtsreihe beziehen sich Primärmarktpreise auf White-Frame-Wohnungen.
Was kostet die Miete pro Quadratmeter?
Für eine durchschnittliche Wohnung mit 50 bis 60 Quadratmetern werden 10,1 US-Dollar je Quadratmeter und Monat ausgewiesen. Einzelne Stadtteile und Gebäude können deutlich darüber oder darunter liegen.
Sind die 8,5 Prozent Mietrendite netto?
Nein. Es handelt sich um eine rechnerische Bruttomietrendite vor Ausbau, Möblierung, Leerstand, Verwaltung, Reparaturen, Steuern, Finanzierung und weiteren Kosten.
Wie viele neue Wohnungen wurden im Juli genehmigt?
Veröffentlicht wurde eine Genehmigungsfläche von 182.789 Quadratmetern in 17 Projekten. Die Kennzahl umfasst nach der G&T-Methodik auch Balkonflächen und ist nicht mit der Zahl bezugsfertiger Wohnungen gleichzusetzen.
Droht in Tiflis ein Überangebot?
Die aktuellen Verkaufszahlen belegen kein allgemeines Überangebot. In einzelnen Stadtteilen und großen Investorenprojekten kann das zunehmende Angebot jedoch zu höherem Vermietungs- und Wiederverkaufsdruck führen.
Ist der Primärmarkt besser als der Sekundärmarkt?
Das hängt vom konkreten Objekt ab. Beim Primärmarkt sind unter anderem Bauträger, Vertrag, Fertigstellung und Ausbaustandard entscheidend. Beim Sekundärmarkt müssen Zustand, Gebäudequalität, Eigentümerstruktur und realistischer Kaufpreis geprüft werden.
Wie liquide ist eine Wohnung beim Wiederverkauf?
Die hohe Zahl stadtweiter Transaktionen ist grundsätzlich positiv. Die Liquidität einer einzelnen Wohnung hängt jedoch von Lage, Grundriss, Gebäude, Zustand, Preis und Käuferzielgruppe ab.
Lohnt sich eine Wohnung in Tiflis 2026 noch?
Ein Investment kann sich weiterhin lohnen, aber nicht zu jedem Preis und nicht in jedem Projekt. Entscheidend sind Gesamtinvestition, realistische Nettomiete, künftiges Angebot und Wiederverkaufspotenzial.
Wohnung in Tiflis gefunden – aber stimmen Preis und Rendite wirklich?
Bevor Sie kaufen, sollten Kaufvertrag, Bauträger, Eigentumsstatus, Ausbaustandard, Gesamtinvestition, realistische Miete und Wiederverkaufspotenzial gemeinsam geprüft werden.
Georgien-Immobilien.com begleitet internationale Käufer bei der strukturierten Prüfung und Auswahl geeigneter Immobilien in Georgien.
Nicht die höchste Prospektrendite entscheidet – sondern ein sicherer Kauf mit belastbarer Kalkulation.
Rechtlicher und redaktioneller Hinweis
Die Angaben beruhen auf veröffentlichten Marktdaten und stadtweiten Durchschnittswerten. Sie stellen keine Garantie für Kaufpreis, Vermietbarkeit, Wertentwicklung oder Wiederverkauf einer konkreten Immobilie dar. Der Beitrag ersetzt keine individuelle rechtliche, steuerliche, technische oder finanzielle Prüfung.
Quellen und methodische Grundlage
Die aktuellen Juli-Zahlen wurden in einer Veröffentlichung von GBC unter ausdrücklichem Bezug auf die aktuelle Wohnimmobilienanalyse von Galt & Taggart wiedergegeben. Dort finden sich die Verkaufszahlen, Veränderungen, Preise, Mieten, Genehmigungen und das Transaktionsvolumen. (Gbc)
Die methodischen Hinweise zu verspäteten Primärmarktregistrierungen, Entwicklerbefragungen und zur Markterwartung für 2026 stammen aus dem offiziellen „Tbilisi Residential Real Estate Monthly Market Watch“ von Galt & Taggart. (Ramad)
Die Definition der Genehmigungsfläche sowie die Abgrenzung des neueren Sekundärbestands und der betrachteten Mietwohnungen ergeben sich ebenfalls aus der offiziellen G&T-Berichtsreihe. (Ramad)
Der Hinweis, dass die ausgewiesenen Primärmarktpreise White-Frame-Wohnungen betreffen, ist in der offiziellen G&T-Übersicht ausdrücklich enthalten.
Die Abgrenzung zwischen Brutto- und Nettomietrendite entspricht der üblichen Renditedefinition: Die Bruttorendite setzt Jahresmiete und Kaufpreis ins Verhältnis, während die Nettobetrachtung zusätzliche Kosten und laufende Ausgaben berücksichtigt. (Sparkasse_de)