
Immobilienfinanzierung Georgien 2026
Immobilienfinanzierung Georgien 2026: Bauträgerkredite steigen um 19 Prozent, Hotelkredite sinken um 15 Prozent
Immobilienfinanzierung Georgien 2026 zeigt eine deutliche Verschiebung innerhalb des georgischen Kreditmarkts: Während die ausstehenden Kredite für Immobilienentwickler und Immobilienmanagement erheblich wachsen, schrumpft das Kreditportfolio für Hotels und Tourismus. Für Käufer und Investoren ist diese Entwicklung zugleich positives Finanzierungssignal und Anlass für eine deutlich gründlichere Prüfung.
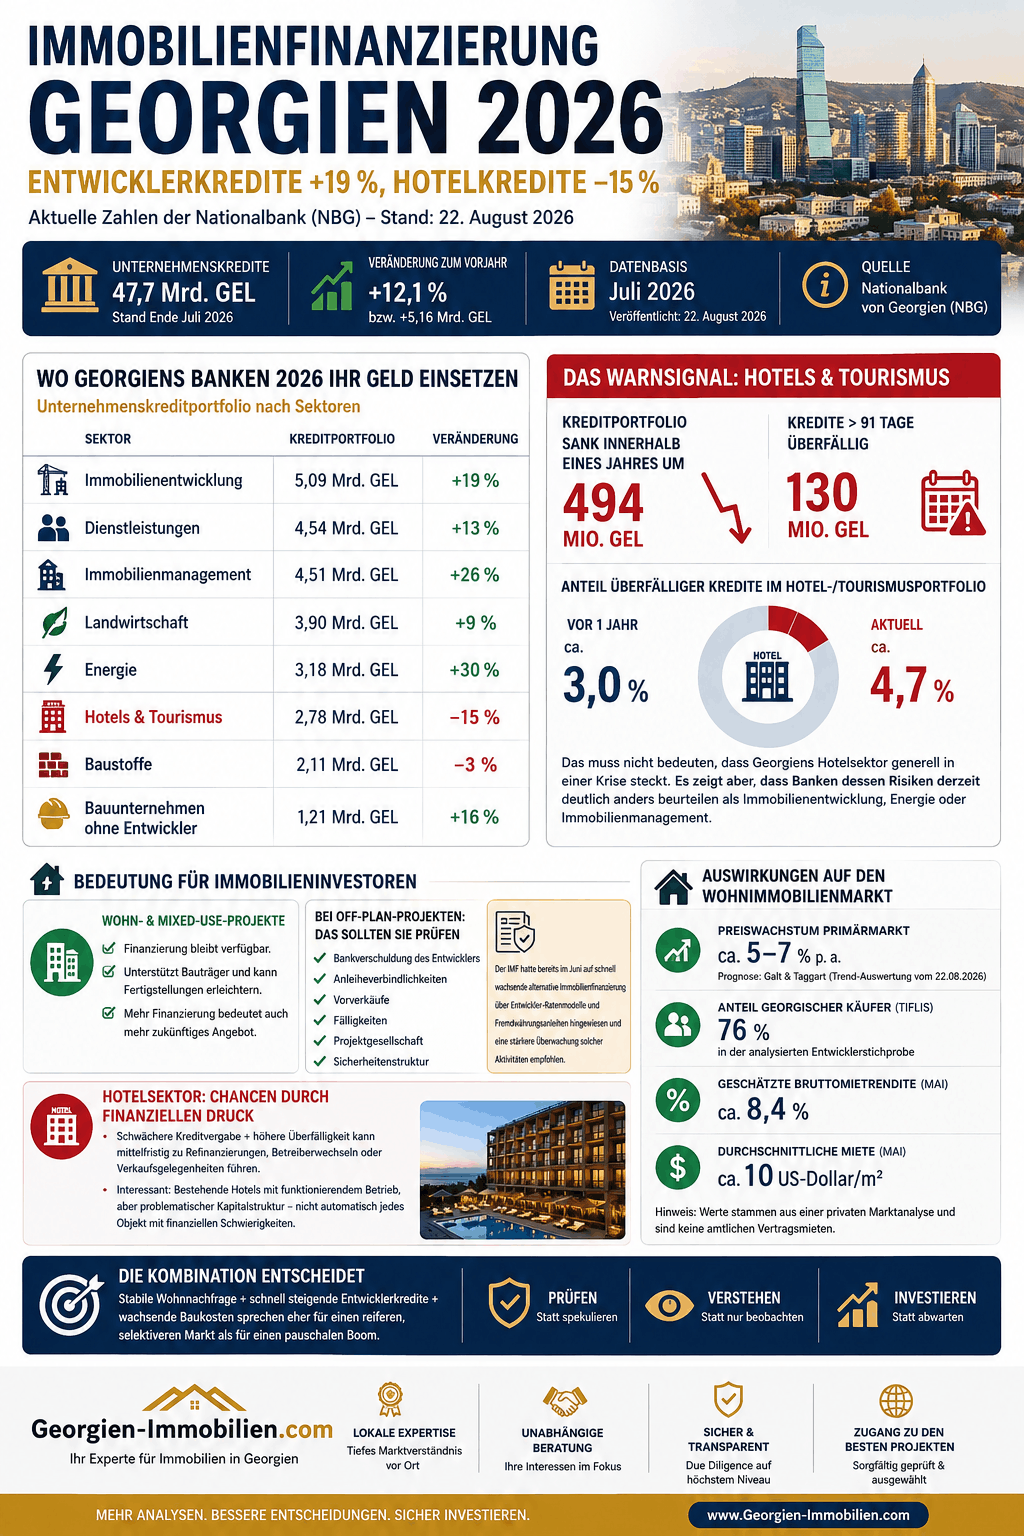
Ende Juli 2026 beliefen sich die Unternehmenskredite georgischer Banken auf insgesamt 47,7 Milliarden GEL. Das waren rund 5,16 Milliarden GEL beziehungsweise 12,1 Prozent mehr als ein Jahr zuvor.
Die Unterschiede zwischen den einzelnen Wirtschaftssektoren sind jedoch erheblich. Besonders stark wachsen die Kreditbestände für Immobilienentwicklung, Immobilienmanagement und Energie. Im Hotel- und Tourismussektor zeigt sich dagegen eine gegenläufige Entwicklung.
Immobilienfinanzierung Georgien 2026: Diese Sektoren erhalten besonders viel Bankkapital
| Sektor | Kreditbestand Ende Juli 2026 | Veränderung zum Vorjahr |
|---|---|---|
| Immobilienentwicklung | 5,09 Mrd. GEL | +19 % |
| Dienstleistungen | 4,54 Mrd. GEL | +13 % |
| Immobilienmanagement | 4,51 Mrd. GEL | +26 % |
| Landwirtschaft | 3,90 Mrd. GEL | +9 % |
| Energie | 3,18 Mrd. GEL | +30 % |
| Hotels und Tourismus | 2,78 Mrd. GEL | −15 % |
| Baustoffe | 2,11 Mrd. GEL | −3 % |
| Bauunternehmen ohne Entwickler | 1,21 Mrd. GEL | +16 % |
Immobilienentwicklung und Immobilienmanagement kommen zusammen auf einen Kreditbestand von rund 9,60 Milliarden GEL. Das entspricht etwas mehr als 20 Prozent des gesamten Unternehmenskreditportfolios.
Innerhalb eines Jahres wuchs der gemeinsame Bestand dieser beiden Kategorien rechnerisch um ungefähr 1,74 Milliarden GEL. Damit gehört die Immobilienwirtschaft weiterhin zu den wichtigsten Kreditnehmergruppen des georgischen Bankensektors.
Dabei ist eine wichtige Abgrenzung erforderlich: Die Zahlen zeigen den zum Stichtag ausstehenden Kreditbestand. Sie bilden nicht ausschließlich neue Kreditzusagen ab. Veränderungen können auch durch Tilgungen, Umschuldungen, Wechselkurseffekte, Umklassifizierungen oder Abschreibungen beeinflusst werden.
Die Daten belegen deshalb nicht, wie viele Milliarden GEL innerhalb eines einzelnen Jahres neu an Bauträger ausgezahlt wurden. Sie zeigen aber eindeutig, dass das von Banken finanzierte Engagement in der Immobilienentwicklung deutlich größer ist als zwölf Monate zuvor.
Immobilienfinanzierung Georgien 2026 Infografik
Was das Wachstum der Bauträgerkredite bedeutet
Der Kreditbestand für Immobilienentwicklung stieg um 19 Prozent auf 5,09 Milliarden GEL. Das Wachstum liegt damit deutlich über dem Zuwachs der Unternehmenskredite insgesamt.
Daraus lassen sich drei zentrale Schlussfolgerungen ableiten.
1. Banken haben sich nicht generell aus der Projektentwicklung zurückgezogen
Die Zahlen sprechen gegen die Annahme, georgische Banken würden Immobilienentwickler grundsätzlich nicht mehr finanzieren. Auf sektoraler Ebene steht weiterhin erhebliches Bankkapital für Projektentwicklungen zur Verfügung.
Das kann Bauträgern helfen,
- Grundstücke zu erwerben,
- Baukosten vorzufinanzieren,
- laufende Projekte fertigzustellen,
- Vorverkäufe zeitlich zu überbrücken,
- mehrere Projektphasen parallel zu entwickeln.
Das Wachstum ist jedoch kein Beweis dafür, dass jedes Neubauprojekt problemlos eine Finanzierung erhält. Banken unterscheiden nach Standort, Eigenkapital, Vorverkaufsquote, Projektfortschritt, Sicherheiten, Erfahrung des Entwicklers und erwarteter Nachfrage.
2. Mehr Finanzierung kann zu mehr zukünftigem Angebot führen
Für Immobilienkäufer klingt eine höhere Bauträgerfinanzierung zunächst positiv. Sie kann die Wahrscheinlichkeit erhöhen, dass begonnene Projekte tatsächlich gebaut und fertiggestellt werden.
Mehr Finanzierung bedeutet jedoch gleichzeitig, dass weitere Wohn- und Gewerbeflächen geplant oder realisiert werden können. Anleger sollten deshalb nicht nur prüfen, wie viele Wohnungen heute verkauft werden, sondern auch, wie viele neue Einheiten innerhalb der kommenden zwei bis vier Jahre auf den Markt kommen.
Besonders wichtig sind:
- bereits genehmigte Projekte,
- laufende Bauvorhaben,
- angekündigte Großprojekte,
- unverkaufte Einheiten bestehender Projekte,
- zukünftige Übergaben im jeweiligen Stadtteil,
- Konkurrenz durch vergleichbare Neubauten.
Ein Standort kann heute eine hohe Auslastung und steigende Preise aufweisen, während gleichzeitig eine große Angebotswelle vorbereitet wird.
3. Bankfinanzierung ist kein Qualitätssiegel für Käufer
Die Beteiligung einer Bank kann auf professionelle Projektprüfung, kontrollierte Bauzahlungen und eine gewisse finanzielle Struktur hinweisen. Sie ersetzt jedoch niemals die eigene rechtliche und wirtschaftliche Prüfung.
Die finanzierende Bank schützt in erster Linie ihre eigene Forderung und ihre Sicherheiten. Sie übernimmt nicht automatisch die Verantwortung dafür, dass der Käufer seine Wohnung rechtzeitig, lastenfrei und in der vereinbarten Qualität erhält.
Bei einem bankfinanzierten Projekt kann das Grundstück oder das gesamte entstehende Gebäude zugunsten der Bank belastet sein. Für Käufer ist deshalb entscheidend, unter welchen Bedingungen die einzelne Wohnung aus der Banksicherheit freigegeben wird.
Immobilienmanagement wächst sogar um 26 Prozent
Noch stärker als die Immobilienentwicklung wuchs das Kreditportfolio für Immobilienmanagement. Es erhöhte sich um 26 Prozent auf rund 4,51 Milliarden GEL.
Die genaue wirtschaftliche Zusammensetzung dieser statistischen Kategorie lässt sich aus der Gesamtzahl allein nicht erkennen. Sie kann unterschiedliche Formen des Haltens, Betreibens, Vermietens und Bewirtschaftens von Immobilien umfassen.
Das starke Wachstum zeigt dennoch, dass Bankkapital nicht ausschließlich in die Errichtung neuer Gebäude fließt. Auch bestehende Immobilienbestände, Betriebsgesellschaften und immobiliennahe Geschäftsmodelle spielen eine bedeutende Rolle.
Für Investoren ist diese Entwicklung relevant, weil sich der georgische Markt zunehmend von einem reinen Verkaufsmarkt zu einem professionelleren Bestands- und Betreibermarkt entwickeln kann. Dazu gehören beispielsweise:
- größere Mietwohnungsbestände,
- Büro- und Gewerbeimmobilien,
- Serviced Apartments,
- Einkaufs- und Geschäftszentren,
- Logistikimmobilien,
- professionell verwaltete Anlageobjekte.
Gleichzeitig muss auch hier zwischen einem werthaltigen Immobilienbestand und einem lediglich stark fremdfinanzierten Geschäftsmodell unterschieden werden.
Das eigentliche Warnsignal kommt aus dem Hotel- und Tourismussektor
Während Immobilienentwicklung und Immobilienmanagement wachsen, sank der Kreditbestand für Hotels und Tourismus um 15 Prozent auf 2,78 Milliarden GEL.
Der Rückgang entspricht innerhalb eines Jahres ungefähr 494 Millionen GEL.
Noch wichtiger ist die Entwicklung der Zahlungsrückstände: Rund 130 Millionen GEL des Hotel- und Tourismuskreditportfolios waren mehr als 91 Tage überfällig. Der Anteil erhöhte sich von etwa 3,0 Prozent auf 4,7 Prozent.
Das ist ein Anstieg um 1,7 Prozentpunkte innerhalb eines Jahres.
Kredite mit mehr als 91 Tagen Rückstand sind ein ernstes Belastungssignal. Sie dürfen jedoch nicht ohne weitere Prüfung mit endgültigen Kreditausfällen oder Verlusten gleichgesetzt werden. Ein überfälliger Kredit kann restrukturiert, nachbesichert, verkauft oder später wieder vertragsgemäß bedient werden.
Trotzdem ist die Kombination bemerkenswert:
- Das gesamte Hotelkreditportfolio schrumpft.
- Gleichzeitig steigt der Anteil deutlich überfälliger Kredite.
- Banken tragen damit ein höheres erkennbares Problemvolumen in einem kleineren Gesamtportfolio.
Diese Entwicklung ist mit einer vorsichtigeren Risikobeurteilung des Sektors vereinbar. Aus den aggregierten Zahlen allein lässt sich allerdings nicht bestimmen, ob der Rückgang hauptsächlich durch geringere Neufinanzierungen, Tilgungen, Restrukturierungen, Abschreibungen oder andere Portfolioveränderungen verursacht wurde.
Befindet sich Georgiens Hotelsektor in einer Krise?
Die Kreditdaten allein rechtfertigen nicht die pauschale Aussage, Georgiens gesamter Hotelsektor befinde sich in einer Krise.
Hotels unterscheiden sich erheblich nach:
- Standort,
- Zielgruppe,
- Saisonabhängigkeit,
- Zimmerzahl,
- Betreiberqualität,
- Finanzierungsstruktur,
- Baujahr und Investitionsbedarf,
- Abhängigkeit von Reiseveranstaltern und Buchungsplattformen,
- internationaler oder lokaler Markenbindung.
Ein gut geführtes Stadthotel in Tiflis kann eine völlig andere wirtschaftliche Entwicklung aufweisen als ein stark saisonabhängiges Ferienhotel, ein überdimensioniertes Resort oder ein Apartmenthotel mit schwacher Betreiberstruktur.
Die Bankdaten zeigen deshalb keine allgemeine Tourismuskrise. Sie zeigen aber, dass sich innerhalb des finanzierten Hotelbestands Probleme aufgebaut haben und der Sektor derzeit ein anderes Risikoprofil besitzt als Immobilienentwicklung oder Immobilienmanagement.
Warum Hotels trotz finanzieller Probleme interessant werden können
Für erfahrene Investoren können sich aus dieser Entwicklung mittelfristig Chancen ergeben. Entscheidend ist die Trennung zwischen einem schlechten Hotelbetrieb und einer schlechten Kapitalstruktur.
Ein Hotel kann operativ funktionieren und trotzdem in Finanzierungsschwierigkeiten geraten, beispielsweise durch:
- zu hohe kurzfristige Kredite,
- Fremdwährungsschulden,
- gestiegene Zinsbelastungen,
- unrealistische ursprüngliche Umsatzprognosen,
- zu geringe Eigenkapitalausstattung,
- hohe Tilgungen während der Anlaufphase,
- auslaufende Finanzierungen,
- notwendige Renovierungsinvestitionen,
- Konflikte zwischen Eigentümer und Betreiber.
Besonders interessant können Objekte sein, die eine grundsätzlich tragfähige Nachfrage und einen funktionierenden Betrieb besitzen, deren Eigentümer aber eine Refinanzierung, einen Partner oder einen Verkauf benötigt.
Ein niedriger Kaufpreis allein ist jedoch kein ausreichendes Argument. Vor einem Hotelinvestment sollten mindestens folgende Kennzahlen und Vertragsverhältnisse geprüft werden:
| Prüfbereich | Zentrale Fragen |
|---|---|
| Auslastung | Wie hoch ist die durchschnittliche Belegung im Gesamtjahr und in der Nebensaison? |
| Zimmerpreis | Welcher durchschnittliche Tagespreis wird tatsächlich erzielt? |
| RevPAR | Wie hoch ist der Zimmerumsatz je verfügbarem Zimmer? |
| Betriebsergebnis | Welches nachhaltige Ergebnis bleibt vor Finanzierung und Steuern? |
| Schuldendienst | Reicht der laufende Cashflow zur Zahlung von Zinsen und Tilgung? |
| Kreditfälligkeiten | Wann müssen bestehende Darlehen zurückgezahlt oder refinanziert werden? |
| Währung | Stimmen Einnahmen- und Kreditwährung überein? |
| Betreibervertrag | Kann der Betreibervertrag beendet oder übertragen werden? |
| Investitionsstau | Welche Renovierungen, technischen Erneuerungen und Möblierungen stehen an? |
| Eigentumsverhältnisse | Gehören Grundstück, Gebäude und Betrieb derselben Gesellschaft? |
| Saisonrisiko | Wie abhängig ist das Objekt von wenigen Monaten oder bestimmten Herkunftsmärkten? |
| Verbindlichkeiten | Bestehen zusätzlich Steuerschulden, Lieferantenforderungen oder Arbeitnehmeransprüche? |
Erst wenn Betrieb, Immobilie und Kapitalstruktur getrennt bewertet wurden, lässt sich beurteilen, ob tatsächlich eine Investitionschance oder lediglich ein dauerhaft unrentables Objekt vorliegt.
So prüfen Käufer die Finanzierung eines georgischen Bauträgerprojekts
Bei einem Off-Plan-Kauf sollte die Prüfung nicht beim Grundbuchauszug enden. Neben Eigentum und Baugenehmigung muss zunehmend auch die Finanzierung des Gesamtprojekts analysiert werden.
1. Projektgesellschaft eindeutig identifizieren
Zunächst ist zu klären, welche Gesellschaft tatsächlich Eigentümerin des Grundstücks ist, welche Gesellschaft den Kaufvertrag unterzeichnet und welche Gesellschaft die Bauleistungen schuldet.
Zu prüfen sind insbesondere:
- vollständige Firmierung,
- Registrierungsnummer,
- Gesellschafter,
- Geschäftsführer und Vertretungsbefugnis,
- Gründungsdatum,
- frühere Firmennamen,
- verbundene Unternehmen,
- bisher abgeschlossene Projekte.
Ein bekannter Markenname bedeutet nicht automatisch, dass die wirtschaftlich starke Muttergesellschaft für die Verpflichtungen der einzelnen Projektgesellschaft haftet.
2. Grundstück und Katastercode kontrollieren
Der Katastercode muss eindeutig dem angebotenen Projekt zugeordnet werden können. Zu prüfen ist, ob die verkaufende oder projekttragende Gesellschaft tatsächlich Eigentümerin des Grundstücks ist.
Zusätzlich sind Belastungen und rechtliche Beschränkungen zu untersuchen, darunter:
- Hypotheken,
- Pfändungen oder Arrestvermerke,
- Dienstbarkeiten,
- Nutzungsrechte Dritter,
- anhängige Registrierungsverfahren,
- Verfügungsbeschränkungen.
3. Finanzierende Bank und Kreditnehmer feststellen
Käufer sollten wissen, ob das Projekt bankfinanziert ist und welche Gesellschaft den Kredit aufgenommen hat.
Wichtige Fragen sind:
- Welche Bank finanziert das Projekt?
- Ist die Projektgesellschaft selbst Kreditnehmerin?
- Welche Grundstücke und Gebäude dienen als Sicherheit?
- Bestehen weitere Sicherheiten zugunsten anderer Gläubiger?
- Gibt es mehrere Finanzierungsränge?
- Wann wird der Projektkredit fällig?
- Erfolgt die Finanzierung in GEL, US-Dollar oder Euro?
Ein registrierter Grundbuchauszug kann Hinweise auf Hypotheken und Gläubiger liefern. Die vollständigen Kreditverträge und internen Bankbedingungen sind für Käufer jedoch normalerweise nicht automatisch öffentlich zugänglich.
4. Freigabe der einzelnen Wohnung aus der Hypothek klären
Dieser Punkt ist bei bankfinanzierten Off-Plan-Projekten besonders wichtig.
Der Kaufvertrag sollte nachvollziehbar regeln:
- wann die Bank der Veräußerung zustimmt,
- welcher Betrag für die Freigabe der Einheit erforderlich ist,
- wohin der Käufer zahlen muss,
- wann die Hypothek hinsichtlich der gekauften Wohnung gelöscht oder eingeschränkt wird,
- welche Bestätigung die Bank ausstellt,
- was passiert, wenn der Entwickler seine Bankverpflichtungen nicht erfüllt.
Eine mündliche Aussage des Vertriebs, die Hypothek werde „später automatisch gelöscht“, reicht für eine sichere Investitionsentscheidung nicht aus.
5. Verwendung der Käuferzahlungen verstehen
Bei vielen Neubauprojekten finanzieren Käufer einen erheblichen Teil der Baukosten durch Anzahlungen und Ratenzahlungen.
Zu prüfen ist:
- ob die Zahlungen auf ein Projektkonto fließen,
- ob sie ausschließlich für das betreffende Projekt verwendet werden,
- ob eine Bank die Mittelverwendung kontrolliert,
- ob mehrere Projekte aus einem gemeinsamen Zahlungsstrom finanziert werden,
- ob Zahlungen vom Baufortschritt abhängen,
- welche Rückzahlungsansprüche bei Baustopp bestehen.
Je größer der Anteil ungesicherter Käufergelder, desto wichtiger wird die wirtschaftliche Stabilität des Entwicklers.
6. Gesamtschulden des Entwicklers untersuchen
Neben klassischen Bankdarlehen können weitere Finanzierungsformen bestehen:
- Unternehmensanleihen,
- Fremdwährungsanleihen,
- Darlehen von Gesellschaftern,
- gruppeninterne Kredite,
- Lieferantenverbindlichkeiten,
- gestundete Grundstückskaufpreise,
- Ratenmodelle mit Käufern.
Entscheidend sind nicht nur die Gesamtschulden, sondern insbesondere Fälligkeiten, Währungen, Zinssätze, Sicherheiten und die Frage, welche Gesellschaft für welche Verpflichtungen haftet.
7. Vorverkäufe und verbleibende Einheiten prüfen
Eine hohe Vorverkaufsquote kann die Finanzierung eines Projekts stabilisieren. Sie kann aber auch bedeuten, dass die meisten Einnahmen bereits vereinnahmt wurden, während noch erhebliche Baukosten anfallen.
Zu prüfen sind:
- Zahl der verkauften Einheiten,
- tatsächlich eingegangene Zahlungen,
- verbleibender Zahlungsplan der Käufer,
- noch unverkaufte Wohnungen,
- Preisnachlässe und Sonderaktionen,
- Stornierungen,
- Abhängigkeit von wenigen Großkäufern.
8. Zahlungen an überprüfbare Baufortschritte koppeln
Ein sicherer Zahlungsplan orientiert sich möglichst an objektiv überprüfbaren Bauabschnitten.
Dazu können gehören:
- Fertigstellung der Gründung,
- Rohbau bestimmter Etagen,
- Abschluss des Rohbaus,
- Einbau von Fenstern und Fassade,
- Fertigstellung technischer Anlagen,
- Abnahme und Registrierung.
Ein sehr hoher Zahlungsanteil vor einem sichtbaren Baufortschritt erhöht das Käuferrisiko.
Immobilienfinanzierung Georgien 2026
Entwickler-Ratenmodelle schaffen zusätzliche Risiken
Der Internationale Währungsfonds hatte im Juni 2026 auf die wachsende Bedeutung alternativer Immobilienfinanzierungen hingewiesen. Dazu gehören insbesondere Fremdwährungsanleihen von Entwicklern und langfristige Ratenmodelle, bei denen Bauträger Käufern faktisch eine eigene Finanzierung anbieten.
Solche Modelle können für Käufer bequem erscheinen, weil keine klassische Hypothekenfinanzierung bei einer Bank erforderlich ist. Gleichzeitig verlagern sie Kredit- und Finanzierungsrisiken teilweise außerhalb der üblichen Bankprüfung.
Mögliche Risiken sind:
- unzureichende Prüfung der Zahlungsfähigkeit der Käufer,
- langfristige Forderungen des Entwicklers,
- Finanzierung der Bauarbeiten aus zukünftigen Raten,
- Währungsrisiken bei Raten in US-Dollar oder Euro,
- gegenseitige Abhängigkeit von Baufortschritt und Käuferzahlungen,
- Ausfälle zahlreicher Ratenkäufer bei wirtschaftlicher Abschwächung.
Ein Projekt kann auf dem Papier weitgehend verkauft sein, obwohl ein großer Teil des Kaufpreises erst in den kommenden Jahren eingehen soll. Die Vorverkaufsquote allein sagt deshalb wenig aus, solange nicht bekannt ist, wie viel Geld tatsächlich bezahlt wurde.
Die Feststellung des Internationalen Währungsfonds, dass alternative Finanzierungsformen schnell gewachsen sind, steht nicht zwingend im Widerspruch zum im Juli gestiegenen Bankkreditbestand. Beide Angaben können sich auf unterschiedliche Zeiträume, Definitionen und Finanzierungskanäle beziehen.
Was die Zahlen für den Wohnimmobilienmarkt bedeuten
Die Kreditdaten sprechen nicht für einen unmittelbar bevorstehenden allgemeinen Einbruch des georgischen Wohnimmobilienmarkts. Gleichzeitig rechtfertigen sie keinen pauschalen Boomoptimismus.
Für den Tifliser Primärmarkt erwartet Galt & Taggart nach einer im August veröffentlichten Auswertung weiterhin ein jährliches Preiswachstum von ungefähr 5 bis 7 Prozent.
In der untersuchten Entwicklerstichprobe entfielen:
- 76 Prozent der Primärkäufe auf georgische Käufer,
- 11 Prozent auf israelische Käufer,
- 3 Prozent auf russische Käufer.
Diese Verteilung ist wichtig, weil sie gegen die pauschale Vorstellung spricht, der Tifliser Neubauwohnungsmarkt werde ausschließlich von ausländischen Käufern getragen. Sie gilt jedoch nur für die untersuchte Stichprobe und darf nicht ohne Weiteres auf alle Projekte und Stadtteile übertragen werden.
Die geschätzte durchschnittliche Bruttomietrendite lag im Mai 2026 bei ungefähr 8,4 Prozent. Die durchschnittliche Angebotsmiete wurde mit etwa 10 US-Dollar je Quadratmeter angegeben.
Dabei handelt es sich um Werte einer privaten Marktanalyse und nicht um amtlich erfasste Vertragsmieten. Eine Bruttomietrendite berücksichtigt zudem noch keine Leerstandszeiten, Verwaltung, Reparaturen, Möblierung, Steuern, Versicherungen und Transaktionskosten.
Auch die Baukosten entwickeln sich weiter nach oben. Der georgische Baukostenindex lag im Juni 2026 insgesamt etwa 3,9 Prozent über dem Vorjahresniveau. Im Wohnungsbau betrug der Anstieg ungefähr 3,5 Prozent.
Damit entsteht eine für reifere Immobilienmärkte typische Kombination:
- weiterhin vorhandene Wohnraumnachfrage,
- moderates erwartetes Preiswachstum,
- steigende Finanzierung von Entwicklern,
- wachsende Baukosten,
- zunehmendes zukünftiges Angebot,
- stärkere Unterschiede zwischen guten und schwachen Projekten.
Nicht der gesamte Markt muss steigen oder fallen. Wahrscheinlicher ist eine zunehmende Differenzierung nach Lage, Qualität, Fertigstellungsgrad, Entwicklerbonität und Finanzierung.
Was verschiedene Investorengruppen jetzt beachten sollten
Käufer einer Off-Plan-Wohnung
Für Off-Plan-Käufer wird die finanzielle Projektprüfung wichtiger. Ein attraktiver Einstiegspreis und hochwertige Visualisierungen reichen nicht aus.
Im Mittelpunkt sollten stehen:
- Projektgesellschaft,
- Grundstückseigentum,
- Bankhypothek,
- Freigabemechanismus,
- Baufortschritt,
- Zahlungsplan,
- Fertigstellungskapital,
- bisherige Projekte des Entwicklers.
Käufer einer fertiggestellten Wohnung
Bei einer fertigen und registrierten Wohnung sinkt das klassische Fertigstellungsrisiko. Trotzdem müssen Eigentumsrecht, Belastungen, Nutzungsstatus, Gebäudequalität, Verwaltungskosten und tatsächliche Vermietbarkeit geprüft werden.
Gerade bei hohen prognostizierten Mietrenditen sollte kontrolliert werden, ob es sich um real abgeschlossene Mieten oder lediglich um Vertriebskalkulationen handelt.
Investoren in Bauträgeranleihen
Eine bekannte Projektmarke ersetzt keine Anleiheanalyse. Relevant sind:
- Emittentin,
- Rang der Anleihe,
- Besicherung,
- Laufzeit,
- Währung,
- Mittelverwendung,
- bestehende Bankschulden,
- Refinanzierungsbedarf,
- Cashflow der Projektgesellschaft.
Besonders kritisch sind Fremdwährungsverbindlichkeiten, wenn die zugrunde liegenden Einnahmen nicht in derselben Währung erzielt werden.
Käufer von Hotels oder Hotelapartments
Bei Hotelinvestments muss zwischen dem Eigentum an einem Hotelzimmer, einem Anteil an einer Betreibergesellschaft und einer vollständig selbstständigen Immobilieneinheit unterschieden werden.
Garantierte Renditen sollten darauf geprüft werden,
- wer die Garantie abgibt,
- wie lange sie gilt,
- aus welchen Mitteln sie bezahlt wird,
- ob Sicherheiten bestehen,
- was nach Ablauf der Garantie passiert,
- welche Kosten vom Eigentümer getragen werden.
Die schwächeren Hotelkreditdaten erhöhen die Bedeutung dieser Prüfung zusätzlich.
Drei mögliche Marktszenarien
Basisszenario: Weiteres Wachstum bei stärkerer Auswahl
Banken finanzieren solide Entwickler weiter. Zusätzliche Projekte erhöhen das Angebot, während Nachfrage und Preise moderat wachsen. Gute Standorte und erfahrene Bauträger behaupten sich, schwächere Projekte benötigen Preisnachlässe oder längere Verkaufszeiten.
Risikoszenario: Verkaufsrückgang trifft auf hohe Fälligkeiten
Sollten Vorverkäufe nachlassen, könnten stark fremdfinanzierte Entwickler unter Druck geraten. Besonders gefährdet wären Projekte mit hohen kurzfristigen Schulden, Fremdwährungsrisiken und einem großen noch zu finanzierenden Bauvolumen.
Chancenszenario: Konsolidierung schafft bessere Kaufmöglichkeiten
Finanziell starke Entwickler, Banken und Investoren könnten schwächere Projekte oder Gesellschaften übernehmen. Käufer könnten bei fortgeschrittenen, aber refinanzierungsbedürftigen Projekten attraktive Konditionen erhalten. Voraussetzung wäre eine belastbare rechtliche und finanzielle Struktur.
Fazit: Immobilienfinanzierung Georgien 2026 verlangt mehr Due Diligence
Immobilienfinanzierung Georgien 2026 zeigt keinen einheitlichen Boom und keine allgemeine Immobilienkrise. Sie zeigt vielmehr einen Markt, in dem Banken erhebliches Kapital in Immobilienentwicklung und Immobilienmanagement lenken, während das Hotel- und Tourismusportfolio schrumpft und höhere Zahlungsrückstände aufweist.
Für Wohnimmobilienkäufer ist der wachsende Bauträgerkreditbestand grundsätzlich ein Zeichen dafür, dass Banken den Sektor weiterhin finanzieren. Gleichzeitig kann das zusätzliche Kapital mehr Neubauangebot hervorbringen und die Unterschiede zwischen finanziell stabilen und schwachen Projekten vergrößern.
Bei Off-Plan-Käufen müssen deshalb nicht nur Lage, Kaufpreis und Grundbuch geprüft werden. Ebenso wichtig sind Projektgesellschaft, Bankverschuldung, Hypothekenrang, Freigabe der Wohnung, Vorverkäufe, Zahlungsströme, Fremdwährungsverbindlichkeiten und Kreditfälligkeiten.
Im Hotelsektor entsteht ein anderes Bild. Der sinkende Kreditbestand und der höhere Anteil langfristig überfälliger Kredite sind ernst zu nehmen. Daraus können sich später interessante Übernahme- oder Refinanzierungsmöglichkeiten ergeben. Attraktiv sind jedoch nicht automatisch die Objekte mit den größten finanziellen Problemen, sondern vor allem Hotels mit tragfähigem Betrieb und korrigierbarer Kapitalstruktur.
Die wichtigste Anlegerregel lautet daher:
Nicht allein fragen, ob ein Projekt finanziert ist, sondern wie es finanziert ist, welche Sicherheiten bestehen und was im Problemfall mit den Rechten des Käufers passiert.
Häufig gestellte Fragen zur Immobilienfinanzierung in Georgien
Wie hoch ist das Kreditportfolio georgischer Banken für Immobilienentwickler?
Ende Juli 2026 belief sich der ausstehende Kreditbestand für Immobilienentwicklung auf rund 5,09 Milliarden GEL. Gegenüber dem Vorjahresmonat entspricht das einem Wachstum von ungefähr 19 Prozent.
Bedeutet das Wachstum von 19 Prozent, dass Banken 19 Prozent mehr neue Kredite vergeben haben?
Nicht zwingend. Die Zahl beschreibt den ausstehenden Kreditbestand zu einem bestimmten Stichtag. Dieser kann durch neue Auszahlungen, Tilgungen, Wechselkursveränderungen, Umschuldungen, Umklassifizierungen und andere Portfolioeffekte beeinflusst werden.
Sind georgische Bauträger damit hoch verschuldet?
Das lässt sich aus der aggregierten Sektorzahl nicht beantworten. Einige Entwickler können konservativ finanziert sein, während andere hohe Bank-, Anleihe- oder Käuferverbindlichkeiten besitzen. Entscheidend ist die Einzelprüfung der jeweiligen Unternehmens- und Projektgesellschaft.
Warum sinkt der Kreditbestand für Hotels und Tourismus?
Die Statistik zeigt den Rückgang, aber nicht dessen vollständige Ursachen. Möglich sind eine geringere Neukreditvergabe, Tilgungen, Restrukturierungen, Abschreibungen oder Veränderungen bestehender Engagements. Der gleichzeitig gestiegene Anteil überfälliger Kredite spricht jedoch für ein erhöhtes Risikoniveau.
Was bedeuten Kredite mit mehr als 91 Tagen Zahlungsrückstand?
Es handelt sich um Kredite, bei denen vertraglich geschuldete Zahlungen seit mehr als 91 Tagen ausstehen. Das ist ein ernstes Bonitäts- und Liquiditätssignal, aber nicht automatisch mit einem endgültigen Kreditausfall oder vollständigen Verlust gleichzusetzen.
Können Käufer erkennen, welche Bank ein Neubauprojekt finanziert?
Eine zugunsten einer Bank eingetragene Hypothek kann regelmäßig aus den Registrierungsunterlagen des Grundstücks hervorgehen. Die vollständigen Kreditbedingungen sind jedoch normalerweise nicht öffentlich. Käufer sollten zusätzlich eine schriftliche Erklärung zum Finanzierungs- und Freigabemechanismus verlangen.
Ist ein bankfinanziertes Neubauprojekt automatisch sicherer?
Eine Bankfinanzierung kann für eine strukturiertere Kontrolle und eine stabilere Baufinanzierung sprechen. Sie ist aber keine Fertigstellungs- oder Eigentumsgarantie für den Käufer. Besonders wichtig ist, wie die gekaufte Wohnung aus bestehenden Banksicherheiten freigegeben wird.
Wie lässt sich ein georgischer Bauträger vor dem Kauf prüfen?
Geprüft werden sollten unter anderem Projektgesellschaft, Eigentümerstruktur, Grundstück, Belastungen, Baugenehmigung, bisherige Projekte, Bankkredite, Anleihen, Vorverkäufe, Baufortschritt, Zahlungsplan und vertragliche Käuferrechte.
Sind Hotels in Georgien jetzt günstige Kaufgelegenheiten?
Möglicherweise entstehen einzelne Chancen, eine pauschale Aussage ist jedoch nicht möglich. Entscheidend ist, ob lediglich die Kapitalstruktur problematisch ist oder auch der operative Hotelbetrieb dauerhaft Verluste erzeugt.
Neubauprojekt oder Investment in Georgien gefunden?
Prüfen Sie nicht nur Lage, Kaufpreis und Renditeversprechen. Vor der Vertragsunterzeichnung sollten auch Grundstück, Projektgesellschaft, Hypotheken, Finanzierung, Zahlungsplan und Freigabe der Immobilieneinheit nachvollziehbar sein.
Georgien-Immobilien.com – Immobilienentscheidungen auf Grundlage überprüfbarer Fakten statt allein auf Grundlage von Verkaufsunterlagen.
Quellen und Datengrundlage
National Bank of Georgia: Offizielle Kreditstatistiken und interaktive Datendarstellung zum georgischen Bank- und Unternehmenskreditmarkt. (საქართველოს ეროვნული ბანკი)
BM.ge, 22. August 2026: Auswertung der von der Nationalbank veröffentlichten Juli-Daten zu den Unternehmenskrediten nach Wirtschaftssektoren. Grundlage für die Angaben zu Gesamtportfolio, Immobilienentwicklung, Immobilienmanagement, Hotels, Energie, Landwirtschaft, Dienstleistungen, Baustoffen und Bauunternehmen. (BM.ge)
BM.ge, 22. August 2026: Auswertung des Hotel- und Tourismuskreditportfolios einschließlich Rückgang um rund 494 Millionen GEL und Anteil der seit mehr als 91 Tagen überfälligen Kredite. (BM.ge)
Internationaler Währungsfonds: Georgia 2026 Article IV Consultation mit Einordnung der wachsenden alternativen Immobilienfinanzierung, der Fremdwährungsanleihen von Entwicklern und entwicklereigener Ratenmodelle. (IMF)
Galt & Taggart: Marktbericht zum Wohnimmobilienmarkt in Tiflis für Mai 2026 mit Angaben zu Preisen, Mieten, Transaktionen und Bruttomietrenditen. (Galt & Taggart)
Trend, 22. August 2026: Zusammenfassung der aktuellen Galt-&-Taggart-Marktdaten einschließlich prognostiziertem Preiswachstum, Käuferstruktur, durchschnittlicher Miete und Bruttomietrendite. (Trend)
Geostat: Offizieller Baukostenindex für Juni 2026 mit der Entwicklung der allgemeinen und wohnungsbezogenen Baukosten. (geostat.ge)