
Hypotheken Georgien 2026
Hypotheken Georgien 2026: Kreditvolumen steigt um 46,5 Prozent – was das für Immobilienpreise bedeutet
Datenstand: 27. August 2026
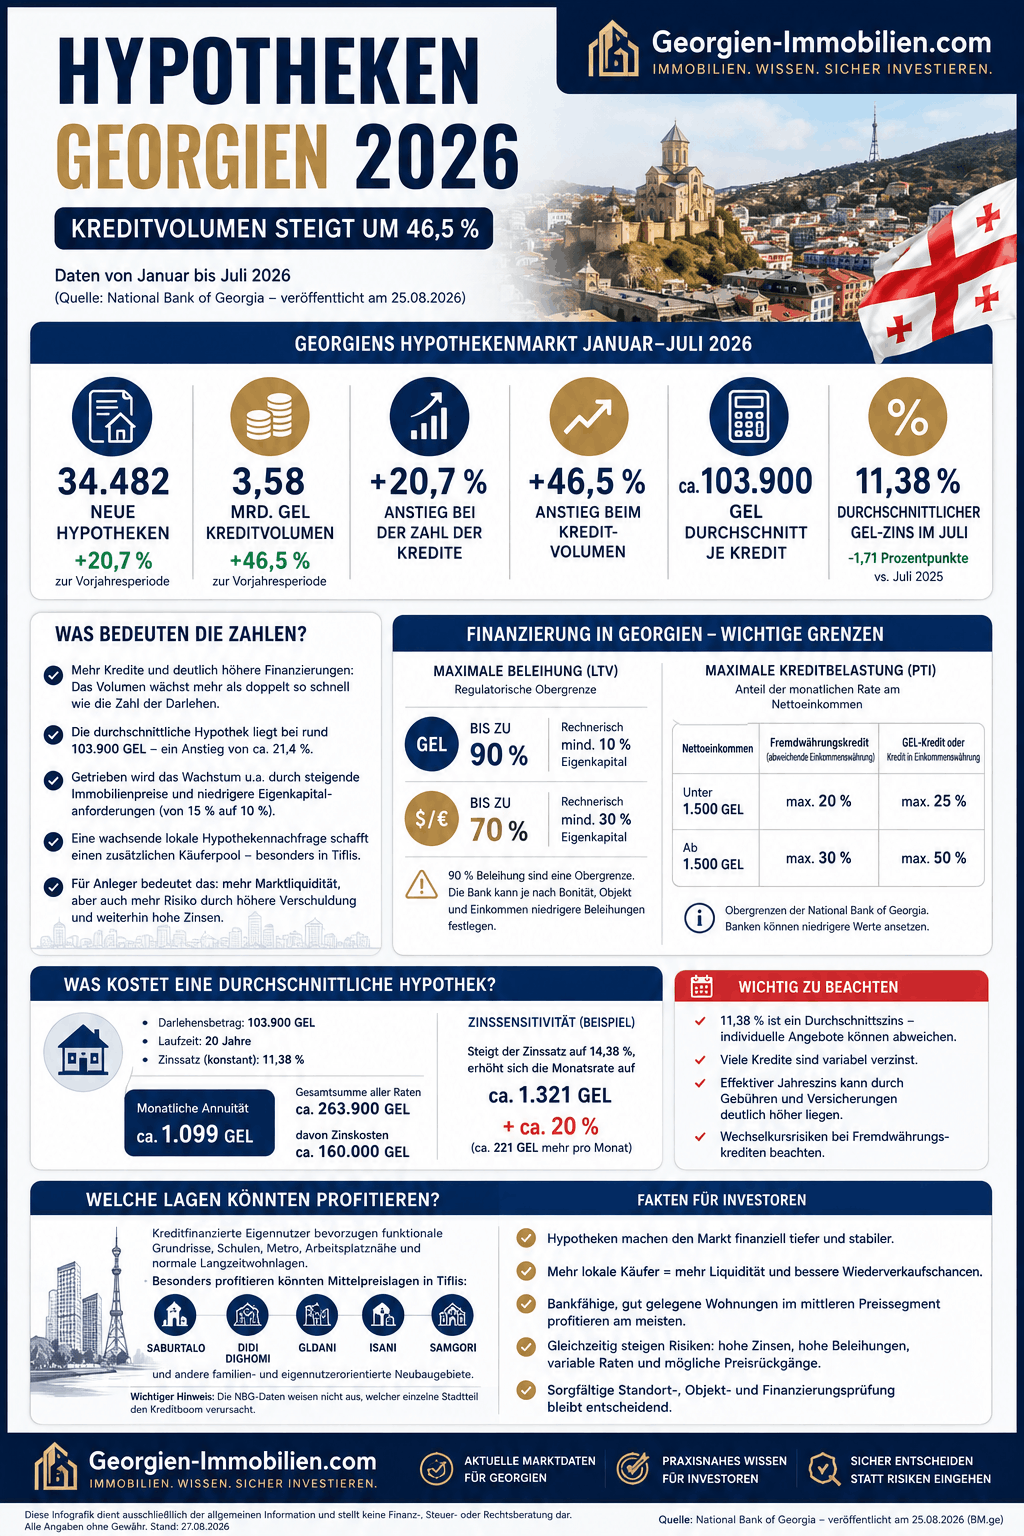
Georgiens Hypothekenmarkt wächst 2026 erheblich schneller als die Zahl der finanzierten Immobilienkäufe. Von Januar bis Juli vergaben die georgischen Geschäftsbanken 34.482 neue Hypothekendarlehen mit einem Gesamtvolumen von 3,58 Milliarden GEL.
Gegenüber dem entsprechenden Vorjahreszeitraum erhöhte sich die Zahl der Kredite um 20,7 Prozent. Das ausgezahlte Geldvolumen stieg dagegen um 46,5 Prozent. Damit werden nicht nur mehr Immobilien finanziert – die einzelnen Finanzierungen fallen auch deutlich größer aus.
Die durchschnittliche neue Hypothek erreichte rund 103.800 bis 103.900 GEL. Rechnerisch lag sie im Vergleichszeitraum des Vorjahres bei etwa 85.500 GEL. Das entspricht einem Anstieg von ungefähr 21,4 Prozent.
Für den Immobilienmarkt in Georgien ist diese Entwicklung von großer Bedeutung. Eine breitere Finanzierungsmöglichkeit schafft zusätzliche Nachfrage neben internationalen Barkäufern, Bauträger-Ratenzahlungen und vermögenden Investoren. Besonders der eigennutzerorientierte Wohnungsmarkt in Tiflis könnte davon profitieren.
Gleichzeitig entstehen neue Risiken: Die durchschnittliche Verzinsung neu vergebener GEL-Hypotheken lag im Juli 2026 trotz des Rückgangs noch bei 11,38 Prozent. Höhere Beleihungen, steigende Kaufpreise und häufig variable Zinsen machen Kreditnehmer empfindlicher gegenüber Einkommensverlusten, Zinsänderungen und Preisrückgängen.
Das Wichtigste in Kürze
- Von Januar bis Juli 2026 wurden in Georgien 34.482 neue Hypothekendarlehen vergeben.
- Das Neugeschäft erreichte ein Volumen von 3,58 Milliarden GEL.
- Die Kreditanzahl stieg um 20,7 Prozent, das Geldvolumen um 46,5 Prozent.
- Die durchschnittliche Finanzierung erhöhte sich auf rund 103.900 GEL.
- Der durchschnittliche Zinssatz neuer GEL-Hypotheken lag im Juli bei 11,38 Prozent.
- Bei GEL-Krediten erlaubt die Nationalbank derzeit grundsätzlich eine Beleihung von bis zu 90 Prozent.
- Zehn Prozent Eigenkapital sind deshalb rechnerisch möglich, aber keinesfalls für jeden Käufer garantiert.
- Die Daten weisen weder die Staatsangehörigkeit der Kreditnehmer noch Städte, Stadtteile oder die Art der finanzierten Immobilie aus.
- Wahrscheinlich profitieren vor allem bankfähige Wohnungen im mittleren Preissegment und eigennutzerorientierte Lagen in Tiflis.
Hypotheken Georgien 2026 Infografik
Georgiens Hypothekenmarkt im Vergleich
| Kennzahl | Januar bis Juli 2025, rechnerisch | Januar bis Juli 2026 | Veränderung |
|---|---|---|---|
| Neue Hypotheken | ca. 28.568 | 34.482 | +20,7 % |
| Kreditvolumen | ca. 2,44 Mrd. GEL | 3,58 Mrd. GEL | +46,5 % |
| Durchschnitt je Kredit | ca. 85.500 GEL | ca. 103.900 GEL | ca. +21,4 % |
| Durchschnittszins neuer GEL-Hypotheken im Juli | 13,09 % | 11,38 % | −1,71 Prozentpunkte |
Die Vorjahreswerte wurden aus den veröffentlichten Wachstumsraten zurückgerechnet und sind deshalb gerundet.
Was bedeutet ein Wachstum des Kreditvolumens um 46,5 Prozent?
Die Zahl beschreibt das Volumen der neu ausgegebenen Hypothekendarlehen im betrachteten Zeitraum. Sie bedeutet nicht, dass der gesamte Bestand aller laufenden Hypotheken innerhalb eines Jahres um 46,5 Prozent gestiegen ist.
Ebenso wenig wurden 46,5 Prozent mehr Wohnungen mit einer Hypothek gekauft. Die Zahl der neu abgeschlossenen Kreditverträge stieg um 20,7 Prozent.
Der erhebliche Unterschied zwischen Kreditanzahl und Kreditvolumen zeigt vielmehr, dass die durchschnittliche Finanzierung deutlich größer geworden ist. Dafür kommen mehrere Ursachen infrage:
- gestiegene Immobilienpreise;
- größere oder höherwertige finanzierte Wohnungen;
- eine stärkere Nutzung des zulässigen Beleihungsrahmens;
- geringere Eigenkapitalquoten;
- veränderte Käufergruppen;
- längere Laufzeiten oder höhere tragbare Monatsraten.
Die veröffentlichten Daten belegen insbesondere den Zusammenhang mit höheren Immobilienpreisen und den gelockerten Beleihungsgrenzen. Sie zeigen jedoch nicht, welcher Anteil des Wachstums auf jede einzelne Ursache entfällt.
Warum zehn Prozent Eigenkapital nicht automatisch ausreichen
Die häufig genannte Mindestanzahlung von zehn Prozent ergibt sich aus dem maximal zulässigen Loan-to-Value-Verhältnis, kurz LTV.
Bei einem Hypothekendarlehen in georgischen Lari darf der Kredit grundsätzlich bis zu 90 Prozent des von der Bank anerkannten Immobilienwertes betragen. Rechnerisch verbleiben damit mindestens zehn Prozent als Eigenkapitalanteil.
Für Fremdwährungskredite liegt die allgemeine LTV-Obergrenze dagegen bei 70 Prozent. Daraus ergibt sich grundsätzlich ein Eigenkapitalanteil von mindestens 30 Prozent.
| Kreditart | Allgemeine maximale Beleihung | Rechnerischer Mindest-Eigenkapitalanteil |
|---|---|---|
| Hypothek in GEL | 90 % | 10 % |
| Hypothek in Fremdwährung | 70 % | 30 % |
Die entscheidende Formulierung lautet jedoch: bis zu 90 Prozent.
Die Nationalbank verpflichtet keine Geschäftsbank, tatsächlich 90 Prozent zu finanzieren. Jede Bank darf aufgrund ihrer Bonitätsprüfung, des Objektes, des Einkommens oder des Aufenthaltsstatus eine niedrigere Beleihung festlegen.
Die Bankbewertung entscheidet
Die Beleihung bezieht sich normalerweise auf den von der Bank oder einem anerkannten Gutachter festgestellten Wert – nicht zwingend auf den vereinbarten Kaufpreis.
Ein vereinfachtes Beispiel:
- Kaufpreis der Wohnung: 150.000 GEL
- Bankbewertung: 150.000 GEL
- maximale Finanzierung bei 90 Prozent: 135.000 GEL
- erforderliche Eigenmittel: mindestens 15.000 GEL zuzüglich Kosten
Bewertet die Bank dieselbe Wohnung jedoch nur mit 135.000 GEL, ergibt sich:
- Kaufpreis: 150.000 GEL
- anerkannter Immobilienwert: 135.000 GEL
- maximale Finanzierung: 121.500 GEL
- erforderliche Eigenmittel: 28.500 GEL zuzüglich Kosten
Obwohl die regulatorische Beleihungsgrenze weiterhin 90 Prozent beträgt, muss der Käufer in diesem Beispiel tatsächlich 19 Prozent des Kaufpreises selbst aufbringen.
Die Einkommensgrenze ist genauso wichtig wie das Eigenkapital
Neben der Beleihung begrenzt die Nationalbank auch, welcher Anteil des verfügbaren Nettoeinkommens für Kreditraten verwendet werden darf. Diese Kennzahl heißt Payment-to-Income Ratio, kurz PTI.
| Monatliches Nettoeinkommen | Fremdwährungskredit bei abweichender Einkommenswährung | GEL-Kredit oder Kredit in Einkommenswährung |
|---|---|---|
| Unter 1.500 GEL | maximal 20 % | maximal 25 % |
| Ab 1.500 GEL | maximal 30 % | maximal 50 % |
Bei einem verfügbaren Nettoeinkommen von mindestens 1.500 GEL kann die monatliche Rate eines GEL-Kredits regulatorisch somit bis zu 50 Prozent des Einkommens betragen. Das ist eine Obergrenze und kein Anspruch auf eine entsprechende Finanzierung.
Banken können niedrigere Belastungsgrenzen ansetzen, weitere laufende Kredite berücksichtigen und zusätzliche Sicherheitsabschläge vornehmen.
Was kostet eine durchschnittliche Hypothek bei 11,38 Prozent?
Der durchschnittliche Zinssatz neuer GEL-Hypotheken lag im Juli 2026 bei 11,38 Prozent. Dieser statistische Mittelwert ist nicht mit einem verbindlichen Kreditangebot gleichzusetzen.
Zur Einordnung kann dennoch eine vereinfachte Modellrechnung vorgenommen werden:
- Darlehensbetrag: 103.900 GEL
- Laufzeit: 20 Jahre
- angenommener konstanter Zinssatz: 11,38 Prozent
- monatliche Annuität: rund 1.099 GEL
- Gesamtsumme aller Raten: rund 263.900 GEL
Die rechnerischen Zins- und Finanzierungskosten lägen über die gesamte Laufzeit damit bei rund 160.000 GEL.
Steigt der Zinssatz bei unverändertem Darlehen auf 14,38 Prozent, würde die Monatsrate auf ungefähr 1.321 GEL steigen. Das wären rund 221 GEL oder etwa 20 Prozent mehr pro Monat.
Die Rechnung dient ausschließlich der Veranschaulichung. Sie berücksichtigt insbesondere keine:
- Bearbeitungsgebühren;
- Immobilienbewertung;
- Grundbuch- und Hypothekenkosten;
- Lebensversicherung;
- Gebäudeversicherung;
- Wechselkurskosten;
- Sondertilgungen;
- Änderungen eines variablen Zinssatzes.
Nominalzins und effektiver Zinssatz sind nicht dasselbe
Die veröffentlichten 11,38 Prozent stellen einen Durchschnittszins des Marktes dar. Kreditnehmer müssen zusätzlich auf den effektiven Jahreszins achten.
Dieser kann unter anderem folgende Kosten enthalten:
- Kreditbearbeitung;
- verpflichtende Versicherungen;
- Kontoführung;
- Bewertung der Immobilie;
- Registrierung der Hypothek;
- weitere kreditbezogene Nebenkosten.
Öffentlich angebotene Hypotheken für Personen mit Auslandseinkommen zeigen, dass der effektive Zinssatz mehrere Prozentpunkte über dem nominalen Zinssatz liegen kann.
Zudem sind viele georgische Hypotheken nicht über die gesamte Laufzeit fest verzinst. GEL-Kredite können beispielsweise an den TIBR-Index gekoppelt sein. Für Fremdwährungskredite kommen Referenzwerte wie Euribor oder SOFR infrage.
Sinkt der Referenzzins, kann die Belastung zurückgehen. Steigt er, kann sich die monatliche Rate erhöhen.
Gewinnen lokale Käufer tatsächlich an Gewicht?
Die Statistik zeigt zweifelsfrei, dass die über georgische Banken finanzierte Nachfrage deutlich zunimmt. Sie zeigt jedoch nicht, dass sämtliche Kreditnehmer dauerhaft in Georgien lebende Käufer sind.
In den Zahlen können unter anderem enthalten sein:
- georgische Arbeitnehmer;
- Selbstständige und Unternehmer;
- georgische Staatsbürger mit Einkommen aus dem Ausland;
- zurückkehrende Auswanderer;
- Käufer mit mehreren Einkommensquellen;
- ausländische Staatsbürger mit georgischem oder ausländischem Einkommen;
- Kapitalanleger mit bankfähiger Bonität.
Deshalb ist die Formulierung „lokal finanzierte Nachfrage gewinnt an Gewicht“ präziser als die pauschale Behauptung, ausschließlich lokale Käufer würden den Markt übernehmen.
Strukturell ist die Entwicklung dennoch bedeutsam. Ein Immobilienmarkt, der nur auf internationalen Barkäufern, Tourismusinvestoren und Bauträger-Ratenzahlungen beruht, kann bei geopolitischen, wirtschaftlichen oder touristischen Schocks schnell an Liquidität verlieren.
Eine wachsende Hypothekenfinanzierung schafft einen zusätzlichen Käuferkanal. Das kann:
- die Zahl potenzieller Käufer vergrößern;
- den Wiederverkauf erleichtern;
- die Nachfrage nach normalen Familienwohnungen stärken;
- Neubauprojekte für georgische Haushalte zugänglicher machen;
- den Markt weniger abhängig von einzelnen Herkunftsländern machen.
Warum Tiflis stärker profitieren dürfte als Batumi
Der Hypothekenboom dürfte sich nicht gleichmäßig auf sämtliche Immobilienmärkte Georgiens verteilen.
Tiflis besitzt eine besonders breite Nachfrage aus:
- Eigennutzern;
- Familien;
- Arbeitnehmern;
- Unternehmen;
- Verwaltung;
- Hochschulen;
- Langzeitmietern;
- Binnenmigration;
- Käufern aus dem georgischen Umland.
Dadurch ist der Markt stärker mit Einkommen, Arbeitsplätzen und langfristigem Wohnbedarf verbunden. Diese Nachfrage passt grundsätzlich besser zu klassischen Bankhypotheken als der stark touristisch und international geprägte Apartmentmarkt in Batumi.
Für weiterführende interne Verlinkungen bieten sich die bestehenden Beiträge „Immobilien in Tiflis kaufen“, „Tiflis Stadtteile für Immobilieninvestoren“ und „Immobilienmarkt Georgien 2026: Tiflis versus Batumi“ an.
Batumi wird nicht automatisch ausgeschlossen
Auch in Batumi können Hypotheken eine wachsende Rolle spielen – insbesondere bei:
- größeren Wohnungen für dauerhaftes Wohnen;
- Familienwohnungen;
- Objekten außerhalb reiner Aparthotelkonzepte;
- Wohnungen mit ganzjähriger Vermietbarkeit;
- Käufern aus Adscharien und anderen georgischen Regionen.
Für kleine Studios in großen Tourismusprojekten kann der Effekt dagegen schwächer ausfallen. Dort bestimmen häufig internationale Investoren, interne Bauträger-Zahlungspläne, Hotelmanagement und erwartete Kurzzeitvermietung die Kaufentscheidung.
Welche Immobilien von der Kreditnachfrage profitieren könnten
Der stärkste Effekt ist bei Immobilien zu erwarten, die für Banken und normale Haushalte gleichermaßen geeignet sind.
Dazu gehören insbesondere:
- rechtlich einwandfrei registrierte Wohnungen;
- fertiggestellte oder bankseitig akzeptierte Neubauprojekte;
- funktionale Ein- bis Drei-Zimmer-Grundrisse;
- familiengeeignete Wohnungen;
- Objekte mit Aufzug, Heizung und guter Erreichbarkeit;
- Lagen in der Nähe von Arbeitsplätzen, Schulen und öffentlichem Verkehr;
- Wohnungen mit nachvollziehbaren Vergleichspreisen;
- mittlere Preissegmente mit großer potenzieller Käufergruppe.
Die Finanzierbarkeit durch eine Bank kann damit selbst zu einem Wertmerkmal werden.
Eine ungewöhnliche Luxuswohnung mag architektonisch hochwertig sein. Ist sie jedoch schwer zu bewerten, besitzt nur eine sehr kleine Käufergruppe oder liegt weit oberhalb üblicher Finanzierungsbudgets, profitiert sie möglicherweise kaum vom Hypothekenwachstum.
Hypotheken Georgien 2026
Welche Tifliser Stadtteile besonders interessant sind
Die neuen Hypothekendaten enthalten keine Aufschlüsselung nach Stadtteilen. Eine direkte Aussage, welcher Bezirk den Anstieg verursacht hat, wäre daher nicht seriös.
Aus der typischen Nachfrage kreditfinanzierter Eigennutzer lässt sich jedoch eine Beobachtungsliste ableiten.
Saburtalo
Saburtalo spricht eine breite Mischung aus Eigennutzern, Familien, Arbeitnehmern, Studierenden und langfristigen Mietern an. Gute Verkehrsanbindungen und eine große Bandbreite an Bestands- und Neubauwohnungen unterstützen die Marktliquidität.
Allerdings sind die Preise in attraktiven Mikrolagen bereits vergleichsweise hoch. Entscheidend ist daher, ob Kaufpreis und finanzierbare Monatsrate noch zum lokalen Einkommen passen.
Didi Dighomi
Didi Dighomi bietet zahlreiche Neubauprojekte und häufig größere Wohnungen zu niedrigeren Einstiegspreisen als zentrale Premiumlagen.
Das Gebiet kann von kreditfinanzierten Familien profitieren. Gleichzeitig müssen Verkehrsanbindung, Infrastruktur, Bauträgerqualität, Baufortschritt und das große zukünftige Angebot genau geprüft werden.
Gldani
Gldani besitzt in vielen Bereichen ein niedrigeres Preisniveau und eine etablierte Wohnbevölkerung. Für kreditfinanzierte Eigennutzer kann die Kombination aus Erreichbarkeit und bezahlbaren Wohnungen interessant sein.
Die Unterschiede zwischen einzelnen Gebäuden und Mikrolagen sind jedoch erheblich.
Isani und Samgori
Isani und Samgori können Käufern einen Kompromiss aus Stadtnähe, Verkehrsanbindung und noch vergleichsweise moderaten Preisen bieten.
Auch hier gilt: Nicht der Name des Bezirks entscheidet, sondern die konkrete Entfernung zu Metro, Arbeitsplätzen, Schulen, Einkaufsmöglichkeiten und wichtigen Verkehrsachsen.
Werden Hypotheken die Immobilienpreise weiter antreiben?
Ein größeres Kreditangebot kann die Immobilienpreise stützen. Der Zusammenhang ist jedoch nicht automatisch und nicht proportional.
Ein Plus von 46,5 Prozent beim Hypothekenvolumen führt nicht zu einem Preisanstieg von 46,5 Prozent.
Der tatsächliche Preiseffekt hängt davon ab:
- wie viele zusätzliche Käufer durch die Finanzierung erstmals in den Markt eintreten;
- wie hoch das verfügbare Angebot in der jeweiligen Lage ist;
- wie schnell Bauträger neue Wohnungen fertigstellen;
- ob Einkommen und Beschäftigung weiter wachsen;
- wie sich Zinsen und monatliche Raten entwickeln;
- ob Banken Immobilienwerte weiterhin hoch ansetzen;
- wie groß der Anteil von Anschluss- oder Umschuldungsfinanzierungen ist;
- ob internationale Käufer gleichzeitig stärker oder schwächer nachfragen.
In Gebieten mit knappem Angebot und hoher Eigennutzernachfrage kann mehr Kredit zu höheren Preisen führen. In großen Neubaugebieten mit umfangreichem Angebot kann ein Teil der zusätzlichen Nachfrage dagegen durch neue Wohnungen aufgefangen werden.
Bedeutet das bereits eine Immobilien- oder Kreditblase?
Die Zahlen sind ein wichtiges Warn- und Beobachtungssignal, reichen aber nicht aus, um bereits von einer Blase zu sprechen.
Die Nationalbank bewertete die Kapital- und Liquiditätslage der Banken 2026 weiterhin als gesund. Zudem lag die gesamtwirtschaftliche Kreditquote im ersten Quartal noch unter ihrem langfristigen Trend.
Das spricht gegen die These, das gesamte georgische Finanzsystem befinde sich bereits in einer unkontrollierten Kreditexpansion.
Gleichzeitig sollten folgende Entwicklungen eng beobachtet werden:
- Immobilienpreise im Verhältnis zu Einkommen;
- durchschnittliche Monatsrate im Verhältnis zum Haushaltsnettoeinkommen;
- Anteil der Finanzierungen nahe der maximalen Beleihungsgrenze;
- Anteil variabel verzinster Darlehen;
- Rückstände und notleidende Hypotheken;
- Entwicklung der Bankbewertungen;
- Arbeitslosigkeit und Einkommenswachstum;
- Bautätigkeit und Leerstand;
- Wechselkursrisiken;
- Entwicklung des Leitzinses.
Der Hypothekenmarkt kann finanziell tiefer und stabiler werden, ohne automatisch sicherer zu werden. Entscheidend ist, ob das Kreditwachstum durch reale Einkommen und dauerhaft nutzbare Immobilien getragen wird.
Der Leitzins bleibt ein wesentlicher Risikofaktor
Die Nationalbank beließ ihren Leitzins am 29. Juli 2026 bei 8,25 Prozent. Gleichzeitig lag die georgische Inflationsrate im Juni bei 5,8 Prozent und damit über dem mittelfristigen Zielwert von drei Prozent.
Die Nationalbank kündigte deshalb an, die restriktive geldpolitische Ausrichtung voraussichtlich für einen längeren Zeitraum beizubehalten.
Für Immobilienkäufer bedeutet das: Eine schnelle Rückkehr zu sehr günstigen GEL-Hypotheken sollte nicht als sichere Grundlage einer Investitionsrechnung verwendet werden.
Eine Finanzierung muss auch dann tragbar bleiben, wenn:
- der Zinssatz mehrere Jahre hoch bleibt;
- eine variable Verzinsung steigt;
- die Miete vorübergehend ausfällt;
- die Wohnung nicht sofort weiterverkauft werden kann;
- zusätzliche Reparatur- oder Betriebskosten entstehen.
Können Ausländer eine Hypothek in Georgien bekommen?
Grundsätzlich ja. Mehrere georgische Banken bieten ausdrücklich Finanzierungen für Personen mit Auslandseinkommen sowie teilweise auch für ausländische Staatsbürger an.
Ein Anspruch auf Finanzierung besteht jedoch nicht. Jede Bank prüft individuell:
- Staatsangehörigkeit und Aufenthaltsstatus;
- Herkunft und Regelmäßigkeit des Einkommens;
- Beschäftigung oder unternehmerische Tätigkeit;
- Kontoauszüge und Zahlungsströme;
- bestehende Verbindlichkeiten;
- Eigenkapital;
- Kredithistorie;
- Art und Lage der Immobilie;
- bankseitigen Immobilienwert;
- gewünschte Kreditwährung;
- Herkunft der eingesetzten Mittel.
Für ausländische Staatsbürger können kürzere Laufzeiten, höhere Zinsen und höhere Eigenkapitalanforderungen gelten als für etablierte georgische Bankkunden.
In welcher Währung werden Hypotheken vergeben?
Georgische Banken bieten je nach Produkt Kredite in:
- GEL;
- US-Dollar;
- Euro
an.
Fremdwährungskredite unterliegen jedoch besonderen Einschränkungen. Seit dem 1. Juli 2026 liegt die relevante Grenze für ungesicherte beziehungsweise nicht durch Einkommen in derselben Währung abgesicherte Fremdwährungskredite bei umgerechnet einer Million GEL.
In der Praxis müssen viele Kreditnehmer kleinere Hypotheken deshalb in GEL aufnehmen, sofern ihr Einkommen nicht in der gewünschten Fremdwährung erzielt wird.
Eine niedrigere Verzinsung in Euro oder US-Dollar ist nicht automatisch günstiger. Verdient der Kreditnehmer in GEL und schuldet Euro oder US-Dollar, kann eine Abwertung des Lari die tatsächliche Monatsbelastung erheblich erhöhen.
Was Investoren aus den Zahlen ableiten sollten
Für Investoren entsteht durch das Hypothekenwachstum eine neue strategische Frage:
Kann die Immobilie später nicht nur an einen internationalen Barkäufer, sondern auch an einen georgischen Kreditkäufer verkauft werden?
Eine gute Wiederverkaufsimmobilie sollte deshalb möglichst:
- grundbuchrechtlich eindeutig sein;
- von Banken akzeptiert werden;
- einen nachvollziehbaren Marktwert besitzen;
- für Eigennutzer praktisch geschnitten sein;
- in einer dauerhaft nachgefragten Wohnlage liegen;
- angemessene Betriebskosten haben;
- ganzjährig nutzbar sein;
- nicht ausschließlich von touristischer Kurzzeitvermietung abhängen;
- für eine große statt nur sehr kleine Zielgruppe geeignet sein.
Vor dem Kauf sollten insbesondere Eigentum, Belastungen, Baugenehmigung, Abnahme, Bauträger, Vertrag, Zahlungsweg und technischer Zustand geprüft werden. Hier bietet sich eine interne Verlinkung auf die Due-Diligence-Checkliste für Immobilien in Georgien an.
Mehr finanzielle Tiefe – aber kein Freibrief für steigende Preise
Das Wachstum des georgischen Hypothekenmarktes gehört zu den wichtigsten strukturellen Entwicklungen des Immobilienjahres 2026.
34.482 neue Kredite und 3,58 Milliarden GEL Finanzierungsvolumen zeigen, dass georgische Banken eine immer größere Rolle bei der Finanzierung von Wohneigentum übernehmen. Besonders bemerkenswert ist, dass das Kreditvolumen mehr als doppelt so schnell wächst wie die Zahl der Darlehen.
Für Tiflis kann daraus eine stabilere, stärker eigennutzerorientierte Nachfrage entstehen. Besonders liquide Wohnungen im mittleren Preissegment, familiengeeignete Grundrisse und gut angebundene Wohnlagen dürften eher profitieren als extrem teure Prestigeimmobilien oder austauschbare Tourismusstudios.
Das Wachstum ist jedoch kein Beweis für dauerhaft steigende Immobilienpreise. Zinsen von durchschnittlich 11,38 Prozent bleiben hoch. Beleihungen von bis zu 90 Prozent erhöhen die Verschuldung, und variable Kredite reagieren empfindlich auf die Geldpolitik.
Die entscheidende Entwicklung lautet deshalb nicht einfach:
Georgien hat mehr Hypotheken.
Sondern:
Georgiens Immobilienmarkt erhält einen breiteren Finanzierungskanal – und wird dadurch zugleich stabiler, komplexer und zinssensibler.
FAQ zu Hypotheken in Georgien 2026
Wie hoch ist eine durchschnittliche Hypothek in Georgien?
Von Januar bis Juli 2026 lag die durchschnittliche neue Hypothek bei rund 103.900 GEL. Der Wert ergibt sich aus einem Gesamtvolumen von 3,58 Milliarden GEL und 34.482 neuen Darlehen.
Wie hoch sind die Hypothekenzinsen in Georgien?
Der durchschnittliche Zinssatz neu ausgegebener GEL-Hypotheken lag im Juli 2026 bei 11,38 Prozent. Individuelle Angebote können abhängig von Bank, Bonität, Laufzeit, Einkommen und Aufenthaltsstatus deutlich davon abweichen.
Reichen zehn Prozent Eigenkapital für eine Wohnung in Georgien?
Bei einem GEL-Kredit erlaubt die Regulierung grundsätzlich eine Beleihung von bis zu 90 Prozent. Zehn Prozent Eigenkapital sind daher theoretisch möglich. Die Bank kann jedoch mehr Eigenkapital verlangen oder die Immobilie niedriger als den Kaufpreis bewerten.
Was bedeutet eine maximale Beleihung von 90 Prozent?
Die Bank darf höchstens 90 Prozent des von ihr anerkannten Immobilienwertes finanzieren. Wird eine Wohnung für 200.000 GEL gekauft, aber nur mit 180.000 GEL bewertet, beträgt die maximale Finanzierung bei 90 Prozent lediglich 162.000 GEL.
Können Deutsche eine Hypothek in Georgien erhalten?
Ja, einzelne georgische Banken finanzieren auch ausländische Staatsbürger oder Personen mit Einkommen aus dem Ausland. Die Entscheidung erfolgt individuell. Häufig gelten höhere Eigenkapitalanforderungen, höhere Zinssätze oder kürzere Laufzeiten.
Werden Hypotheken in GEL, Euro oder US-Dollar vergeben?
Je nach Bank sind Finanzierungen in GEL, Euro und US-Dollar möglich. Bei kleineren Krediten und nicht zur Kreditwährung passendem Einkommen bestehen jedoch regulatorische Einschränkungen. Eine Finanzierung in Fremdwährung kann zusätzlich ein erhebliches Wechselkursrisiko erzeugen.
Warum wächst das Kreditvolumen schneller als die Zahl der Hypotheken?
Weil der durchschnittliche Darlehensbetrag gestiegen ist. Mögliche Gründe sind höhere Immobilienpreise, höhere Beleihungen, größere finanzierte Wohnungen und eine veränderte Zusammensetzung der Kreditnehmer.
Treibt der Hypothekenboom die Immobilienpreise in Georgien?
Zusätzliche Finanzierung kann die Nachfrage und damit die Preise stützen. Der Effekt hängt jedoch von Einkommen, Zinsen, Neubauangebot, Bankbewertungen und der jeweiligen Lage ab. Ein Anstieg des Kreditvolumens um 46,5 Prozent bedeutet nicht, dass die Immobilienpreise im gleichen Umfang steigen.
- Immobilien in Tiflis kaufen – zentrale Standort- und Marktseite. (georgien-immobilien.com)
- Tiflis Stadtteile für Immobilieninvestoren – passend zu Saburtalo, Didi Dighomi, Gldani, Isani und Samgori. (georgien-immobilien.com)
- Immobilienmarkt Georgien 2026: Tiflis versus Batumi – für die Einordnung der regional unterschiedlichen Auswirkungen. (georgien-immobilien.com)
- Immobilie in Georgien kaufen: Due-Diligence-Checkliste 2026 – für Grundbuch, Bauträger, Genehmigungen und Zahlungsweg. (georgien-immobilien.com)
- Immobilien in Georgien kaufen – als transaktionale Hauptseite und Beratungsziel. (georgien-immobilien.com)