
Hypotheken bei Bank of Georgia wachsen
Immobilienfinanzierung Georgien 2026: Hypotheken bei Bank of Georgia wachsen um 16,6 Prozent
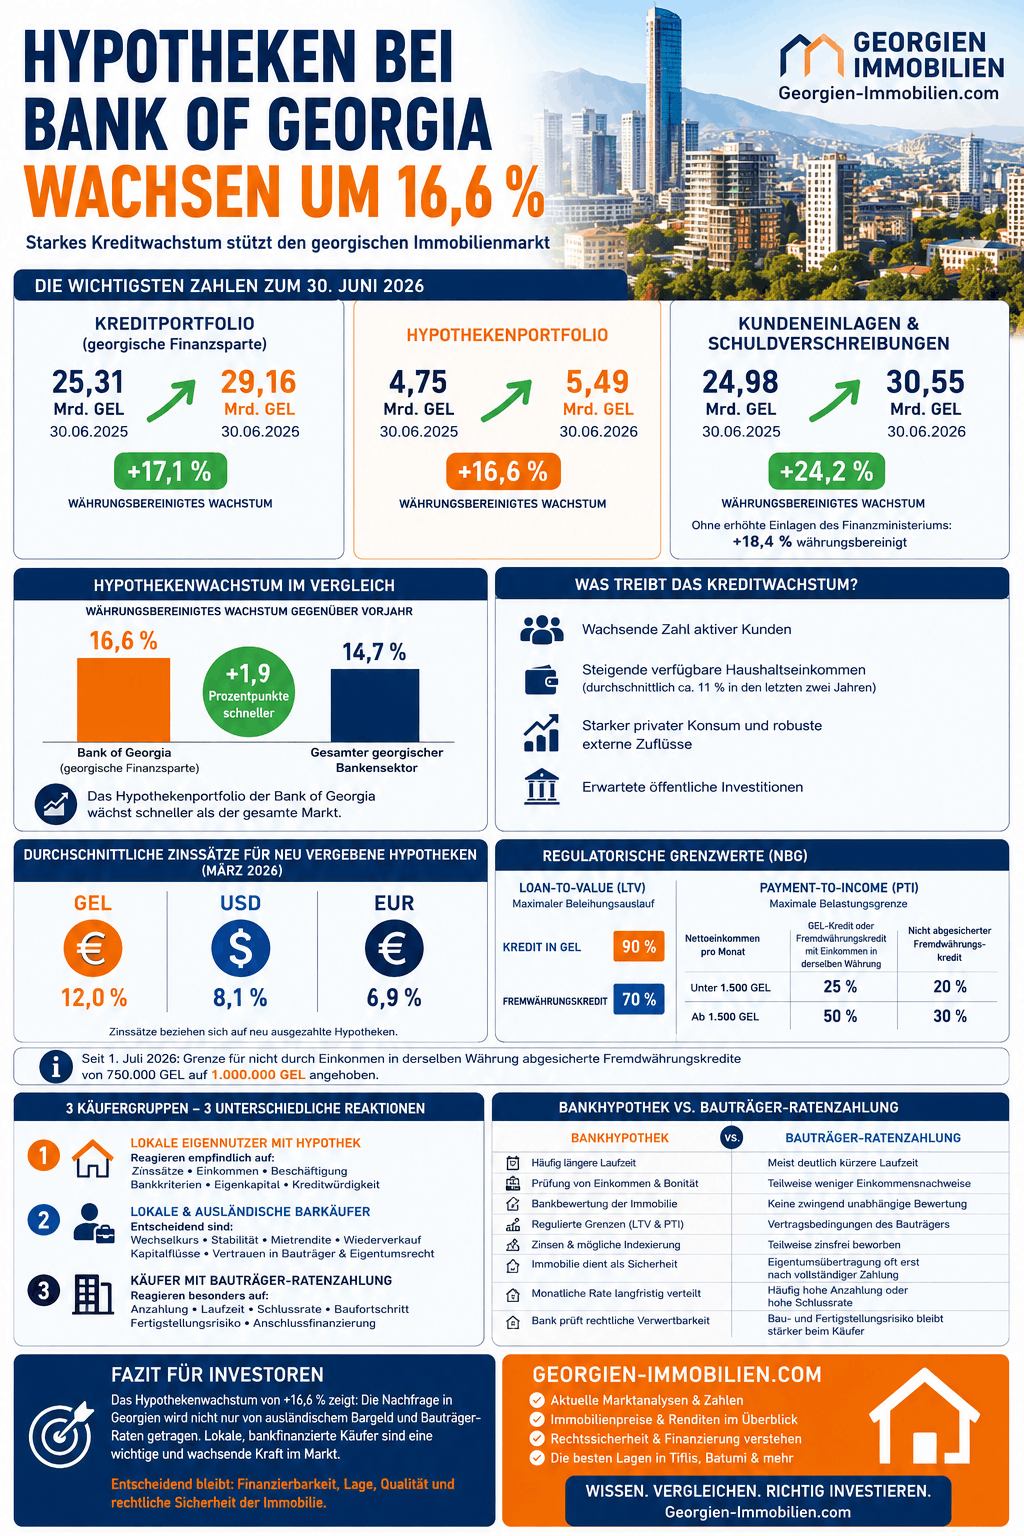
Die Immobilienfinanzierung in Georgien gewinnt deutlich an Bedeutung. Das Hypothekenportfolio der georgischen Finanzsparte von Lion Finance, deren wichtigstes Bankgeschäft die Bank of Georgia ist, stieg bis zum 30. Juni 2026 auf rund 5,49 Milliarden GEL.
Gegenüber dem Vorjahreswert von 4,75 Milliarden GEL entspricht das einem nominalen Wachstum von 15,4 Prozent und einem währungsbereinigten Wachstum von 16,6 Prozent.
Die Zahlen zeigen: Die georgische Immobiliennachfrage wird nicht allein von ausländischen Barkäufern oder kurzfristigen Ratenzahlungsmodellen der Bauträger getragen. Auch die Finanzierung durch georgische Banken entwickelt sich zu einem wichtigen Faktor des Wohnungsmarktes.
Allerdings bedeutet steigendes Hypothekenvolumen nicht automatisch, dass Immobilienpreise unbegrenzt weiter steigen. Kreditfinanzierte Nachfrage hängt besonders stark von Zinsen, Einkommen, Arbeitsmarkt, Bankbewertungen und regulatorischen Beleihungsgrenzen ab.
Die wichtigsten Zahlen im Überblick
| Kennzahl | 30. Juni 2025 | 30. Juni 2026 | Nominales Wachstum | Währungsbereinigtes Wachstum |
|---|---|---|---|---|
| Kreditportfolio der georgischen Finanzsparte | 25,31 Mrd. GEL | 29,16 Mrd. GEL | 15,2 % | 17,1 % |
| Hypothekenportfolio | 4,75 Mrd. GEL | 5,49 Mrd. GEL | 15,4 % | 16,6 % |
| Kundeneinlagen und Schuldverschreibungen | 24,98 Mrd. GEL | 30,55 Mrd. GEL | 22,3 % | 24,2 % |
Ohne die ungewöhnlich hohen Einlagen des georgischen Finanzministeriums lag das währungsbereinigte Einlagenwachstum immer noch bei 18,4 Prozent. Damit wuchs die Einlagenbasis etwas schneller als das Kreditportfolio.
Das ist grundsätzlich günstiger, als wenn eine Bank ihr Kreditgeschäft deutlich schneller als ihre Kundeneinlagen ausweitet.
Innerhalb des Privatkundenportfolios machten Hypotheken zum Halbjahresende 41,4 Prozent aus. Verbraucherkredite hatten mit 51,1 Prozent allerdings weiterhin einen größeren Anteil.
Lion Finance führt die Kreditexpansion unter anderem auf eine wachsende Zahl aktiver Kunden und steigende verfügbare Haushaltseinkommen zurück. Nach Angaben des Konzerns lag das durchschnittliche Wachstum der verfügbaren Haushaltseinkommen in den vergangenen zwei Jahren bei rund elf Prozent.
Hypotheken bei Bank of Georgia wachsen Infografik
Bank of Georgia wächst schneller als der gesamte Hypothekenmarkt
Die Zahlen von Lion Finance dürfen nicht mit dem gesamten georgischen Hypothekenmarkt gleichgesetzt werden.
Nach Angaben der georgischen Nationalbank wuchs das Hypothekenkreditvolumen des gesamten Bankensektors im Juni 2026 währungsbereinigt um 14,7 Prozent gegenüber dem Vorjahr. Hypotheken machten zu diesem Zeitpunkt 18,8 Prozent aller Bankkredite in Georgien aus.
Mit einem währungsbereinigten Wachstum von 16,6 Prozent lag das von Lion Finance ausgewiesene Hypothekenportfolio damit knapp zwei Prozentpunkte über dem Gesamtmarkt.
Für Anleger ist diese Unterscheidung wichtig:
- 5,49 Milliarden GEL sind das Hypothekenportfolio der georgischen Finanzsparte von Lion Finance.
- 16,6 Prozent sind deren währungsbereinigtes Wachstum.
- 14,7 Prozent beträgt das entsprechende Wachstum des gesamten georgischen Bankensektors.
Die Entwicklung ist somit kein isoliertes Phänomen einer einzelnen Bank. Der gesamte georgische Hypothekenmarkt wächst – die Bank of Georgia derzeit jedoch etwas schneller.
Was das Hypothekenwachstum über den Immobilienmarkt aussagt
Ein wachsendes Hypothekenportfolio ist zunächst ein Hinweis darauf, dass immer mehr Immobilienkäufe oder immobilienbezogene Ausgaben mit Bankkrediten finanziert werden.
Die Zahlen belegen allerdings nicht, welcher Anteil aller Wohnungskäufe in Tiflis, Batumi oder anderen Städten tatsächlich über Hypotheken abgewickelt wird. Sie erlauben auch keine genaue Aufteilung zwischen Eigennutzern, privaten Vermietern und sonstigen Kreditnehmern.
Dennoch zeigen sie, dass die lokale, bankfinanzierte Nachfrage eine erhebliche Größe erreicht hat. Das ist für die Marktanalyse wichtig, weil sich kreditfinanzierte Käufer anders verhalten als ausländische Barkäufer.
Lokale Eigennutzer mit Hypothek
Diese Käufergruppe reagiert besonders empfindlich auf:
- die Höhe der monatlichen Kreditrate,
- Veränderungen der Hypothekenzinsen,
- Beschäftigung und Einkommen,
- die Bewertung der Immobilie durch die Bank,
- Eigenkapitalanforderungen,
- bestehende Kreditverpflichtungen.
Sinkt die finanzierbare Kreditsumme, können Käufer meist nicht einfach zusätzliches Eigenkapital einsetzen. Sie müssen eine kleinere Wohnung wählen, in ein günstigeres Viertel ausweichen oder den Kauf verschieben.
Lokale und ausländische Barkäufer
Barkäufer sind weniger unmittelbar von georgischen Hypothekenzinsen abhängig. Für sie sind andere Faktoren entscheidend:
- Wechselkurs zwischen Euro, US-Dollar und Lari,
- politische und wirtschaftliche Stabilität,
- erwartete Mietrendite,
- Wiederverkaufsmöglichkeiten,
- internationale Kapitalflüsse,
- Vertrauen in Bauträger und Eigentumsrecht.
Ein ausländischer Investor kann auch dann kaufen, wenn georgische Banken ihre Kreditbedingungen verschärfen. Allerdings können schwächere lokale Finanzierungsmöglichkeiten später den Wiederverkauf an georgische Eigennutzer erschweren.
Käufer mit Bauträger-Ratenzahlung
Bauträger-Ratenmodelle sind kein klassischer Bankkredit. Der Käufer zahlt den Kaufpreis während der Bauzeit oder über einen vertraglich festgelegten Zeitraum direkt an den Entwickler.
Diese Käufer reagieren besonders auf:
- die Höhe der ersten Zahlung,
- die Länge des Ratenplans,
- mögliche Schlussraten,
- den Baufortschritt,
- das Fertigstellungsrisiko,
- die wirtschaftliche Stabilität des Bauträgers,
- die Möglichkeit einer späteren Anschlussfinanzierung.
Eine scheinbar zinsfreie Ratenzahlung kann teuer werden, wenn der Kaufpreis höher angesetzt ist, die Laufzeit sehr kurz ausfällt oder am Ende eine große Restzahlung finanziert werden muss.
Führt das Kreditwachstum zu steigenden Immobilienpreisen?
Mehr verfügbares Kreditvolumen kann die Immobiliennachfrage und damit grundsätzlich auch die Preise unterstützen. Der Zusammenhang ist jedoch nicht automatisch.
Entscheidend ist, ob gleichzeitig auch folgende Größen wachsen:
- verfügbare Haushaltseinkommen,
- Beschäftigung,
- Bevölkerungszahl und Haushaltsgründungen,
- Mieten,
- Neubauangebot,
- Qualität und Lage der angebotenen Immobilien.
Steigen Immobilienpreise deutlich schneller als Einkommen und Mieten, verschlechtern sich sowohl die Bezahlbarkeit für Eigennutzer als auch die Rendite für Kapitalanleger.
Banken können dann trotz eines wachsenden Gesamtkreditportfolios bei einzelnen Objekten konservativere Bewertungen vornehmen.
Besonders stark dürfte der Einfluss von Hypotheken bei fertiggestellten, rechtlich registrierten und gut bewertbaren Wohnungen sein. Solche Immobilien eignen sich am ehesten als Banksicherheit und können deshalb leichter an kreditfinanzierte Käufer verkauft werden.
Bei unvollendeten Projekten, Apartments ohne klare Registrierung oder Objekten mit baurechtlichen Problemen ist die Finanzierung schwieriger. In diesen Marktsegmenten bleiben Bargeld und Bauträger-Ratenmodelle wichtiger.
Sind Hypotheken in Georgien leicht erhältlich?
Das starke Kreditwachstum bedeutet nicht, dass jede Hypothekenanfrage genehmigt wird.
Nach der Kreditkonditionenumfrage der georgischen Nationalbank lag die Ablehnungsquote für neu beantragte Hypotheken in georgischer Landeswährung im ersten Quartal 2026 bei rund 35 Prozent. Bei Fremdwährungshypotheken waren es 26 Prozent.
Gleichzeitig blieb die Quote notleidender Hypotheken mit ungefähr 1,3 Prozent vergleichsweise niedrig. Bei Hypotheken in GEL lag sie bei 1,1 Prozent, bei US-Dollar-Krediten bei 1,4 Prozent und bei Euro-Krediten bei 2,1 Prozent. Die Daten beziehen sich auf den Stand vom 31. März 2026.
Das ergibt ein differenziertes Bild:
Der Hypothekenmarkt wächst stark, die Banken finanzieren aber weiterhin selektiv. Kreditwachstum und sorgfältige Kreditprüfung schließen sich somit nicht aus.
Können Deutsche eine Immobilie in Georgien finanzieren?
Eine Finanzierung durch eine georgische Bank ist für einen Käufer aus Deutschland nicht grundsätzlich ausgeschlossen. Es gibt jedoch keinen allgemeinen Anspruch auf einen Immobilienkredit, und die Bedingungen der Banken unterscheiden sich deutlich.
TBC weist auf seiner allgemeinen Kreditseite darauf hin, dass Kredite für georgische Staatsbürger oder Personen mit einem vorübergehenden Aufenthaltsstatus vorgesehen sind, die ihr Einkommen nachweisen können. Gleichzeitig bietet die Bank verschiedene Hypothekenmodelle für den Kauf, Bau oder die Renovierung von Wohnungen, Häusern, Grundstücken und Gewerbeimmobilien an.
Liberty Bank veröffentlicht ein spezielles Hypothekenangebot für im Ausland lebende Personen. Dabei können ausländische Einkommen berücksichtigt und Anträge teilweise aus der Ferne über eine Vollmacht bearbeitet werden.
Nach Angaben der Bank wird das Verfahren bei einem Eigenkapitalanteil von 30 Prozent vereinfacht. Das Produkt richtet sich seiner Bezeichnung nach jedoch vor allem an Emigranten. Ein deutscher Staatsbürger sollte deshalb ausdrücklich klären, ob er zur Zielgruppe des jeweiligen Programms gehört.
Auch die Bank of Georgia bietet unterschiedliche Hypothekenprodukte an. Ob ein deutscher Käufer ohne georgischen Aufenthaltstitel finanziert wird, hängt von der individuellen Bonitätsprüfung, dem Einkommen, der Kreditwährung und der zu finanzierenden Immobilie ab.
Typische Unterlagen für eine Finanzierungsprüfung
Ein Käufer mit Einkommen aus Deutschland sollte damit rechnen, unter anderem folgende Dokumente vorlegen zu müssen:
- Reisepass und gegebenenfalls georgischer Aufenthaltstitel,
- Arbeitsvertrag oder Nachweis über die selbstständige Tätigkeit,
- Gehaltsabrechnungen,
- Kontoauszüge,
- Steuerbescheide oder Steuererklärungen,
- Übersicht bestehender Kredite und Unterhaltsverpflichtungen,
- Nachweis des vorhandenen Eigenkapitals,
- Informationen über die Herkunft der eingesetzten Mittel,
- Vorvertrag oder Kaufvertragsentwurf,
- Grundbuchauszug der Immobilie,
- Bankbewertung des Objekts.
Je nach Bank können beglaubigte Übersetzungen, zusätzliche Herkunftsnachweise oder weitere Dokumente verlangt werden.
Ein Kaufvertrag sollte deshalb möglichst nicht endgültig unterschrieben werden, bevor zumindest eine belastbare vorläufige Finanzierungszusage vorliegt.
Hypotheken bei Bank of Georgia wachsen
Wie hoch sind die Hypothekenzinsen in Georgien?
Die durchschnittlichen Zinssätze für neu vergebene Hypotheken lagen im März 2026 bei:
| Kreditwährung | Durchschnittlicher Zinssatz |
|---|---|
| Georgischer Lari – GEL | 12,0 % |
| US-Dollar – USD | 8,1 % |
| Euro – EUR | 6,9 % |
Diese Werte beziehen sich auf die im jeweiligen Monat neu ausgezahlten Hypothekenkredite. Sie sind keine verbindlichen Angebote für einen bestimmten Käufer.
Die individuelle Kondition kann abhängig von Bonität, Eigenkapital, Laufzeit, Immobilie, Einkommenswährung, Gebühren und Zinsbindung erheblich abweichen.
Bei veröffentlichten Bankangeboten handelt es sich zudem häufig um variable oder indexierte Zinsen. Als Referenz können beispielsweise TIBR für GEL-Kredite, SOFR für US-Dollar-Kredite und Euribor für Euro-Kredite verwendet werden.
Steigt der jeweilige Referenzzins, kann sich auch die monatliche Kreditrate erhöhen.
Vereinfachtes Finanzierungsbeispiel
Bei einem Kreditbetrag von 200.000 GEL, einem gleichbleibenden Zinssatz von zwölf Prozent und einer Laufzeit von 15 Jahren läge die rechnerische Monatsrate bei ungefähr:
2.400 GEL pro Monat
Nicht enthalten wären unter anderem:
- Auszahlungsgebühren,
- Bewertungsgebühren,
- Versicherungen,
- Registrierungsgebühren,
- mögliche Zinserhöhungen bei einem variablen Kredit.
Das Beispiel zeigt, warum eine hohe Bruttomietrendite nicht automatisch ausreicht.
Bei einer fremdfinanzierten Kapitalanlage muss die tatsächliche Nettomiete nach Leerstand, Verwaltung, Instandhaltung und Steuern mit dem vollständigen Kapitaldienst verglichen werden.
In welcher Währung werden Hypotheken vergeben?
Georgische Banken können Hypotheken grundsätzlich in GEL sowie – abhängig von Produkt, Einkommen und regulatorischer Zulässigkeit – in Euro oder US-Dollar anbieten.
Die Wahl der Währung beeinflusst sowohl den Zinssatz als auch das Risiko.
Hypothek in GEL
Eine Finanzierung in georgischen Lari vermeidet einen direkten Währungsunterschied, wenn auch die Mieteinnahmen in GEL erzielt werden.
Dafür sind die nominalen Zinsen normalerweise höher als bei Krediten in Euro oder US-Dollar.
Hypothek in Euro
Ein Euro-Kredit kann für einen Käufer mit regelmäßigem Einkommen in Euro sinnvoller erscheinen. Werden die Raten aus einem deutschen Euro-Einkommen bezahlt, entsteht auf der Einkommensseite kein unmittelbares Währungsrisiko.
Wird die Rate dagegen hauptsächlich aus georgischen Mieteinnahmen bezahlt, kann eine Abwertung des Lari gegenüber dem Euro den Kapitaldienst verteuern.
Hypothek in US-Dollar
Viele georgische Immobilienpreise werden informell weiterhin in US-Dollar angegeben. Das bedeutet jedoch nicht, dass ein US-Dollar-Kredit automatisch die beste Lösung ist.
Ein Käufer mit Euro-Einkommen und GEL-Mieteinnahmen hätte bei einem Dollar-Kredit sogar zwei Wechselkursbeziehungen zu berücksichtigen.
Neue Grenze für Fremdwährungskredite seit Juli 2026
Die georgische Nationalbank verfolgt seit Jahren eine Politik zur Verringerung der Fremdwährungsverschuldung.
Zum 1. Juli 2026 wurde die maßgebliche Grenze für nicht durch Einkommen in derselben Währung abgesicherte Fremdwährungskredite von 750.000 GEL auf eine Million GEL angehoben.
Unterhalb dieser Grenze sind Fremdwährungskredite für Kreditnehmer ohne passendes Einkommen in der Kreditwährung grundsätzlich eingeschränkt.
Für einen deutschen Käufer sind deshalb folgende Fragen entscheidend:
- In welcher Währung wird das Einkommen erzielt?
- In welcher Währung soll der Kredit aufgenommen werden?
- Aus welcher Quelle soll die Rate bezahlt werden?
- Handelt es sich aus regulatorischer Sicht um einen abgesicherten oder nicht abgesicherten Fremdwährungskredit?
- Gelten beim gewünschten Kreditprodukt noch strengere interne Bankregeln?
Wie viel Eigenkapital wird benötigt?
Die georgische Nationalbank legt Obergrenzen für das Verhältnis zwischen Kreditbetrag und Immobilienwert fest. Diese Kennzahl wird als Loan-to-Value Ratio, kurz LTV, bezeichnet.
Aktuell gelten folgende regulatorische Höchstwerte:
| Kreditart | Maximaler Beleihungsauslauf | Rechnerischer Mindestanteil eigener Mittel |
|---|---|---|
| Kredit in GEL | 90 % | 10 % |
| Fremdwährungskredit | 70 % | 30 % |
Die Werte sind regulatorische Obergrenzen und kein Anspruch des Kunden. Eine Bank kann einen niedrigeren Beleihungsauslauf festsetzen und damit mehr Eigenkapital verlangen.
TBC bewirbt beispielsweise eine vereinfachte Hypothek mit einer Anzahlung ab 20 Prozent. Liberty erklärt, dass eine Eigenbeteiligung von 30 Prozent bei ihrem Auslandsprodukt das Antragsverfahren erleichtern kann.
Solche Produktangaben gelten jedoch nur unter den jeweiligen Voraussetzungen der Bank.
Für einen deutschen Käufer ohne längere georgische Bankbeziehung ist eine konservative Planung mit mindestens 30 Prozent Eigenkapital zuzüglich Kaufnebenkosten und Liquiditätsreserve sinnvoll.
Dabei handelt es sich nicht um eine gesetzliche Mindestanforderung, sondern um eine vorsichtige Planungsempfehlung.
Wie viel vom Einkommen darf für die Kreditrate verwendet werden?
Neben dem Beleihungsauslauf begrenzt die Nationalbank auch das Verhältnis zwischen Kreditrate und verfügbarem Einkommen. Diese Kennzahl heißt Payment-to-Income Ratio, kurz PTI.
| Monatliches Nettoeinkommen | GEL-Kredit oder Fremdwährungskredit mit Einkommen in derselben Währung | Nicht abgesicherter Fremdwährungskredit |
|---|---|---|
| Unter 1.500 GEL | maximal 25 % | maximal 20 % |
| Ab 1.500 GEL | maximal 50 % | maximal 30 % |
Auch dies sind regulatorische Obergrenzen. Die Bank darf intern niedrigere Belastungsgrenzen ansetzen oder zusätzliche Sicherheitsabschläge vornehmen.
Bei einem Nettoeinkommen von umgerechnet 6.000 GEL wäre nach der allgemeinen PTI-Grenze bei einem GEL-Kredit rechnerisch eine Gesamtbelastung von bis zu 3.000 GEL möglich.
Andere laufende Kredite werden dabei berücksichtigt und reduzieren den verfügbaren Spielraum.
Welche Immobilien akzeptieren Banken als Sicherheit?
Georgische Banken finanzieren grundsätzlich unterschiedliche Immobilienarten, darunter:
- Grundstücke,
- Häuser,
- Wohnungen,
- Gewerbeimmobilien,
- Bauvorhaben,
- Renovierungsmaßnahmen.
Entscheidend ist jedoch nicht allein die Immobilienart. Die Bank muss das Objekt als rechtlich und wirtschaftlich geeignete Sicherheit akzeptieren.
Besonders günstig für eine Finanzierung sind normalerweise Immobilien mit:
- eindeutig registriertem Eigentum,
- aktuellem Auszug aus dem georgischen Immobilienregister,
- genehmigter und tatsächlich übereinstimmender Wohnfläche,
- nachvollziehbarer Bau- und Eigentumshistorie,
- guter Wiederverkäuflichkeit,
- ausreichendem Marktwert,
- fehlenden oder klar dokumentierten Belastungen.
Problematisch können dagegen sein:
- nicht registrierte Anbauten,
- abweichende Grundrisse,
- ungeklärte Eigentumsverhältnisse,
- unvollendete Gebäude,
- Wohnungen in sehr frühen Bauphasen,
- Objekte mit anhängigen Rechtsstreitigkeiten,
- schwer verwertbare Spezialimmobilien.
Die Bank finanziert außerdem nicht zwingend den vereinbarten Kaufpreis. Maßgeblich ist häufig der niedrigere Wert aus Kaufpreis und Bankbewertung.
Beispiel für eine niedrigere Bankbewertung
Eine Wohnung kostet 300.000 GEL, wird von der Bank aber nur mit 270.000 GEL bewertet.
Bei einem angenommenen Beleihungsauslauf von 80 Prozent würde die Bank nicht 240.000 GEL finanzieren, sondern lediglich:
270.000 GEL × 80 Prozent = 216.000 GEL
Der Käufer müsste damit 84.000 GEL zuzüglich Nebenkosten aus eigenen Mitteln aufbringen.
Bankhypothek oder Bauträger-Ratenzahlung?
Beide Finanzierungsformen können sinnvoll sein, haben aber unterschiedliche Risiken.
| Bankhypothek | Bauträger-Ratenzahlung |
|---|---|
| Häufig längere Laufzeit | Meist deutlich kürzere Laufzeit |
| Prüfung von Einkommen und Bonität | Teilweise weniger Einkommensnachweise |
| Bankbewertung der Immobilie | Keine zwingend unabhängige Objektbewertung |
| Regulierte Beleihungs- und Belastungsgrenzen | Vertragsbedingungen des Bauträgers entscheidend |
| Zinsen und mögliche Indexierung | Teilweise zinsfrei beworben |
| Immobilie dient regelmäßig als Sicherheit | Eigentumsübertragung häufig erst nach vollständiger Zahlung |
| Monatliche Rate kann langfristig verteilt werden | Häufig hohe Anzahlung oder große Schlussrate |
| Bank prüft die rechtliche Verwertbarkeit | Bau- und Fertigstellungsrisiko bleibt stärker beim Käufer |
Eine Bauträger-Ratenzahlung ist nicht automatisch günstiger. Entscheidend ist der Gesamtpreis der Wohnung. Ein Entwickler kann die Finanzierungskosten bereits in den Verkaufspreis einrechnen.
Ebenso ist eine Bankhypothek nicht automatisch sicher. Auch bei einer Bankfinanzierung muss der Käufer den Bauträger, den Kaufvertrag, die Baugenehmigung und die Registrierung des späteren Eigentums sorgfältig prüfen lassen.
Was bedeutet das Hypothekenwachstum für Immobilieninvestoren?
Für Investoren ist die Entwicklung grundsätzlich positiv, weil sie die Marktbreite erhöht.
Ein Immobilienmarkt, der ausschließlich von ausländischem Bargeld abhängig wäre, könnte bei Veränderungen internationaler Kapitalflüsse sehr schnell an Nachfrage verlieren.
Eine wachsende lokale Finanzierung schafft eine zusätzliche Käufergruppe. Das kann insbesondere den Wiederverkauf fertiggestellter Wohnungen an georgische Eigennutzer erleichtern.
Gleichzeitig entstehen neue Abhängigkeiten.
Zinsrisiko
Georgische Hypothekenzinsen liegen deutlich über dem in Deutschland lange gewohnten Niveau. Bei variablen Krediten kann eine Zinserhöhung die monatliche Belastung zusätzlich erhöhen.
Einkommensrisiko
Lokale Eigennutzer sind auf stabile Beschäftigung und steigende Einkommen angewiesen. Eine wirtschaftliche Abschwächung kann die Kreditnachfrage und Zahlungsfähigkeit beeinträchtigen.
Bewertungsrisiko
Wenn Banken steigende Kaufpreise nicht vollständig durch höhere Immobilienbewertungen nachvollziehen, müssen Käufer mehr Eigenkapital aufbringen.
Dadurch kann die Nachfrage trotz unverändertem Kaufinteresse zurückgehen.
Anschlussfinanzierungsrisiko
Käufer mit kurzen Bauträger-Ratenplänen könnten am Ende auf einen Bankkredit angewiesen sein. Ist dieser dann nicht verfügbar, kann eine hohe Schlussrate zum Problem werden.
Wiederverkaufsrisiko
Ein Investor sollte bereits beim Kauf überlegen, welche Käufergruppe die Immobilie später übernehmen könnte.
Wohnungen, die von georgischen Banken problemlos finanziert werden, haben einen größeren potenziellen Käuferkreis als rechtlich oder baulich problematische Objekte.
Welche Immobilien profitieren besonders?
Das Hypothekenwachstum dürfte vor allem folgende Marktsegmente unterstützen:
- fertiggestellte Wohnungen in Tiflis,
- Objekte mit sauberer Registrierung,
- Wohnungen in etablierten Wohnlagen,
- Immobilien in einem für lokale Haushalte finanzierbaren Preisbereich,
- Projekte etablierter Bauträger mit Bankkooperationen,
- energieeffiziente und gut vermietbare Wohnungen,
- Objekte mit nachvollziehbarem Wiederverkaufswert.
Luxuswohnungen, sehr große Apartments oder hochpreisige Ferienobjekte werden dagegen häufiger von Barkäufern oder Investoren erworben. Dort ist der unmittelbare Einfluss des lokalen Hypothekenmarktes geringer.
Makroökonomischer Hintergrund
Lion Finance erhöhte seine Prognose für das reale georgische Wirtschaftswachstum 2026 von sieben auf 7,5 Prozent.
Im ersten Halbjahr 2026 wuchs das reale Bruttoinlandsprodukt nach vorläufigen Angaben um 7,9 Prozent gegenüber dem Vorjahr.
Als unterstützende Faktoren nennt der Konzern den privaten Konsum, robuste externe Zuflüsse und erwartete öffentliche Investitionen. Zu den Risiken gehören anhaltende Spannungen im Nahen Osten und mögliche Belastungen durch höhere Energiepreise.
Ein starkes Wirtschaftswachstum kann Beschäftigung, Einkommen und Kreditnachfrage unterstützen. Für Immobilieninvestoren ersetzt die positive Makrolage jedoch nicht die Prüfung des einzelnen Standorts.
Selbst in einer stark wachsenden Volkswirtschaft können einzelne Projekte zu teuer, schlecht vermietbar oder rechtlich problematisch sein.
Checkliste vor einer Immobilienfinanzierung in Georgien
Vor der Unterzeichnung eines Kaufvertrags sollten Käufer mindestens folgende Punkte klären:
- Ist die gewünschte Bank grundsätzlich bereit, deutsche Staatsbürger oder Nichtresidenten zu finanzieren?
- Wird das Einkommen aus Deutschland vollständig anerkannt?
- Welche Kreditwährung ist zulässig?
- Handelt es sich um einen festen oder indexierten Zinssatz?
- Wie hoch ist der effektive Jahreszins einschließlich aller Gebühren?
- Welchen Wert setzt die Bank für die Immobilie an?
- Wie viel Eigenkapital wird tatsächlich verlangt?
- Ist die Wohnung bereits als selbstständiges Eigentum registriert?
- Welche Unterlagen müssen übersetzt oder beglaubigt werden?
- Was passiert mit der Rate bei einer Zinssteigerung um zwei oder drei Prozentpunkte?
- Wie verändert sich die Belastung bei einer Abwertung des GEL?
- Reicht die Nettomiete nach Kosten zur Deckung des Kapitaldienstes?
- Kann der Kredit vorzeitig zurückgezahlt werden?
- Welche Gebühren fallen bei einer Sondertilgung oder Umschuldung an?
- Welche Folgen hat ein verspäteter Bauabschluss?
FAQ zur Immobilienfinanzierung in Georgien
Können Deutsche eine Hypothek in Georgien erhalten?
Eine Finanzierung kann möglich sein, ist aber nicht bei jeder Bank und für jeden Aufenthaltsstatus verfügbar.
Entscheidend sind Einkommen, Bonität, Kreditwährung, Eigenkapital und Immobilie. Ein deutscher Käufer ohne georgischen Aufenthaltstitel sollte vor dem Immobilienkauf eine individuelle Vorprüfung durch mehrere Banken durchführen lassen.
Welche Banken finanzieren Immobilien in Georgien?
Zu den Banken mit öffentlich angebotenen Hypothekenprodukten gehören unter anderem Bank of Georgia, TBC Bank und Liberty Bank.
Die Produktbedingungen und die Voraussetzungen für ausländische Antragsteller unterscheiden sich.
In welcher Währung werden Hypotheken vergeben?
Je nach Bank, Einkommen und regulatorischer Zulässigkeit kommen GEL, Euro oder US-Dollar infrage.
Für nicht durch Einkommen in derselben Währung abgesicherte Fremdwährungskredite gelten besondere Einschränkungen.
Wie hoch sind die Hypothekenzinsen?
Im März 2026 lagen die durchschnittlichen Zinssätze neu ausgezahlter Hypotheken bei rund zwölf Prozent in GEL, 8,1 Prozent in US-Dollar und 6,9 Prozent in Euro.
Individuelle Angebote können davon deutlich abweichen.
Wie viel Eigenkapital wird benötigt?
Die allgemeinen LTV-Grenzen erlauben theoretisch bis zu 90 Prozent Finanzierung bei GEL-Krediten und bis zu 70 Prozent bei Fremdwährungskrediten.
Banken können jedoch deutlich mehr Eigenkapital verlangen. Für nichtresidente Käufer ist eine Planung mit mindestens 30 Prozent Eigenkapital zuzüglich Nebenkosten und Reserve vorsichtig und realistisch.
Können Ausländer Einkommen aus Deutschland nachweisen?
Einige Banken berücksichtigen nachweisbares Auslandseinkommen.
Verlangt werden können Arbeitsvertrag, Gehaltsabrechnungen, Kontoauszüge, Steuerunterlagen und Informationen über bestehende Verpflichtungen.
Welche Immobilien akzeptiert eine Bank als Sicherheit?
Grundsätzlich können Wohnungen, Häuser, Grundstücke und teilweise Gewerbeimmobilien finanziert werden.
Das konkrete Objekt muss rechtlich registriert, bewertbar und für die Bank ausreichend verwertbar sein.
Wie stark wächst der georgische Hypothekenmarkt?
Das Hypothekenportfolio der georgischen Finanzsparte von Lion Finance wuchs bis Juni 2026 währungsbereinigt um 16,6 Prozent.
Der gesamte georgische Hypothekenmarkt wuchs im gleichen Monat währungsbereinigt um 14,7 Prozent gegenüber dem Vorjahr.
Ist eine Bauträger-Ratenzahlung besser als ein Bankkredit?
Das hängt von Kaufpreis, Laufzeit, Anzahlung, Schlussrate und Fertigstellungsrisiko ab.
Eine Ratenzahlung kann unkomplizierter sein, ist aber häufig kürzer und bietet nicht automatisch dieselbe unabhängige Objektprüfung wie eine Bankfinanzierung.
Immobilienfinanzierung wird zu einem wichtigen Marktfaktor
Die Immobilienfinanzierung in Georgien wächst deutlich. Das Hypothekenportfolio der georgischen Finanzsparte von Lion Finance erreichte zur Jahresmitte 2026 rund 5,49 Milliarden GEL und legte währungsbereinigt um 16,6 Prozent zu.
Damit wuchs es schneller als der gesamte georgische Hypothekenmarkt.
Für Immobilieninvestoren ist das grundsätzlich ein positives Signal. Die Nachfrage wird nicht nur durch ausländische Barkäufer und Bauträger-Ratenzahlungen getragen. Auch lokal finanzierte Eigennutzer bilden eine relevante Käufergruppe.
Das Kreditwachstum ist jedoch kein Freibrief für weiter steigende Immobilienpreise. Je stärker ein Markt von Hypotheken abhängt, desto wichtiger werden Zinsen, Einkommen, Beschäftigung, Bankbewertungen und Beleihungsgrenzen.
Entscheidend bleibt deshalb nicht allein die allgemeine Marktentwicklung, sondern die Finanzierbarkeit des konkreten Objekts.
Wohnungen mit sauberer Registrierung, realistischer Bewertung, guter Vermietbarkeit und einem für lokale Käufer erreichbaren Preis besitzen langfristig die größte Marktbreite.
Quellen und weiterführende Links
Lion Finance Group – Ergebnisse des zweiten Quartals und ersten Halbjahres 2026
National Bank of Georgia – Financial Sector Review, Juni 2026
National Bank of Georgia – Credit Conditions Survey, erstes Quartal 2026
National Bank of Georgia – PTI- und LTV-Anforderungen
https://nbg.gov.ge/en/page/pti-and-ltv-requirements
National Bank of Georgia – Grenze für nicht abgesicherte Fremdwährungskredite ab 1. Juli 2026
https://nbg.gov.ge/en/media/news/financial-stability-and-monetary-policy-committees-decisi-3
Bank of Georgia – Hypothekenangebote
https://bankofgeorgia.ge/en/retail/loans/mortgage-loans
TBC Bank – Hypothekenangebote
https://tbcbank.ge/en/loans/mortgage
Liberty Bank – Hypothekenangebot für im Ausland lebende Antragsteller
https://libertybank.ge/en/produqtebi/chemtvis/sesxebi/ipotekuri-sesxi-emigrantebistvis