
CRD VI 2027
CRD VI 2027 und Georgien: So sichern Investoren Auslandskonto, Wohnsitz und Immobilienvermögen
Stand: 24. August 2026
CRD VI führt ab dem 11. Januar 2027 nicht zu einem pauschalen Verbot von Auslandskonten für Menschen mit Wohnsitz in der Europäischen Union. Die neue Regulierung kann es Banken aus Drittstaaten wie Georgien jedoch erheblich erschweren, bestimmte Bankdienstleistungen unmittelbar für Kunden in Deutschland, Österreich oder anderen EU-Mitgliedstaaten anzubieten. Für Immobilienkäufer und Investoren in Georgien wird deshalb entscheidend, wie Bankkonto, tatsächlicher Wohnsitz, Aufenthaltsstatus, Steuerresidenz und Immobilienstruktur zusammenspielen.
Ein authentischer Wohnsitz in Georgien kann den langfristigen Zugang zum georgischen Bankensystem deutlich stabilisieren. Eine bloße Eigentumswohnung, eine georgische Postadresse oder eine Aufenthaltserlaubnis ohne tatsächliche Verlagerung des Lebensmittelpunkts reichen dafür jedoch nicht automatisch aus.
Wer weiterhin vollständig in der EU lebt, muss sein georgisches Konto deshalb nicht vorschnell aufgeben. Er sollte aber spätestens jetzt prüfen, bei welcher Bankgesellschaft das Konto geführt wird, wann der Vertrag geschlossen wurde, welche Produkte er umfasst und wie das Institut EU-ansässige Kunden ab 2027 behandeln will.
CRD VI 2027: Was sich für Georgien-Investoren wirklich ändert
CRD VI ist keine Vorschrift, die deutschen Anlegern den Besitz eines georgischen Kontos verbietet. Sie ist eine europäische Marktzugangsregel für Banken außerhalb der EU.
Der entscheidende Unterschied lautet:
Nicht der Kunde muss eine europäische Banklizenz besitzen. Die Bank muss sicherstellen, dass sie ihre Leistungen gegenüber einem in der EU verorteten Kunden auf einer zulässigen Grundlage erbringt.
Für Anleger kann die praktische Wirkung dennoch erheblich sein. Eine georgische Bank kann beispielsweise entscheiden, dass sich der regulatorische Aufwand für einige hundert deutsche Privatkunden nicht lohnt. Sie könnte daraufhin:
- keine neuen Kunden mit EU-Adresse mehr aufnehmen;
- zusätzliche Wohnsitz- und Steuerunterlagen verlangen;
- bestimmte Produkte nicht mehr anbieten;
- bestehende Kunden auf eine andere Gruppengesellschaft übertragen;
- einzelne Geschäftsbeziehungen aus geschäftspolitischen Gründen beenden;
- nur noch Kunden akzeptieren, die tatsächlich in Georgien oder einem anderen Drittstaat ansässig sind.
Damit entsteht kein gesetzliches Totalverbot, aber ein reales Zugangs-, Fortführungs- und Planungsrisiko.
Für Immobilieninvestoren ist dieses Risiko besonders relevant. Ein georgisches Bankkonto wird häufig benötigt, um Kaufpreisraten zu überweisen, Mieten zu empfangen, Hausgeld zu bezahlen, Renovierungen zu finanzieren, lokale Dienstleister zu vergüten oder einen späteren Verkaufserlös abzuwickeln.
Wer eine Wohnung in Georgien kaufen möchte, sollte die Bankverbindung daher nicht erst nach Unterzeichnung des Kaufvertrags organisieren.
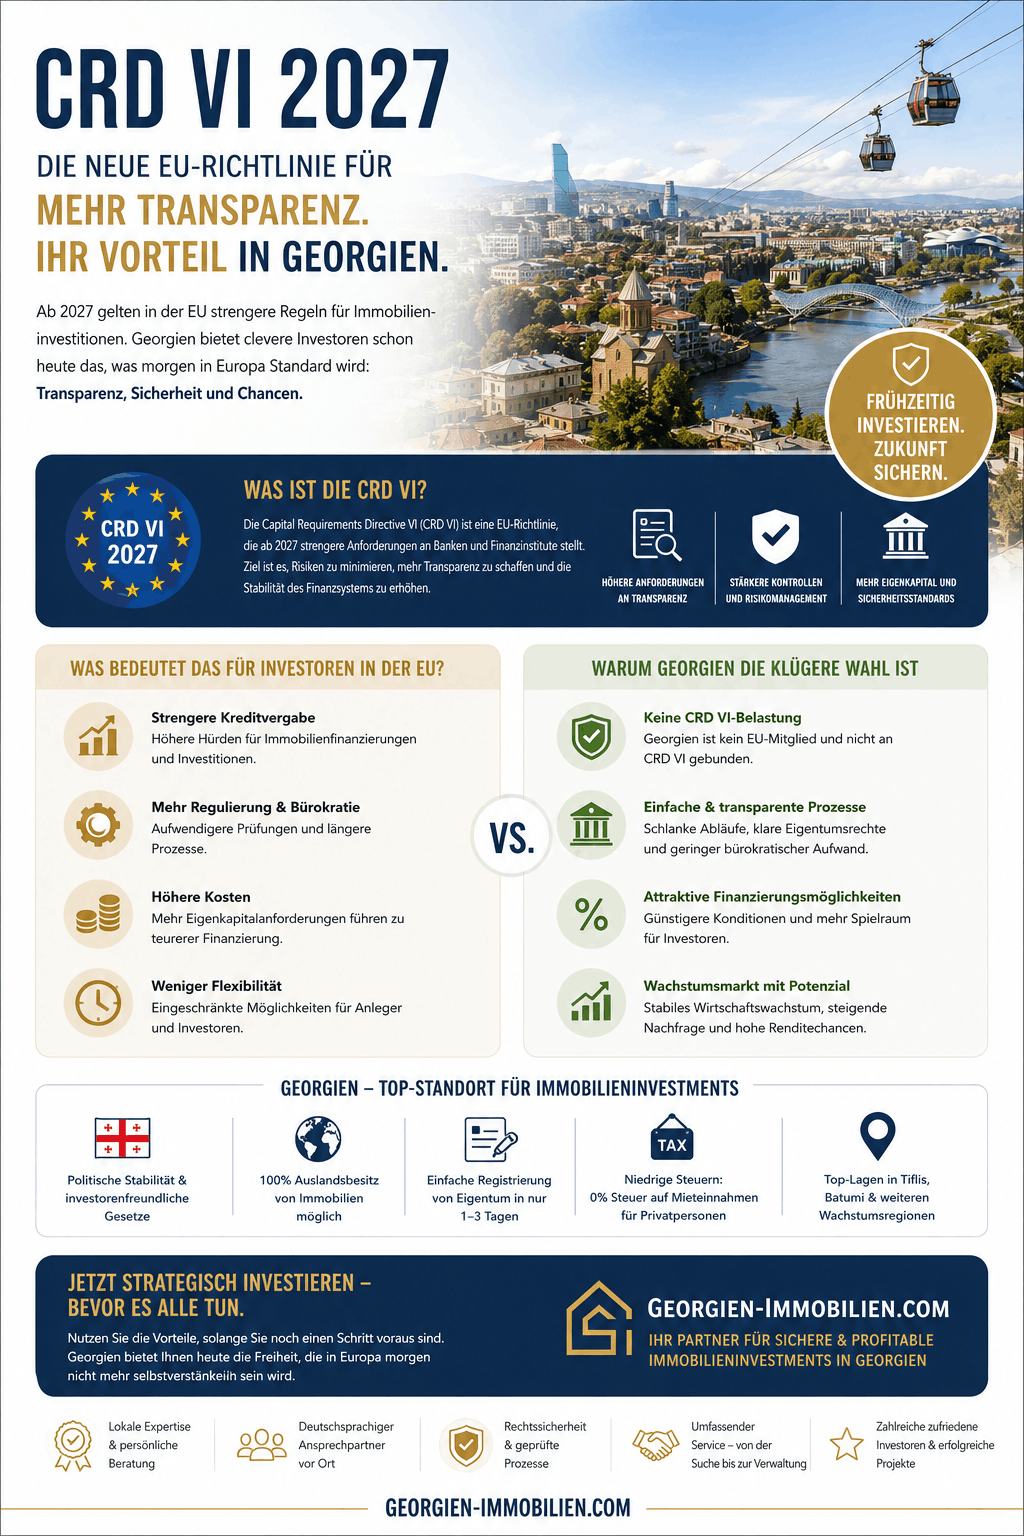
CRD VI 2027 Infografik
CRD VI in einer Übersicht
| Thema | Belastbare Einordnung |
|---|---|
| Allgemeines Verbot von Auslandskonten | Nein |
| Automatische Kontoschließung am 11. Januar 2027 | Nein |
| Neue Anforderungen an Banken aus Drittstaaten | Ja |
| Georgische Banken grundsätzlich erfasst | Ja, Georgien ist aus EU-Sicht ein Drittstaat |
| Staatsangehörigkeit des Kunden entscheidend | In der Regel nein |
| Wohn- und Kundenstandort relevant | Ja |
| Steuerresidenz relevant | Ja, aber nicht das einzige Kriterium |
| Ältere Verträge geschützt | Grundsätzlich ja, wenn sie vor dem 11. Juli 2026 geschlossen wurden |
| Lebenslange Bestandsgarantie | Nein |
| Echter Wohnsitz in Georgien hilfreich | Ja |
| Georgische Immobilie allein ausreichend | Nein |
| Aufenthaltserlaubnis allein ausreichend | Nicht zwingend |
| Konto über eine EU-Tochtergesellschaft möglich | Ja, sofern die Bankengruppe eine solche Struktur anbietet |
| Kundeninitiative als Ausnahme möglich | Ja, aber nur unter engen Voraussetzungen |
Warum CRD VI für Immobilienkäufer in Georgien mehr als ein Bankthema ist
Ein Immobilieninvestment in Georgien besteht nicht nur aus Kaufvertrag, Eigentumsregistrierung und Mietrendite. Internationale Investoren benötigen eine funktionierende Infrastruktur, die mehrere Rechts- und Lebensbereiche miteinander verbindet.
Dazu gehören:
- der rechtliche Eigentümer der Immobilie;
- das Konto, über das der Kauf abgewickelt wird;
- die Herkunft und Dokumentation des eingesetzten Kapitals;
- die steuerliche Behandlung der Mieteinnahmen;
- die private oder gesellschaftsrechtliche Eigentümerstruktur;
- die tatsächliche Nutzung der Immobilie;
- ein möglicher Aufenthaltstitel;
- der Wohnsitz und gewöhnliche Aufenthalt des Eigentümers;
- die steuerliche Ansässigkeit;
- die bankinterne Einstufung des Kunden.
CRD VI berührt vor allem den zehnten Punkt. Dieser lässt sich jedoch nicht isoliert betrachten. Banken prüfen nicht nur einen einzelnen Adressnachweis. Sie betrachten das Gesamtbild der Kundenbeziehung.
Ein deutscher Anleger kann beispielsweise eine hochwertige Wohnung in Tiflis besitzen, eine georgische Aufenthaltskarte erhalten und trotzdem von der Bank weiterhin als EU-ansässiger Kunde behandelt werden, wenn er:
- fast das gesamte Jahr in Deutschland lebt;
- dort eine dauerhaft verfügbare Wohnung unterhält;
- seine Familie und sein Unternehmen in Deutschland hat;
- ausschließlich deutsche Einkünfte bezieht;
- eine deutsche Steueridentifikationsnummer angibt;
- seine georgische Wohnung nur wenige Wochen im Jahr nutzt.
Umgekehrt kann ein deutscher Staatsangehöriger, der tatsächlich in Tiflis lebt, dort arbeitet oder unternehmerisch tätig ist, seine georgische Wohnung dauerhaft nutzt und steuerlich in Georgien ansässig ist, bankseitig als georgischer beziehungsweise außerhalb der EU verorteter Kunde eingestuft werden.
Der Pass ist in beiden Beispielen identisch. Die tatsächlichen Lebensverhältnisse sind es nicht.
Der regulatorische Vier-Punkte-Test von CRD VI
Für die praktische Beurteilung eines Auslandskontos lassen sich die Regeln auf vier Kernfragen reduzieren.
1. Wer erbringt die Bankdienstleistung?
Zunächst ist festzustellen, welche juristische Person Vertragspartner des Kunden ist.
Der Markenname in der Banking-App genügt dafür nicht. Eine international tätige Bankengruppe kann Konten über unterschiedliche Gesellschaften führen:
- die Muttergesellschaft in Georgien;
- eine Tochtergesellschaft in einem EU-Mitgliedstaat;
- eine zugelassene Drittstaatenzweigstelle;
- eine Gesellschaft in einem weiteren Drittstaat;
- ein Wertpapier- oder Zahlungsdienstleistungsunternehmen.
Für CRD VI ist entscheidend, bei welcher Rechtseinheit das Konto rechtlich geführt wird.
Ein Konto bei einer georgischen Bankgesellschaft ist anders zu beurteilen als ein Konto bei deren zugelassener EU-Tochter. Selbst wenn Logo, Kundenberater und Onlinebanking gleich aussehen, können Aufsicht, Einlagensicherung, Vertragsrecht und Abwicklungsregime vollständig unterschiedlich sein.
2. Welche Leistung erhält der Kunde?
CRD VI konzentriert sich auf drei sogenannte Kernbankdienstleistungen:
| Kernbankdienstleistung | Typische Produkte |
|---|---|
| Entgegennahme von Einlagen und anderen rückzahlbaren Geldern | Girokonto, Sparkonto, Festgeld, Fremdwährungskonto |
| Kreditgeschäft | Immobilienkredit, Betriebsmittelkredit, Renovierungsfinanzierung |
| Garantien und Zusagen | Bankgarantie, Kreditzusage, bestimmte Sicherungsinstrumente |
Nicht jede Finanzdienstleistung außerhalb der EU fällt automatisch unter diese Regelung. Bestimmte Wertpapierdienstleistungen sowie notwendige Nebenleistungen können anders behandelt werden.
Die Produktbezeichnung allein ist jedoch nicht ausschlaggebend. Ein Wertpapierdepot kann beispielsweise mit einem eigenständigen verzinsten Einlagenkonto verbunden sein. Ein Zahlungsdienstleister kann Kundengelder bei einer Partnerbank halten. Ein Immobilienkredit kann ein verpflichtendes Abwicklungskonto voraussetzen.
Anleger sollten deshalb nicht nur fragen, wie das Produkt heißt, sondern welche Bankleistungen tatsächlich Vertragsbestandteil sind.
3. Wo ist der Kunde verortet?
Die Richtlinie verwendet eine breitere räumliche Anknüpfung als nur die steuerliche Ansässigkeit. Relevant ist, ob ein Kunde oder eine Gegenpartei in der Europäischen Union niedergelassen oder dort verortet ist und ob die Bank ihre Tätigkeit in dem betreffenden Mitgliedstaat erbringt.
Banken können hierzu unter anderem folgende Informationen auswerten:
- aktuelle Wohnadresse;
- gewöhnlicher Aufenthalt;
- steuerliche Ansässigkeit;
- Steueridentifikationsnummern;
- Aufenthaltsgenehmigung;
- Beschäftigungsort;
- Ort der Unternehmensführung;
- Herkunft regelmäßiger Einkünfte;
- familiäre und wirtschaftliche Bindungen;
- Korrespondenzadresse;
- Telefonnummer;
- Ort der Kontoeröffnung;
- Aufenthaltsmuster;
- gegebenenfalls technische Nutzungsdaten.
Eine georgische Wohnadresse kann daher ein wichtiges Element sein. Sie ist aber nicht zwingend der alleinige Beweis dafür, dass ein Kunde außerhalb der EU verortet ist.
4. Auf welcher Grundlage darf die Bank den Kunden betreuen?
Eine Drittstaatenbank kann je nach Einzelfall verschiedene rechtliche Wege nutzen:
- zugelassene Zweigstelle im betreffenden EU-Mitgliedstaat;
- zugelassene Tochtergesellschaft innerhalb der EU;
- Schutz eines vor dem 11. Juli 2026 geschlossenen Vertrags;
- ausschließliche Initiative des Kunden;
- eine nicht von Artikel 21c erfasste Dienstleistung;
- eine Kundenbeziehung, die tatsächlich außerhalb der EU erbracht wird;
- eine Kundenstruktur, bei der der Kunde selbst außerhalb der EU verortet ist.
Welche Grundlage eine Bank akzeptiert, hängt nicht nur vom Gesetz ab. Zusätzlich wirken interne Risikorichtlinien, Geldwäschevorgaben, Kosten, Aufsichtsanforderungen und die strategische Ausrichtung des Instituts.
Die maßgeblichen Termine
| Datum | Bedeutung |
|---|---|
| 19. Juni 2024 | Veröffentlichung der Richtlinie (EU) 2024/1619 |
| 1. April 2026 | Weitgehendes Inkrafttreten des deutschen Umsetzungsgesetzes |
| 11. Juli 2026 | Abgrenzungsdatum für den Schutz bestehender Verträge |
| 11. Januar 2027 | Anwendung der neuen deutschen Vorschriften für CRD-Drittstaatenzweigstellen |
Der 11. Juli 2026 ist kein allgemeines Verfallsdatum für spätere Konten. Ein danach eröffnetes Konto ist zunächst weder verboten noch automatisch unwirksam.
Der Unterschied besteht darin, dass Verträge, die nach diesem Stichtag geschlossen wurden, nicht auf denselben ausdrücklichen Schutz erworbener Rechte zurückgreifen können. Die Bank benötigt ab Januar 2027 eine andere belastbare Grundlage, um die betroffene Leistung für einen in Deutschland verorteten Kunden fortzuführen.
Was der Schutz alter Verträge leistet
Ein vor dem 11. Juli 2026 abgeschlossener Kontovertrag kann grundsätzlich fortgeführt werden. Daraus folgt jedoch nicht, dass:
- die Bank den Kunden unbegrenzt behalten muss;
- jedes später eröffnete Unterkonto ebenfalls geschützt ist;
- jede Vertragsverlängerung automatisch als Altvertrag gilt;
- ein neuer Kredit unter den alten Girokontovertrag fällt;
- die Bank keine zusätzlichen Nachweise verlangen darf;
- eine Kündigung aus Geldwäsche- oder Risikogründen ausgeschlossen ist.
Der Schutz bestehender Verträge ist deshalb wertvoll, aber kein Ersatz für eine aktuelle schriftliche Auskunft der Bank.
Warum ein echter Wohnsitz außerhalb der EU strategisch wichtig werden kann
Ein außerhalb der EU gelegener Wohnsitz kann die regulatorische Einordnung vereinfachen, weil die Bank den Kunden dann nicht mehr zwingend als unmittelbar in einem EU-Mitgliedstaat verorteten Kunden behandeln muss.
Das Wort echt ist hierbei entscheidend.
Ein belastbarer Wohnsitz zeichnet sich typischerweise durch eine Kombination folgender Merkmale aus:
- dauerhaft verfügbare Wohnung;
- tatsächliche und regelmäßige Nutzung;
- rechtmäßiger Aufenthaltsstatus;
- lokale Versorgungsverträge;
- nachvollziehbare Aufenthaltszeiten;
- lokale Bank- und Kommunikationsverbindungen;
- gegebenenfalls lokale wirtschaftliche Tätigkeit;
- korrekte steuerliche Registrierung;
- Übereinstimmung zwischen Bankunterlagen und tatsächlichem Leben.
Eine rein formale Adresse schafft diese Substanz nicht.
Auch eine georgische Immobilie allein führt nicht automatisch dazu, dass die Bank einen Kunden außerhalb der EU einordnet. Eigentum ist ein Vermögensrecht. Wohnsitz ist eine tatsächliche und rechtliche Lebensbeziehung zu einem Ort.
Fünf Ebenen, die nicht verwechselt werden dürfen
| Ebene | Was sie aussagt | Was sie nicht automatisch bewirkt |
|---|---|---|
| Immobilieneigentum | Eine Person besitzt eine Immobilie in Georgien | Tatsächlicher Wohnsitz |
| Aufenthaltsgenehmigung | Eine Person darf längerfristig in Georgien bleiben | Steuerresidenz |
| Tatsächlicher Wohnsitz | Eine Wohnung steht dauerhaft zur Verfügung und wird genutzt | Automatische Beendigung des deutschen Wohnsitzes |
| Steuerresidenz | Steuerliche Zuordnung nach nationalen Regeln und Doppelbesteuerungsabkommen | Einheitliche Einstufung durch jede Bank |
| Bankseitige Kundenklassifikation | Regulatorische und KYC-bezogene Einordnung durch die Bank | Änderung aller steuerlichen oder melderechtlichen Folgen |
Eine professionelle Strategie berücksichtigt alle fünf Ebenen.
Georgische Aufenthaltserlaubnis durch Immobilien
Georgien bietet ausländischen Immobilienkäufern aufenthaltsrechtliche Möglichkeiten. Seit 2026 gelten erhöhte Wertgrenzen.
Wer den Erwerb einer Immobilie mit einem längerfristigen Aufenthalt verbinden möchte, sollte den aktuellen Leitfaden zur Aufenthaltsgenehmigung in Georgien durch Immobilienbesitz berücksichtigen.
Kurzfristige immobilienbasierte Aufenthaltserlaubnis
Für die entsprechende Aufenthaltserlaubnis muss grundsätzlich eine nichtlandwirtschaftliche Immobilie mit einem bestätigten Marktwert von mehr als 150.000 US-Dollar, umgerechnet in Georgische Lari, vorhanden sein.
Wichtig sind drei Details:
- Maßgeblich ist nicht ausschließlich der Kaufpreis.
- Der Marktwert muss durch einen qualifizierten Gutachter bestätigt werden.
- Die Schwelle muss überschritten werden; ein Wert von genau 150.000 US-Dollar genügt nicht.
Ein Kaufpreis von 155.000 US-Dollar garantiert deshalb noch keinen erfolgreichen Antrag. Bewertet der Gutachter die Immobilie nur mit 145.000 US-Dollar, fehlt die notwendige Voraussetzung.
Investment-Aufenthaltserlaubnis
Eine weitere Möglichkeit besteht bei einem qualifizierenden Investment beziehungsweise einer geeigneten nichtlandwirtschaftlichen Immobilie mit einem bestätigten Marktwert von mehr als 300.000 US-Dollar.
Diese Variante kann für größere Investoren interessant sein, die:
- eine hochwertige selbst genutzte Wohnung erwerben;
- mehrere Einheiten in einer geeigneten Struktur halten;
- einen dauerhaften Bezug zu Georgien aufbauen;
- den Immobilienbesitz über einen längeren Zeitraum halten wollen.
Auch hier müssen Eigentum, Immobilienart und Wert ordnungsgemäß nachgewiesen werden.
Warum ein Wertpuffer sinnvoll ist
Wer ausschließlich knapp oberhalb der gesetzlichen Grenze kauft, trägt ein unnötiges Bewertungsrisiko.
Ein angemessener Puffer kann Schwankungen ausgleichen, die beispielsweise entstehen durch:
- abweichende Gutachterannahmen;
- Wechselkursschwankungen;
- Marktveränderungen;
- Abschläge für unfertige Objekte;
- eingeschränkte Nutzbarkeit;
- fehlende Ausstattung;
- Lage- oder Qualitätsmängel.
Der Puffer darf allerdings nicht dazu führen, dass ein Käufer einen überhöhten Bauträgerpreis akzeptiert. Eine Immobilie sollte auch ohne ihren aufenthaltsrechtlichen Nutzen wirtschaftlich überzeugen.
Vor einer Reservierungszahlung empfiehlt sich daher die Due-Diligence-Checkliste für den Immobilienkauf in Georgien.
Aufenthaltserlaubnis und Steuerresidenz sind zwei verschiedene Entscheidungen
Die georgische Aufenthaltserlaubnis beantwortet die Frage, ob eine Person sich rechtmäßig längerfristig in Georgien aufhalten darf.
Die Steuerresidenz beantwortet, welchem Staat eine Person für steuerliche Zwecke zugeordnet wird.
Nach den regulären georgischen Regeln kann eine natürliche Person grundsätzlich steuerlich ansässig werden, wenn sie sich mindestens 183 Tage innerhalb eines fortlaufenden Zwölfmonatszeitraums, der im betreffenden Steuerjahr endet, in Georgien aufhält.
Diese Regel darf nicht mit der Aufenthaltserlaubnis verwechselt werden. Ein Eigentümer kann eine Aufenthaltserlaubnis besitzen und trotzdem weniger als 183 Tage pro Jahr in Georgien verbringen.
Umgekehrt kann eine Person unter bestimmten Umständen ausreichend lange in Georgien leben, ohne ihre gesamte Aufenthaltsstrategie ausschließlich auf Immobilieneigentum zu stützen.
Der deutsche Wohnsitz verschwindet nicht allein durch eine Abmeldung
Für deutsche Anleger ist besonders wichtig, dass eine melderechtliche Abmeldung nicht automatisch sämtliche steuerlichen Bindungen beendet.
Ein deutscher steuerlicher Wohnsitz kann fortbestehen, wenn eine Wohnung unter Umständen beibehalten wird, die darauf schließen lassen, dass sie weiterhin genutzt werden kann. Auch der gewöhnliche Aufenthalt kann eine deutsche Steuerpflicht begründen.
Wer in beiden Staaten über eine dauerhafte Wohnmöglichkeit verfügt, kann nach den jeweiligen nationalen Vorschriften zunächst in beiden Staaten als ansässig gelten. Anschließend ist zu prüfen, wie das Doppelbesteuerungsabkommen zwischen Deutschland und Georgien die Person zuordnet.
Typische Kriterien sind:
- ständige Wohnstätte;
- Mittelpunkt der Lebensinteressen;
- persönliche Beziehungen;
- wirtschaftliche Beziehungen;
- gewöhnlicher Aufenthalt;
- Staatsangehörigkeit;
- gegebenenfalls ein Verständigungsverfahren.
Ein Umzug nach Georgien sollte daher nie nur als banktechnische Maßnahme behandelt werden. Er kann Auswirkungen auf Einkommensteuer, Gesellschaftsbeteiligungen, Wegzugsbesteuerung, Versicherungen, Erbschaftsplanung und Unternehmensführung haben.
Welche Kundenkonstellationen ab 2027 besonders relevant sind
| Konstellation | Voraussichtliche Bedeutung von CRD VI | Handlungsbedarf |
|---|---|---|
| Deutscher Wohnsitz, georgisches Konto seit 2024 | Schutz bestehender Verträge kann relevant sein | Vertrag und Bankposition schriftlich prüfen |
| Deutscher Wohnsitz, Kontoeröffnung im August 2026 | Kein ausdrücklicher Altvertragsschutz | Fortführungsgrundlage der Bank klären |
| Deutscher Wohnsitz, Konto bei EU-Tochter einer georgischen Gruppe | Regelmäßig EU-regulierte Kundenbeziehung | Prüfen, wo Einlagen rechtlich liegen |
| Tatsächlicher Wohnsitz und Steuerresidenz in Georgien | Geringerer unmittelbarer EU-Bezug | Bankunterlagen vollständig aktualisieren |
| Georgische Aufenthaltserlaubnis, tatsächliches Leben in Deutschland | EU-Einstufung weiterhin möglich | Keine automatische Lösung |
| Zweitwohnsitz in Tiflis, Hauptleben in Berlin | Einzelfallabhängig | Aufenthalts- und Kundenprofil sauber dokumentieren |
| Georgische LLC mit realem Immobiliengeschäft | Geschäftskonto kann sachlich gerechtfertigt sein | Substanz, Leitung und Steuerfolgen prüfen |
| Georgische LLC ohne eigene Tätigkeit | Hohes KYC- und Steuerstruktur-Risiko | Keine Scheinkonstruktion verwenden |
| Konto ausschließlich aufgrund eigener Initiative eröffnet | Ausnahme möglicherweise relevant | Kontaktweg und Produktanfrage dokumentieren |
| Wertpapierdepot mit separatem Einlagenkonto | Unterschiedliche regulatorische Behandlung möglich | Verträge produktbezogen prüfen |
Reverse Solicitation: Warum die eigene Initiative kein Freibrief ist
CRD VI enthält eine Ausnahme für Fälle, in denen ein Kunde eine Drittstaatenbank ausschließlich aus eigener Initiative anspricht.
In der Praxis wird häufig angenommen, ein Kunde müsse lediglich erklären, er habe die Bank selbst gefunden. Das ist zu einfach.
Die Bank muss nachvollziehen können, wie die Geschäftsbeziehung entstanden ist. Problematisch können beispielsweise sein:
- gezielte Onlinewerbung für deutsche Kunden;
- deutschsprachige Verkaufsveranstaltungen;
- Vermittler oder Tippgeber;
- Beratung durch eine verbundene Gesellschaft;
- direkte Ansprache durch einen Bankmitarbeiter;
- Produktangebote, die über die ursprüngliche Anfrage hinausgehen;
- vorformulierte Erklärungen ohne tatsächlichen Bezug zum Kontaktablauf.
Die Ausnahme kann belastbar sein, wenn ein Anleger aus eigener Initiative nach Georgien reist, selbst eine konkrete Bank auswählt und ohne vorherige Ansprache genau das gewünschte Produkt beantragt.
Sie eignet sich aber nicht als pauschale Grundlage für ein groß angelegtes Vertriebssystem.
Besonders wichtig: Eine wirksame Eigeninitiative bedeutet nicht automatisch, dass die Bank später jede weitere Produktkategorie anbieten darf. Ein vom Kunden angefragtes Konto kann regulatorisch anders behandelt werden als ein anschließend aktiv angebotener Immobilienkredit oder ein neues Anlageprodukt.
Warum Banken strenger entscheiden können als das Gesetz
Banken sind nicht verpflichtet, jede theoretisch zulässige Ausnahme zu nutzen.
Selbst wenn ein Konto rechtlich fortgeführt werden könnte, kann das Institut aus wirtschaftlichen oder regulatorischen Gründen eine engere Geschäftspolitik wählen.
Zu den Gründen gehören:
- Kosten einer rechtlichen Einzelfallprüfung;
- uneinheitliche Umsetzung in mehreren EU-Mitgliedstaaten;
- fehlende europäische Passporting-Rechte einer Drittstaatenzweigstelle;
- Kapital- und Liquiditätsanforderungen;
- laufende Berichtspflichten;
- Geldwäsche- und Sanktionsrisiken;
- geringe Zahl betroffener Kunden;
- interner Aufwand für die Dokumentation von Ausnahmen;
- Reputationsrisiken;
- Prüfungen durch europäische Aufsichtsbehörden.
Eine georgische Bank mit wenigen deutschen Kunden kann deshalb entscheiden, keine EU-Adressen mehr zu akzeptieren, obwohl einzelne Kunden theoretisch unter eine Ausnahme fallen könnten.
Für Anleger folgt daraus ein wichtiger Grundsatz:
Die rechtliche Möglichkeit einer Kontoführung ist nicht identisch mit der geschäftspolitischen Bereitschaft der Bank.
Georgiens Bankenmarkt 2026: Was Anleger berücksichtigen sollten
Georgien verfügt über einen entwickelten Bankensektor mit international tätigen Instituten, digitalen Bankdienstleistungen und Konten in mehreren Währungen.
Zum 31. Juli 2026 waren 19 Banken im Markt tätig. Die gesamten Einlagen beliefen sich auf rund 75,38 Milliarden GEL. Davon entfielen etwa 38,60 Milliarden GEL auf natürliche Personen.
Diese Größe zeigt, dass das georgische Bankensystem längst nicht nur aus kleinen lokalen Instituten besteht. Gleichzeitig sollten internationale Immobilienkäufer Risiken nicht unterschätzen.
Einlagensicherung seit April 2026
Seit dem 1. April 2026 beträgt die gesetzliche georgische Einlagensicherung grundsätzlich 50.000 GEL pro Einleger und Institut.
Erfasst werden nach den veröffentlichten Bedingungen unter anderem:
- Girokonten;
- Kartenkonten;
- Sichteinlagen;
- Termineinlagen;
- Konten in GEL;
- Konten in Fremdwährungen;
- Einlagen ansässiger und nicht ansässiger natürlicher Personen.
Mehrere Konten derselben Person bei derselben Bank werden für die Sicherungsgrenze grundsätzlich zusammengerechnet. Konten bei verschiedenen Banken werden dagegen institutsspezifisch betrachtet.
Für einen Immobilienkauf im Wert von 150.000 oder 300.000 US-Dollar ist die Sicherungsgrenze vergleichsweise niedrig. Anleger sollten hohe Kaufpreisbeträge deshalb nicht unnötig lange auf einem einzigen georgischen Konto halten.
Fremdwährungen bleiben wichtig
Ein erheblicher Teil der georgischen Bankeinlagen wird weiterhin in Fremdwährungen geführt. Im April 2026 lag die Einlagendollarisierung nach Angaben der Nationalbank bei 46,6 Prozent.
Für Immobilieninvestoren sind insbesondere drei Währungen relevant:
- Georgischer Lari für lokale Betriebskosten und viele Inlandsausgaben;
- US-Dollar für zahlreiche Immobilienangebote und Bauträgerkalkulationen;
- Euro für Kapital aus Deutschland, Österreich und anderen europäischen Staaten.
Ein auf dem Papier attraktiver Kaufpreis kann durch unnötige Währungswechsel, ungünstige Bankkurse und zeitlich schlecht abgestimmte Überweisungen deutlich teurer werden.
Praktische Bankstruktur für Immobilienkäufer
Eine solide Struktur kann folgendermaßen aussehen:
| Funktion | Geeignete Kontostruktur |
|---|---|
| Europäische Einkünfte und Verpflichtungen | Hauptkonto in der EU |
| Kaufpreisüberweisung | Dokumentierter Transfer auf georgisches Transaktionskonto |
| Lokale Betriebskosten | GEL-Konto |
| Kaufpreis oder Rücklagen in Fremdwährung | Separates USD- oder EUR-Konto |
| Mieteinnahmen | Eigenes Miet- oder Objektkonto |
| Renovierung | Budgetkonto mit nachvollziehbaren Auszahlungen |
| Gesellschaftliche Tätigkeit | Getrenntes Geschäftskonto |
| Notfallreserve | Zweiter funktionsfähiger Zahlungsweg |
Privat- und Gesellschaftsgelder sollten konsequent getrennt werden.
Mittelherkunft: Der unterschätzte Erfolgsfaktor bei georgischen Banken
Bei größeren Immobilienüberweisungen prüfen Banken die Herkunft der Mittel. CRD VI ändert diese Verpflichtung nicht, erhöht aber die Bedeutung einer sauber dokumentierten Kundenbeziehung.
Ein belastbares Mittelherkunftsdossier kann enthalten:
- aktuelle Kontoauszüge;
- Einkommensteuerbescheide;
- Gehaltsabrechnungen;
- Jahresabschlüsse;
- Gesellschaftsregisterauszüge;
- Immobilienverkaufsverträge;
- Erbschafts- oder Schenkungsunterlagen;
- Darlehensverträge;
- Beteiligungsverkäufe;
- Vermögensübersicht;
- Kaufvertrag der georgischen Immobilie;
- Erklärung zum wirtschaftlichen Zweck der Zahlung;
- Nachweise über wirtschaftlich Berechtigte;
- Steueridentifikationsnummern aller relevanten Staaten.
Die Dokumente sollten schlüssig erklären, wie das Vermögen entstanden ist, über welche Konten es geflossen ist und wofür es eingesetzt wird.
Besonders problematisch sind:
- Barvermögen ohne nachvollziehbare Herkunft;
- viele kurzfristige Zwischenüberweisungen;
- Zahlungen über Konten Dritter;
- widersprüchliche Angaben zum Beruf oder Einkommen;
- ungeklärte Gesellschaftsstrukturen;
- abweichende Namen in Verträgen und Überweisungen;
- falsche oder unvollständige Steuerresidenzangaben.
Georgien ist kein anonymes Bankgeheimnisland. Das Land nimmt am internationalen automatischen Austausch von Finanzkonteninformationen teil. Ein georgisches Konto ist daher kein Instrument zur Verschleierung von Vermögen oder Einkünften.
Immobilienmarkt Georgien 2026: Warum der Standort zur Wohnsitzstrategie passen muss
Ein Immobilienkauf, der zugleich als Kapitalanlage und Wohnsitzbasis dienen soll, erfordert andere Auswahlkriterien als ein reines Ferieninvestment.
Die Immobilie muss möglicherweise drei Funktionen erfüllen:
- wirtschaftlich tragfähige Kapitalanlage;
- tatsächlich nutzbarer Wohnraum;
- Grundlage für eine Aufenthaltserlaubnis.
Nicht jedes Projekt erfüllt alle drei Anforderungen.
Ein kleines, vollständig an einen Hotelbetreiber überlassenes Studio kann als touristische Anlage funktionieren. Als glaubhafte dauerhafte Wohnstätte ist es möglicherweise weniger geeignet als eine frei nutzbare Wohnung mit Küche, angemessener Größe, ganzjähriger Infrastruktur und uneingeschränktem Eigennutzungsrecht.
Dies ist keine automatische gesetzliche Wertung. Es ist eine praktische Schlussfolgerung aus der unterschiedlichen Nutzung.
Weiterführende Marktdaten finden Anleger im Überblick zum Immobilienmarkt in Tiflis und Batumi.
Tiflis 2026: Breite Nachfrage und ganzjährige Nutzbarkeit
Tiflis ist das wirtschaftliche, politische und administrative Zentrum Georgiens. Die Stadt verfügt über eine breitere ganzjährige Wohnungsnachfrage als klassische Ferienmärkte.
Der offizielle georgische Wohnimmobilienpreisindex für neue Wohnimmobilien in Tiflis stieg im zweiten Quartal 2026:
- um 0,9 Prozent gegenüber dem ersten Quartal 2026;
- um 4,9 Prozent gegenüber dem zweiten Quartal 2025;
- um 63,8 Prozent gegenüber dem Durchschnitt des Jahres 2020.
Der Index bezieht sich auf neue Wohnimmobilien in Tiflis und basiert auf Angebotspreisen. Er bildet weder sämtliche Bestandswohnungen noch den gesamten georgischen Immobilienmarkt ab.
Angebotspreise neuer Wohnungen nach Stadtbezirk
| Stadtbezirk | Medianer Angebotspreis im zweiten Quartal 2026 |
|---|---|
| Mtatsminda | 6.730 GEL je m² |
| Vake | 5.914 GEL je m² |
| Krtsanisi | 4.630 GEL je m² |
| Saburtalo | 4.307 GEL je m² |
| Didube | 4.184 GEL je m² |
| Isani | 4.088 GEL je m² |
| Chughureti | 4.064 GEL je m² |
| Nadzaladevi | 4.038 GEL je m² |
| Gldani | 3.867 GEL je m² |
| Samgori | 3.680 GEL je m² |
Die Tabelle zeigt, wie stark sich die Preisniveaus innerhalb der Stadt unterscheiden. Ein hoher Preis bedeutet nicht automatisch eine höhere Rendite. In teuren Lagen können Werthaltigkeit, internationale Nachfrage und Eigennutzung überzeugen, während günstigere Bezirke unter Umständen höhere laufende Mietrenditen ermöglichen.
Warum Tiflis für einen echten Wohnsitz häufig geeignet ist
Tiflis bietet:
- ganzjährige Infrastruktur;
- internationale Flugverbindungen;
- private und öffentliche Gesundheitsversorgung;
- Universitäten und Sprachschulen;
- Coworking-Angebote;
- internationale Unternehmen;
- Botschaften und Organisationen;
- Langzeitmietnachfrage;
- ein breites gastronomisches und kulturelles Angebot;
- unterschiedliche Wohnlagen für verschiedene Budgets.
Für Anleger, die tatsächlich einen Teil oder den überwiegenden Teil des Jahres in Georgien leben möchten, kann Tiflis deshalb die funktionalere Wohnsitzbasis sein.
Risiken in Tiflis
Auch Tiflis ist kein risikofreier Markt. Zu prüfen sind insbesondere:
- Qualität des Bauträgers;
- Genehmigungsstatus;
- tatsächlicher Fertigstellungsgrad;
- Mikrolage;
- Verkehrslärm;
- Luftqualität;
- Erdbebensicherheit und Bauqualität;
- Parkplatzsituation;
- Verwaltungskosten;
- Leerstandsrisiko;
- realistische lokale Mietkaufkraft;
- Wiederverkaufbarkeit großer oder ungewöhnlicher Grundrisse.
Ein luxuriös ausgestattetes Apartment in einer schwachen Mikrolage kann schwieriger zu vermieten sein als eine funktionale Wohnung in einem etablierten Wohnbezirk.
Batumi 2026: Internationaler Markt mit Chancen und Angebotsrisiken
Batumi zieht internationale Anleger, Feriengäste und Zweitwohnungskäufer an. Die Stadt bietet moderne Neubauprojekte, vergleichsweise niedrige Einstiegspreise und touristisches Vermietungspotenzial.
Im zweiten Quartal 2026 wurden 4.168 Wohnungen verkauft. Das entsprach einem Anstieg von 3,7 Prozent gegenüber dem Vorjahresquartal.
Die einzelnen Marktsegmente entwickelten sich unterschiedlich:
| Kennzahl Batumi | Stand zweites Quartal 2026 |
|---|---|
| Gesamtzahl verkaufter Wohnungen | 4.168 |
| Veränderung gegenüber Vorjahr | plus 3,7 Prozent |
| Registrierte Verkäufe im Primärmarkt | 1.968 |
| Veränderung registrierter Primärmarkt | minus 5,3 Prozent |
| Verkäufe im Sekundärmarkt | 2.200 |
| Veränderung Sekundärmarkt | plus 13,4 Prozent |
| Veränderung Primärmarkt nach Entwicklerbefragung | plus 35,1 Prozent |
| Durchschnittspreis Primärmarkt, schlüsselfertig | 1.960 US-Dollar je m² |
| Veränderung Primärmarktpreis | plus 9,8 Prozent |
| Durchschnittspreis Sekundärmarkt neuerer Projekte | 1.497 US-Dollar je m² |
| Veränderung Sekundärmarktpreis | plus 6,5 Prozent |
| Durchschnittlicher Tagespreis kleiner Apartments | 34,6 US-Dollar |
| Veränderung Tagespreis | minus 4,2 Prozent |
| Durchschnittliche Bruttomietrendite | etwa 7,1 Prozent |
Der deutliche Unterschied zwischen den registrierten Primärmarktverkäufen und der Entwicklerbefragung ist vor allem auf unterschiedliche Erfassungszeitpunkte und Registrierungseffekte zurückzuführen.
Chancen in Batumi
Batumi kann attraktiv sein für:
- internationale Ferienvermietung;
- saisonale Eigennutzung;
- kleine liquide Apartmentgrößen;
- Käufer aus unterschiedlichen Herkunftsländern;
- Objekte in Meeresnähe;
- neue Projekte mit professioneller Verwaltung;
- langfristige Stadtentwicklung;
- Kombination aus Zweitwohnsitz und Vermietung.
Risiken in Batumi
Der Markt weist zugleich besondere Risiken auf:
- große Zahl ähnlicher Neubauapartments;
- erhebliche Projektpipeline;
- saisonale Auslastung;
- Konkurrenz über den Preis;
- sinkende Tagesmieten in schwächeren Marktphasen;
- hohe Betreiberprovisionen;
- nicht transparente Nebenkosten;
- überschätzte Renditegarantien;
- Verzögerungen bei Bau und Eigentumsregistrierung;
- eingeschränkte Eigennutzung bei Hotelkonzepten;
- Qualitätsunterschiede zwischen Projekten;
- hoher Anteil internationaler Anlegernachfrage.
Die ausgewiesene Bruttomietrendite ist nicht mit der Nettorendite gleichzusetzen. Abzuziehen sind unter anderem:
- Leerstand;
- Plattformprovisionen;
- Verwaltung;
- Reinigung;
- Instandhaltung;
- Möblierung;
- Versicherung;
- Betriebskosten;
- lokale Steuern;
- Rücklagen;
- gegebenenfalls Betreibervergütungen.
CRD VI 2027
Tiflis oder Batumi für eine kombinierte Wohnsitz- und Investmentstrategie?
| Ziel | Tiflis | Batumi |
|---|---|---|
| Ganzjähriger eigener Wohnsitz | Sehr gut geeignet | Möglich, stark objektabhängig |
| Langzeitvermietung | Breite Nachfrage | Selektiv |
| Ferienvermietung | In touristischen Mikrolagen | Bedeutender Kernmarkt |
| Abhängigkeit vom Tourismus | Geringer | Deutlich höher |
| Angebot ähnlicher Apartments | Lokal unterschiedlich | In vielen Segmenten hoch |
| Internationale Käufernachfrage | Hoch | Sehr hoch |
| Nutzung als glaubhafte Wohnstätte | Bei frei nutzbarer Wohnung gut | Bei Hotelapartments sorgfältig prüfen |
| Saisonale Eigennutzung | Möglich | Besonders attraktiv |
| Markttiefe | Breiter lokaler Markt | Stärker international geprägt |
| Aufenthaltsgenehmigung über Immobilie | Bei qualifizierendem Wert möglich | Bei qualifizierendem Wert möglich |
Die Entscheidung sollte nicht nur auf Basis des Quadratmeterpreises getroffen werden. Für einen tatsächlichen Lebensmittelpunkt zählen Alltagstauglichkeit, Infrastruktur, Nutzungsfreiheit und persönliche Präferenzen mindestens ebenso stark.
Chancen von CRD VI für Georgien-Investoren
CRD VI ist zunächst eine zusätzliche regulatorische Herausforderung. Gleichzeitig kann die Richtlinie Investoren dazu bewegen, ihre internationale Struktur professioneller aufzubauen.
Chance 1: Klare Trennung zwischen Investition und Scheinwohnsitz
Die neuen Regeln erhöhen den Wert einer konsistenten Struktur. Anleger müssen genauer entscheiden, ob sie:
- ausschließlich investieren;
- einen Zweitwohnsitz aufbauen;
- tatsächlich nach Georgien umziehen;
- ein lokales Immobilienunternehmen führen;
- oder nur einen diversifizierten Zahlungsweg benötigen.
Diese Klarheit verhindert teure Fehlentscheidungen.
Chance 2: Bankfähigkeit wird Teil der Immobilienprüfung
Vor dem Kauf wird nicht nur das Objekt geprüft, sondern auch:
- Kontozugang;
- Kaufpreisabwicklung;
- Zahlungswährung;
- Mittelherkunft;
- spätere Mieteingänge;
- Rückführung von Verkaufserlösen;
- langfristige Bankstrategie.
Eine gute Immobilie mit ungeklärter Zahlungsinfrastruktur ist kein vollständig geplantes Investment.
Chance 3: Ein echter Georgien-Bezug wird wirtschaftlich nutzbar
Wer ohnehin in Georgien leben oder unternehmerisch tätig sein möchte, kann mehrere Ziele miteinander verbinden:
- eigene Wohnimmobilie;
- Aufenthaltserlaubnis;
- tatsächlicher Wohnsitz;
- lokales Konto;
- lokale Einkünfte;
- georgische Steuerstruktur;
- langfristige Kapitalanlage.
Chance 4: Risikostreuung über mehrere Rechtsräume
Eine internationale Struktur kann Abhängigkeiten reduzieren, wenn sie transparent und rechtlich korrekt aufgebaut wird.
Dabei geht es nicht um die Verschleierung von Vermögen, sondern um:
- mehrere Zahlungswege;
- unterschiedliche Währungen;
- geografische Diversifikation;
- lokale Handlungsfähigkeit;
- reduzierte Abhängigkeit von einer einzelnen Bank;
- bessere operative Steuerung eines georgischen Immobilienportfolios.
Chance 5: Qualitätsobjekte werden wichtiger als reine Schwellenkäufe
Wer eine Immobilie als Wohnsitzbasis nutzen will, betrachtet andere Kriterien als ein Käufer, der nur eine Aufenthaltsschwelle erreichen möchte.
Dadurch rücken in den Vordergrund:
- tatsächliche Wohnqualität;
- Wiederverkaufbarkeit;
- gute Verwaltung;
- infrastrukturelle Anbindung;
- rechtssichere Eigennutzung;
- realistische Vermietbarkeit;
- nachhaltige Mikrolage.
Die größten Risiken für Anleger
| Risiko | Mögliche Folge | Geeignete Gegenmaßnahme |
|---|---|---|
| Bank akzeptiert ab 2027 keine EU-Ansässigen | Kündigung oder Ablehnung | Frühzeitig schriftlich nach Bankstrategie fragen |
| Falsche Annahme über Altvertragsschutz | Neues Produkt ist nicht geschützt | Jeden Vertrag separat prüfen |
| Georgische Adresse ohne tatsächlichen Aufenthalt | KYC-Widersprüche und Kontoprobleme | Nur reale Verhältnisse angeben |
| Aufenthaltserlaubnis wird mit Steuerresidenz verwechselt | Ungeplante Doppelansässigkeit | Steuerrecht beider Staaten prüfen |
| Gutachterwert unterschreitet Aufenthaltsschwelle | Antrag scheitert | Wertprüfung und Puffer vor Kauf |
| Off-Plan-Vertrag ohne eingetragenes Eigentum | Aufenthaltstitel verzögert sich | Registrierungsfähigkeit vertraglich klären |
| Kaufpreis bleibt lange auf einem Konto | Verlustpotenzial oberhalb der Sicherung | Zahlungszeitpunkt und Bankverteilung planen |
| Ungeeignete Währung | Wechselkursverluste | Einnahmen und Ausgaben währungsbezogen abstimmen |
| Bauträger-Renditeversprechen | Tatsächliche Nettorendite fällt geringer aus | Eigene konservative Kalkulation erstellen |
| Scheingesellschaft | Steuer- und Geldwäscherisiken | Gesellschaft nur mit echtem Zweck und Substanz |
| Deutsche Wohnung bleibt verfügbar | Deutscher Steuerwohnsitz kann fortbestehen | Vor Umzug steuerlich prüfen |
| Falsche CRS-Selbstauskunft | Nachfragen, Sperre oder Kündigung | Sämtliche Steuerresidenzen korrekt erklären |
| Abhängigkeit von einer Bank | Handlungsunfähigkeit bei Kontosperre | Zweiten Zahlungsweg aufbauen |
| Nur touristisch nutzbare Einheit | Schwache Eignung als Wohnsitz | Nutzungsrechte und Grundriss prüfen |
Vier tragfähige Investorenstrategien
Strategie 1: Wohnsitz in der EU behalten und georgisches Konto transparent führen
Diese Strategie eignet sich für Anleger, die in Deutschland oder einem anderen EU-Staat wohnen bleiben und Georgien ausschließlich als Investitionsstandort nutzen.
Empfehlenswert sind:
- bestehende Kontoverträge dokumentieren;
- Eröffnungsdaten und Produktänderungen prüfen;
- schriftliche Auskunft der Bank einholen;
- eine alternative Zahlungsroute bereithalten;
- Mittelherkunft vollständig dokumentieren;
- keinen georgischen Wohnsitz vortäuschen;
- Mieteinnahmen und Betriebskosten sauber trennen;
- Kontoguthaben auf den tatsächlichen Bedarf begrenzen.
Ein EU-Wohnsitz ist nicht automatisch mit dem Verlust des georgischen Kontos verbunden. Diese Strategie hängt jedoch stärker von der künftigen Geschäftspolitik der jeweiligen Bank ab.
Strategie 2: Tatsächlicher Umzug nach Georgien
Diese Variante ist für Anleger geeignet, die Georgien ohnehin als Lebensmittelpunkt vorgesehen haben.
Zur professionellen Umsetzung gehören:
- geeignete Wohnimmobilie auswählen;
- aufenthaltsrechtliche Grundlage schaffen;
- Wohnung tatsächlich beziehen;
- Aufenthaltszeiten dokumentieren;
- Bankunterlagen aktualisieren;
- georgische Steuerresidenz prüfen;
- deutsche Wohnsitzfolgen klären;
- Versicherungen und Gesellschaften anpassen;
- lokale Einnahmen und Ausgaben strukturieren;
- alle Angaben gegenüber Banken und Behörden konsistent halten.
Der Leitfaden zum Auswandern nach Georgien bietet hierfür eine weiterführende Grundlage.
Strategie 3: Zwei Lebensmittelpunkte mit sauberer Dokumentation
Einige Investoren möchten mehrere Monate jährlich in Georgien verbringen, ohne sämtliche Bindungen in Deutschland aufzugeben.
Dieses Modell kann persönlich attraktiv sein, ist regulatorisch aber komplexer.
Zu klären sind:
- Wo befindet sich die dauerhaft verfügbare Hauptwohnung?
- Wo lebt die Familie?
- Wo wird das Unternehmen geleitet?
- Wie viele Tage werden in jedem Staat verbracht?
- Welche Steuerresidenzen bestehen?
- Wie stuft die Bank den Kunden ein?
- Welcher Staat gilt nach dem Doppelbesteuerungsabkommen als Ansässigkeitsstaat?
- Welche Versicherungssysteme sind zuständig?
Ein Zweitwohnsitz ist damit keine automatische CRD-VI-Lösung. Er kann aber Teil einer glaubhaften und wirtschaftlich sinnvollen Lebensstruktur sein.
Strategie 4: Georgische LLC für ein reales Immobiliengeschäft
Bei mehreren Mietobjekten oder einer aktiven gewerblichen Tätigkeit kann eine georgische Gesellschaft sinnvoll sein.
Eine LLC kann beispielsweise:
- Immobilien erwerben;
- Mietverträge abschließen;
- lokale Dienstleister bezahlen;
- Renovierungen beauftragen;
- Personal beschäftigen;
- Betriebskosten verwalten;
- Geschäftseinnahmen vereinnahmen.
Der Leitfaden zur Gründung einer LLC in Georgien erläutert die Grundstruktur.
Eine LLC ist jedoch kein Instrument, um den tatsächlichen Wohnsitz des Eigentümers zu verschleiern. Banken prüfen weiterhin:
- wirtschaftlich Berechtigte;
- Wohnsitz der Gesellschafter;
- steuerliche Ansässigkeit;
- Ort der Geschäftsleitung;
- Geschäftszweck;
- Kunden und Vertragspartner;
- Herkunft des Kapitals;
- wirtschaftliche Substanz.
Wird die georgische Gesellschaft tatsächlich von Deutschland aus geleitet, können deutsche Steuer- und Registrierungspflichten entstehen.
Der Aktionsplan bis Januar 2027
Schritt 1: Kontoinventur erstellen
Erfassen Sie für jedes Auslandskonto:
- Bankname;
- Sitz der kontoführenden Gesellschaft;
- Kontoart;
- Vertragsdatum;
- Wohnadresse bei Eröffnung;
- aktuelle Adresse;
- hinterlegte Steuerresidenzen;
- Verwendungszweck;
- Kontostand;
- Kündigungsregelungen.
Schritt 2: Vertragspartner eindeutig identifizieren
Prüfen Sie Kontoauszug, Vertrag und Impressum der Banking-App. Entscheidend ist nicht die Marke, sondern die juristische Person.
Schritt 3: Alte und neue Produkte trennen
Ein Girokonto aus dem Jahr 2024, ein Festgeld aus August 2026 und ein Immobilienkredit aus 2027 können regulatorisch unterschiedliche Verträge sein.
Schritt 4: Bank schriftlich befragen
Bitten Sie um eine konkrete Auskunft zur Fortführung der Kundenbeziehung nach dem 11. Januar 2027.
Schritt 5: Alternative Zahlungswege aufbauen
Eine fällige Kaufpreisrate darf nicht von einem einzigen Konto abhängen. Planen Sie mindestens einen zusätzlichen Überweisungsweg.
Schritt 6: Mittelherkunftsdossier vorbereiten
Warten Sie nicht auf die erste Rückfrage. Stellen Sie alle wesentlichen Belege vor größeren Zahlungen zusammen.
Schritt 7: Persönliche Wohnsitzentscheidung treffen
Entscheiden Sie klar zwischen:
- reiner Investition;
- gelegentlicher Eigennutzung;
- Zweitwohnsitz;
- tatsächlichem Umzug;
- unternehmerischer Tätigkeit.
Schritt 8: Immobilie funktionsbezogen auswählen
Prüfen Sie, ob das Objekt:
- den gewünschten Marktwert erreicht;
- tatsächlich bewohnbar ist;
- frei genutzt werden darf;
- rechtssicher registriert werden kann;
- realistisch vermietbar ist;
- unabhängig von CRD VI wirtschaftlich überzeugt.
Schritt 9: Aufenthalts- und Steuerfolgen koordinieren
Aufenthaltserlaubnis, Steuerresidenz und deutsche Wohnsitzfolgen sollten gemeinsam betrachtet werden.
Schritt 10: Bankdaten nach Statusänderungen aktualisieren
Ändert sich Ihr Wohnsitz tatsächlich, müssen Bankunterlagen, Steuererklärungen und Selbstauskünfte entsprechend angepasst werden.
Fragen, die Sie Ihrer georgischen Bank stellen sollten
Eine schriftliche Anfrage sollte mindestens folgende Punkte enthalten:
- Bei welcher juristischen Person wird mein Konto geführt?
- Welche CRD-VI-Regelung wendet Ihr Institut auf Kunden mit deutschem Wohnsitz an?
- Wird mein vor dem 11. Juli 2026 geschlossener Vertrag fortgeführt?
- Gelten später eröffnete Unterkonten als separate Verträge?
- Werden neue Festgelder oder Kredite nach Januar 2027 angeboten?
- Plant die Bank eine EU-Tochtergesellschaft oder Drittstaatenzweigstelle?
- Welche Wohnsitznachweise werden künftig akzeptiert?
- Ist eine georgische Aufenthaltserlaubnis ausreichend?
- Wird zusätzlich ein georgisches Steuerresidenzzertifikat verlangt?
- Wie werden Kunden mit Wohnsitzen in mehreren Staaten behandelt?
- Welche Kündigungsfristen gelten?
- Was geschieht mit laufenden Zahlungen bei einer Kontobeendigung?
- Können Mieteinnahmen weiterhin auf das Konto eingehen?
- Wie werden größere Immobilienkaufzahlungen geprüft?
- Welche Dokumente werden für die Mittelherkunft verlangt?
Mustertext für die Bankanfrage
Betreff: Fortführung meiner Kontoverbindung nach Anwendung von CRD VI
Sehr geehrte Damen und Herren,
ich führe bei Ihrem Institut ein Konto und bin derzeit in Deutschland beziehungsweise einem anderen EU-Mitgliedstaat ansässig. Im Zusammenhang mit der Anwendung der neuen europäischen Vorgaben ab dem 11. Januar 2027 bitte ich um eine schriftliche Auskunft zur weiteren Behandlung meiner Geschäftsbeziehung.
Bitte teilen Sie mir mit:
- welche juristische Person mein Konto führt;
- ob mein bestehender Vertrag nach Ihrer Einschätzung fortgeführt wird;
- ob das Datum des Vertragsabschlusses für Ihre Beurteilung relevant ist;
- wie zusätzliche Unterkonten, Festgelder oder Kredite behandelt werden;
- welche Wohnsitz- und Steuerunterlagen künftig erforderlich sind;
- ob eine tatsächliche Ansässigkeit in Georgien zu einer neuen Kundeneinstufung führt;
- welche Fristen bei einer Änderung oder Beendigung der Geschäftsbeziehung gelten.
Das Konto wird für mein Immobilieninvestment in Georgien, laufende Objektkosten und gegebenenfalls Mieteinnahmen genutzt.
Mit freundlichen Grüßen
Immobilienprüfung für eine Wohnsitz- und Bankstrategie
Ein Objekt sollte nicht nur nach Bildern und versprochener Rendite ausgewählt werden.
Rechtliche Prüfung
- Eigentümer im öffentlichen Register;
- Katastercode;
- Hypotheken;
- Arrest oder sonstige Verfügungsbeschränkungen;
- Dienstbarkeiten;
- Baugenehmigung;
- genehmigte Nutzung;
- rechtliche Existenz der Einheit;
- Zeitpunkt der Eigentumsregistrierung;
- Rechte des Bauträgers am Grundstück;
- Abnahme- und Fertigstellungsstatus.
Wirtschaftliche Prüfung
- Kaufpreis je Quadratmeter;
- unabhängiger Marktwert;
- realistische Marktmiete;
- Brutto- und Nettorendite;
- Leerstandsannahme;
- Verwaltungskosten;
- Möblierung;
- Instandhaltungsrücklage;
- Wiederverkaufskosten;
- Währungsrisiko;
- Liquidität des Teilmarkts.
Prüfung der tatsächlichen Nutzbarkeit
- dauerhafte Eigennutzung erlaubt;
- vollständige Küche;
- ausreichende Wohnfläche;
- Heizung und Klimatisierung;
- Internet;
- ganzjährige Erreichbarkeit;
- Lärm;
- Aufzug und Gebäudetechnik;
- Nebenkosten;
- Hausverwaltung;
- kein zwingender Hotelbetreibervertrag;
- Möglichkeit zur Anmeldung und Dokumentation der Adresse.
Prüfung für die Aufenthaltserlaubnis
- nichtlandwirtschaftliche Immobilie;
- ordnungsgemäß registriertes Eigentum;
- zertifizierter Marktwert;
- ausreichender Wertpuffer;
- richtige Eigentümerbezeichnung;
- keine bloße Reservierung;
- kein ungeklärtes Off-Plan-Recht;
- rechtzeitige Fertigstellung und Registrierung.
Der Beitrag zum Ablauf des Immobilienkaufs in Georgien erläutert die wesentlichen Erwerbsschritte.
Typische Fehlentscheidungen
Eine Wohnung nur wegen der Aufenthaltsschwelle kaufen
Eine überteuerte oder schlecht vermietbare Immobilie wird nicht dadurch attraktiv, dass ihr Gutachterwert eine aufenthaltsrechtliche Grenze erreicht.
Eine georgische Adresse als vollständige Lösung betrachten
Die Bank kann weitere Nachweise verlangen und die tatsächlichen Lebensverhältnisse prüfen.
Den bestehenden deutschen Wohnsitz ignorieren
Eine weiterhin nutzbare Wohnung kann steuerlich und bankseitig relevant bleiben.
Bestandsschutz mit Unkündbarkeit gleichsetzen
Eine Bank kann trotz Fortführungsmöglichkeit geschäftspolitische Entscheidungen treffen oder bei KYC-Problemen kündigen.
Konto und Immobilie zeitlich nicht koordinieren
Ein unterschriebener Kaufvertrag mit kurzer Zahlungsfrist ist riskant, wenn das Konto noch nicht vollständig eröffnet und geprüft wurde.
Sämtliche Liquidität bei einer Bank konzentrieren
Die gesetzliche Einlagensicherung deckt nur einen begrenzten Betrag ab.
Garantierte Rendite ungeprüft übernehmen
Entscheidend ist die wirtschaftliche Leistungsfähigkeit des Bauträgers oder Betreibers. Eine vertragliche Garantie ist nur so gut wie der Schuldner, der sie erfüllen soll.
Eine Gesellschaft ohne wirtschaftliche Substanz gründen
Eine LLC benötigt einen nachvollziehbaren Geschäftszweck, korrekte Buchhaltung und eine steuerlich konsistente Leitung.
FAQ zu CRD VI, georgischen Konten und Wohnsitz
Verbietet CRD VI ab 2027 georgische Konten für Deutsche?
Nein. Die Richtlinie verbietet deutschen Kunden nicht, ein Konto in Georgien zu besitzen. Sie regelt, unter welchen Voraussetzungen eine georgische Bank bestimmte Dienstleistungen gegenüber einem in der EU verorteten Kunden erbringen darf.
Muss jedes georgische Konto am 11. Januar 2027 geschlossen werden?
Nein. Es gibt keine automatische Schließung. Bestehende Verträge, Bankstrukturen und Ausnahmen müssen individuell geprüft werden.
Brauche ich zwingend einen Wohnsitz außerhalb der EU?
Nicht in jedem Fall. Ein echter Wohnsitz außerhalb der EU kann die stabilste Struktur sein, ist aber nicht die einzige denkbare Grundlage für eine Fortführung.
Reicht meine deutsche Staatsangehörigkeit für die Einstufung aus?
Nein. Die Staatsangehörigkeit ist nicht das zentrale Kriterium. Wohnort, Ansässigkeit, Kundenstandort und Ort der Leistungserbringung sind wichtiger.
Hilft ein zweiter Pass?
Ein zweiter Pass verändert den tatsächlichen Wohnsitz nicht automatisch. Wer weiterhin in Deutschland lebt, bleibt nicht allein durch eine zweite Staatsangehörigkeit außerhalb des EU-Bezugs.
Reicht eine georgische Immobilie als Nicht-EU-Wohnsitz?
Nein. Eigentum an einer Immobilie beweist nicht automatisch, dass sie tatsächlich als Wohnsitz genutzt wird.
Reicht eine Aufenthaltserlaubnis in Georgien?
Nicht zwingend. Die Aufenthaltserlaubnis schafft das Recht zum Aufenthalt. Die tatsächliche Wohnsituation, Steuerresidenz und Bankklassifikation sind gesondert zu betrachten.
Reicht ein Immobilienwert von genau 150.000 US-Dollar?
Nein. Die gesetzliche Formulierung verlangt grundsätzlich einen bestätigten Marktwert von mehr als 150.000 US-Dollar.
Zählt der Kaufpreis oder der Gutachterwert?
Für die immobilienbasierte Aufenthaltserlaubnis ist der bestätigte Marktwert entscheidend. Kaufpreis und Gutachterwert können voneinander abweichen.
Kann ich vor Fertigstellung eines Neubaus eine Aufenthaltserlaubnis erhalten?
Das hängt davon ab, ob bereits qualifizierendes, registriertes Eigentum vorliegt. Eine Reservierung oder ein schuldrechtlicher Anspruch auf eine spätere Wohnung genügt nicht automatisch.
Muss ich 183 Tage in Georgien verbringen?
Die 183-Tage-Regel ist für die reguläre georgische Steuerresidenz zentral. Für die immobilienbasierte Aufenthaltserlaubnis gelten andere Voraussetzungen.
Kann ich gleichzeitig in Deutschland und Georgien steuerlich ansässig sein?
Nach den nationalen Regeln kann zunächst eine Doppelansässigkeit entstehen. Anschließend muss geprüft werden, wie das Doppelbesteuerungsabkommen die Person zuordnet.
Beendet meine Abmeldung in Deutschland automatisch die deutsche Steuerpflicht?
Nein. Eine weiterhin verfügbare Wohnung oder ein gewöhnlicher Aufenthalt kann eine deutsche Steuerpflicht aufrechterhalten.
Ist ein vor dem 11. Juli 2026 eröffnetes Konto dauerhaft sicher?
Es kann unter den Schutz bestehender Verträge fallen. Eine lebenslange Bestandsgarantie ergibt sich daraus jedoch nicht.
Was gilt für ein im August 2026 eröffnetes Konto?
Das Konto ist nicht automatisch unzulässig. Es fällt aber nicht unter denselben ausdrücklichen Schutz älterer Verträge. Die Bank benötigt ab Januar 2027 eine tragfähige Fortführungsgrundlage.
Kann ich mich auf meine eigene Initiative bei der Kontoeröffnung berufen?
Möglicherweise. Die Initiative muss tatsächlich ausschließlich vom Kunden ausgegangen sein und sollte nachvollziehbar dokumentiert werden.
Reicht eine persönliche Kontoeröffnung in Tiflis?
Die persönliche Eröffnung in Georgien ist ein wichtiges Indiz. Sie beantwortet aber nicht automatisch, wie die dauerhafte Geschäftsbeziehung ab 2027 eingeordnet wird.
Sind Schweizer Konten ebenfalls betroffen?
Schweizer Banken sind aus Sicht der EU Drittstaatenbanken. Die Behandlung hängt unter anderem davon ab, ob das Konto bei der Schweizer Gesellschaft, einer EU-Tochter oder einer zugelassenen Zweigstelle geführt wird.
Ist Liechtenstein ein Drittstaat im selben Sinne?
Liechtenstein gehört zum Europäischen Wirtschaftsraum und ist daher anders einzuordnen als Georgien oder die Schweiz.
Sind Wertpapierdepots von CRD VI betroffen?
Bestimmte Wertpapierdienstleistungen und notwendige Nebenleistungen sind ausgenommen. Ein eigenständiges Einlagenkonto oder Kreditprodukt kann dennoch separat zu prüfen sein.
Löst eine georgische LLC das Problem?
Nicht automatisch. Eine LLC kann für ein echtes Immobiliengeschäft sinnvoll sein. Sie ersetzt aber keine korrekte Offenlegung der wirtschaftlich Berechtigten, Geschäftsleitung und Steuerresidenzen.
Meldet Georgien Kontodaten an Deutschland?
Georgien nimmt am automatischen Austausch von Finanzkonteninformationen teil. Ob konkrete Kontodaten übermittelt werden, richtet sich nach den jeweiligen Melde- und Ansässigkeitsregeln.
Kann ich eine Immobilie ohne georgisches Konto kaufen?
Grundsätzlich sind auch internationale Überweisungen möglich. Ein lokales Konto erleichtert jedoch häufig Kaufabwicklung, Betriebskosten, Mietzahlungen und spätere Verkaufsvorgänge.
Sollte ich jetzt vorsorglich ein georgisches Konto eröffnen?
Eine Eröffnung kann sinnvoll sein, wenn ein realer wirtschaftlicher Zweck besteht. Das Eröffnungsdatum allein garantiert aber keine dauerhafte Fortführung nach 2027.
Welche Stadt eignet sich besser für einen tatsächlichen Wohnsitz?
Tiflis bietet regelmäßig die breitere ganzjährige Infrastruktur. Batumi kann für Menschen attraktiv sein, die Küstenlage, internationale Atmosphäre und saisonale Vermietung verbinden möchten. Entscheidend sind persönliche Nutzung und konkrete Mikrolage.
CRD VI 2027 verlangt keine Panik, sondern eine belastbare Georgien-Strategie
CRD VI 2027 macht einen Wohnsitz außerhalb der EU nicht für jedes Auslandskonto gesetzlich zwingend. Die Richtlinie kann den direkten Zugang von EU-ansässigen Kunden zu Banken in Georgien und anderen Drittstaaten jedoch deutlich verändern.
Für Immobilieninvestoren sind vier Erkenntnisse entscheidend:
Erstens: Ein georgisches Konto darf nicht isoliert betrachtet werden. Vertragspartner, Eröffnungsdatum, Produktart und Kundenstandort bestimmen gemeinsam, wie die Geschäftsbeziehung ab 2027 behandelt wird.
Zweitens: Eine Aufenthaltserlaubnis oder Immobilie schafft nicht automatisch eine bankseitige Nicht-EU-Ansässigkeit. Ein belastbarer Georgien-Wohnsitz setzt tatsächliche Nutzung, konsistente Unterlagen und eine klare steuerliche Einordnung voraus.
Drittens: Wer in der EU wohnen bleibt, muss seine georgischen Investitionen nicht aufgeben. Er benötigt jedoch eine transparente Bankstruktur, alternative Zahlungswege und eine schriftliche Klärung mit dem Institut.
Viertens: Wer ohnehin einen realen Lebensmittelpunkt in Georgien plant, kann Wohnimmobilie, Aufenthalt, Bankkonto und Investment zu einer konsistenten Gesamtstrategie verbinden. Die Immobilie sollte dennoch unabhängig von CRD VI wirtschaftlich tragfähig sein.
Die sinnvollste Vorgehensweise besteht nicht darin, aufgrund einer zugespitzten Überschrift überstürzt eine Wohnung oder ein Konto zu eröffnen. Erfolgreiche Anleger koordinieren Immobilienprüfung, Bankfähigkeit, Aufenthaltsstatus, Steuerresidenz und persönliche Lebensplanung bereits vor der ersten verbindlichen Zahlung.
Über Georgien-Immobilien.com können Käufer geeignete Standorte, Immobilienangebote, Marktwerte, Vertragsbedingungen und aufenthaltsrelevante Kriterien vor dem Erwerb strukturiert prüfen.
Quellen und weiterführende Informationen
Alle nachfolgenden Links führen zu externen Informationsangeboten und öffnen sich in einem neuen Fenster. Sämtliche URLs sind bereinigt und enthalten keine Trackingparameter.
CRD VI – Europäische Rechtsgrundlagen
* EUR-Lex: Richtlinie (EU) 2024/1619 – Capital Requirements Directive VI (CRD VI)
Offizieller Richtlinientext. Für Drittstaatenbanken besonders relevant sind Artikel 21c sowie die Vorschriften zu Drittstaatenzweigstellen.
* European Banking Authority: Direct provision of banking services from third countries
Bericht der Europäischen Bankenaufsichtsbehörde zur unmittelbaren Erbringung von Bankdienstleistungen aus Drittstaaten und zur Anwendung von Artikel 21c CRD VI.
* European Banking Authority: Auslegung zur ausschließlichen Initiative des Kunden
Fachlich relevante EBA-Auslegung zur sogenannten Reverse Solicitation beziehungsweise zur ausschließlich vom Kunden ausgehenden Initiative.
* EUR-Lex: Richtlinie 2014/65/EU – MiFID II
Rechtsgrundlage zur Abgrenzung von Wertpapierdienstleistungen gegenüber den von CRD VI erfassten Kernbankdienstleistungen.
Deutsche Umsetzung von CRD VI
* Bundesgesetzblatt: Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz
Deutsches Umsetzungsgesetz zur CRD VI.
* § 53c KWG – Besondere Anforderungen an CRD-Drittstaatenzweigstellen
Regelt den Anwendungsbereich für Zweigstellen von Unternehmen mit Sitz in Drittstaaten.
* § 53ca KWG – Einstufung von CRD-Drittstaatenzweigstellen in Risikoklassen
Grundlage für die aufsichtsrechtliche Einteilung von Drittstaatenzweigstellen.
* § 53cc KWG – Voraussetzungen der Erlaubniserteilung
Enthält insbesondere die Erlaubnispflicht und die räumlichen Grenzen der Tätigkeit einer CRD-Drittstaatenzweigstelle.
* § 53ce KWG – Kapitalausstattung
Regelt die Mindestkapitalanforderungen für Drittstaatenzweigstellen.
* § 64c KWG – Übergangsvorschriften zum Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz
Besonders relevant für den Anwendungsbeginn der neuen Drittstaatenregelungen am 11. Januar 2027.
### Wohnsitz und steuerliche Ansässigkeit in Deutschland
* § 8 Abgabenordnung – Wohnsitz
Deutsche Definition des steuerrechtlichen Wohnsitzes.
* § 9 Abgabenordnung – Gewöhnlicher Aufenthalt
Rechtsgrundlage zur Bestimmung des gewöhnlichen Aufenthalts in Deutschland.
* Bundesministerium der Finanzen: Doppelbesteuerungsabkommen Deutschland–Georgien
Maßgeblich für die steuerliche Zuordnung bei möglichen Ansässigkeiten in beiden Staaten.
Aufenthalt und Steuerresidenz in Georgien
* State Services Development Agency Georgia: Residence Permits
Offizielle Informationen zu georgischen Aufenthaltserlaubnissen, darunter die kurzfristige Aufenthaltserlaubnis bei nichtlandwirtschaftlichem Immobilienbesitz mit einem bestätigten Marktwert von mehr als 150.000 US-Dollar sowie die Investment Residence Permit bei mehr als 300.000 US-Dollar.
* Matsne: Law of Georgia on the Legal Status of Aliens and Stateless Persons
Gesetzliche Grundlage für Aufenthaltserlaubnisse ausländischer Staatsangehöriger in Georgien.
* Matsne: Tax Code of Georgia
Georgisches Steuergesetzbuch. Artikel 34 enthält insbesondere die grundlegenden Regeln zur steuerlichen Ansässigkeit natürlicher Personen und zur 183-Tage-Regel.
Georgisches Bankensystem und Einlagensicherung
* Deposit Insurance Agency of Georgia: Erhöhung der Einlagensicherung auf 50.000 GEL ab 1. April 2026
Offizielle Mitteilung zur seit April 2026 geltenden Sicherungsgrenze.
* Deposit Insurance Agency of Georgia: Welche Einlagen sind versichert?
Erläuterungen zu versicherten Einlegern, Konten und Einlagenarten.
* Deposit Insurance Agency of Georgia: Höhe und Berechnung der Entschädigung
Informationen zur Berechnung der gesetzlichen Einlagensicherung.
* National Bank of Georgia: Banken- und Finanzmarktstatistiken
Offizielle statistische Daten zu Bankensektor, Einlagen, Krediten und Finanzmarktentwicklung in Georgien.
Automatischer Informationsaustausch und CRS
* Revenue Service of Georgia: Internationale steuerliche Zusammenarbeit
Informationen der georgischen Steuerverwaltung zur internationalen Zusammenarbeit und zum Informationsaustausch.
* OECD: Automatic Exchange of Financial Account Information – Georgia
Internationale Bewertung der georgischen Umsetzung des automatischen Austauschs von Finanzkonteninformationen.
Immobilienmarkt Georgien 2026
* Geostat: Residential Property Price Index
Offizielle georgische Statistik zu Preisentwicklungen am Wohnimmobilienmarkt, einschließlich der Daten für Tiflis im zweiten Quartal 2026.
* Geostat: Residential Property Price Index – II Quarter 2026
Offizieller Marktbericht zum Wohnimmobilienpreisindex in Tiflis.
* Galt & Taggart: Batumi Residential Real Estate – Quarterly Market Watch, Q2 2026
Marktanalyse zu Verkäufen, Primär- und Sekundärmarktpreisen, Mietrenditen und touristischer Vermietung in Batumi.
Hinweis: Dieser Beitrag gibt den Informationsstand vom 24. August 2026 wieder und ersetzt keine individuelle Rechts-, Steuer-, Aufenthalts- oder Bankberatung. Die praktische Behandlung kann je nach Bank, Vertragsstruktur, Wohnsitzstaat und persönlicher Situation abweichen.