
Arbeitsmarkt Georgien
Arbeitsmarkt Georgien: Welche Regionen genügend Einkommen für einen stabilen Mietmarkt haben
Der Arbeitsmarkt Georgiens trägt den stabilsten und breitesten Mietmarkt in Tiflis. Belastbare Chancen bestehen außerdem in Batumi, Rustavi, Kutaisi und ausgewählten Regionalzentren. Entscheidend ist jedoch nicht allein, wie viele Menschen statistisch als beschäftigt gelten.
Für Immobilieninvestoren zählen vor allem regelmäßig gezahlte Löhne, die Zahl abhängig Beschäftigter, die Bevölkerungsentwicklung, die Vielfalt der örtlichen Arbeitgeber und die tatsächliche Größe des Mietermarktes.
Gerade außerhalb der großen Städte können außergewöhnlich niedrige Immobilienpreise täuschen. Ein Haus für 20.000 oder 30.000 Euro ist nicht automatisch ein gutes Investment, wenn es in der Umgebung nur wenige Arbeitsplätze, kaum junge Haushalte und keine ausreichend große Gruppe zahlungsfähiger Mieter gibt.
Das Wichtigste in Kürze
Zwischen 2014 und 2024 sank der Anteil der Beschäftigten an der georgischen Bevölkerung ab 15 Jahren von 53,4 auf 48,3 Prozent. Gleichzeitig ging der Anteil der wirtschaftlich aktiven Bevölkerung von 63,7 auf 55,6 Prozent zurück.
Die Arbeitslosenquote fiel im selben Zeitraum von 16,1 auf 13 Prozent. Das bedeutet jedoch nicht zwangsläufig, dass sich der Arbeitsmarkt entsprechend stark verbessert hat. Wer nicht arbeitet und auch nicht aktiv nach einer Beschäftigung sucht, wird nicht mehr zu den Arbeitslosen, sondern zu den wirtschaftlich inaktiven Personen gezählt.
Für einen stabilen Mietmarkt sind daher nicht nur Arbeitslosen- und Beschäftigungsquote wichtig. Investoren müssen zusätzlich prüfen, ob die Beschäftigten tatsächlich regelmäßige Geldeinkommen beziehen und ob ausreichend viele Haushalte dauerhaft in der jeweiligen Stadt leben wollen.
Arbeitsmarkt Georgien: Warum eine sinkende Arbeitslosenquote täuschen kann
Die Arbeitslosenquote wird nicht anhand der gesamten erwachsenen Bevölkerung berechnet. Berücksichtigt werden nur diejenigen Menschen, die bereits arbeiten oder aktiv nach einer Arbeit suchen und kurzfristig verfügbar wären.
Zieht sich ein Teil der Bevölkerung aus dem Arbeitsmarkt zurück, kann die Arbeitslosenquote sinken, obwohl gleichzeitig der Anteil der Beschäftigten an der Gesamtbevölkerung abnimmt.
Genau diese Entwicklung zeigen die endgültigen Volkszählungsdaten:
| Kennzahl | 2014 | 2024 | Veränderung |
|---|---|---|---|
| Anteil wirtschaftlich Aktiver an der Bevölkerung ab 15 Jahren | 63,7 % | 55,6 % | −8,1 Prozentpunkte |
| Beschäftigungsquote der Bevölkerung ab 15 Jahren | 53,4 % | 48,3 % | −5,1 Prozentpunkte |
| Arbeitslosenquote innerhalb der Erwerbsbevölkerung | 16,1 % | 13,0 % | −3,1 Prozentpunkte |
Damit ist die niedrigere Arbeitslosenquote nur ein Teil der Wahrheit. Ein größerer Teil der Menschen befindet sich außerhalb des aktiven Arbeitsmarktes.
Hinzu kommt eine wichtige statistische Einschränkung: Als beschäftigt gilt bereits, wer in der vorangegangenen Woche mindestens eine Stunde gegen Bezahlung oder zur Gewinnerzielung gearbeitet hat.
Die Beschäftigungsquote sagt deshalb nicht, ob jemand in Vollzeit arbeitet, ein ausreichendes Einkommen erzielt oder nur unregelmäßig beschäftigt ist.
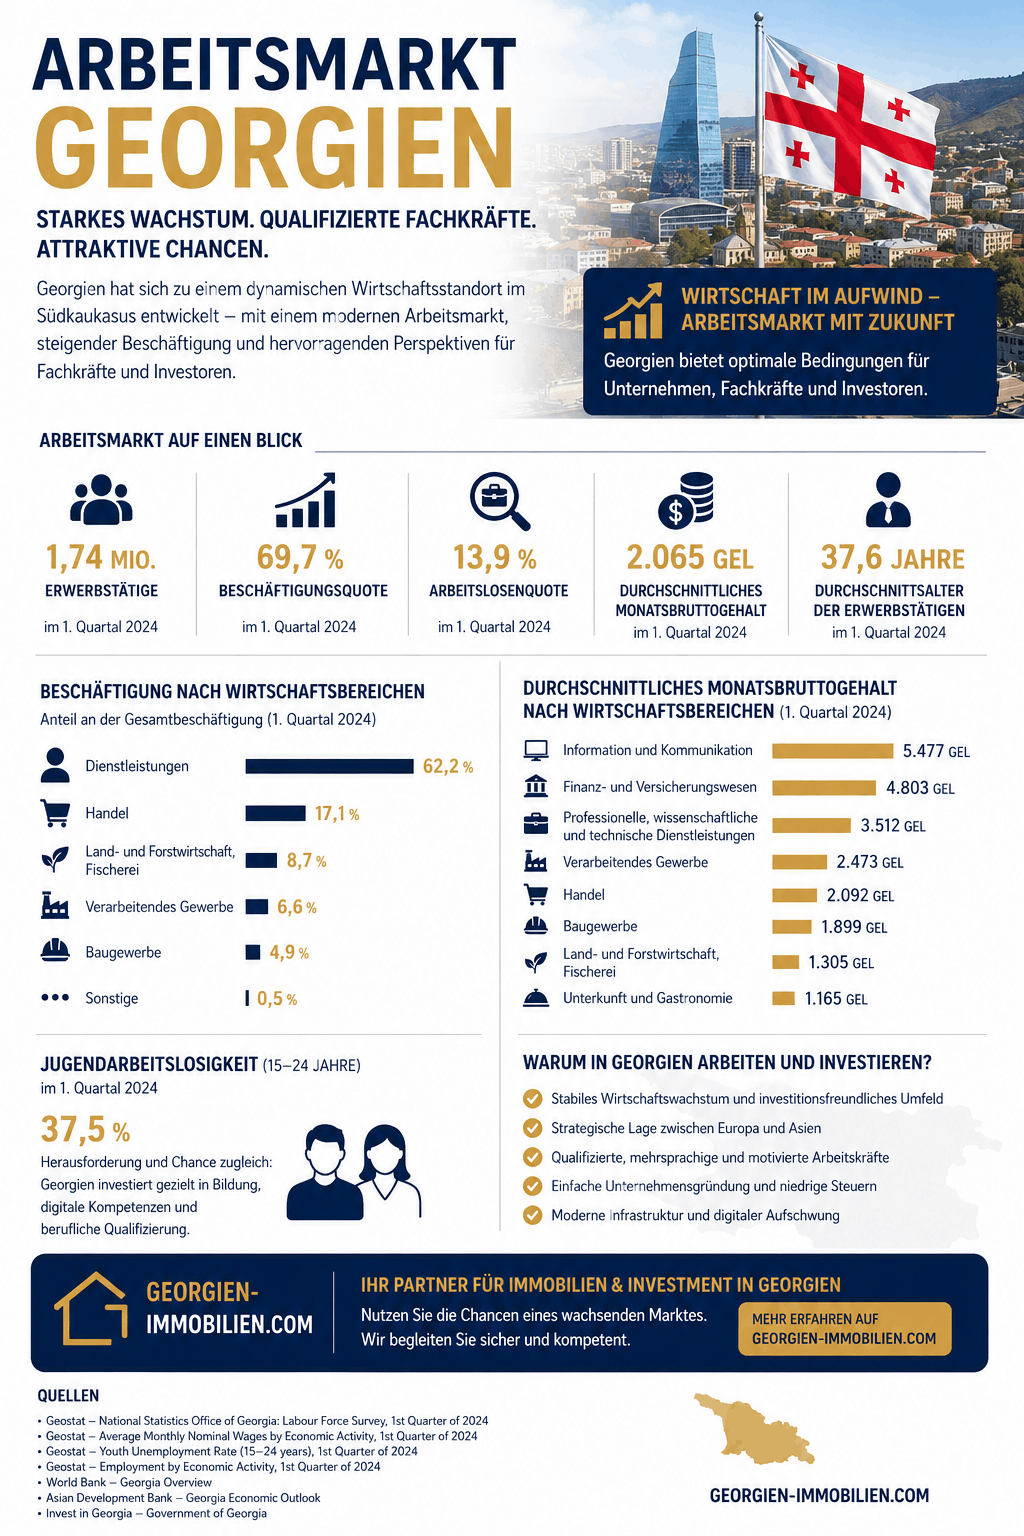
Arbeitsmarkt Georgien Infografik
Warum unterschiedliche Arbeitslosenquoten genannt werden
Die Volkszählung bildet den Stand vom 14. November 2024 auf Grundlage einer landesweiten Vollerhebung ab. Die laufende Arbeitskräfteerhebung von Geostat basiert dagegen auf einer Stichprobe und einer anderen Erhebungsmethodik.
Nach der laufenden Arbeitskräfteerhebung lag die Arbeitslosenquote sowohl 2024 als auch 2025 bei 13,9 Prozent. Für das erste Quartal 2026 wurde eine Arbeitslosenquote von 14,4 Prozent ausgewiesen.
Die unterschiedlichen Werte widersprechen sich nicht zwangsläufig. Sie beziehen sich auf verschiedene Erhebungsverfahren, Stichtage und Zeiträume.
Was ein stabiler Mietmarkt wirklich benötigt
Ein wirtschaftlich tragfähiger Mietmarkt entsteht nicht allein durch Bevölkerungsgröße oder niedrige Kaufpreise. Mehrere Faktoren müssen zusammenkommen.
Ausreichend viele Beschäftigte
Je höher der Anteil der Beschäftigten an der Bevölkerung ist, desto größer ist grundsätzlich die Zahl der Haushalte mit einem eigenen Einkommen.
Allerdings muss zwischen abhängiger Beschäftigung, Selbstständigkeit, Landwirtschaft, Gelegenheitsarbeit und saisonaler Arbeit unterschieden werden.
Regelmäßige Lohn- und Gehaltseinkommen
Ein abhängig beschäftigter Arbeitnehmer mit monatlicher Gehaltszahlung ist für einen Vermieter häufig besser kalkulierbar als ein Haushalt, dessen Einkommen stark von Ernten, Saisonarbeit, Familienüberweisungen oder einzelnen Aufträgen abhängt.
Das bedeutet nicht, dass Selbstständige oder landwirtschaftlich tätige Haushalte grundsätzlich schlechtere Mieter sind. Ihre Zahlungsfähigkeit und die Regelmäßigkeit ihres Einkommens müssen jedoch individueller geprüft werden.
Eine stabile oder wachsende Bevölkerung
Eine Stadt kann heute ausreichend Einwohner haben und trotzdem langfristig an Mietnachfrage verlieren.
Besonders wichtig sind deshalb:
- die Entwicklung der Einwohnerzahl,
- der Anteil der Menschen im arbeitsfähigen Alter,
- die Abwanderung junger Menschen,
- die Zahl neu zuziehender Haushalte,
- die Entwicklung der Stadt im Verhältnis zum ländlichen Umland.
Zwischen 2014 und 2024 wuchs die städtische Bevölkerung Georgiens um 15,7 Prozent, während die ländliche Bevölkerung um 7,4 Prozent zurückging.
Tiflis gewann 20,1 Prozent, Adscharien 20,7 Prozent und Kvemo Kartli 4,2 Prozent. Die meisten anderen Regionen verzeichneten insgesamt einen Bevölkerungsrückgang.
Mehrere voneinander unabhängige Arbeitgeber
Ein Ort mit nur einem großen Werk, einer Behörde oder einem saisonalen Tourismusbetrieb kann kurzfristig wirtschaftlich stabil erscheinen. Fällt dieser Arbeitgeber aus oder reduziert er seine Beschäftigtenzahl, kann der gesamte örtliche Mietmarkt gleichzeitig unter Druck geraten.
Stabiler sind Standorte, an denen unterschiedliche Nachfragegruppen zusammenkommen:
- Arbeitnehmer aus verschiedenen Branchen,
- Studenten und Auszubildende,
- öffentliche Bedienstete,
- medizinisches Personal,
- Selbstständige,
- internationale Bewohner,
- Familien und Berufspendler.
Ein Kaufpreis, der zur örtlichen Miete passt
Auch ein wirtschaftlich schwächerer Ort kann ein rentables Investment ermöglichen, wenn der Kaufpreis sehr niedrig ist und ein konkreter Mieter bereits feststeht.
Problematisch wird es, wenn der niedrige Kaufpreis lediglich über eine strukturell geringe Nachfrage hinwegtäuscht.
Die entscheidende Frage lautet daher nicht:
Wie billig ist die Immobilie?
Sondern:
Wie viele Haushalte können und wollen die erforderliche Miete langfristig bezahlen?
Arbeitsmarkt und Einkommen in den Regionen Georgiens
Für die Bewertung regionaler Immobilienmärkte sollten mindestens drei unterschiedliche Kennzahlen miteinander verbunden werden:
- der Anteil der Beschäftigten an der Bevölkerung ab 15 Jahren,
- der Anteil abhängig Beschäftigter an allen Beschäftigten,
- das durchschnittliche nominale Monatseinkommen abhängig Beschäftigter.
Die Lohndaten sind Durchschnittswerte und keine Medianlöhne. Einzelne gut bezahlte Unternehmen oder Branchen können den regionalen Durchschnitt deutlich nach oben beeinflussen.
Außerdem werden Unternehmen teilweise dem Standort ihres Hauptsitzes zugerechnet. Dadurch kann insbesondere Tiflis statistisch überzeichnet werden, während die tatsächliche Beschäftigung in anderen Regionen stattfindet.
| Region | Beschäftigte an Bevölkerung 15+ | Abhängig Beschäftigte an allen Beschäftigten | Durchschnittlicher Monatslohn Q1 2026 | Bevölkerung 2014–2024 | Einordnung für Investoren |
|---|---|---|---|---|---|
| Tiflis | 49,2 % | 80,0 % | rund 2.780 GEL | +20,1 % | Breitester und einkommensstärkster Mietmarkt |
| Adscharien | 49,5 % | 75,4 % | rund 1.889 GEL | +20,7 %; Batumi +54,2 % | Starke Nachfrage, aber saison- und angebotsabhängig |
| Kvemo Kartli | 44,1 % | 62,6 % | rund 2.011 GEL | +4,2 %; Rustavi +5,6 % | Rustavi und der Tiflis-nahe Korridor sind stärker als die Gesamtregion |
| Mtskheta-Mtianeti | 46,7 % | 70,1 % | rund 2.189 GEL | Insgesamt rückläufig; Kazbegi +28,8 % | Tiflis-Nähe und einzelne Tourismusstandorte sind entscheidend |
| Samegrelo-Zemo Svaneti | 49,9 % | 54,1 % | rund 1.588 GEL | −7,6 % | Poti und einzelne Zentren sind stärker als das ländliche Umland |
| Shida Kartli | 48,0 % | 65,3 % | rund 1.539 GEL | Rückläufig | Gori bleibt der wichtigste lokale Mietmarkt |
| Samtskhe-Javakheti | 58,4 % | 45,8 % | rund 1.521 GEL | Rückläufig | Hohe Beschäftigung, aber viel Selbstständigkeit und Landwirtschaft |
| Imereti | 43,9 % | 71,0 % | rund 1.471 GEL | −4,3 %; Kutaisi +9,0 % | Kutaisi entwickelt sich besser als die Gesamtregion |
| Guria | 44,4 % | 56,3 % | rund 1.459 GEL | −9,7 % | Schwacher breiter Mietmarkt, lokale Ausnahmen sind möglich |
| Kakheti | 51,8 % | 51,6 % | rund 1.419 GEL | −4,6 % | Beschäftigung häufig selbstständig oder landwirtschaftlich geprägt |
| Racha-Lechkhumi und Kvemo Svaneti | 48,8 % | 78,9 % | rund 1.223 GEL | −6,8 % | Sehr kleiner, schrumpfender und wenig liquider Markt |
Tiflis: Der mit Abstand breiteste Mietmarkt Georgiens
Tiflis bleibt für langfristig orientierte Wohnungsinvestoren der am besten diversifizierte Standort des Landes.
Die Hauptstadt vereint rund 53,1 Prozent der gesamten georgischen Wirtschaftsleistung auf sich. Der durchschnittliche nominale Monatslohn abhängig Beschäftigter lag im ersten Quartal 2026 bei rund 2.780 GEL und damit deutlich über den Werten der übrigen Regionen.
Rund 80 Prozent der in der Volkszählung erfassten Beschäftigten arbeiteten als abhängig Beschäftigte. Gleichzeitig wuchs die Bevölkerung Tiflis’ zwischen 2014 und 2024 um 20,1 Prozent auf mehr als 1,33 Millionen Menschen.
Diese Kombination sorgt für eine vergleichsweise breite Mietnachfrage:
- Beschäftigte aus Verwaltung und Privatwirtschaft,
- Studenten und Berufseinsteiger,
- zuziehende Georgier aus anderen Regionen,
- ausländische Arbeitnehmer und Selbstständige,
- Familien, die innerhalb der Hauptstadt umziehen,
- Haushalte, die Eigentum nicht finanzieren können oder wollen.
Trotzdem ist auch Tiflis kein Selbstläufer. Die höheren Einkommen werden durch höhere Immobilienpreise und Mieten relativiert. Außerdem können einzelne Neubaugebiete zeitweise ein erhebliches Überangebot aufweisen.
Für Investoren ist deshalb nicht allein die Stadt entscheidend. Wichtig sind die konkrete Mikrolage, die Anbindung an den öffentlichen Nahverkehr, die Erreichbarkeit von Arbeitsplätzen, die Wohnungsgröße und die Miete, die ein lokaler Haushalt tatsächlich tragen kann.
Batumi und Adscharien: Starkes Wachstum mit saisonalen Risiken
Batumi ist demografisch einer der auffälligsten Standorte Georgiens. Die Einwohnerzahl der Stadt stieg zwischen den Volkszählungen um 54,2 Prozent auf rund 235.700 Menschen. Die gesamte Region Adscharien wuchs um 20,7 Prozent.
In Batumi waren zum Zensuszeitpunkt rund 50,6 Prozent der Bevölkerung ab 15 Jahren beschäftigt. Von den Beschäftigten arbeiteten rund 77 Prozent als abhängig Beschäftigte. Die Arbeitslosenquote innerhalb der aktiven Bevölkerung lag bei etwa 11,6 Prozent.
Das spricht für eine deutlich breitere wirtschaftliche Basis, als sie in vielen kleineren georgischen Städten vorhanden ist.
Dennoch muss der Mietmarkt in zwei unterschiedliche Segmente aufgeteilt werden:
- langfristige Vermietung an Einwohner, Beschäftigte und Familien,
- touristische Kurzzeitvermietung mit saisonal schwankender Auslastung.
Eine Wohnung, die im Juli oder August hohe Tagespreise erzielt, muss nicht automatisch eine attraktive Ganzjahresrendite liefern.
In die Kalkulation gehören auch:
- schwächere Wintermonate,
- Verwaltungsgebühren,
- Plattformkosten,
- Reinigung,
- Reparaturen,
- Leerstandszeiten,
- die hohe Zahl konkurrierender Neubauwohnungen.
Auch die Wirtschaftsstruktur zeigt eine gewisse Zyklik. In Adscharien entfallen besonders hohe Wertschöpfungsanteile auf die Bauwirtschaft und Immobilienaktivitäten.
Das unterstützt den Boom, erhöht aber gleichzeitig die Abhängigkeit von Neubau, Tourismus und weiterem Kapitalzufluss.
Rustavi und Kvemo Kartli: Die Stadt ist stärker als die Region
Kvemo Kartli ist ein gutes Beispiel dafür, warum Investoren nicht nur mit Regionaldurchschnitten arbeiten dürfen.
Die regionale Beschäftigungsquote lag 2024 lediglich bei 44,1 Prozent. In Rustavi erreichte sie dagegen rund 51 Prozent. Mehr als 80 Prozent der Beschäftigten Rustavis arbeiteten als abhängig Beschäftigte. Die Einwohnerzahl der Stadt stieg zwischen 2014 und 2024 um 5,6 Prozent.
Damit besitzt Rustavi mehrere Vorteile:
- eine relativ große eigene Bevölkerung,
- einen hohen Anteil regelmäßig beschäftigter Arbeitnehmer,
- die Nähe zu Tiflis,
- im Vergleich zur Hauptstadt niedrigere Kaufpreise,
- eine breitere Mieternachfrage als in kleinen Regionalstädten.
Die Grenzen liegen vor allem bei der realistisch erzielbaren Miethöhe. Ein hoher regionaler Durchschnittslohn bedeutet nicht, dass jeder Haushalt in Rustavi über dieses Einkommen verfügt.
Bei der Kalkulation sollten Investoren deshalb mit ortsüblichen Langzeitmieten und nicht mit Tifliser Vergleichsmieten arbeiten.
Innerhalb Kvemo Kartlis bestehen erhebliche Unterschiede. In einzelnen Gemeinden lagen die Beschäftigungsquoten deutlich unter dem Wert Rustavis.
Ein vermeintlich günstiges Angebot in der Region kann damit ein völlig anderes Risikoprofil besitzen als eine Wohnung in Rustavi.
Kutaisi: Wachsendes Regionalzentrum in einer schrumpfenden Region
Imereti verlor zwischen 2014 und 2024 insgesamt 4,3 Prozent seiner Bevölkerung. Kutaisi wuchs dagegen um rund 9 Prozent.
Damit entwickelt sich die Stadt deutlich besser als viele umliegende Gemeinden.
Die Beschäftigungsquote Kutaisis lag bei rund 46,9 Prozent. Etwa 76,1 Prozent der Beschäftigten waren abhängig beschäftigt. Gleichzeitig lag die Arbeitslosenquote innerhalb der aktiven Bevölkerung mit rund 17,4 Prozent vergleichsweise hoch.
Das Ergebnis ist ein gemischtes Bild.
Kutaisi besitzt als großes westgeorgisches Zentrum eine deutlich größere und vielfältigere Mieternachfrage als die ländlichen Teile Imeretis. Die lokale Einkommensbasis ist jedoch schwächer als in Tiflis, und die Haushalte können nicht beliebig steigende Neubaupreise finanzieren.
Interessant sind deshalb vor allem funktionale und bezahlbare Wohnungen.
Luxuriöse Projekte, deren Kalkulation auf internationalen Käufern oder stark steigenden Mieten beruht, müssen wesentlich kritischer geprüft werden.
Kutaisi ist kein zweites Tiflis. Es kann aber ein tragfähiger Markt sein, wenn Kaufpreis, Wohnungsgröße und Zielmiete an die örtliche Nachfrage angepasst werden.
Poti: Gute Arbeitsmarktdaten, aber ein kleiner Markt
Poti fällt innerhalb Samegrelos positiv auf.
Zum Zeitpunkt der Volkszählung waren rund 50,1 Prozent der Bevölkerung ab 15 Jahren beschäftigt. Die Arbeitslosenquote innerhalb der Erwerbsbevölkerung lag bei etwa 5,4 Prozent, und rund 80,8 Prozent der Beschäftigten waren abhängig beschäftigt.
Diese Werte sind für eine georgische Regionalstadt bemerkenswert. Sie bedeuten jedoch nicht, dass Poti automatisch sicherer ist als größere Städte.
Der Markt ist wesentlich kleiner. Dadurch können schon wenige Arbeitgeber, einzelne größere Bauprojekte oder Veränderungen in der örtlichen Wirtschaft einen spürbaren Einfluss auf Nachfrage und Leerstand haben.
Gleichzeitig verlor die Gesamtregion Samegrelo-Zemo Svaneti zwischen 2014 und 2024 rund 7,6 Prozent ihrer Bevölkerung.
Poti eignet sich daher eher für gezielte Investitionen mit einer klar definierten Mietergruppe als für eine rein preisgetriebene Kaufentscheidung.
Gori, Telavi, Akhaltsikhe und Borjomi: Funktionierende, aber flachere Mietmärkte
Neben den großen Städten existieren mehrere Regionalzentren, in denen langfristige Vermietung grundsätzlich möglich ist.
| Standort | Beschäftigungsquote 15+ | Arbeitslosenquote | Anteil abhängig Beschäftigter |
|---|---|---|---|
| Gori | 48,7 % | 17,0 % | 64,6 % |
| Telavi | 49,1 % | 9,6 % | 64,6 % |
| Akhaltsikhe | 53,4 % | 7,5 % | 64,8 % |
| Borjomi | 50,6 % | 9,3 % | 72,7 % |
Diese Städte sind nicht grundsätzlich schlechte Investitionsstandorte. Ihre Mietermärkte sind jedoch flacher.
Häufig gibt es:
- weniger geeignete Interessenten für eine bestimmte Wohnung,
- geringere Einkommensreserven,
- weniger Arbeitgeber,
- stärkere saisonale Schwankungen,
- eine geringere Nachfrage beim Wiederverkauf.
In solchen Märkten sollte eine Immobilie vorzugsweise nur gekauft werden, wenn mindestens einer der folgenden Punkte erfüllt ist:
- Ein konkreter Mieter oder eine klar definierte Zielgruppe ist bereits vorhanden.
- Die Lage befindet sich nachweislich in einem dauerhaft nachgefragten Stadtbereich.
- Der Kaufpreis erlaubt auch bei längeren Leerstandszeiten eine ausreichende Rendite.
- Das Objekt kann alternativ selbst genutzt, möbliert vermietet oder verkauft werden.
- Die örtliche Nachfrage wurde anhand tatsächlicher Vertragsmieten und nicht nur anhand von Inseraten geprüft.
Warum eine hohe Beschäftigungsquote nicht automatisch hohe Mietzahlungsfähigkeit bedeutet
Besonders deutlich wird das Problem in landwirtschaftlich geprägten Gemeinden.
Nach den Volkszählungsdaten erreichte Lagodekhi eine Beschäftigungsquote von rund 67,1 Prozent. Das ist deutlich mehr als in Tiflis. Von den Beschäftigten waren jedoch nur etwa 28,2 Prozent abhängig beschäftigt.
Ein ähnliches Bild zeigt sich in weiteren Gemeinden:
| Gemeinde | Beschäftigungsquote | Anteil abhängig Beschäftigter |
|---|---|---|
| Lagodekhi | 67,1 % | 28,2 % |
| Ninotsminda | 66,7 % | 26,2 % |
| Akhalkalaki | 63,9 % | 25,5 % |
Ein großer Teil der Beschäftigung entfällt dort auf Selbstständigkeit, Familienbetriebe oder Landwirtschaft.
Diese Tätigkeiten können wirtschaftlich erfolgreich sein, erzeugen aber nicht zwangsläufig ein gleichmäßiges monatliches Geldeinkommen.
Für Vermieter ist das entscheidend. Die statistische Beschäftigungsquote beantwortet nicht, ob ein ausreichend großer Anteil der Einwohner jeden Monat beispielsweise 700, 900 oder 1.200 GEL für eine Wohnung aufbringen kann.
Einkommen Georgien: Was Haushalte tatsächlich zur Verfügung haben
Für 2025 wurden durchschnittliche monatliche Haushaltszuflüsse von 2.131,5 GEL ausgewiesen. Pro Kopf waren es durchschnittlich 663,6 GEL.
Diese Werte umfassen jedoch unterschiedliche Einkommens- und Zuflussarten. Dazu können neben Löhnen unter anderem gehören:
- Einnahmen aus Selbstständigkeit,
- landwirtschaftliche Einkünfte,
- Renten,
- Sozialleistungen,
- Überweisungen aus dem Ausland,
- Sachbezüge,
- sonstige Geldzuflüsse.
Für den Mietmarkt ist deshalb besonders interessant, welcher Anteil aus regelmäßig gezahlten Löhnen und Gehältern stammt.
Der durchschnittliche monatliche Lohn- und Gehaltsanteil je Haushalt lag 2025 ungefähr bei:
| Region | Löhne und Gehälter je Haushalt |
|---|---|
| Tiflis | rund 1.320 GEL |
| Adscharien | rund 1.117 GEL |
| Imereti | rund 807 GEL |
| Shida Kartli | rund 752 GEL |
| Mtskheta-Mtianeti | rund 743 GEL |
| Samtskhe-Javakheti | rund 718 GEL |
| Kvemo Kartli | rund 684 GEL |
| Kakheti | rund 625 GEL |
| Samegrelo-Zemo Svaneti | rund 575 GEL |
| Guria | rund 509 GEL |
| Georgien insgesamt | rund 951 GEL |
Diese Werte sind nicht mit dem durchschnittlichen Arbeitnehmerlohn zu verwechseln.
Sie werden auf alle Haushalte verteilt, also auch auf Rentnerhaushalte und Haushalte ohne abhängig Beschäftigte. Gerade deshalb verdeutlichen sie, wie unterschiedlich die regionale Basis regelmäßig fließender Lohneinkommen ist.
Ein Haushalt kann auch aus Renten, Selbstständigkeit, Landwirtschaft oder Auslandsüberweisungen zuverlässig seine Miete bezahlen. Für eine marktweite Bewertung sind dauerhaft wiederkehrende Gehälter dennoch leichter kalkulierbar als unregelmäßige oder saisonale Einnahmen.
Welche Regionen haben genügend Einkommen für einen stabilen Mietmarkt?
Eine pauschale Rangliste ganzer Regionen wäre irreführend. Die Unterschiede zwischen einer Regionalhauptstadt und einem abgelegenen Dorf können größer sein als die Unterschiede zwischen zwei Regionen.
Aus den verfügbaren Arbeitsmarkt-, Bevölkerungs- und Einkommensdaten ergibt sich folgende Einordnung.
Sehr breite und vergleichsweise robuste Nachfrage
Tiflis
Die Hauptstadt besitzt die größte Bevölkerung, die höchste wirtschaftliche Konzentration, die höchsten durchschnittlichen Löhne und den breitesten Kreis potenzieller Mieter.
Tiflis bietet Investoren die größte Wahrscheinlichkeit, bei einem Mieterwechsel innerhalb eines überschaubaren Zeitraums einen neuen Interessenten zu finden.
Das gilt jedoch nicht automatisch für jede Wohnung und jede Lage. Überhöhte Kaufpreise, ungeeignete Grundrisse oder ein lokales Überangebot können auch in Tiflis zu schwachen Renditen führen.
Starke Nachfrage mit besonderen Risiken
Batumi
Batumi wächst sehr schnell und bietet eine breite Nachfrage. Gleichzeitig sind Saisonalität, Neubauangebot und die klare Trennung zwischen Ferien- und Langzeitvermietung entscheidend.
Besonders kritisch sind Projekte, deren Renditeberechnungen ausschließlich auf hohen touristischen Tagespreisen während der Sommermonate beruhen.
Interessante Sekundärmärkte
Rustavi, Kutaisi und Poti
Diese Städte können stabile lokale Mietmärkte bieten. Kaufpreis, Zielmiete und konkrete Mikrolage müssen jedoch deutlich genauer geprüft werden als in Tiflis.
Investoren sollten in diesen Städten bevorzugt Wohnungen kaufen, die für lokale Arbeitnehmer, Paare und Familien bezahlbar bleiben.
Selektiv investierbare Regionalzentren
Gori, Telavi, Akhaltsikhe, Borjomi und weitere Regionalstädte
Hier können gute Objekte funktionieren, sofern eine konkrete Zielgruppe vorhanden ist.
Ein breiter, jederzeit austauschbarer Mietermarkt darf jedoch nicht vorausgesetzt werden. Nach dem Auszug eines Mieters kann die Neuvermietung deutlich länger dauern als in Tiflis oder Batumi.
Erhöhtes Risiko einer Preisfalle
Besondere Vorsicht ist bei kleinen Städten und ländlichen Gemeinden ohne größere Arbeitgeber, Bildungsstandorte, Verkehrsknoten oder dauerhafte touristische Nachfrage geboten.
Sehr niedrige Kaufpreise können dort durch folgende Faktoren vollständig aufgezehrt werden:
- lange Leerstandszeiten,
- geringe erzielbare Mieten,
- hohe Sanierungskosten,
- schwierige Verwaltung,
- fehlende Handwerker,
- geringe Wiederverkaufsmöglichkeiten,
- anhaltende Abwanderung.
Diese Einordnung ist ein Screening-Modell und keine pauschale Kaufempfehlung. Eine Prüfung der konkreten Immobilie, der Mikrolage und der realistischen Zielmiete bleibt unverzichtbar.
Sieben Prüfungen vor dem Immobilienkauf außerhalb von Tiflis
1. Die Gemeinde statt nur die Region untersuchen
Ein Regionaldurchschnitt kann starke Städte und schwache ländliche Gebiete miteinander vermischen.
Entscheidend sind Daten für die konkrete Gemeinde und möglichst für den jeweiligen Stadtteil.
Rustavi besitzt beispielsweise ein anderes Arbeitsmarkt- und Nachfrageprofil als viele kleinere Gemeinden in Kvemo Kartli. Kutaisi entwickelt sich anders als weite Teile Imeretis.
2. Die tatsächliche Mietergruppe definieren
Investoren sollten vor dem Kauf eindeutig beantworten können, wer die Immobilie mieten soll:
- lokale Arbeitnehmer,
- Familien,
- Studenten,
- öffentliche Bedienstete,
- Mitarbeiter eines bestimmten Unternehmens,
- ausländische Bewohner,
- Touristen,
- Saisonkräfte,
- Rentner.
Die Annahme, dass sich nach dem Kauf schon irgendein Mieter finden werde, ist keine belastbare Investitionsstrategie.
3. Wiederkehrende Einkommen statt statistischer Durchschnittswerte verwenden
Nicht der höchste veröffentlichte Regionalwert ist entscheidend, sondern das Einkommen der konkreten Zielgruppe.
Durchschnittslöhne können durch wenige gut bezahlte Unternehmen, Führungskräfte oder einzelne Branchen nach oben verzerrt sein.
Für eine realistische Kalkulation ist wichtiger, welche Miete ein typischer örtlicher Arbeitnehmer oder Haushalt dauerhaft tragen kann.
4. Realistische Vertragsmieten ermitteln
Inserierte Wunschmieten sind keine abgeschlossenen Mietverträge.
Zu prüfen sind:
- wie lange vergleichbare Angebote online bleiben,
- welche Preisnachlässe üblich sind,
- ob Nebenkosten zusätzlich bezahlt werden,
- ob die Nachfrage ganzjährig besteht,
- welche Ausstattung tatsächlich erwartet wird,
- wie häufig Mieter wechseln,
- welche Kautionen am Markt durchsetzbar sind.
5. Leerstand im Modell berücksichtigen
Bei kleineren Märkten sollte nicht automatisch mit zwölf vollständig vermieteten Monaten gerechnet werden.
Die Kalkulation sollte auch dann noch tragfähig sein, wenn:
- die Immobilie mehrere Monate leer steht,
- die Miete niedriger ausfällt als geplant,
- kleinere Reparaturen notwendig werden,
- die Neuvermietung zusätzliche Kosten verursacht.
Je kleiner und strukturell schwächer der Markt ist, desto größer sollte die Sicherheitsmarge sein.
6. Arbeitgeberrisiken prüfen
Je kleiner die Stadt, desto wichtiger ist die Frage, wie viele unabhängige Arbeitgeber vorhanden sind.
Ein Standort mit nur einem dominierenden Arbeitgeber kann lange Zeit gut funktionieren. Er trägt jedoch ein erhebliches Konzentrationsrisiko.
Investoren sollten prüfen:
- Welche Unternehmen beschäftigen vor Ort besonders viele Menschen?
- Wie stabil sind diese Arbeitgeber?
- Gibt es öffentliche Einrichtungen, Schulen oder Krankenhäuser?
- Welche Branchen prägen die Stadt?
- Besteht eine Abhängigkeit vom Tourismus?
- Gibt es Pendlerverbindungen zu einem größeren Arbeitsmarkt?
7. Den Wiederverkauf mitdenken
Eine hohe rechnerische Mietrendite ist wenig wert, wenn die Immobilie später kaum verkauft werden kann.
In kleineren Orten sollte deshalb besonders geachtet werden auf:
- universell nutzbare Grundrisse,
- überschaubare Sanierungskosten,
- eine gute Erreichbarkeit,
- einen technisch soliden Gebäudezustand,
- eine ausreichend breite Käufergruppe,
- einen sehr niedrigen Einstiegspreis.
Die Exit-Strategie sollte bereits vor dem Kauf feststehen.
Warum billige Häuser trotzdem schlechte Investments sein können
Sehr günstige Immobilien erzeugen häufig den Eindruck eines begrenzten Risikos. Schließlich könne bei einem Kaufpreis von 20.000 oder 30.000 Euro nicht viel schiefgehen.
Diese Betrachtung greift zu kurz.
Zu einem niedrigen Kaufpreis kommen häufig:
- Kaufnebenkosten,
- Renovierung und Sanierung,
- Möblierung,
- technische Anschlüsse,
- Heizung und Warmwasser,
- Dach- oder Feuchtigkeitsschäden,
- laufende Verwaltung,
- Grundstückspflege,
- längere Leerstandszeiten.
Ein Haus mit einem Gesamteinsatz von 45.000 Euro und einer theoretischen Monatsmiete von 400 Euro wirkt rechnerisch attraktiv.
Steht das Objekt jedoch sechs Monate leer, muss vor jeder Neuvermietung instand gesetzt werden und erzielt es beim Wiederverkauf kaum Nachfrage, kann die tatsächliche Rendite deutlich niedriger ausfallen.
Noch problematischer wird es, wenn die geplante Miete nicht zum Einkommen der örtlichen Haushalte passt.
Ein niedriger Kaufpreis schützt nicht vor einem schlechten Mietmarkt.
Arbeitsmarkt Georgien
Welche Mietbelastung ist realistisch?
Für die Beurteilung der örtlichen Mietzahlungsfähigkeit reicht es nicht aus, den durchschnittlichen Lohn mit der gewünschten Miete zu vergleichen.
Zu berücksichtigen sind auch:
- die Zahl der Erwerbstätigen im Haushalt,
- Kinder und weitere Angehörige,
- Kosten für Energie und Heizung,
- Lebensmittelpreise,
- Kredite und sonstige Verpflichtungen,
- saisonale Einkommensschwankungen,
- informelle Beschäftigung,
- zusätzliche Nebenkosten.
Eine Wohnung kann auf Grundlage eines durchschnittlichen regionalen Lohns bezahlbar erscheinen, für den typischen örtlichen Haushalt aber trotzdem zu teuer sein.
Besonders bei Häusern entstehen zusätzlich höhere Kosten für Heizung, Garten, Reparaturen und laufende Pflege. Dadurch kann die tragbare Kaltmiete deutlich niedriger sein als bei einer kleinen Stadtwohnung.
Die wichtigsten Warnsignale für Immobilieninvestoren
Ein besonders günstiger Kaufpreis sollte kritisch geprüft werden, wenn mehrere der folgenden Warnsignale zusammenkommen:
- Die Gemeinde verliert seit Jahren Einwohner.
- Junge Menschen ziehen überwiegend weg.
- Es gibt nur wenige größere Arbeitgeber.
- Die Wirtschaft ist stark saisonabhängig.
- Die meisten Beschäftigten arbeiten selbstständig oder informell.
- Vergleichbare Mietangebote bleiben lange online.
- Es existieren kaum professionelle Mietangebote.
- Die erzielbare Miete basiert nur auf Aussagen des Verkäufers oder Maklers.
- Die Immobilie liegt weit außerhalb des Ortszentrums.
- Öffentliche Verkehrsmittel und Einkaufsmöglichkeiten fehlen.
- Die Sanierungskosten sind im Verhältnis zum Kaufpreis sehr hoch.
- Es gibt nur wenige potenzielle Käufer beim Wiederverkauf.
Ein einzelnes Warnsignal muss ein Investment nicht ausschließen. Mehrere gleichzeitig auftretende Risiken sollten jedoch zu einer deutlich niedrigeren Kaufpreisgrenze führen.
Für welche Immobilien besteht außerhalb der Großstädte die beste Nachfrage?
In regionalen Mietmärkten sind häufig nicht die größten oder luxuriösesten Objekte am leichtesten zu vermieten.
Besonders gefragt können sein:
- kleine und mittlere Wohnungen,
- Häuser mit moderaten Nebenkosten,
- Immobilien in der Nähe größerer Arbeitgeber,
- Wohnungen nahe Krankenhäusern oder Bildungseinrichtungen,
- Objekte mit guter Verkehrsanbindung,
- barrierearme Wohnungen für ältere Menschen,
- funktionale Familienwohnungen,
- möblierte Unterkünfte für zeitweise beschäftigte Arbeitnehmer.
Große Häuser mit hohen Heizkosten, überdimensionierten Grundstücken und erheblichem Pflegeaufwand können trotz eines niedrigen Kaufpreises schwierig zu vermieten sein.
Arbeitsmarkt, Bevölkerung und Immobilienpreis gemeinsam betrachten
Die Qualität eines Immobilienstandorts lässt sich nicht mit einer einzigen Kennzahl bestimmen.
Eine sinnvolle Analyse verbindet mindestens vier Ebenen:
Arbeitsmarkt
Wie viele Menschen arbeiten? Wie hoch ist der Anteil abhängig Beschäftigter? Welche Branchen und Arbeitgeber sind vorhanden?
Einkommen
Wie hoch sind die regelmäßigen Einkommen der relevanten Zielgruppe? Welche Miete können örtliche Haushalte tatsächlich tragen?
Bevölkerung
Wächst oder schrumpft der Standort? Ziehen junge Menschen zu oder ab? Gibt es neue Haushalte und Familien?
Immobilienmarkt
Wie hoch sind Kaufpreise und Vertragsmieten? Wie lange dauert eine Neuvermietung? Wie groß ist der Wiederverkaufsmarkt?
Erst die Verbindung dieser vier Ebenen ermöglicht eine belastbare Investitionsentscheidung.
Fazit: Der Arbeitsmarkt Georgiens entscheidet über die reale Immobilienrendite
Der Arbeitsmarkt Georgiens ist wesentlich ungleicher verteilt, als die starken nationalen Wirtschaftszahlen vermuten lassen.
Tiflis konzentriert mehr als die Hälfte der georgischen Wirtschaftsleistung und bietet den breitesten Mietermarkt des Landes. Batumi wächst außergewöhnlich schnell, ist jedoch stärker von Tourismus, Bauwirtschaft und Immobilienentwicklung abhängig.
Rustavi, Kutaisi und Poti können attraktive Sekundärmärkte sein, verlangen aber eine wesentlich genauere Standortanalyse.
In vielen ländlichen Regionen sind Immobilien nicht zufällig besonders billig. Niedrige Einkommen, Bevölkerungsrückgang, ein kleiner Kreis potenzieller Mieter und schwache Wiederverkaufsmärkte sind häufig bereits im Kaufpreis eingepreist.
Ein nachhaltiges Immobilieninvestment in Georgien beginnt deshalb nicht mit dem billigsten Angebot, sondern mit vier Fragen:
Wo arbeiten die Menschen?
Wie regelmäßig werden sie bezahlt?
Wächst oder schrumpft die lokale Bevölkerung?
Wie viele Haushalte können die geplante Miete dauerhaft tragen?
Erst wenn diese Fragen überzeugend beantwortet sind, wird aus einer billigen Immobilie ein belastbares Investment.
Standort und Mietpotenzial vor dem Kauf prüfen
Sie prüfen eine Immobilie außerhalb von Tiflis oder Batumi?
Vor dem Kauf sollten nicht nur der Kaufpreis und die theoretische Rendite betrachtet werden. Entscheidend sind auch lokale Arbeitgeber, Einkommen, Bevölkerungsentwicklung, realistische Vertragsmieten, Leerstandsrisiken und Wiederverkaufsmöglichkeiten.
Georgien-Immobilien.com unterstützt Sie bei der Einordnung geeigneter Immobilienstandorte in Georgien.
Häufig gestellte Fragen zum Arbeitsmarkt und Mietmarkt in Georgien
Wie hoch ist die Beschäftigungsquote in Georgien?
Nach der Volkszählung 2024 waren 48,3 Prozent der georgischen Bevölkerung ab 15 Jahren beschäftigt. Im Jahr 2014 waren es noch 53,4 Prozent.
Die Quote umfasst auch Personen, die in der Referenzwoche mindestens eine Stunde gegen Bezahlung oder zur Gewinnerzielung gearbeitet haben.
Wie hoch ist die Arbeitslosenquote in Georgien?
Die Volkszählung 2024 ergab eine Arbeitslosenquote von rund 13 Prozent innerhalb der wirtschaftlich aktiven Bevölkerung.
Die laufende Arbeitskräfteerhebung weist für 2024 und 2025 jeweils 13,9 Prozent und für das erste Quartal 2026 eine Quote von 14,4 Prozent aus.
Die Unterschiede beruhen unter anderem auf verschiedenen Erhebungsverfahren und Betrachtungszeiträumen.
Warum können Beschäftigungsquote und Arbeitslosenquote gleichzeitig sinken?
Die Arbeitslosenquote berücksichtigt nur Menschen, die arbeiten oder aktiv nach einer Arbeit suchen.
Zieht sich ein größerer Teil der Bevölkerung aus dem Arbeitsmarkt zurück, sinkt die Zahl der offiziell Arbeitslosen möglicherweise, obwohl gleichzeitig weniger Menschen beschäftigt sind.
Welche Region Georgiens hat die meisten Arbeitsplätze?
Mit großem Abstand Tiflis.
Die Hauptstadt vereint mehr als die Hälfte der georgischen Wirtschaftsleistung auf sich und besitzt sowohl absolut als auch hinsichtlich der Arbeitgebervielfalt den größten Arbeitsmarkt des Landes.
Wo ist die Mietnachfrage in Georgien am stabilsten?
Die breiteste langfristige Mietnachfrage besteht in Tiflis.
Batumi besitzt ebenfalls eine starke Nachfrage, ist aber saisonaler und stärker vom Neubauangebot abhängig. Rustavi, Kutaisi und Poti können funktionierende Sekundärmärkte sein, sofern Kaufpreis und Zielmiete an die lokalen Einkommen angepasst werden.
Warum können günstige Häuser in Georgien schlechte Investments sein?
Ein niedriger Kaufpreis kompensiert nicht automatisch eine geringe Mietnachfrage.
In schrumpfenden Gemeinden können lange Leerstandszeiten, niedrige Mieten, hohe Sanierungskosten, schwieriges Management und fehlende Käufer beim Wiederverkauf die Rendite vollständig aufzehren.
Bedeutet eine hohe Beschäftigungsquote automatisch hohe Einkommen?
Nein.
In landwirtschaftlich geprägten Gemeinden kann ein großer Teil der Bevölkerung selbstständig oder in Familienbetrieben tätig sein. Eine hohe Beschäftigungsquote sagt weder etwas über die Höhe noch über die Regelmäßigkeit des Einkommens aus.
Ist Batumi für eine langfristige Vermietung geeignet?
Ja, in geeigneten Lagen und bei einer realistischen Miethöhe.
Eine touristisch attraktive Wohnung ist jedoch nicht automatisch auch für die langfristige Vermietung optimal. Ganzjahresnachfrage und Ferienvermietung müssen getrennt kalkuliert werden.
Ist Kutaisi ein stabiler Immobilienmarkt?
Kutaisi ist als westgeorgisches Regionalzentrum grundsätzlich interessanter als viele kleinere Städte in Imereti.
Die Stadt ist gewachsen und besitzt eine breitere Nachfragebasis. Die Einkommen und erzielbaren Mieten liegen jedoch deutlich unter dem Niveau von Tiflis.
Ist Rustavi für Immobilieninvestoren interessant?
Rustavi kann aufgrund seiner Größe, der Nähe zu Tiflis und des hohen Anteils abhängig Beschäftigter interessant sein.
Die realistische Zielmiete muss jedoch an lokale Einkommen angepasst werden. Tifliser Mietpreise können nicht ohne Weiteres auf Rustavi übertragen werden.
Welche Daten sollten Investoren vor einem Kauf prüfen?
Wichtig sind:
- die Beschäftigungsquote der konkreten Gemeinde,
- der Anteil abhängig Beschäftigter,
- örtliche Löhne und Haushaltseinkommen,
- die Bevölkerungsentwicklung,
- die Vielfalt der Arbeitgeber,
- reale Vertragsmieten,
- Leerstandszeiten,
- saisonale Schwankungen,
- Sanierungskosten,
- die Wiederverkaufbarkeit.
Quellen und weiterführende Links
Social Justice Center
Analyse der Beschäftigungs- und Arbeitslosenstatistik Georgiens auf Grundlage der endgültigen Volkszählungsdaten 2014 und 2024:
National Statistics Office of Georgia – Geostat
Beschäftigung und Arbeitslosigkeit:
https://www.geostat.ge/en/modules/categories/683/Employment-Unemployment
Durchschnittliche monatliche Löhne und Gehälter:
https://www.geostat.ge/en/modules/categories/39/wages
Einkommen der privaten Haushalte:
https://www.geostat.ge/en/modules/categories/50/households-income
Ergebnisse und wirtschaftliche Merkmale der Volkszählung 2024:
https://www.geostat.ge/ka/modules/categories/913
Bevölkerung und demografische Statistiken:
https://www.geostat.ge/en/modules/categories/41/population
Regionale Wirtschaftsleistung und Bruttoinlandsprodukt:
https://www.geostat.ge/en/modules/categories/23/gross-domestic-product-gdp
Civil Georgia
Bericht zu den endgültigen Ergebnissen der Volkszählung 2024 und zur regionalen Bevölkerungsentwicklung:
https://civil.ge/archives/741374
1TV Georgia
Bericht zur regionalen Verteilung der georgischen Wirtschaftsleistung und zum Anteil Tiflis’ am Bruttoinlandsprodukt:
https://1tv.ge/lang/en/news/geostat-tbilisi-leads-with-53-1-percent-share-in-countrys-gdp/